Poduszka finansowa: ile powinna wynosić i jak ją zbudować
Poduszka finansowa to pieniądze odłożone wyłącznie na nieprzewidziane sytuacje: utratę dochodu, pilną naprawę, wydatki na leczenie. Zwykle mówi się o trzech do sześciu miesiącach niezbędnych wydatków, trzymanych osobno od konta na co dzień i dostępnych w dzień lub dwa. To dzięki niej kolejna niespodzianka nie ląduje na karcie kredytowej ani w debecie.
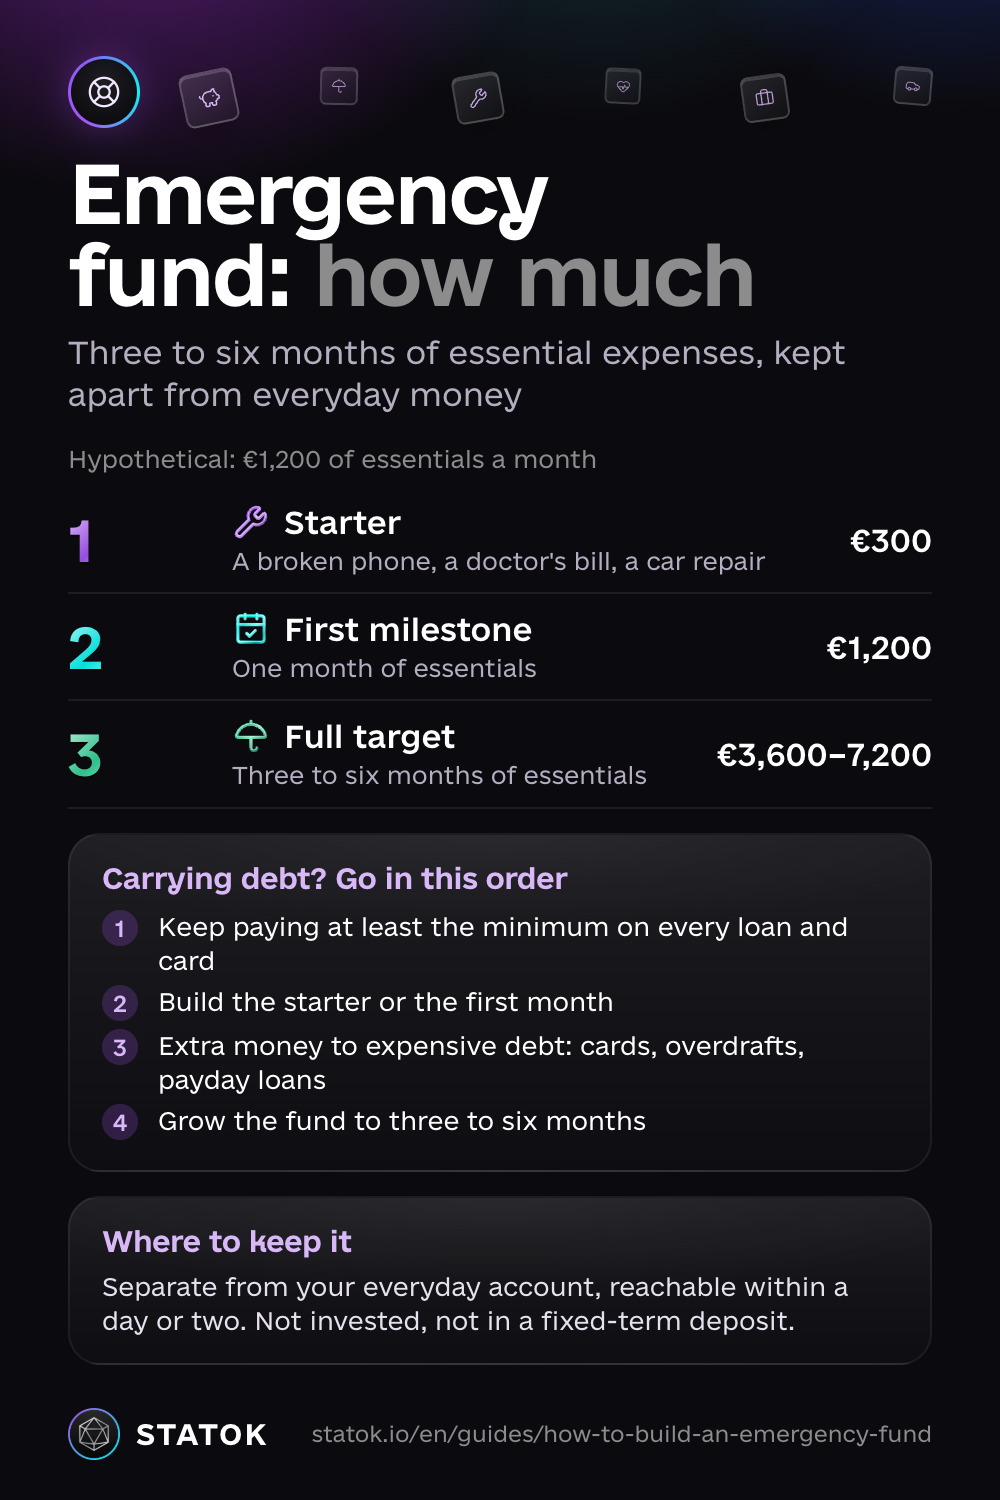
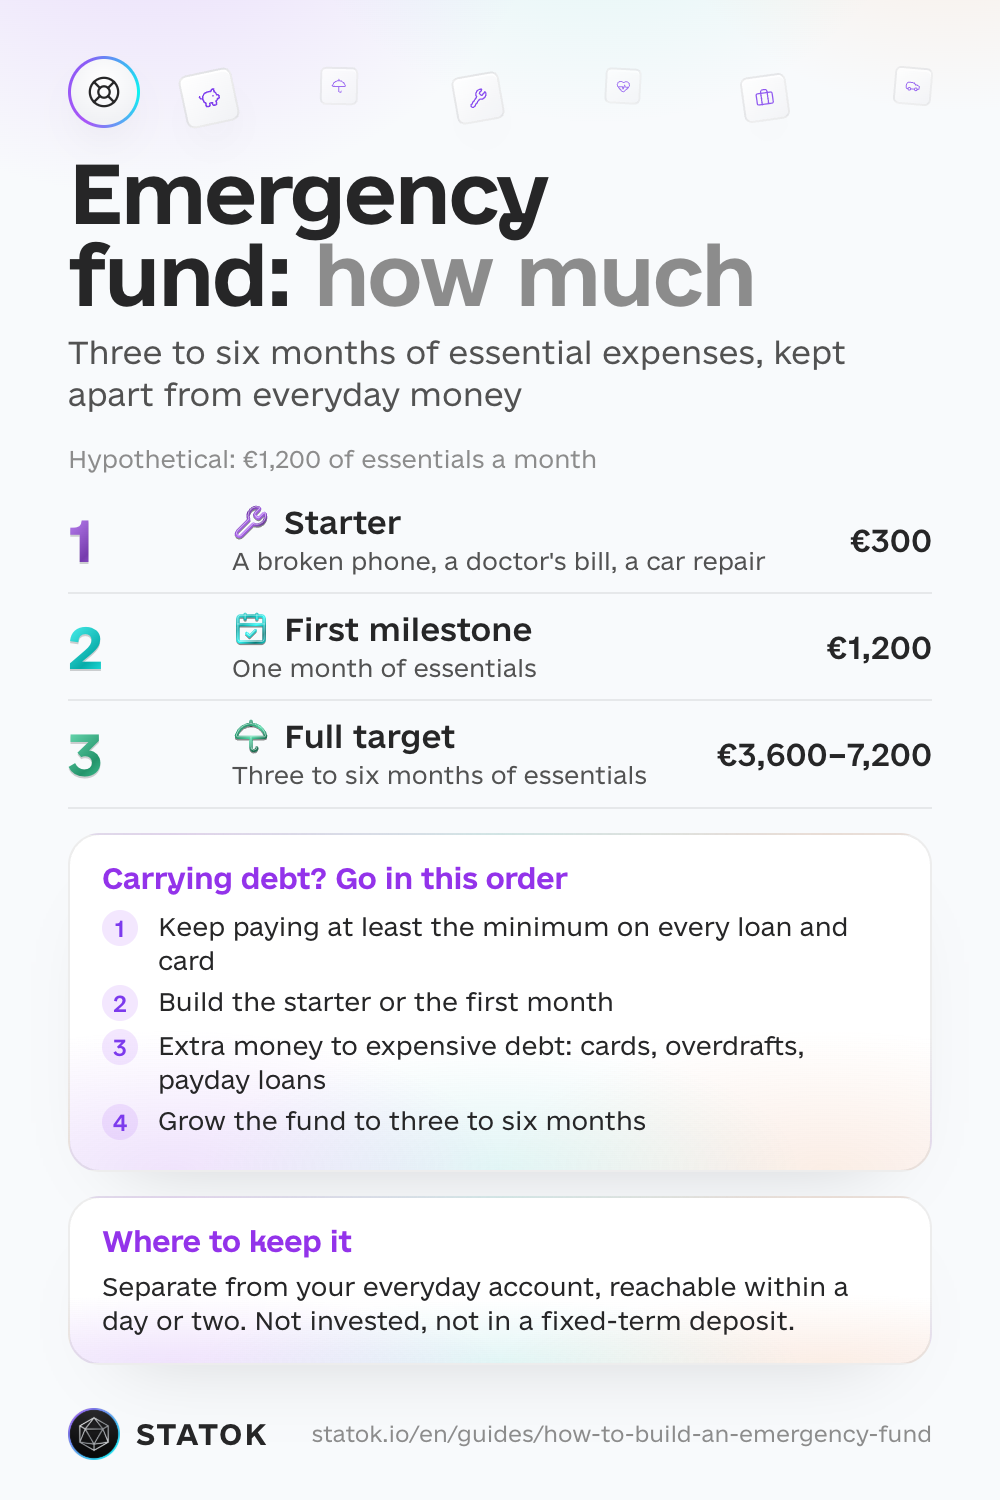
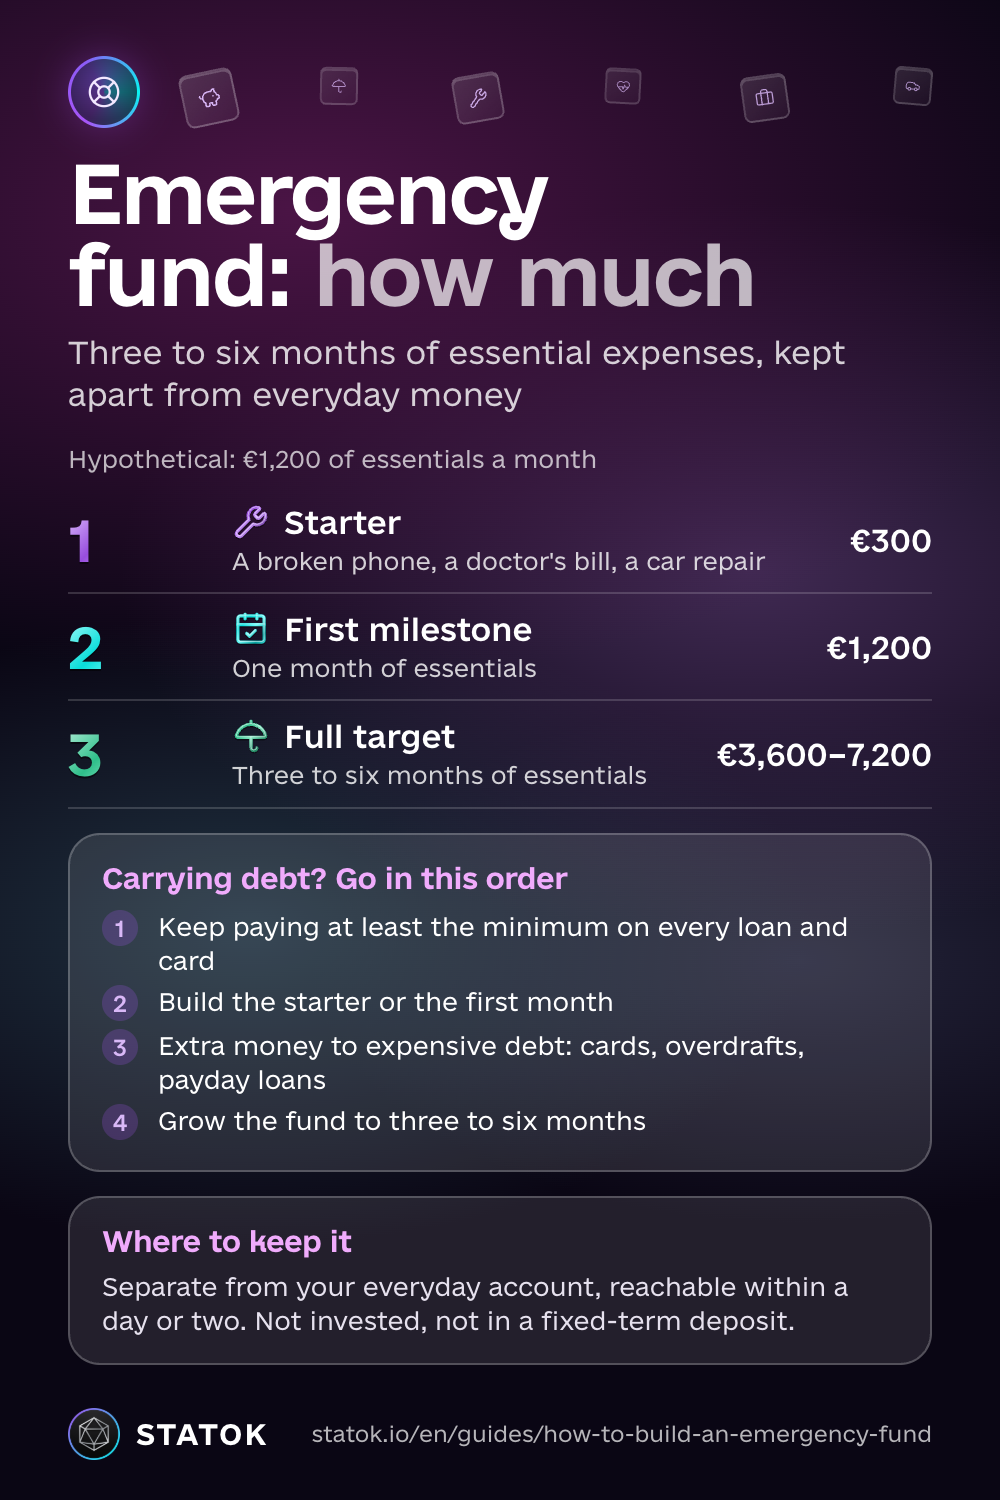
Nie musisz uzbierać wszystkiego naraz. Zacznij od jednego miesiąca niezbędnych wydatków, a jeśli to na razie za dużo, od mniejszej kwoty startowej. Z każdej wypłaty odkładaj stałą kwotę i uzupełniaj to, co wydasz. Przykład czysto teoretyczny: jeśli niezbędne wydatki to zł3,500 miesięcznie, pierwszy cel to zł3,500, a pełna poduszka od zł10,500 do zł21,000.
Ile powinna wynosić poduszka finansowa?
Krok 1. Zsumuj niezbędne wydatki w miesiącu
Licz tylko to, co musiałbyś płacić nawet wtedy, gdyby jutro przestały wpływać pieniądze: czynsz lub ratę kredytu hipotecznego, prąd, gaz i wodę, jedzenie, dojazdy do pracy, telefon i internet, ubezpieczenia, minimalne raty długów, leki i żłobek lub opiekunkę. Restauracje, streaming i wyjazdy pomiń.
Jeśli nie znasz tej kwoty, przejrzyj wyciąg z zeszłego miesiąca albo przez miesiąc czy dwa zapisuj wydatki. Zobacz, jak kontrolować wydatki bez ręcznego wpisywania.
Krok 2. Wybierz, na ile miesięcy
Trzy miesiące zwykle wystarczą, jeśli masz stałą pensję, a domowy budżet nie opiera się na jednym dochodzie. Celuj w sześć lub więcej, jeśli zarabiasz nieregularnie (działalność gospodarcza, prowizje, praca sezonowa), utrzymujesz dom sam, ktoś jest na twoim utrzymaniu albo w twojej branży długo szuka się pracy.
Jedne porady liczą w pensjach, inne w wydatkach. Wydatki są lepszą miarą: poduszka ma opłacić rachunki, a nie zastąpić całą wypłatę. Do tego kwota wychodzi niższa i łatwiej zacząć.
Krok 3. Pomnóż
Wracamy do teoretycznego przykładu z zł3,500 niezbędnych wydatków miesięcznie:
| Etap | Na co wystarczy | Kwota |
|---|---|---|
| Kwota startowa | Zepsuty telefon, dentysta, naprawa auta | zł800 |
| Pierwszy cel | Jeden miesiąc niezbędnych wydatków | zł3,500 |
| Pełna poduszka | Od trzech do sześciu miesięcy | Od zł10,500 do zł21,000 |
Jak zbudować poduszkę finansową przy niskich zarobkach
Najpierw jeden miesiąc. Sześć miesięcy wydatków brzmi nierealnie i dlatego wiele osób w ogóle nie zaczyna. Jeden miesiąc to już prawdziwy kamień milowy. Jeśli nawet to jest daleko, zacznij od kwoty startowej: tyle, żeby zepsuty telefon czy naprawa auta nie musiały iść na kredyt.
Najpierw odłóż, potem wydawaj. Odkładaj w dniu wypłaty, a nie pod koniec miesiąca, kiedy nic już nie zostało. Zlecenie stałe na konto oszczędnościowe sprawi, że nie musisz o tym pamiętać. Przy zł300 miesięcznie pierwszy miesiąc wydatków zbierasz mniej więcej rok. To normalne: lepiej mało, ale regularnie, niż dużo, ale raz.
Dorzucaj dodatkowe wpływy. Premię, trzynastkę, zwrot podatku, pieniądze z okazji urodzin. Nawet część z nich wyraźnie przyspiesza sprawę.
Znajdź pieniądze w swoim budżecie. Najłatwiej zacząć od subskrypcji, z których już nie korzystasz: zobacz, jak znaleźć i anulować zapomniane subskrypcje. Jeśli dzielisz pensję według zasady 50/30/20, poduszka idzie na pierwszy ogień w ramach 20% na oszczędności.
Jeśli po niezbędnych wydatkach nic nie zostaje, nie tnij czynszu, jedzenia ani rachunków, żeby oszczędzać. Wstrzymaj odkładanie na poduszkę, najpierw przejrzyj budżet, a jeśli dziura wraca co miesiąc, skorzystaj z bezpłatnej pomocy (linki niżej). Gdy znów pojawi się trochę luzu, nawet zł20 tygodniowo buduje nawyk.
Poduszka finansowa czy najpierw długi?
Jeśli masz długi, idź w tej kolejności:
- Zawsze płać co najmniej ratę każdego kredytu i minimalną spłatę karty. Zaległość oznacza odsetki karne i może skończyć się wpisem do biura informacji gospodarczej.
- Zbierz kwotę startową albo pierwszy miesiąc, żeby kolejna niespodzianka nie poszła na kartę i nie powiększyła długu.
- Potem nadwyżki kieruj na drogie długi: kartę kredytową, debet, chwilówki i zaległe płatności odroczone typu „kup teraz, zapłać później”. Ich odsetki zwykle kosztują więcej, niż dają oszczędności, a płacenie samego minimum sprawia, że odsetki naliczają się dalej. Metoda kuli śnieżnej czy lawinowa pomaga wybrać, który dług spłacić najpierw.
- Następnie powiększ poduszkę do trzech do sześciu miesięcy, oszczędzaj na cele i dopiero potem myśl o inwestowaniu.
Masz już zaległości albo nie masz z czego spłacać? Skontaktuj się z bankiem przed terminem płatności i nie bierz kolejnej pożyczki na łatanie dziury. Bezpłatną pomoc, także w sprawach zadłużenia, dają punkty nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego, a w sporze z bankiem pomaga Rzecznik Finansowy.
Gdzie trzymać poduszkę finansową
- Osobno od konta na co dzień, żeby jej przypadkiem nie wydać. Wystarczy drugie konto w twoim banku.
- Dostępną w dzień lub dwa i bez ryzyka, że stracisz część: konto oszczędnościowe bez blokady środków, w złotych, w banku objętym gwarancjami Bankowego Funduszu Gwarancyjnego.
- Nie w inwestycjach. Akcje i fundusze mogą spaść akurat wtedy, gdy potrzebujesz pieniędzy, na przykład w kryzysie, w którym tracisz też pracę. Poduszka ma być pod ręką, nie zarabiać.
- Nie zamrożoną na lokacie terminowej, której nie zerwiesz bez utraty odsetek.
- Nie całą w gotówce w domu. Trochę gotówki w domu to nic złego, ale można ją zgubić albo ktoś może ją ukraść. Większość trzymaj na koncie.
Co jest nagłym wydatkiem i jak uzupełniać poduszkę
Tak: utrata lub spadek dochodu, pilne wydatki na zdrowie, niezbędna naprawa (piec, lodówka, auto, którym dojeżdżasz do pracy), wyjazd, którego nie da się uniknąć, na przykład z powodu sprawy rodzinnej.
Nie: wyprzedaże, wakacje, prezenty i coroczne opłaty, które widać z daleka, jak OC samochodu czy wyprawka szkolna. To nie nagłe wydatki, tylko nieregularne. Załóż na nie osobny cel i odkładaj trochę co miesiąc.
Gdy sięgniesz po poduszkę, jej uzupełnienie ma pierwszeństwo przed innymi celami, w tym samym tempie z każdej wypłaty. Sprawdzaj docelową kwotę raz w roku i zawsze, gdy zmienia się czynsz, sytuacja rodzinna albo dochód.
Jak to robi STATOK
Pamiętać kwotę niezbędnych wydatków, pilnować osobnego konta i dopłacać z każdej wypłaty to sporo do trzymania w głowie. W aplikacji STATOK masz to w jednym miejscu.
- Cel na poduszkę. W zakładce Kontrola stuknij + na końcu rzędu Cele (albo Ustaw swój pierwszy cel, jeśli nie masz jeszcze żadnego), nazwij go i w polu Kwota docelowa wpisz niezbędne wydatki pomnożone przez wybraną liczbę miesięcy. Jeśli dodasz datę, zobaczysz, czy cel jest Zgodnie z planem, czy Za planem.
- Postęp zgodny z prawdziwym saldem. W tym samym formularzu wybierz w polu Powiązane konto osobne konto, na którym leży poduszka. Postęp będzie się zmieniał razem z saldem tego konta, bez ręcznych aktualizacji. Jeśli na koncie są też inne pieniądze, możesz liczyć do celu tylko część salda.
- Przypomnienia i kolejne progi. W polu „Przypominaj mi o wpłacie” wybierz przypomnienie co tydzień, co 2 tygodnie albo co miesiąc, zależnie od tego, kiedy dostajesz wypłatę. Jeśli masz włączone powiadomienia, STATOK da też znać po przekroczeniu 25%, 50% i 75% oraz po osiągnięciu celu.
- Szybkie sprawdzenie. W zakładce Aura, w sekcji Zdrowie finansowe, jest wiersz Rezerwa na kontach: na ile miesięcy wydatków wystarczyłyby twoje pieniądze przy obecnym tempie. Porównuje pieniądze na wszystkich kontach ze średnimi łącznymi wydatkami z ostatnich trzech miesięcy, więc to przybliżenie, a nie twój cel liczony od niezbędnych wydatków. Jest bezpłatny i potrzebuje około miesiąca zapisów.
Kwota z kroku 1 bierze się z twoich zapisów i nie musisz ich wpisywać ręcznie: zapisuj wydatki głosem, zdjęciem paragonu, importem wyciągu w Excelu, CSV lub PDF albo pozwól aplikacji Skróty zapisywać płatności iPhonem i powiadomienia z banku (iOS 27). W darmowym planie liczba celów jest ograniczona, podobnie jak nagrania głosowe, skany i importy; w Pro bez limitów.
Czytaj dalej
- Zasada 50/30/20: gdzie jest miejsce na poduszkę, gdy dzielisz pensję.
- Ile mogę wydać dziennie: dzienna kwota, która chroni poduszkę przed codziennymi wydatkami.
- Jak kontrolować wydatki: zapisy, z których wyliczysz niezbędne wydatki.
- Jak obliczyć wartość netto majątku: poduszka finansowa jest często pierwszym prawdziwym aktywem w tym rachunku.
Zapisz poradnik