Fondo di emergenza: quanto deve essere e come costruirlo
Il fondo di emergenza è denaro che metti da parte solo per gli imprevisti: perdere il lavoro o un’entrata, una riparazione urgente, una spesa medica. Di solito si punta ad avere da parte da tre a sei mesi di spese essenziali, su un conto separato da quello di tutti i giorni e disponibili in uno o due giorni. È quello che evita che la prossima sorpresa finisca sulla carta di credito.
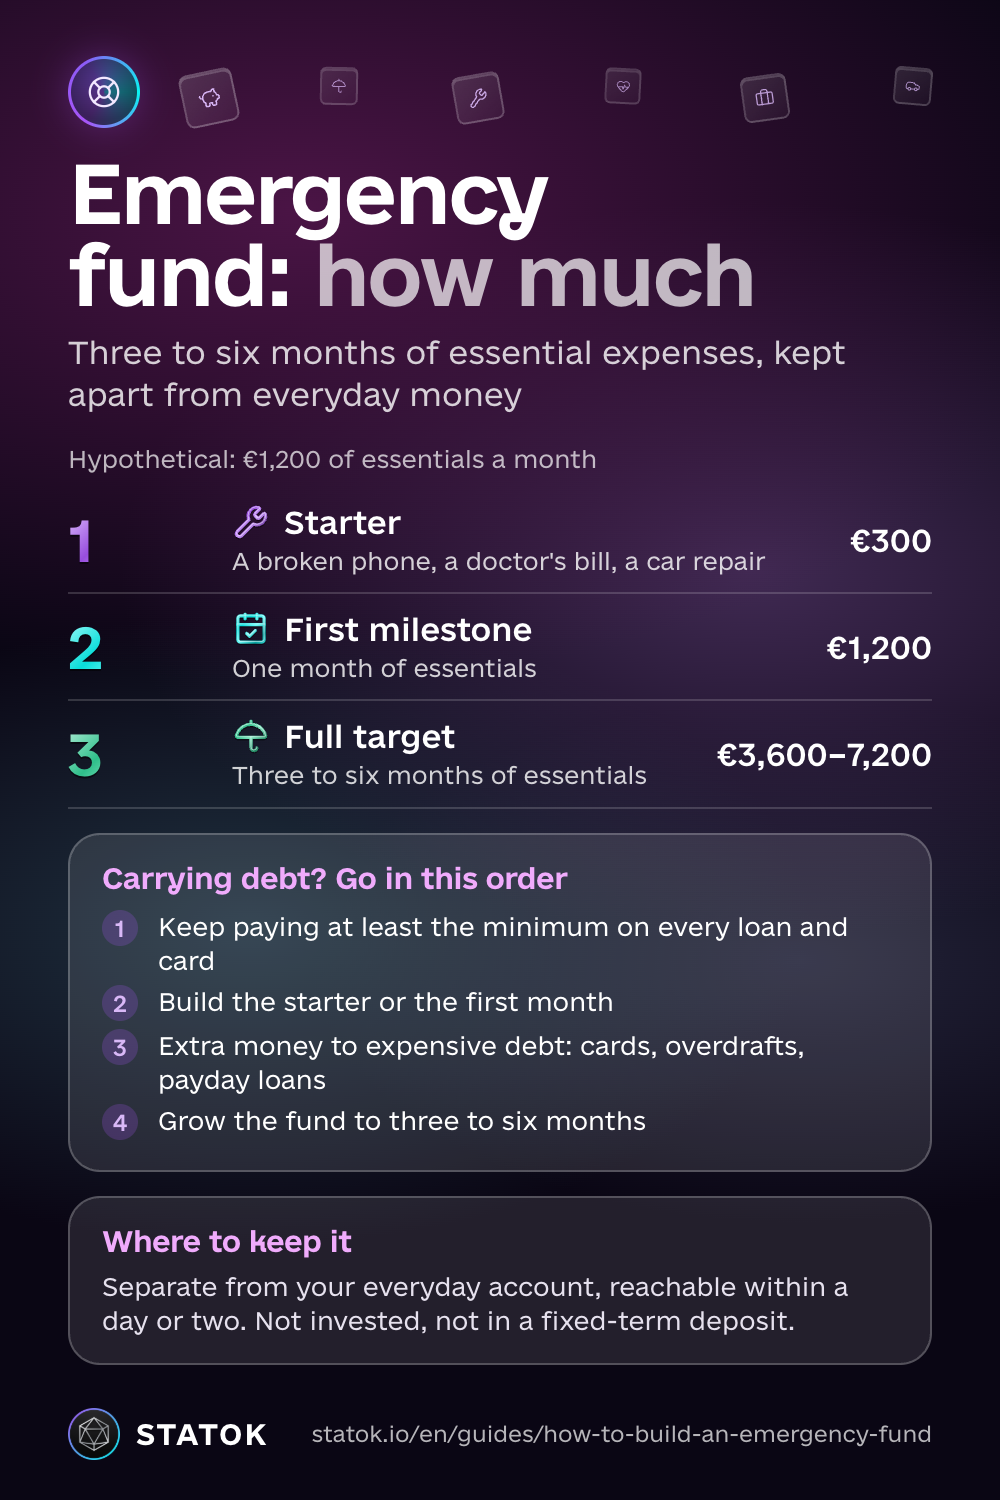
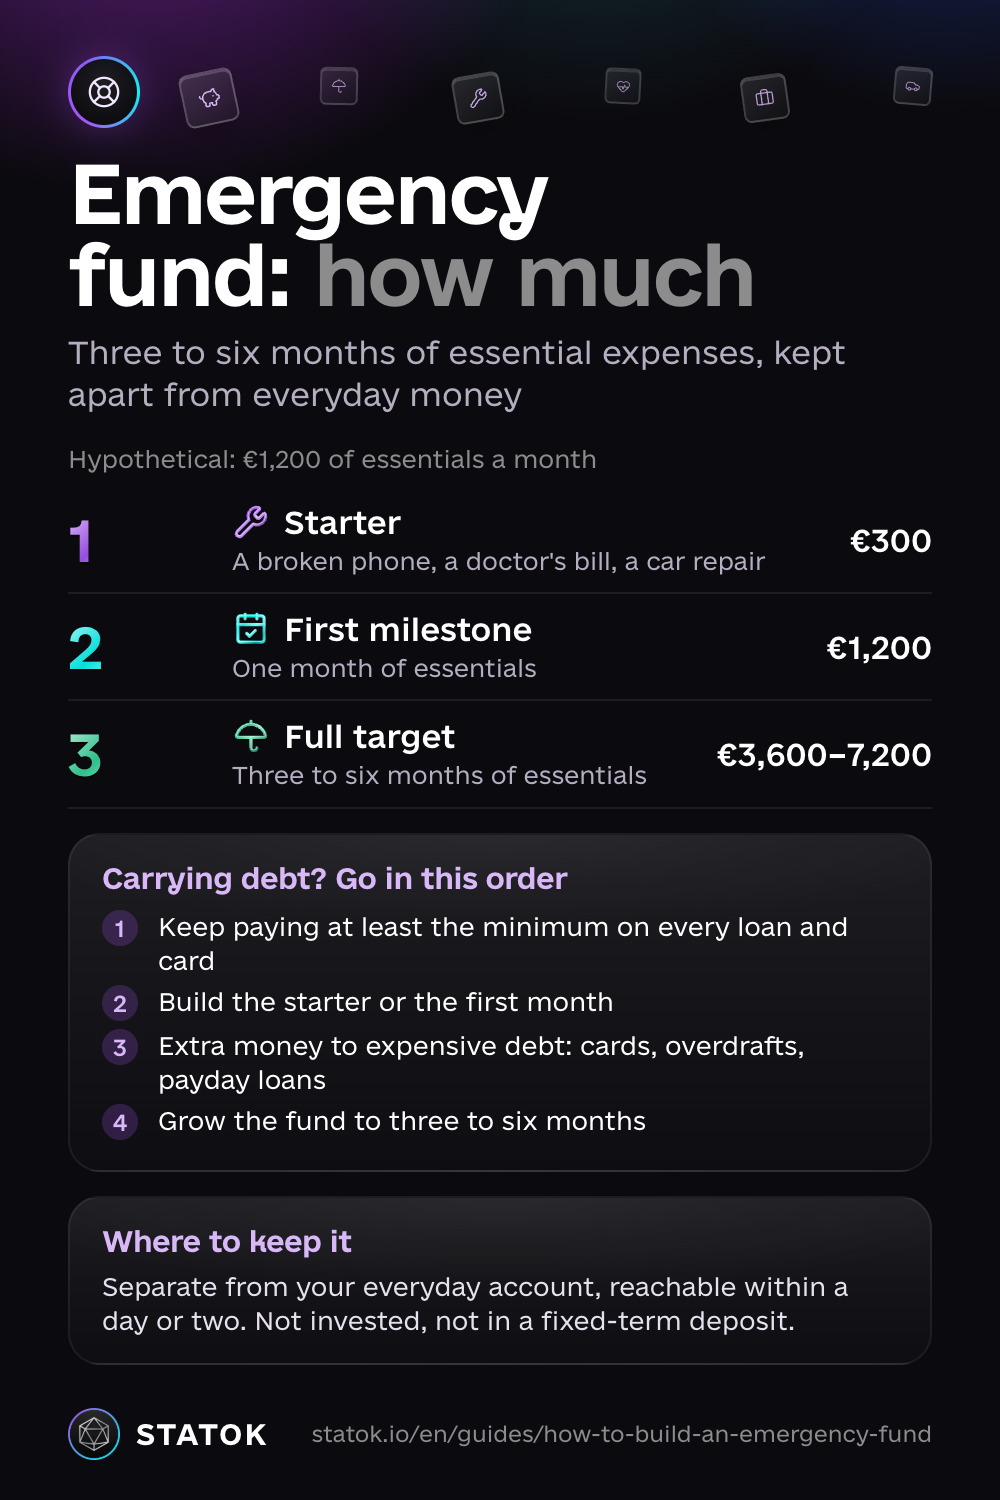
Non serve metterlo insieme tutto subito. Parti da un mese di spese essenziali, o da una piccola somma iniziale se per ora è troppo, metti da parte una cifra fissa a ogni stipendio e rimetti quello che usi. Un esempio di fantasia: se le tue spese essenziali sono €1,200 al mese, il primo obiettivo è €1,200 e il fondo completo va da €3,600 a €7,200.
Quanto deve essere il fondo di emergenza
Passo 1. Somma le spese essenziali del mese
Conta solo quello che dovresti pagare anche se domani smettessi di guadagnare: affitto o mutuo, bollette, condominio, spesa, trasporti per il lavoro, telefono e internet, assicurazioni, le rate minime dei debiti, medicine e asilo o baby-sitter. Lascia fuori i desideri: ristoranti, streaming, viaggi.
Se non conosci la cifra, riprendi l’estratto conto del mese scorso o segna le spese per un paio di mesi. Ecco come tenere traccia delle spese senza scrivere tutto a mano.
Passo 2. Scegli quanti mesi
Tre mesi bastano spesso se lo stipendio è regolare e in casa non si dipende da un solo reddito. Punta a sei o più se le entrate sono irregolari (partita IVA, provvigioni, lavoro stagionale), se guadagni solo tu, se qualcuno dipende da te o se nel tuo settore il lavoro si trova con fatica.
Alcuni consigli ragionano in mesi di stipendio, altri in mesi di spese. Le spese sono un metro migliore: il fondo deve pagare le bollette, non sostituire tutto lo stipendio. E la cifra viene più bassa, quindi è più facile partire. Anche la Banca d’Italia, su L’economia per tutti, indica come base un fondo almeno pari a quanto spendiamo in un mese, da costruire anche poco alla volta.
Passo 3. Moltiplica
Torniamo all’esempio di fantasia con €1,200 di spese essenziali al mese:
| Tappa | Cosa copre | Importo |
|---|---|---|
| Somma iniziale | Un telefono rotto, il dentista, un guasto all’auto | €300 |
| Primo obiettivo | Un mese di spese essenziali | €1,200 |
| Fondo completo | Da tre a sei mesi | Da €3,600 a €7,200 |
Come costruire un fondo di emergenza quando i soldi sono pochi
Prima un mese. Sei mesi di spese scoraggiano, ed è per questo che tanti non iniziano mai. Un mese è già un traguardo vero. Se anche questo è lontano, comincia dalla somma iniziale: quanto basta per pagare un telefono rotto o un guasto senza chiedere un prestito.
Prima risparmia, poi spendi. Metti da parte i soldi il giorno dello stipendio, non a fine mese quando non resta niente. Un bonifico automatico verso un altro conto, se la tua banca lo permette, ti evita di doverti ricordare. Con €100 al mese, il primo mese di spese richiede circa un anno. È normale: meglio poco ma spesso che tanto ogni tanto.
Usa le entrate extra. Tredicesima, quattordicesima, un rimborso del 730, soldi ricevuti in regalo. Anche solo una parte fa crescere il fondo più in fretta.
Trova i soldi nel tuo budget. Il punto più facile sono gli abbonamenti che non usi più: ecco come trovare e disdire gli abbonamenti dimenticati. Se dividi lo stipendio con la regola 50/30/20, il fondo viene per primo dentro il 20% di risparmio.
Se dopo le spese essenziali non resta niente, non tagliare affitto, cibo o bollette per risparmiare. Metti in pausa il fondo, rivedi prima il budget e chiedi aiuto gratuito (trovi i riferimenti più sotto) se il buco si ripresenta ogni mese. Quando torna un po’ di margine, anche €5 a settimana creano l’abitudine.
Fondo di emergenza o prima i debiti?
Se hai debiti, segui quest’ordine:
- Paga sempre almeno la rata prevista di ogni prestito e carta. Una rata saltata costa interessi di mora e può farti segnalare nelle banche dati creditizie.
- Metti insieme la somma iniziale o il primo mese, così il prossimo imprevisto non va sulla carta e non fa crescere il debito.
- Poi i soldi in più vanno ai debiti cari: carte revolving, scoperto di conto, prestiti veloci e pagamenti a rate tipo «compra ora, paga dopo» su cui sei in ritardo. Gli interessi di solito costano più di quanto rende il risparmio, e pagando solo il minimo continuano a correre. Il metodo palla di neve o valanga aiuta a scegliere quale debito estinguere prima.
- Poi porta il fondo a tre-sei mesi, risparmia per i tuoi obiettivi e solo dopo pensa a investire.
Sei già in ritardo o non riesci a pagare? Parlane con la banca prima della scadenza e non chiedere un nuovo prestito per coprire il buco. Trovi una guida su L’economia per tutti della Banca d’Italia, e per una controversia con la banca puoi rivolgerti all’Arbitro Bancario Finanziario.
Dove tenere il fondo di emergenza
- Separato dal conto di tutti i giorni, così non lo spendi senza accorgertene. Va bene anche un secondo conto nella tua banca.
- Disponibile in uno o due giorni e senza rischio di perderne una parte: un conto di risparmio non vincolato, in euro, presso una banca coperta dalla garanzia sui depositi. La Banca d’Italia lo dice chiaro: il fondo deve essere facilmente accessibile.
- Non investito. Azioni e fondi possono scendere proprio quando ti servono i soldi, per esempio in una crisi in cui perdi anche il lavoro. Il fondo serve a esserci, non a rendere.
- Non vincolato in un deposito a scadenza che non puoi sbloccare senza penali.
- Non tutto in contanti a casa. Un po’ di contanti va bene, ma possono essere rubati o persi. Il grosso tienilo sul conto.
Cosa conta come emergenza e come ricostituire il fondo
Sì: perdita o calo delle entrate, spese mediche urgenti, una riparazione indispensabile (la caldaia, il frigo, l’auto che ti serve per andare al lavoro), un viaggio che non puoi evitare, come un’emergenza in famiglia.
No: saldi, vacanze, regali e spese annuali che vedi arrivare, come RC auto, bollo o il materiale per la scuola. Non sono emergenze, sono spese irregolari. Crea per loro un obiettivo a parte e accantona un po’ ogni mese.
Dopo aver usato il fondo, rimetterlo a posto viene prima degli altri obiettivi, con la stessa cifra a ogni stipendio. Ricontrolla l’importo una volta l’anno e ogni volta che cambiano affitto, famiglia o entrate.
Come lo fa STATOK
Tenere a mente le spese essenziali, controllare un conto a parte e ricordarsi di versare a ogni stipendio è tanto da gestire a memoria. In STATOK sta tutto in un posto.
- Un obiettivo per il fondo. Nella sezione obiettivi della scheda Controlla, crea un nuovo obiettivo, dagli un nome e in Importo obiettivo scrivi le spese essenziali moltiplicate per i mesi scelti. Se aggiungi una data, il riquadro dell’obiettivo ti dice se sei In linea o In ritardo.
- Un avanzamento che segue il saldo vero. Nello stesso modulo, scegli in Conto collegato il conto separato dove tieni il fondo. L’avanzamento si muove con il saldo di quel conto, senza aggiornamenti a mano. Se sul conto ci sono anche altri soldi, puoi contare solo una quota del saldo.
- Promemoria e traguardi. In «Ricordami di contribuire» scegli un promemoria ogni settimana, ogni due settimane o ogni mese, in base a quando prendi lo stipendio. Se le notifiche sono attive, STATOK ti avvisa anche al 25%, al 50% e al 75%, e quando raggiungi l’obiettivo.
- Un controllo veloce. Nella scheda Aura, Salute finanziaria comprende la voce Riserva sui conti: per quanti mesi di spese basterebbero i tuoi soldi al ritmo attuale. Confronta il denaro su tutti i conti con la spesa totale media degli ultimi tre mesi, quindi è un’indicazione di massima, non il tuo obiettivo sulle spese essenziali. È gratuita e serve circa un mese di movimenti.
La cifra del passo 1 viene dai tuoi dati, e non devi scriverli a mano: registra le spese a voce, con la foto dello scontrino, importando l’estratto conto in Excel, CSV o PDF, oppure con i pagamenti con iPhone e le notifiche della banca (iOS 27) tramite l’app Comandi rapidi. Nel piano gratuito il numero di obiettivi è limitato, come le registrazioni vocali, le scansioni e le importazioni; con Pro è tutto illimitato.
Da leggere dopo
- La regola 50/30/20: dove sta il fondo di emergenza quando dividi lo stipendio.
- Quanto posso spendere al giorno: una cifra giornaliera che tiene le spese di tutti i giorni lontane dal fondo.
- Come tenere traccia delle spese: i dati da cui nasce la cifra delle spese essenziali.
- Come calcolare il patrimonio netto: il fondo di emergenza è spesso il primo vero attivo di questo calcolo.
Salva questa guida
Scarica come immagine Scarica come immagine Scarica come immagine