Fond de urgență: cât ar trebui să ai și cum îl construiești
Un fond de urgență înseamnă bani puși deoparte doar pentru neprevăzut: pierderea venitului, o reparație urgentă, o cheltuială medicală. De obicei se recomandă cheltuielile de bază pe trei până la șase luni, ținute separat de banii de zi cu zi și disponibile în una-două zile. El face ca următoarea surpriză să nu ajungă pe cardul de credit.
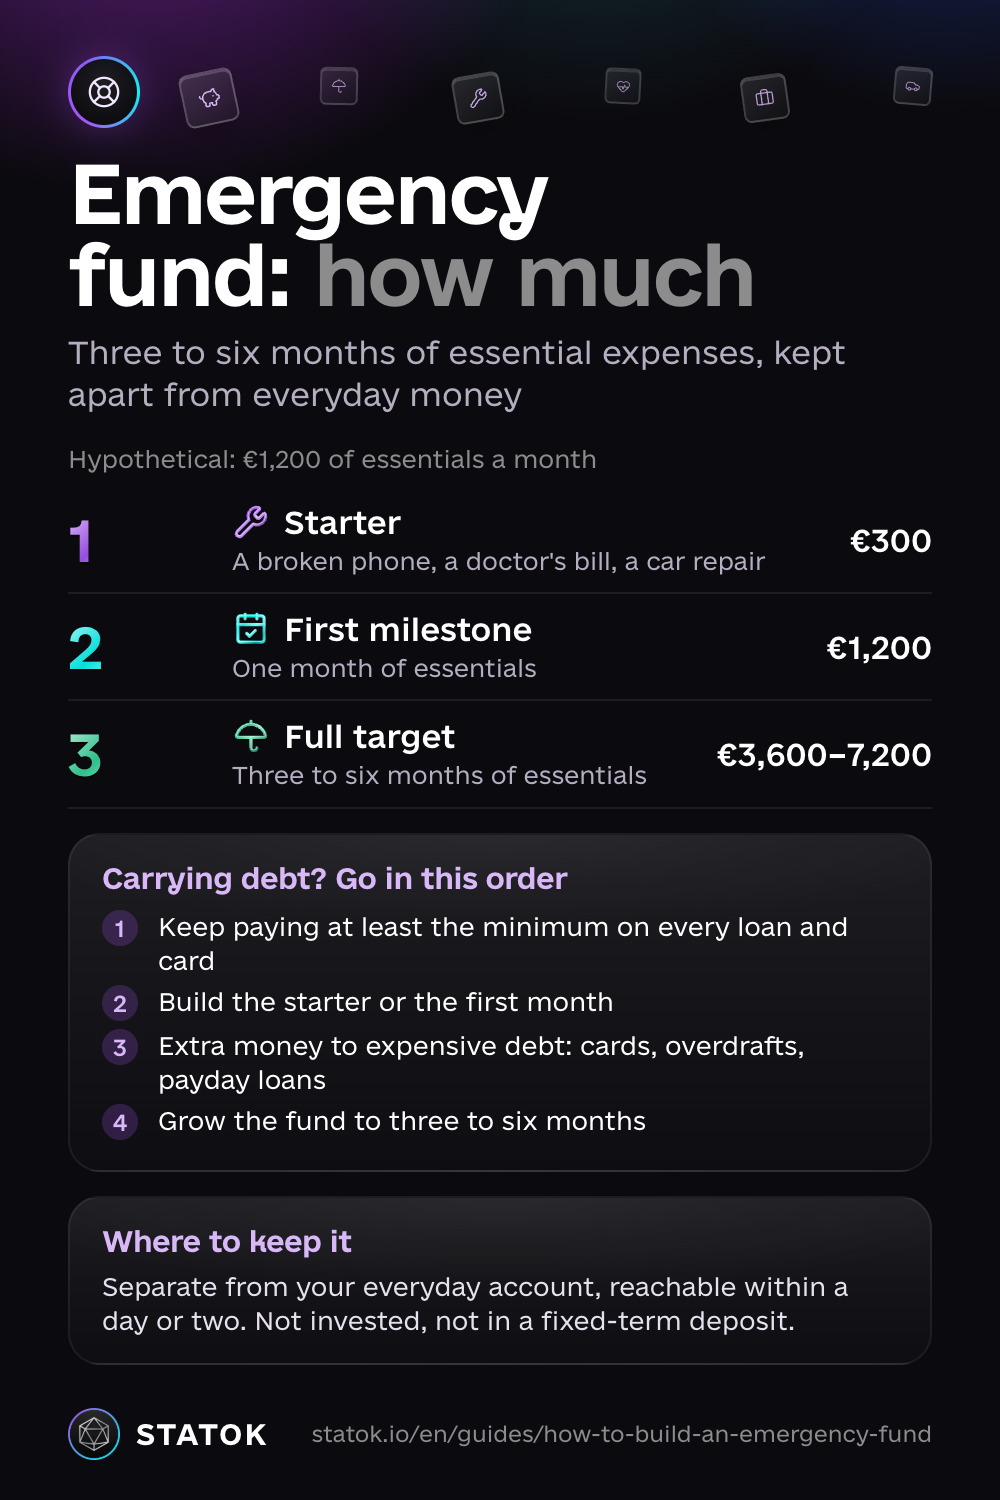
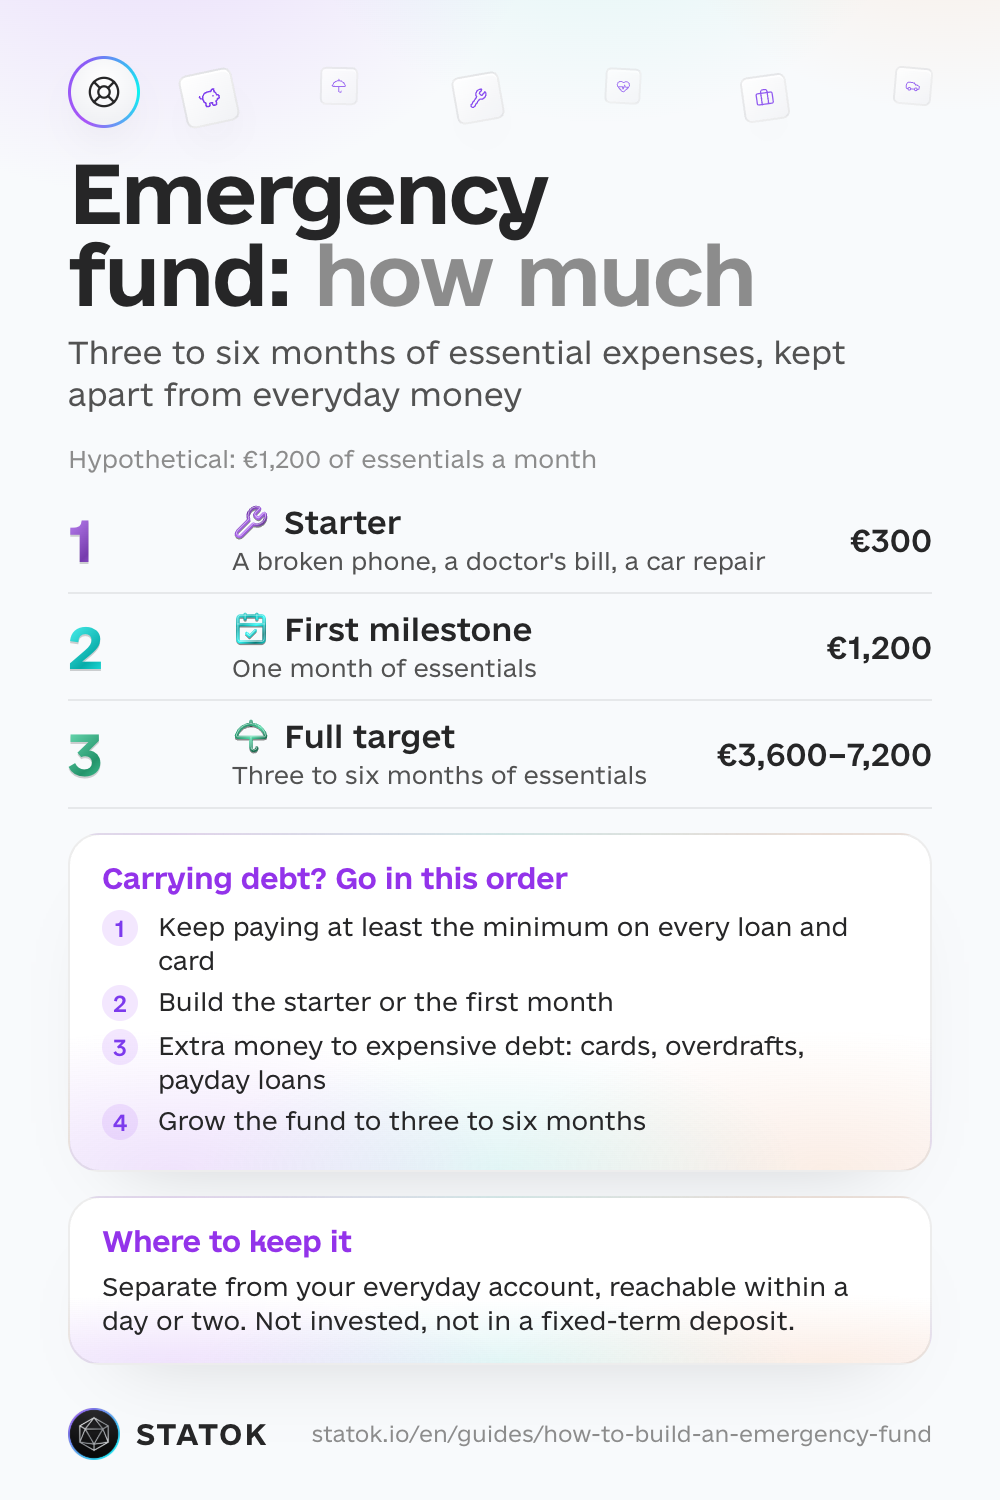
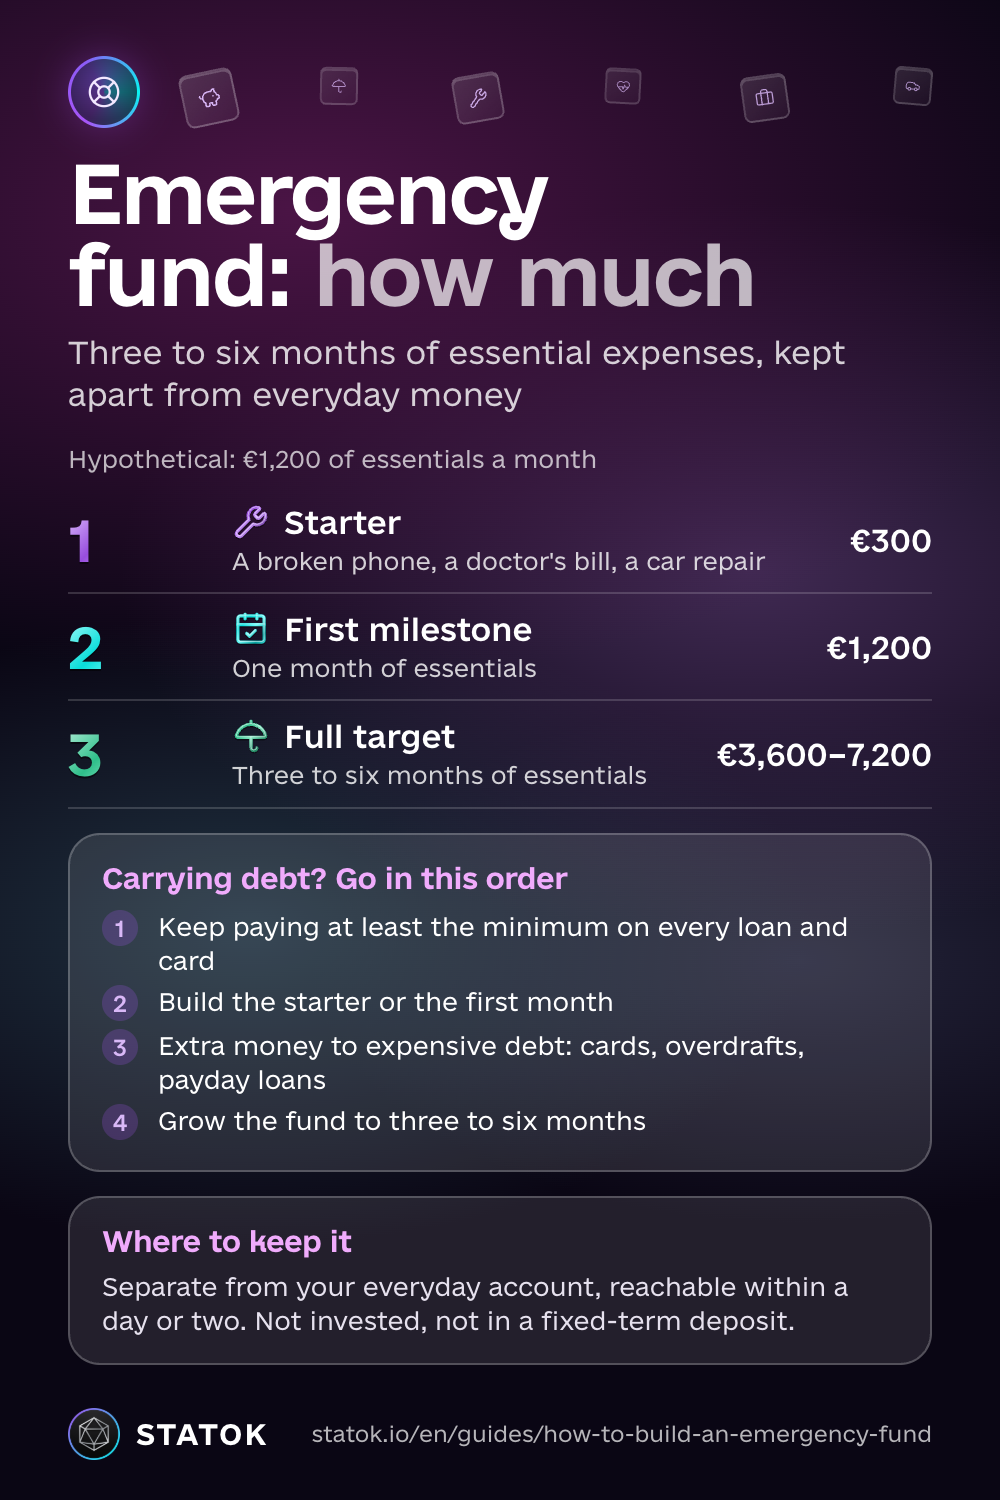
Nu trebuie să-l strângi dintr-odată. Începe cu o lună de cheltuieli de bază, sau cu o sumă de pornire mai mică dacă deocamdată e prea mult, pune deoparte o sumă fixă din fiecare salariu și pune la loc ce folosești. Un exemplu inventat: dacă cheltuielile de bază sunt lei3,000 pe lună, primul obiectiv e lei3,000, iar fondul complet, între lei9,000 și lei18,000.
Cât ar trebui să fie fondul de urgență
Pasul 1. Adună cheltuielile de bază pe o lună
Socotește doar ce ar trebui să plătești și dacă mâine n-ai mai avea venit: chiria sau rata la casă, întreținerea și utilitățile, mâncarea, drumul la serviciu, telefonul și internetul, asigurările, ratele minime la datorii, medicamentele și grădinița sau bona. Lasă deoparte dorințele: restaurante, streaming, vacanțe.
Dacă nu știi cifra, uită-te pe extrasul de luna trecută sau notează-ți cheltuielile o lună-două. Uite cum ții evidența cheltuielilor fără să tastezi totul.
Pasul 2. Alege pe câte luni
Trei luni ajung de obicei dacă ai salariu fix și în casă nu depindeți de un singur venit. Țintește la șase sau mai multe dacă veniturile tale sunt neregulate (PFA, comisioane, muncă sezonieră), ești singurul care câștigă bani, ai pe cineva în întreținere sau în domeniul tău se găsește greu de lucru.
Unele sfaturi socotesc în salarii, altele în cheltuieli. Cheltuielile sunt o măsură mai bună: fondul trebuie să-ți plătească facturile, nu să-ți înlocuiască tot salariul. Plus că iese o sumă mai mică, cu care e mai ușor să începi.
Pasul 3. Înmulțește
Revenim la exemplul inventat cu lei3,000 cheltuieli de bază pe lună:
| Etapă | Ce acoperă | Sumă |
|---|---|---|
| Suma de pornire | Un telefon stricat, dentistul, o reparație la mașină | lei600 |
| Primul obiectiv | O lună de cheltuieli de bază | lei3,000 |
| Fondul complet | Trei până la șase luni | Între lei9,000 și lei18,000 |
Cum construiești un fond de urgență când rămâne puțin
Întâi o lună. Șase luni de cheltuieli sună imposibil, și de asta mulți nici nu încep. O lună e deja o etapă reală. Dacă și asta e departe, începe cu suma de pornire: cât să plătești un telefon stricat sau o reparație fără să te împrumuți.
Întâi economisești, apoi cheltuiești. Pune banii deoparte în ziua de salariu, nu la final de lună, când nu mai rămâne nimic. Un transfer automat în contul de economii, dacă banca îți permite, te scapă de grija de a ține minte. Cu lei250 pe lună, prima lună de cheltuieli se strânge în aproximativ un an. E normal: mai bine puțin, dar des, decât mult, dar rar.
Adaugă banii în plus. Un bonus, al treisprezecelea salariu, banii primiți înapoi de la ANAF, bani primiți cadou. Chiar și o parte din ei grăbește fondul.
Găsește banii în bugetul tău. Cel mai ușor e la abonamentele pe care nu le mai folosești: uite cum găsești și anulezi abonamentele uitate. Dacă îți împarți salariul după regula 50/30/20, fondul de urgență vine primul în cei 20% pentru economii.
Dacă după cheltuielile de bază nu rămâne nimic, nu tăia din chirie, mâncare sau facturi ca să economisești. Pune fondul pe pauză, uită-te întâi pe buget și cere ajutor gratuit (linkurile sunt mai jos) dacă gaura apare în fiecare lună. Când apare din nou puțin loc, chiar și lei20 pe săptămână construiesc obiceiul.
Fond de urgență sau întâi datoriile?
Dacă ai datorii, mergi în ordinea asta:
- Plătește mereu cel puțin rata minimă la fiecare credit și card. O rată întârziată aduce penalități și poate ajunge în evidențele Biroului de Credit.
- Strânge suma de pornire sau prima lună, ca următorul neprevăzut să nu meargă pe card și să nu crească datoria.
- Apoi banii în plus merg la datoriile scumpe: cardul de credit, descoperitul de cont, creditele de la IFN-uri și plățile în rate de tip „cumperi acum, plătești mai târziu” la care ai rămas în urmă. Dobânzile lor costă de obicei mai mult decât aduc economiile, iar plata minimă le lasă să curgă mai departe. Metoda bulgărelui de zăpadă sau avalanșă te ajută să alegi ce datorie achiți prima.
- Apoi crește fondul la trei până la șase luni, economisește pentru obiective și abia după aceea gândește-te la investiții.
Ai deja restanțe sau nu mai poți plăti? Vorbește cu banca înainte de scadență și nu lua alt credit ca să acoperi gaura. Pentru o problemă cu banca sau cu un IFN poți depune gratuit o cerere de soluționare amiabilă pe platforma SAL a ANPC, iar materiale de educație financiară găsești la BNR.
Unde ții fondul de urgență
- Separat de contul de zi cu zi, ca să nu-l cheltui din greșeală. Merge și un al doilea cont la banca ta.
- Disponibil în una-două zile și fără riscul să pierzi din el: un cont de economii din care poți retrage oricând, în lei, la o bancă ale cărei depozite sunt garantate de Fondul de Garantare a Depozitelor Bancare.
- Nu în investiții. Acțiunile și fondurile pot scădea exact când ai nevoie de bani, de exemplu într-o criză în care îți pierzi și locul de muncă. Fondul trebuie să fie acolo, nu să aducă randament.
- Nu blocat într-un depozit la termen pe care nu-l poți lichida înainte de scadență fără să pierzi dobânda.
- Nu tot cash în casă. O sumă mică acasă e în regulă, dar banii cash se pot pierde sau pot fi furați. Grosul ține-l într-un cont.
Ce e o urgență și cum refaci fondul
Da: pierderea sau scăderea venitului, cheltuieli medicale urgente, o reparație de care nu poți scăpa (centrala, frigiderul, mașina cu care mergi la serviciu), un drum pe care nu-l poți evita, cum ar fi o problemă în familie.
Nu: reduceri, concedii, cadouri și plățile anuale pe care le vezi venind, ca RCA-ul, impozitul pe mașină sau rechizitele. Nu sunt urgențe, sunt cheltuieli neregulate. Fă-le o țintă separată și pune deoparte puțin în fiecare lună.
După ce folosești fondul, refacerea lui vine înaintea altor obiective, în același ritm din fiecare salariu. Verifică suma țintă o dată pe an și de fiecare dată când se schimbă chiria, familia sau venitul.
Cum face STATOK asta
Să ții minte cheltuielile de bază, să urmărești un cont separat și să nu uiți să pui bani la fiecare salariu e mult de ținut în cap. În STATOK ai totul într-un singur loc.
- O țintă pentru fond. În fila Control, apasă + la capătul rândului Ținte (sau Setează primul obiectiv, dacă nu ai încă niciunul), dă-i un nume și la Sumă țintă trece cheltuielile de bază înmulțite cu numărul de luni ales. Dacă adaugi o dată, ținta îți arată dacă ești Conform planului sau În urma planului.
- Progres care urmează soldul real. În același formular, alege la Cont asociat contul separat în care stă fondul. Progresul se mișcă odată cu soldul acelui cont, fără actualizări manuale. Dacă în cont sunt și alți bani, poți număra doar o parte din sold.
- Mementouri și praguri. La „Amintește-mi să contribui” alege un memento săptămânal, la două săptămâni sau lunar, după cum îți vine salariul. Dacă ai notificările pornite, STATOK te anunță și la 25%, 50% și 75%, și când atingi ținta.
- O verificare rapidă. În fila Aura, Sănătate financiară are rândul Rezervă în conturi: pentru câte luni de cheltuieli ți-ar ajunge banii în ritmul de acum. Compară banii din toate conturile cu cheltuielile totale medii din ultimele trei luni, deci e un reper aproximativ, nu ținta ta calculată din cheltuielile de bază. E gratuit și are nevoie de aproximativ o lună de tranzacții.
Cifra de la pasul 1 vine din înregistrările tale, iar pe acestea nu trebuie să le tastezi: notează cheltuielile vocal, cu poza bonului, importând extrasul în Excel, CSV sau PDF, ori lasă aplicația Scurtături să înregistreze plățile cu iPhone-ul și notificările de la bancă (iOS 27). Planul gratuit limitează numărul de ținte, la fel și înregistrările vocale, scanările și importurile; în Pro totul e nelimitat.
Ce să citești mai departe
- Regula 50/30/20: unde intră fondul de urgență când îți împarți salariul.
- Cât pot cheltui pe zi: o sumă pe zi care ține cheltuielile curente departe de fond.
- Evidența cheltuielilor: înregistrările din care iese suma cheltuielilor de bază.
- Cum calculezi averea netă: fondul de urgență este de obicei primul activ real din acest calcul.
Salvează ghidul