Ile mogę wydać dziennie? Policz swój limit na dziś
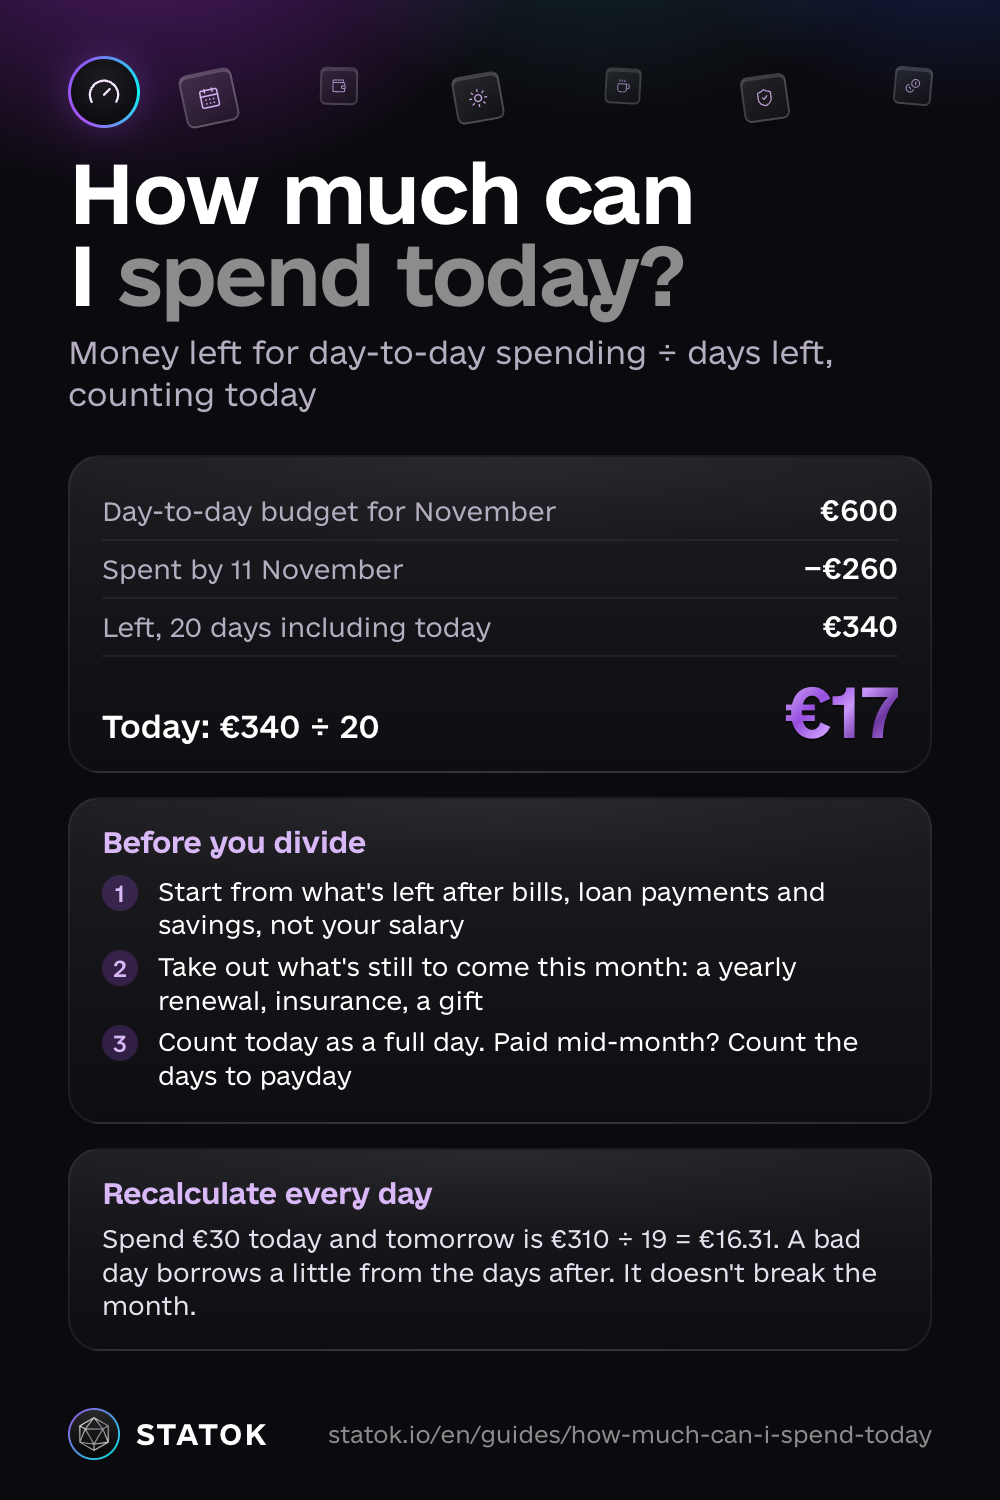
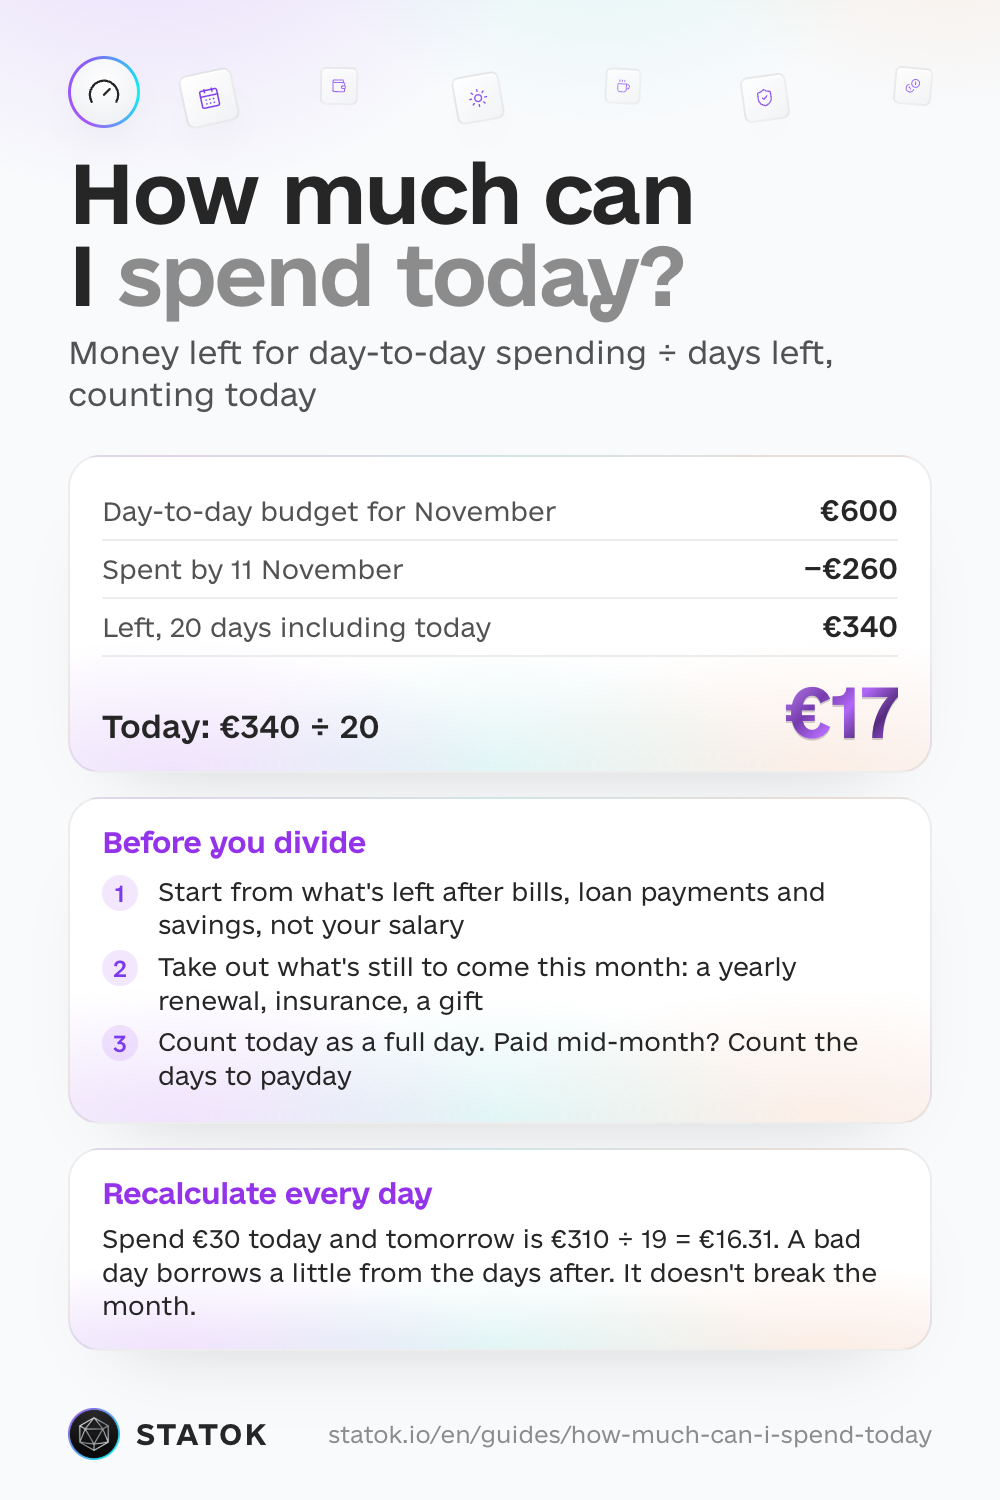
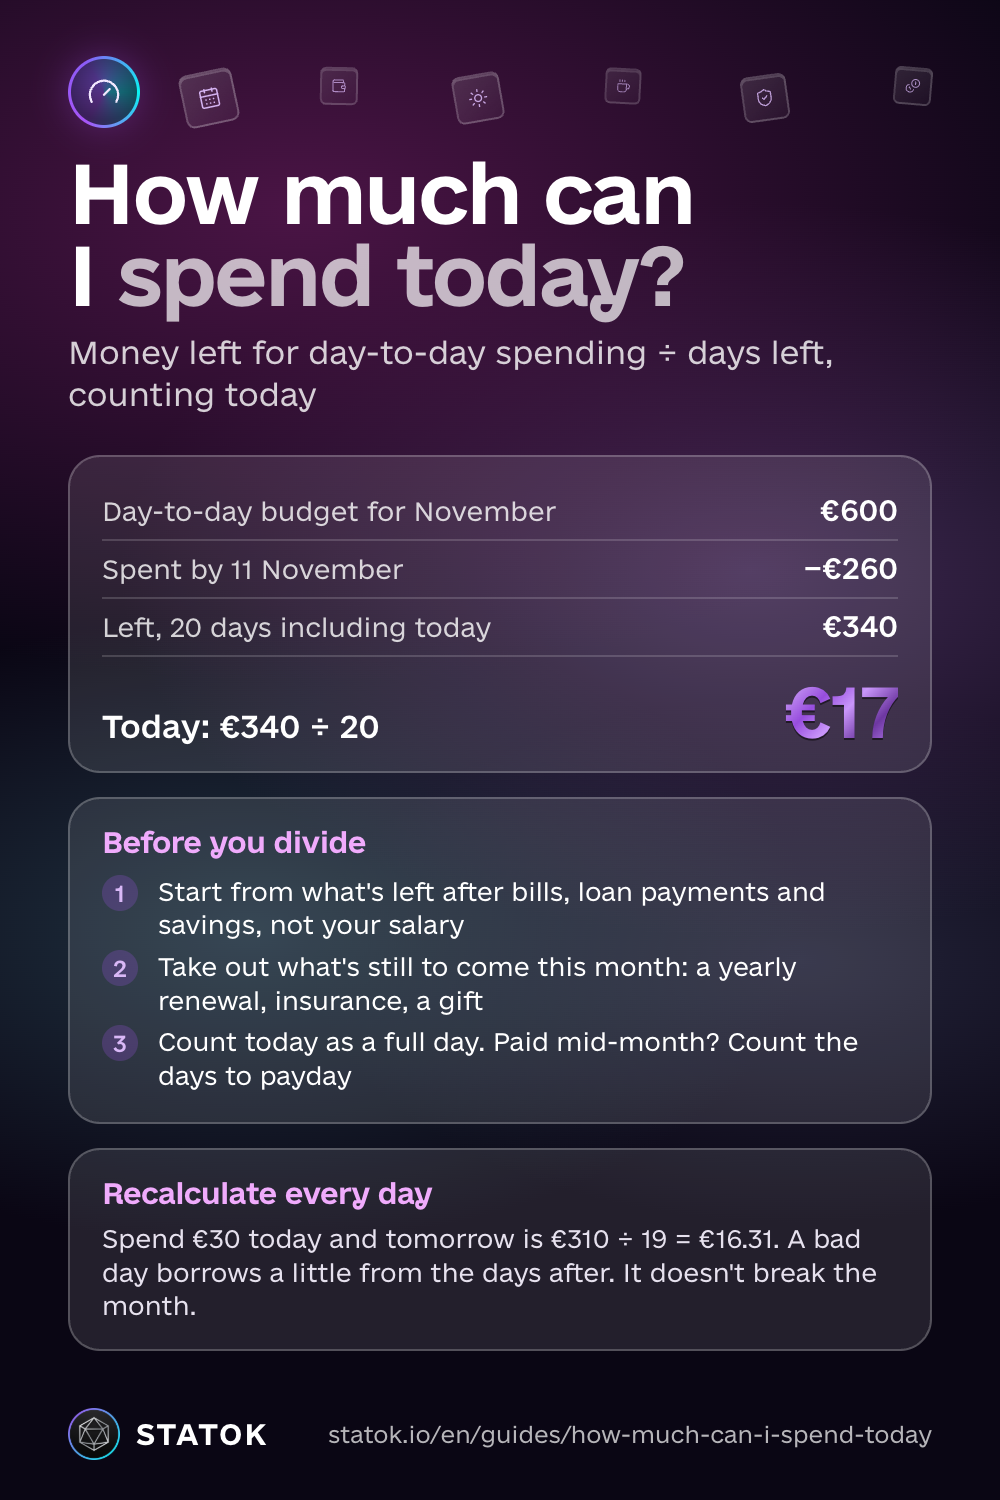
Ile mogę wydać dziennie? Weź pieniądze, które zostały ci w tym miesiącu na bieżące wydatki, i podziel je przez liczbę dni, które zostały, licząc dzisiejszy. Załóżmy, że na bieżące wydatki w listopadzie masz zł2,000, a do 11 listopada wydałeś już zł860. Zostaje zł1,140 i 20 dni razem z dzisiejszym: zł1,140 ÷ 20 = zł57 na dziś.
Ta kwota liczy się od nowa każdego dnia, z tego, co faktycznie zostało. Wydasz dziś mniej, a jutrzejsza kwota trochę urośnie. Wydasz więcej, a się zmniejszy. Jeśli codziennie trzymasz się nowej kwoty, miesiąc i tak zamkniesz w budżecie, i o to właśnie chodzi.
Jak policzyć, ile możesz wydać dziennie
Krok 1. Zacznij od pieniędzy, które naprawdę możesz wydać
Nie zaczynaj od wypłaty. Zacznij od tego, co zostaje po stałych opłatach, ratach i oszczędzaniu. Wymyślony przykład: zł6,000 na rękę, zł3,200 na czynsz, media, telefon i ratę kredytu, zł800 na oszczędności. Zostaje zł2,000 na całą resztę: zakupy spożywcze, kawę, dojazdy, wyjścia. Jeśli nie masz jeszcze budżetu, zasada 50/30/20 pomoże ci ustalić wielkość tej części.
Jeśli zł800 na oszczędności to na razie za dużo, zacznij od dowolnej kwoty, choćby zł50, i najpierw zbieraj małą poduszkę finansową. Dobry pierwszy cel to jeden miesiąc niezbędnych wydatków. Jeśli po stałych opłatach nic nie zostaje, odłóż oszczędzanie na później i zajrzyj niżej: co zrobić, gdy kwota na dzień jest za mała.
Masz dług na karcie kredytowej albo debet? Gdy masz już pierwszą poduszkę, nadwyżki kieruj najpierw na jego spłatę, a dopiero potem na inne cele: odsetki zwykle kosztują więcej, niż dają oszczędności.
Krok 2. Odejmij to, co jeszcze zejdzie w tym miesiącu
Spójrz do końca miesiąca. Wszystko, co nie jest jeszcze zapłacone i nie siedzi już w stałych opłatach, trzeba odjąć przed dzieleniem: roczną subskrypcję, która odnawia się w tym miesiącu, ubezpieczenie auta, prezent urodzinowy. Jeśli 25. zejdzie zł40 za roczny abonament, odejmij to najpierw: zł1,100 ÷ 20 = zł55 dziennie, a nie zł57. Najłatwiej zapomnieć o subskrypcjach, więc raz w roku znajdź i anuluj subskrypcje, o których zapomniałeś.
Krok 3. Podziel przez dni, które zostały, licząc dzisiejszy
Dzisiejszy dzień licz jako pełny. 11 listopada do końca miesiąca zostaje 20 dni, a nie 19. Liczy się jednak dzień wypłaty. Przy umowie o pracę Kodeks pracy (art. 85 § 2) pozwala wypłacić pensję nawet w ciągu pierwszych 10 dni kolejnego miesiąca. Jeśli dostajesz ją np. 10., dziel przez dni do następnej wypłaty, a nie do końca miesiąca. Tyle muszą wystarczyć pieniądze.
Cały przykład
- Na bieżące wydatki w listopadzie: zł2,000
- Wydane do 11 listopada: zł860
- Zostało: zł1,140 na 20 dni razem z dzisiejszym
- Dziś: zł1,140 ÷ 20 = zł57
Zauważ: zł2,000 ÷ 30 dałoby około zł66 dziennie. Wydajesz trochę szybciej, niż planowałeś, więc dzisiejsza kwota jest niższa. Właśnie po to jest ten wzór.
Dlaczego ta kwota zmienia się codziennie
Zawsze licz od tego, co zostało, a nie od pierwotnej kwoty dziennej. Powiedzmy, że dziś wydasz zł100. Jutro będziesz mieć zł1,040 na 19 dni: zł1,040 ÷ 19 = zł54.73. Jeśli wydasz tylko zł40, jutro wyjdzie zł1,100 ÷ 19 = zł57.89.
Jeden drogi dzień nie psuje miesiąca. Pożycza po trochu od każdego z kolejnych dni, a wzór sam rozkłada tę różnicę. Nie ma powodu rzucać budżetu przez jeden nieudany wtorek.
Oszczędny dzień działa odwrotnie: nadwyżka przechodzi dalej i kwota na kolejne dni lekko rośnie. Zdecyduj z góry, na co ją przeznaczysz, na kolację w weekend czy od razu do poduszki finansowej.
Dlaczego stałe opłaty trzeba odjąć najpierw? Amerykańskie badanie danych z transakcji w aplikacji finansowej (Science, 2014) pokazało, że w dniu wpływu pensji łączne wydatki rosną o około 70%, głównie dlatego, że wtedy schodzą zaplanowane rachunki. Jeśli zostawisz je w kwocie dziennej, w pierwszych dniach po wypłacie będzie ci się wydawać, że masz dużo więcej pieniędzy, niż masz naprawdę.
Co zrobić, gdy kwota na dzień nie wystarcza do życia
Czasem wzór daje kwotę, która nie wystarcza nawet na jedzenie i dojazd do pracy, albo pieniądze kończą się kilka dni przed wypłatą. To nie porażka budżetu, po prostu pieniądze nie starczają do wypłaty. Liczy się kolejność:
- Najpierw to, co niezbędne. Z tego, co zostało, odłóż na jedzenie i dojazdy do pracy aż do wypłaty. Na resztę idzie dopiero to, co zostanie potem.
- Tnij to, bez czego się obejdziesz, a nie rachunki. Ogranicz wydatki dodatkowe i na jakiś czas zmniejsz oszczędzanie. Czynsz, media i co najmniej minimalne raty kredytów i karty płać dalej.
- Nie pożyczaj, żeby dotrwać do wypłaty. Chwilówka, debet w koncie czy „kup teraz, zapłać później” na zakupy spożywcze kosztują odsetki albo opłaty i zmniejszają kwotę na kolejny miesiąc.
- Odezwij się do wierzyciela przed terminem płatności. Bank, wynajmujący czy dostawca prądu często mogą rozłożyć płatność na raty albo ją przesunąć, ale zwykle tylko wtedy, gdy zgłosisz się wcześniej.
- Skorzystaj z bezpłatnej pomocy. W nieodpłatnym poradnictwie obywatelskim pomogą ci ułożyć plan wyjścia z długów. Punkty i zapisy znajdziesz na stronie Nieodpłatna pomoc prawna. Jeśli pracodawca spóźnia się z pensją, możesz to zgłosić do Państwowej Inspekcji Pracy.
Najczęstsze błędy
Dzielenie całej pensji przez 30
Pensja zł6,000 ÷ 30 to zł200 dziennie. W przykładzie prawdziwa kwota to zł57. Czynsz, rachunki i oszczędności zabierają większość pensji, zanim kupisz pierwszą kawę, więc taki prosty rachunek jest zdecydowanie zbyt optymistyczny.
Zapominanie o wydatkach nieregularnych i rocznych
Ubezpieczenia, dentysta, prezenty, roczna subskrypcja. Nie pojawiają się co miesiąc, więc brakuje ich w budżecie liczonym z pamięci. Prowadź krótką listę i sprawdzaj ją w kroku 2.
Liczenie do końca miesiąca, gdy wypłata przychodzi innego dnia
Jeśli pensja wpływa 10., pieniądze na koncie muszą wystarczyć do 10., a nie do 30. Licz dni do wypłaty.
Wrzucanie dużego planowanego zakupu do kwoty dziennej
Nowy laptop czy wakacje to nie bieżące wydatki. Daj im osobny budżet albo cel oszczędnościowy, bo inaczej przez całe tygodnie będą zjadać twoją kwotę dzienną.
Limit dzienny, tygodniowy czy miesięczny?
Kwota dzienna sprawdza się przy równych wydatkach: jedzenie, kawa, dojazdy. Jeśli wydajesz zrywami, na przykład robisz jedne duże zakupy w sobotę, lepiej pasuje limit tygodniowy. Wzór jest ten sam: pieniądze, które zostały na tydzień ÷ dni do końca tygodnia. Wiele osób łączy jedno z drugim: limit tygodniowy na zakupy spożywcze i kwotę dzienną na resztę.
Jak to robi STATOK
STATOK robi za ciebie krok 3, codziennie: pokazuje, ile możesz dziś wydać. Ustaw budżet miesięczny, tygodniowy albo dzienny, jeden na wszystkie wydatki albo osobne na kategorie, takie jak zakupy spożywcze, jedzenie na mieście i transport. Na ekranie głównym pojawi się Dziś możesz wydać z kwotą dostępną dziś. Liczone jest tak jak w tym poradniku: dla każdego budżetu to, co zostało na początku dnia, dzielone przez dni do końca jego okresu, łącznie z dzisiejszym, minus to, co już dziś wydałeś. Pasek pod kwotą zapełnia się, gdy wydajesz. Jeśli przekroczysz kwotę, kafelek pokaże Dziś ponad plan.
Co warto wiedzieć:
- Kwota bierze się tylko z twoich budżetów. STATOK nie patrzy na saldo konta i nie odejmuje nadchodzących rachunków. Kroki 1 i 2 zrób przy ustawianiu limitów. Jeden budżet na wszystkie wydatki liczy każdy wydatek, także czynsz, więc dobierz limit odpowiednio. Budżety na kategorie bieżących wydatków zostawiają czynsz poza rachunkiem.
- Okresy trzymają się kalendarza. Budżet miesięczny trwa od 1. do ostatniego dnia miesiąca, tygodniowy od poniedziałku do niedzieli. Jeśli wypłatę dostajesz 10., lepiej pasuje budżet tygodniowy.
- Na ekranie głównym ta kwota jest domyślnie na pierwszym miejscu, gdy tylko masz budżet. Jeśli to zmieniłeś, przycisk ⇄ otwiera Pokaż najpierw, gdzie Na dziś przywraca tę kwotę.
- Szczegóły są w Kontroli. Dotknij kafelka, a otworzy się zakładka Kontrola. Każdy budżet pokazuje tam swoją kwotę Możesz wydać, a podsumowanie pokazuje tempo, na przykład „zł57 dziennie”.
- Rachunki mają swoje miejsce. Kontrola → Rachunki pokazuje, co zejdzie w ciągu najbliższych 7 dni, a Kalendarz każdą datę płatności. To pomaga w kroku 2. Do budżetów te płatności liczą się dopiero wtedy, gdy zostaną zapłacone.
Kwota jest tak dokładna, jak twoje zapisy. W STATOK możesz kontrolować wydatki bez ręcznego wpisywania: głosem, skanując paragon albo importując wyciąg w Excelu, CSV lub PDF. Płatności Apple Pay i powiadomienia z banku (iOS 27) mogą też trafiać do aplikacji przez Skróty. Budżety i kwota na dziś są w planie Free; Free ma limity wpisów głosowych, skanów i importów, Pro jest bez limitów.
Czytaj dalej
- Zasada 50/30/20: jak podzielić pensję, zanim policzysz kwotę dzienną.
- Jak kontrolować wydatki: nawyk, bez którego dzisiejsza kwota się nie zgadza.
- Jak znaleźć i anulować subskrypcje: płatności, które wkradają się do kroku 2.
Zapisz poradnik