Zasada 50/30/20: jak podzielić wypłatę i sprawdzić efekt
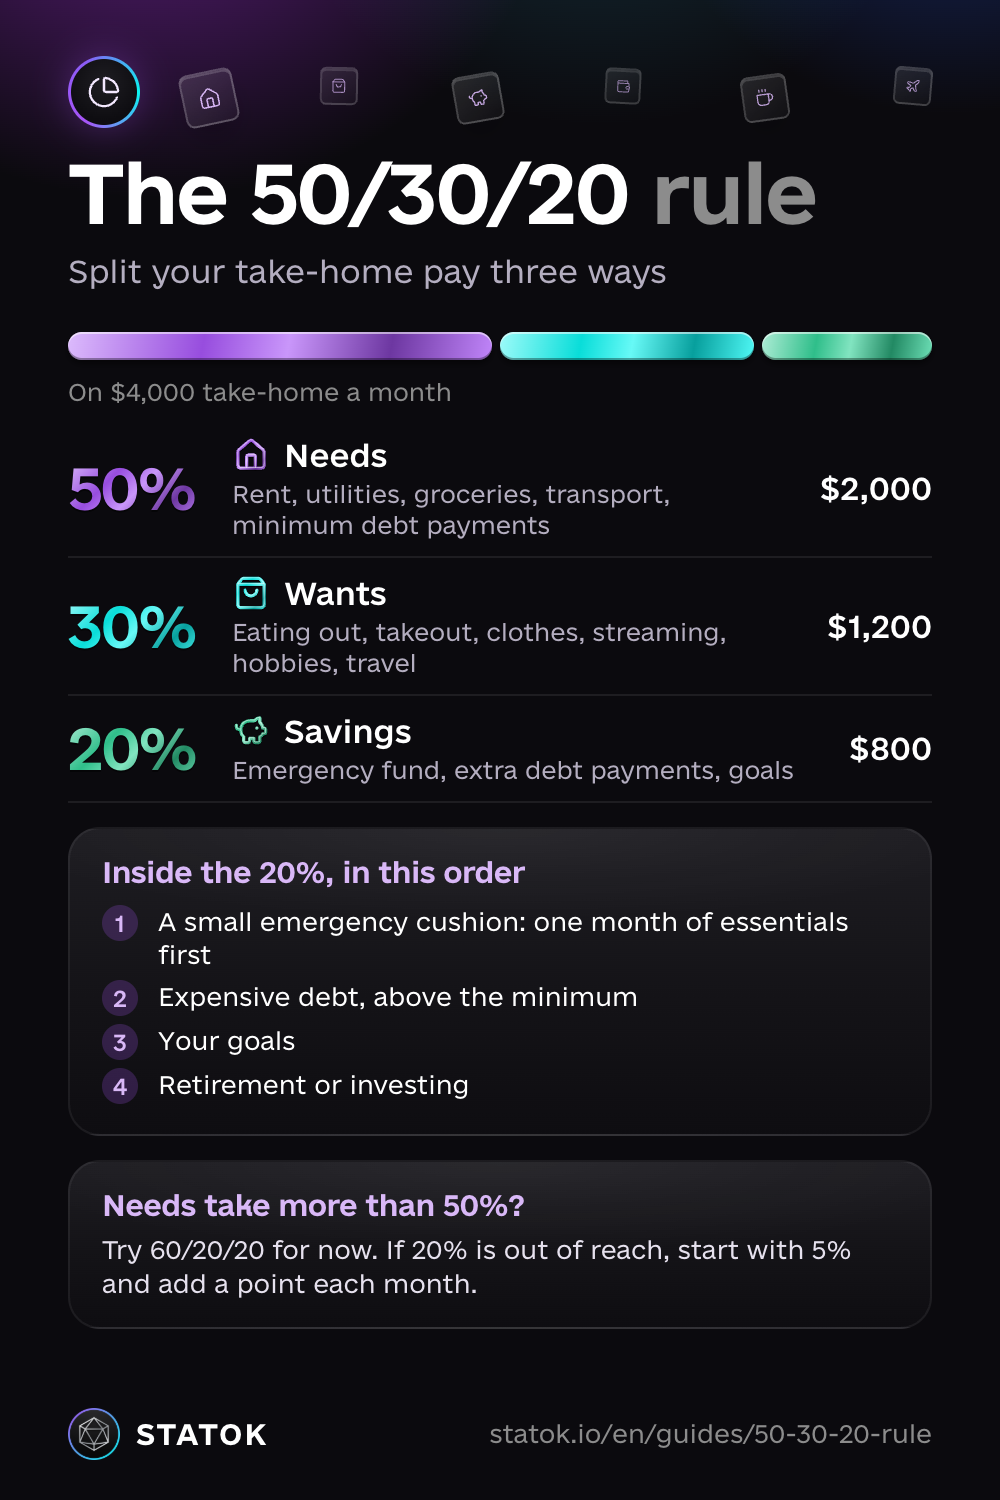
Zasada 50/30/20 dzieli wypłatę netto na trzy części: 50% na potrzeby, 30% na przyjemności, czyli zachcianki, i 20% na oszczędności i spłatę długów. Liczysz od kwoty, która faktycznie wpływa na konto, czyli „na rękę”, a nie od brutto z umowy. Spopularyzowały ją Elizabeth Warren i Amelia Warren Tyagi w książce All Your Worth (2005).
Załóżmy, że dostajesz zł6,000 na rękę:
| Część | Udział | Miesięcznie |
|---|---|---|
| Potrzeby | 50% | zł3,000 |
| Przyjemności | 30% | zł1,800 |
| Oszczędności | 20% | zł1,200 |
Samo liczenie jest proste. Najwięcej daje drugi krok: porównanie tych kwot z tym, na co naprawdę poszły pieniądze w zeszłym miesiącu.
Co jest potrzebą, a co przyjemnością
Potrzeby to wydatki, których nie da się szybko uciąć: czynsz lub rata kredytu hipotecznego, rachunki za prąd, gaz i wodę, zakupy spożywcze, dojazdy do pracy, ubezpieczenia, abonament za telefon i raty kredytów.
Przyjemności umilają życie, ale mogą poczekać miesiąc: restauracje, jedzenie na dowóz, ubrania ponad potrzebę, wyjścia, wyjazdy, większość subskrypcji.
Oszczędności to poduszka finansowa, pieniądze na cel i wszystko, co nadpłacasz ponad ratę.
W tych 20% trzymaj się kolejności: najpierw mała poduszka finansowa (na start jeden miesiąc wydatków na potrzeby, potem trzy do sześciu), potem szybsza spłata drogich długów, jak karta kredytowa, debet czy chwilówka (metoda kuli śnieżnej czy lawinowa pomaga wybrać, który dług najpierw), potem cele, a dopiero na końcu inwestowanie. Nadpłata kredytu hipotecznego może poczekać, aż poduszka będzie gotowa.
Przypadki sporne
- Kredyty i raty 0%. Rata z harmonogramu to potrzeba, także rata 0% za telefon czy pralkę. Nadpłata liczy się do 20%.
- Subskrypcje. Internet i telefon to potrzeby. Streaming, muzyka i aplikacje to przyjemności, i to zwykle najprostsze miejsce, żeby odzyskać trochę pieniędzy. Zobacz, jak znaleźć i anulować zapomniane subskrypcje.
- Prezenty i darowizny. Zasada ich nie przewiduje. Bierz je z przyjemności albo odkładaj stałą kwotę w dniu wypłaty i dopiero resztę dziel na 50/30/20. Ważne, żeby trzymać się jednego sposobu.
Zasada 50/30/20 w praktyce: policz na swojej pensji
- Weź kwotę, która faktycznie wpływa na konto. Jeśli masz kilka źródeł dochodu, zsumuj je.
- Pomnóż przez 0,5, 0,3 i 0,2. Przy zł4,800 na rękę wychodzi zł2,400, zł1,440 i zł960.
- Zsumuj stałe opłaty. Czynsz, rachunki, jedzenie, dojazdy i raty. Jeśli mieszczą się w pierwszej kwocie, plan jest realny. Jeśli nie, przejdź do części o tym, co zrobić, gdy potrzeby zjadają ponad 50%.
Sprawdź, jak naprawdę wyglądał twój ostatni miesiąc
Potrzebujesz do tego wydatków z ostatnich 30 dni. Jeśli jeszcze ich nie zapisujesz, zacznij od kontrolowania wydatków i wróć tu za miesiąc.
- Przejrzyj każdy wydatek z ostatnich 30 dni i oznacz go: potrzeba, przyjemność czy oszczędność.
- Policz, jaki procent dochodu z tych samych 30 dni zabrała każda część.
- Znajdź część najbardziej oddaloną od celu i zmień jedną rzecz.
Często wychodzi, że przyjemności to 40%, a oszczędności prawie zero. To nie porażka, tylko punkt startowy. Teraz wiesz, którą liczbę ruszyć.
Gdy potrzeby zjadają ponad 50%
W Warszawie czy Krakowie sam najem mieszkania potrafi zabrać połowę przeciętnej pensji na rękę. Wtedy 50/30/20 w czystej postaci się nie sprawdzi i nic w tym złego: proporcje można dopasować.
Najpierw jednak sprawdź, co w potrzebach jest naprawdę stałe. Abonament komórkowy i internet często da się obniżyć jednym telefonem do operatora, OC można zmienić przy odnowieniu polisy, a bilet miesięczny zwykle wychodzi taniej niż dojazdy autem. Bierz jedną pozycję na miesiąc. Czynsz to największa dźwignia, ale najwolniejsza: współlokator albo tańsza dzielnica przy następnej przeprowadzce.
60/20/20 jako rozwiązanie przejściowe
Daj potrzebom 60%, przyjemnościom 20%, a oszczędności zostaw na 20%. Przy zł6,000 to zł3,600, zł1,200 i zł1,200. Gdy pensja wzrośnie albo czynsz spadnie, wracaj w stronę 50/30/20.
Jeśli potrzeby zabierają nawet więcej niż 60%, najpierw je pokryj i odkładaj, ile się da, choćby zł50 miesięcznie. Jeśli pensja nie wystarcza już na czynsz i raty albo masz już zaległość, nie bierz kolejnej pożyczki na łatanie dziury. Bezpłatną pomoc, także w sprawach zadłużenia, dają punkty nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego, a w sporze z bankiem pomaga Rzecznik Finansowy.
Najpierw odłóż, potem wydawaj
Ustaw zlecenie stałe na konto oszczędnościowe tuż po wypłacie, gdy czynsz, rachunki i raty są już zapłacone, a zanim wydasz coś na przyjemności. Resztę dziel między potrzeby i przyjemności bez liczenia każdego procenta. Jeśli 20% to na razie za dużo, zacznij od 5% i co miesiąc dokładaj jeden punkt.
Żeby pieniądze na przyjemności nie skończyły się w pierwszym tygodniu, zamień je na kwotę dzienną. Zobacz, ile możesz wydać dziennie i jak to policzyć.
Jak to robi STATOK
W aplikacji STATOK znajdziesz gotową kartę Reguła 50/30/20. Na czacie z Aurą otwórz Narzędzia Aury i wybierz 50/30/20. Karta pokazuje dochód z ostatnich 30 dni, jaki udział miały Potrzeby, Zachcianki (czyli przyjemności) i Oszczędności na tle celu, jak zmienił się każdy udział w porównaniu z poprzednimi 30 dniami i które kategorie ważą najwięcej w każdej części. Karta działa też w darmowym planie. Jeśli poprosisz Aurę o wyjaśnienie na czacie, to liczy się jako wiadomość do Aury, a tych w darmowym planie jest ograniczona liczba dziennie, w Pro bez limitu.
Domyślne kategorie są już przypisane: Jedzenie, Transport, Czynsz i rachunki, Zdrowie, Edukacja, Zwierzęta i Usługi ogólne trafiają do potrzeb, a Restauracje, Zakupy, Rozrywka, Higiena i uroda oraz Podróże do zachcianek. Darowizny i pomoc, Przelewy oraz Inne zostają z boku, w sekcji Wyjątki poza regułą. Własne kategorie z tej listy przypiszesz do części jednym dotknięciem. Oszczędności to to, co zostaje z dochodu po wydatkach, plus kategorie, które przypiszesz do oszczędności.
Dwa warunki: STATOK potrzebuje zapisanego dochodu, bez niego nie ma czego dzielić. A jeśli większość wydatków jest poza regułą, karta uprzedzi, że udziały są przybliżone.
Nie musisz wpisywać każdego zakupu: zapisuj wydatki głosem, zdjęciem paragonu, importem wyciągu albo przez płatności iPhonem i powiadomienia z banku (iOS 27) w aplikacji Skróty. Na swoje 20% załóż cel w zakładce Cele i w polu „Przypominaj mi o wpłacie” wybierz Co miesiąc (w darmowym planie liczba celów jest ograniczona).
Czytaj dalej
- Poduszka finansowa: pierwsze, na co idzie twoje 20%.
- Ile mogę wydać dziennie: jak zamienić 30% na przyjemności w kwotę na dzień.
- Jak kontrolować wydatki: 30 dni zapisów, żeby sprawdzić, jak naprawdę dzielisz pensję.
- Jak obliczyć wartość netto majątku: to część budżetu na oszczędności z czasem powiększa tę liczbę.
Zapisz poradnik