Fondo de emergencia: cuánto ahorrar y cómo crearlo
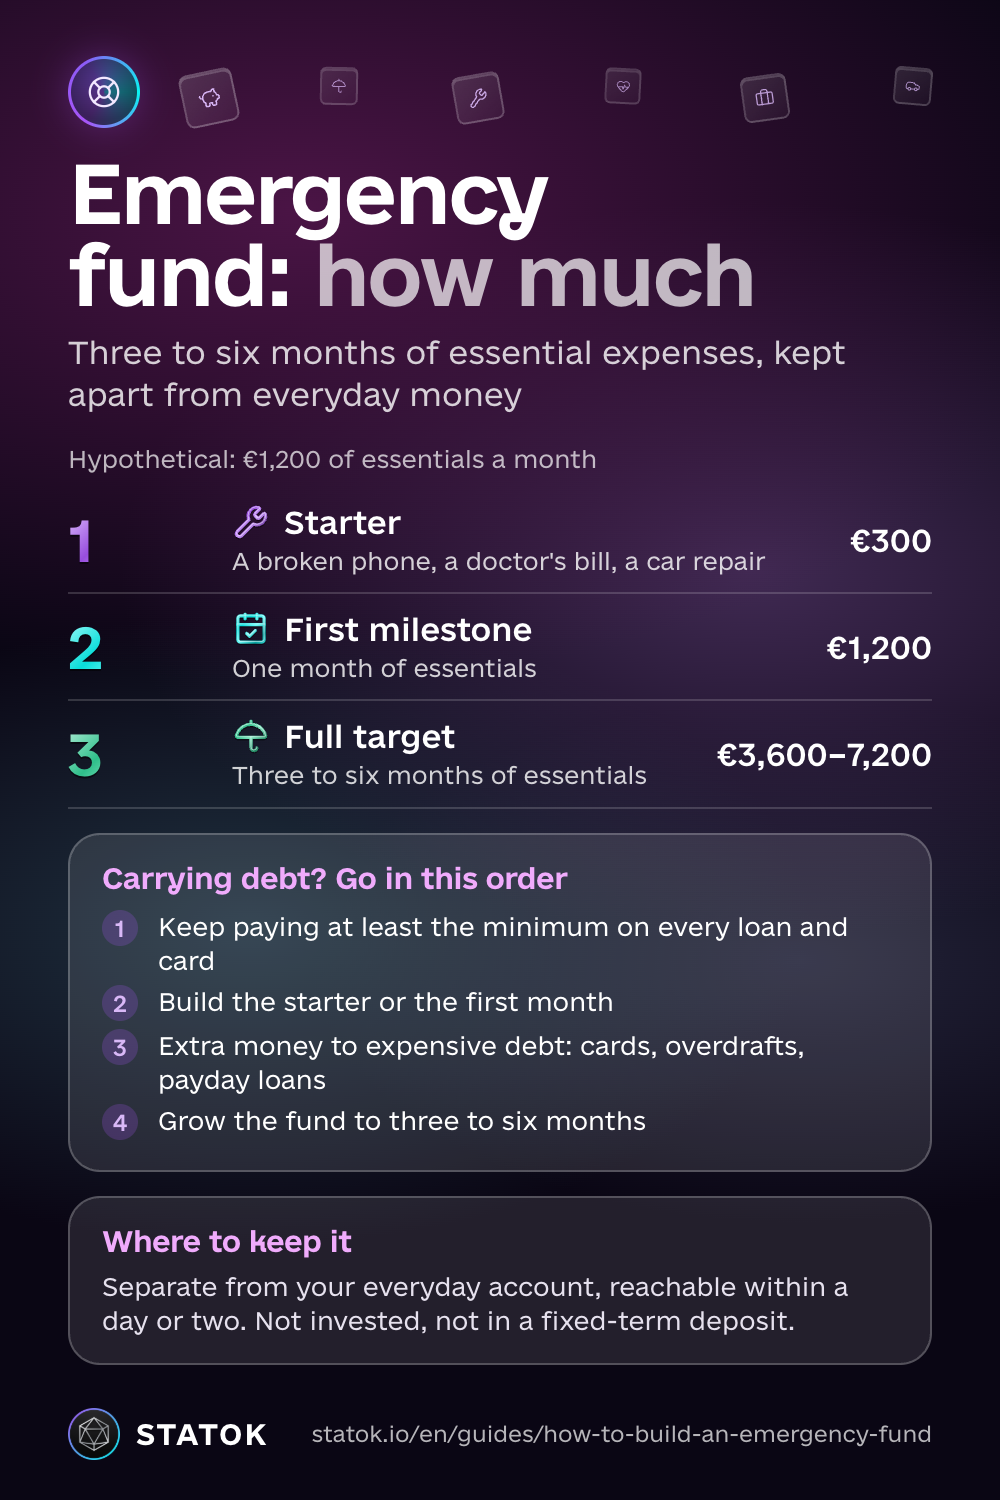
Un fondo de emergencia es dinero que apartas solo para lo imprevisto: quedarte sin ingresos, una avería urgente, un gasto médico. Lo habitual es reunir entre tres y seis meses de gastos básicos, separado del dinero del día a día y en una cuenta de la que puedas sacarlo en uno o dos días. Es lo que evita que el próximo susto acabe en la tarjeta.
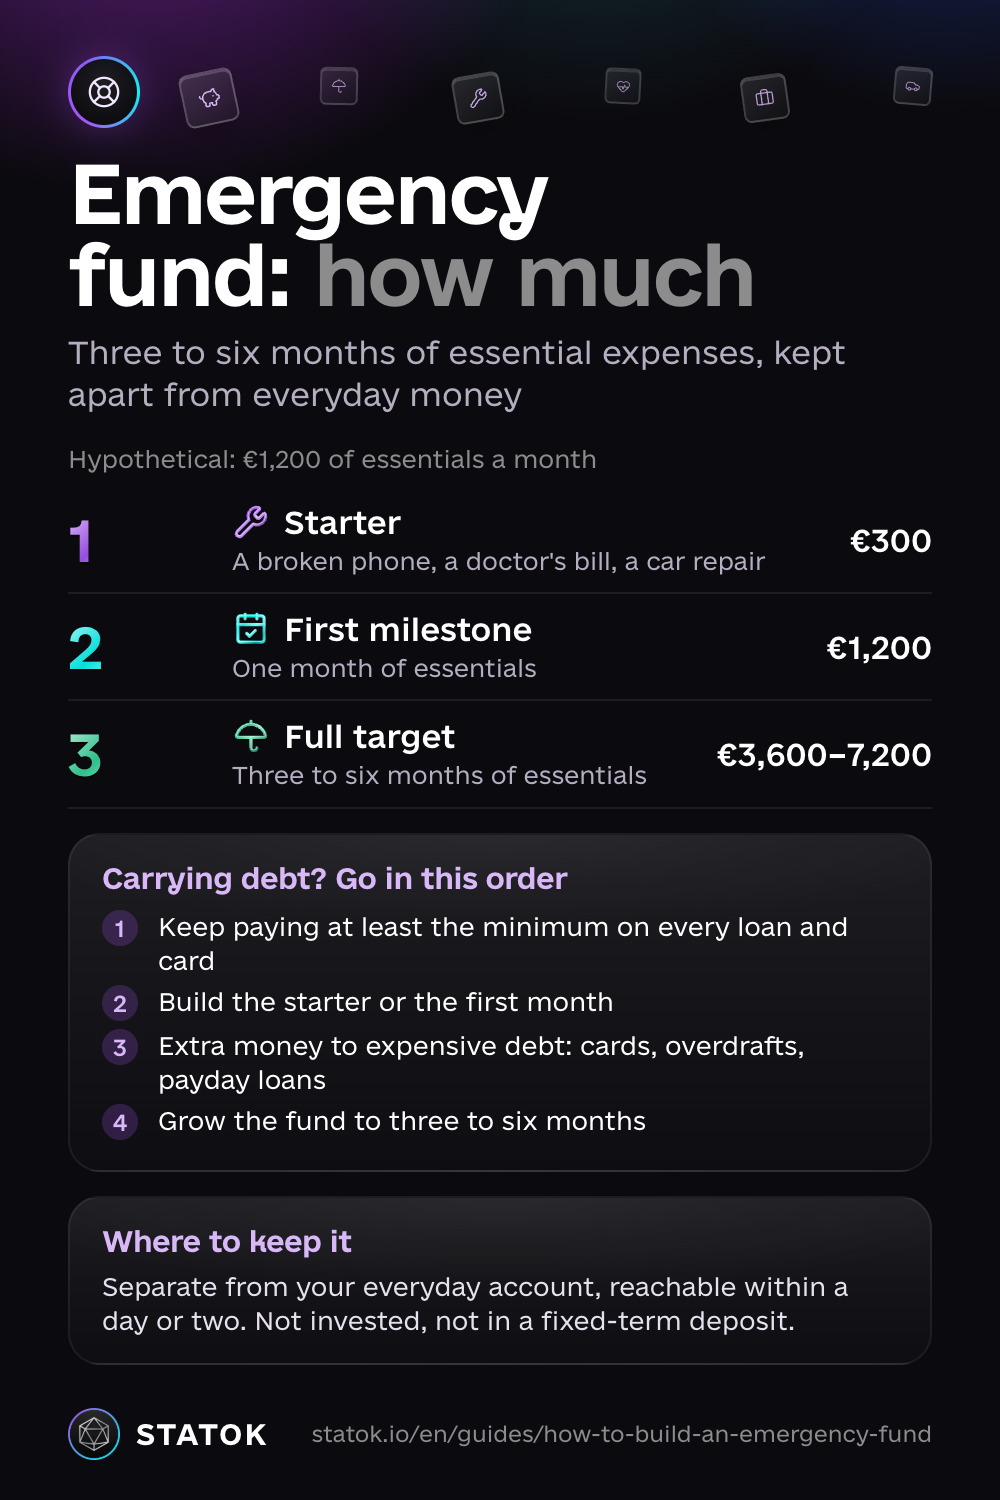
No tienes que juntarlo de golpe. Empieza por un mes de gastos básicos, o por una cantidad inicial más pequeña si eso aún queda lejos, aparta una cantidad fija cada vez que cobres y repón lo que uses. Un ejemplo inventado: si tus gastos básicos son €1,200 al mes, tu primer objetivo es €1,200 y el fondo completo, de €3,600 a €7,200.
Cuánto debe tener un fondo de emergencia
Paso 1. Suma tus gastos básicos del mes
Cuenta solo lo que seguirías pagando si mañana dejaras de cobrar: alquiler o hipoteca, luz, agua y gas, la compra, el transporte al trabajo, móvil e internet, seguros, las cuotas mínimas de tus deudas, medicinas y guardería. Deja fuera los caprichos: restaurantes, plataformas, viajes.
Si no sabes la cifra, repasa el extracto del mes pasado o apunta tus gastos uno o dos meses. Aquí tienes cómo llevar el control de gastos sin teclearlo todo.
Paso 2. Elige cuántos meses
Tres meses suelen bastar si tienes nómina fija y en casa no dependéis de un solo sueldo. Apunta a seis o más si tus ingresos son irregulares (autónomo, comisiones, trabajo de temporada), eres el único que gana dinero en casa, tienes a alguien a tu cargo o en tu sector cuesta encontrar trabajo.
Finanzas para todos, el portal del Banco de España y la CNMV, habla de entre 3 y 6 meses de gastos básicos: vivienda, comida, suministros y transporte. Algunos consejos hablan de meses de sueldo, pero los gastos son mejor medida: el fondo tiene que pagar tus facturas, no sustituir toda la nómina. Además, sale una cifra más baja y es más fácil empezar.
Paso 3. Multiplica
Volvemos al ejemplo inventado de €1,200 de gastos básicos al mes:
| Etapa | Para qué alcanza | Cantidad |
|---|---|---|
| Cantidad inicial | Un móvil roto, el dentista, una avería del coche | €300 |
| Primer objetivo | Un mes de gastos básicos | €1,200 |
| Fondo completo | De tres a seis meses | De €3,600 a €7,200 |
Cómo crear un fondo de emergencia cuando vas justo
Primero, un mes. Seis meses de gastos asustan, y por eso mucha gente ni empieza. Un mes ya es un logro de verdad. Si incluso eso queda lejos, empieza por la cantidad inicial: lo justo para que un móvil roto o una avería no se paguen a plazos.
Primero ahorra, luego gasta. Aparta el dinero el día de cobro, no a final de mes, cuando ya no queda nada. Una transferencia automática a otra cuenta, si tu banco lo permite, te ahorra tener que acordarte. Con €100 al mes, el primer mes de gastos tarda alrededor de un año. Es normal: mejor poco y a menudo que mucho de vez en cuando.
Aprovecha los ingresos extra. La paga extra, la devolución de la renta, un dinero que te regalen. Aunque sea una parte, el fondo avanza más rápido.
Busca el dinero en tu presupuesto. Lo más fácil son las suscripciones que ya no usas: mira cómo encontrar y cancelar suscripciones olvidadas. Si repartes tu sueldo con la regla 50/30/20, el fondo va primero dentro del 20 % de ahorro.
Si después de los gastos básicos no queda nada, no recortes alquiler, comida ni recibos para ahorrar. Pon el fondo en pausa, revisa antes tu presupuesto y pide ayuda gratuita (más abajo) si el hueco se repite cada mes. Cuando vuelva a haber un poco de margen, incluso €5 a la semana crean el hábito.
¿Fondo de emergencia o pagar deudas primero?
Si tienes deudas, ve por este orden:
- Paga siempre al menos la cuota mínima de cada préstamo y tarjeta. Un impago trae comisiones e intereses de demora y puede llevarte a un fichero de morosos.
- Reúne la cantidad inicial o el primer mes, para que el próximo imprevisto no vaya a la tarjeta y haga crecer la deuda.
- Después, el dinero extra va a las deudas caras: tarjeta revolving, descubiertos, minicréditos y pagos a plazos tipo «compra ahora, paga después» que ya llevas con retraso. Sus intereses suelen costar más de lo que rinde el ahorro, y si pagas solo el mínimo, sigues pagando intereses. La bola de nieve o la avalancha te ayuda a decidir qué deuda pagar primero.
- Luego amplía el fondo hasta tres o seis meses, ahorra para tus metas y solo después piensa en invertir.
¿Ya vas con retraso o no puedes pagar? Habla con tu banco antes de la fecha de pago y no pidas otro préstamo para tapar el hueco. Finanzas para todos (Banco de España y CNMV) explica cómo saber si estás endeudado en exceso y qué hacer, y si tienes un problema con tu banco puedes reclamar a través del Portal del Cliente Bancario.
Dónde guardar el fondo de emergencia
- Separado de tu cuenta del día a día, para no gastarlo sin querer. Te vale una segunda cuenta en tu propio banco.
- Disponible en uno o dos días y sin riesgo de perder parte: una cuenta a la vista o una cuenta de ahorro en euros, como propone Finanzas para todos, en una entidad cubierta por el Fondo de Garantía de Depósitos.
- Sin invertir. Las acciones y los fondos pueden caer justo cuando necesitas el dinero, por ejemplo en una crisis en la que además pierdes el trabajo. El fondo está para estar ahí, no para rentar.
- Sin atar en un depósito a plazo que no puedes cancelar sin penalización.
- No todo en efectivo en casa. Algo de efectivo está bien, pero se puede perder o te lo pueden robar. Lo principal, en la cuenta.
Qué cuenta como emergencia y cómo reponerlo
Sí: perder o ver reducidos tus ingresos, gastos de salud urgentes, una reparación imprescindible (la caldera, la nevera, el coche con el que vas a trabajar), un viaje que no puedes evitar, como una urgencia familiar.
No: rebajas, vacaciones, regalos y gastos anuales que ves venir, como el seguro del coche, el impuesto de circulación o la vuelta al cole. No son emergencias, son gastos irregulares. Dales su propia meta y aparta un poco cada mes.
Si usas el fondo, reponerlo va antes que cualquier otra meta, al mismo ritmo de cada cobro. Revisa la cifra objetivo una vez al año y siempre que cambien tu alquiler, tu familia o tus ingresos.
Cómo lo hace STATOK
Tener presentes tus gastos básicos, vigilar una cuenta aparte y acordarte de aportar cada vez que cobras es mucho para llevar en la cabeza. En STATOK está todo en un sitio.
- Una meta para el fondo. En la pestaña Control, toca + al final de la fila de Metas (o Define tu primer objetivo si aún no tienes ninguna), ponle nombre y en Importe objetivo escribe tus gastos básicos por los meses que elegiste. Si añades una fecha, la meta te dice si vas Al día o Por detrás del plan.
- Un progreso que sigue el saldo real. En el mismo formulario, elige en Cuenta vinculada la cuenta aparte donde tienes el fondo. El progreso se moverá con el saldo de esa cuenta, sin actualizarlo a mano. Si en esa cuenta hay más dinero, puedes contar solo una parte del saldo.
- Recordatorios e hitos. En «Recuérdame aportar» elige Semanal, Cada 2 semanas o Mensual, según cuándo cobres. Si tienes las notificaciones activadas, STATOK te avisa también al pasar el 25 %, el 50 % y el 75 %, y al llegar a la meta.
- Una comprobación rápida. En la pestaña Aura, Salud financiera incluye la línea Reserva en cuentas: para cuántos meses de gasto te alcanzaría el dinero al ritmo actual. Compara el dinero de todas tus cuentas con tu gasto total medio de los últimos tres meses, así que es una referencia aproximada, no tu objetivo de gastos básicos. Es gratis y necesita alrededor de un mes de movimientos.
La cifra del paso 1 sale de tus registros, y no hace falta teclearlos: apunta los gastos por voz, escaneando el ticket, importando el extracto en Excel, CSV o PDF, o con los pagos con el iPhone y los avisos del banco (iOS 27) a través de la app Atajos. El plan gratuito limita cuántas metas puedes tener, igual que las entradas por voz, los escaneos y las importaciones; con Pro no hay límites.
Sigue leyendo
- La regla 50/30/20: dónde encaja el fondo de emergencia al repartir tu sueldo.
- Cuánto puedo gastar al día: una cifra diaria que mantiene el gasto corriente lejos del fondo.
- Cómo llevar el control de gastos: los registros de los que sale tu cifra de gastos básicos.
- Cómo calcular tu patrimonio neto: tu fondo de emergencia suele ser el primer activo real de esa cuenta.
Guarda esta guía
Descargar como imagen Descargar como imagen Descargar como imagen