Acil durum fonu ne kadar olmalı, nasıl oluşturulur?
Acil durum fonu, yalnızca beklenmedik durumlar için ayırdığın paradır: gelirin kesilmesi, acil bir tamir, bir sağlık gideri. Genel öneri, üç ila altı aylık zorunlu giderini günlük kullandığın hesaptan ayrı ve bir iki gün içinde ulaşabileceğin bir yerde tutmaktır. Bir sonraki sürprizin kredi kartına ya da KMH’ye yazılmasını önleyen şey budur.
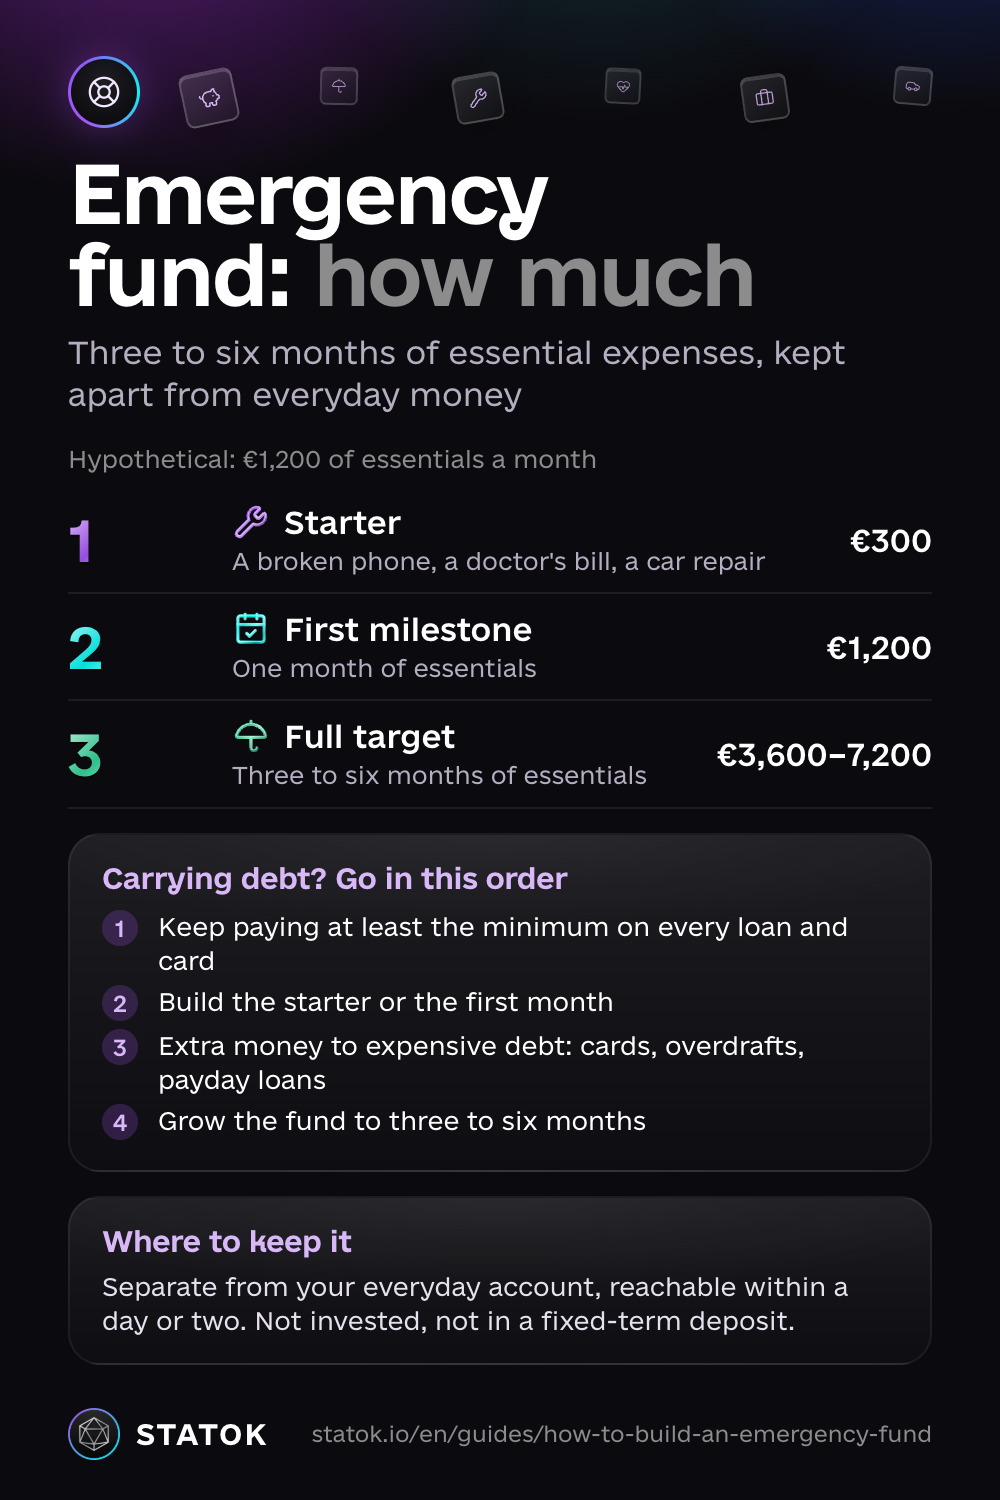
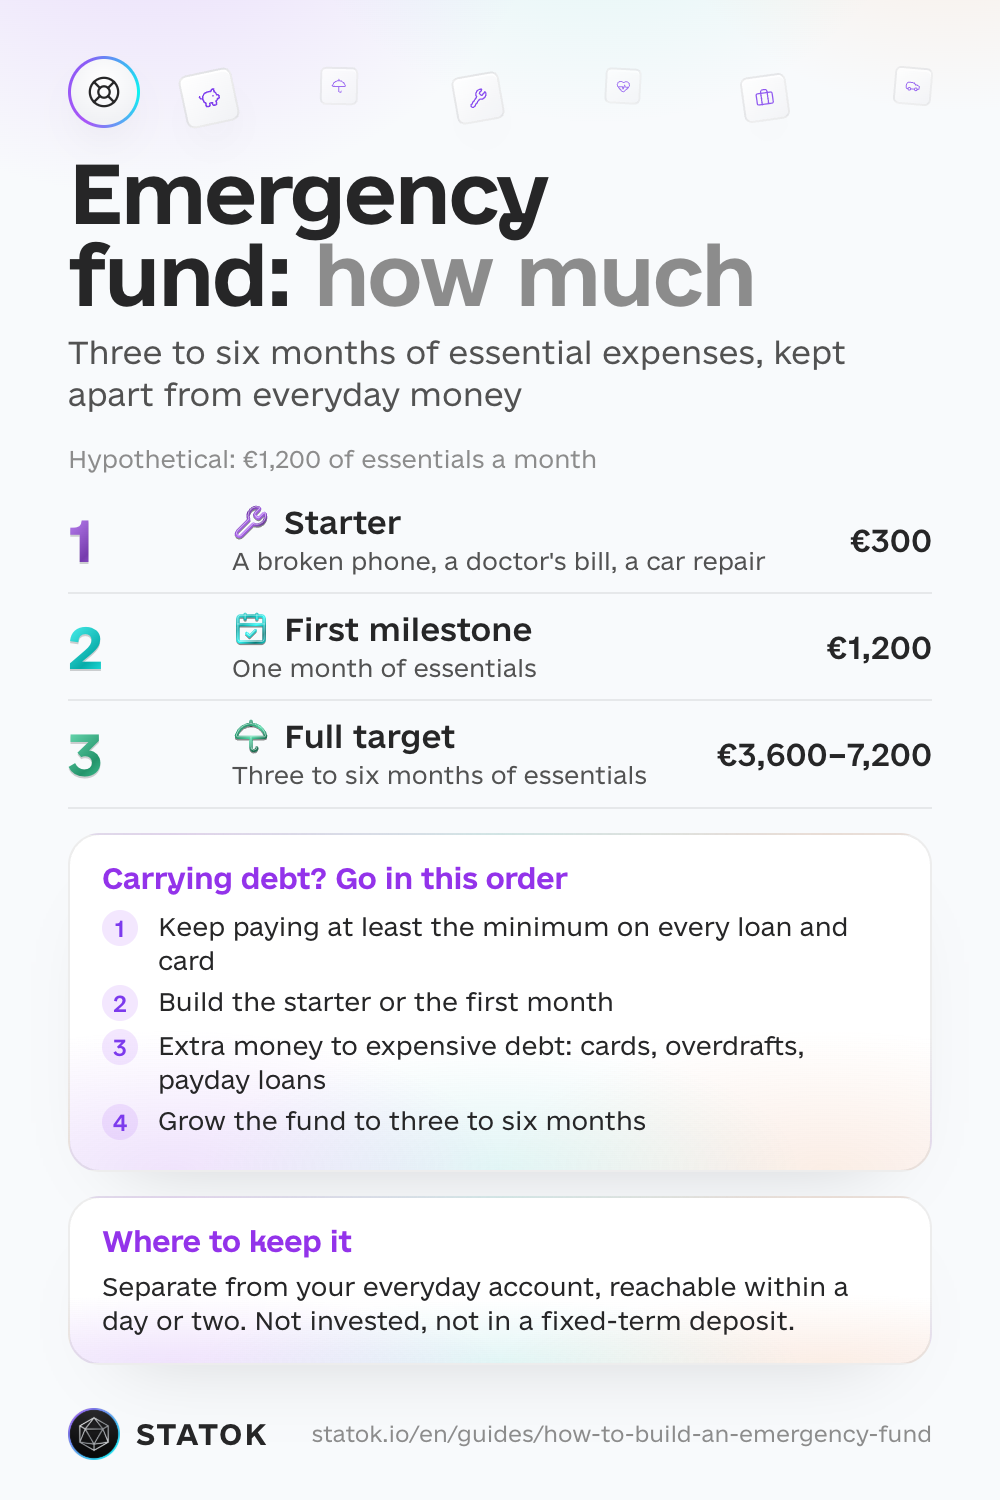
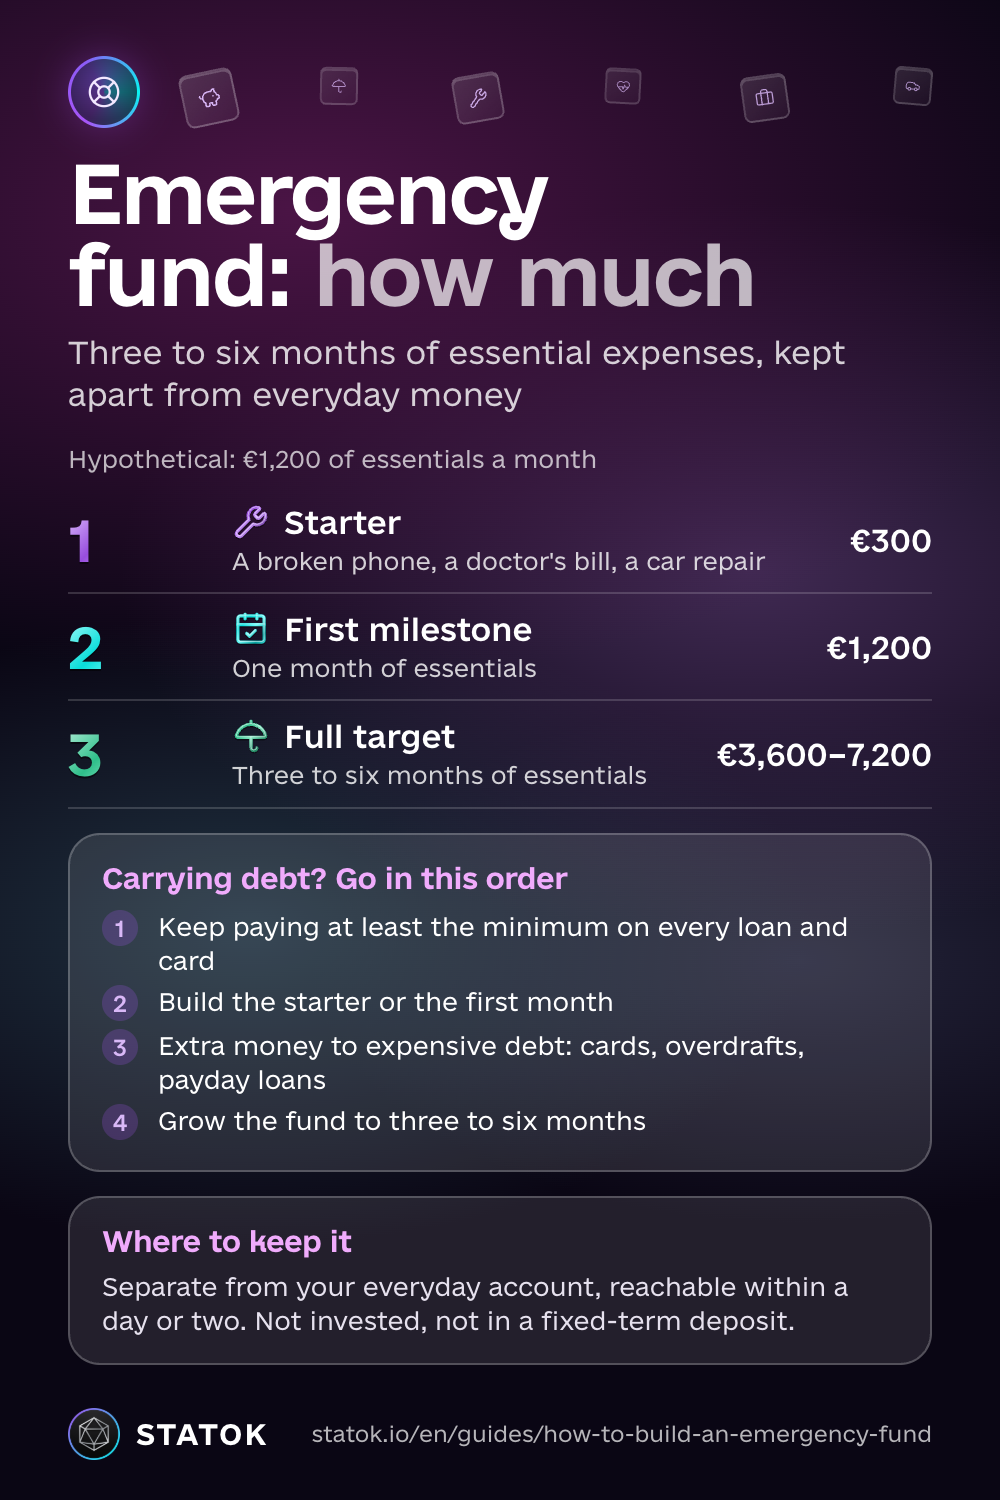
Hepsini bir anda biriktirmen gerekmiyor. Bir aylık zorunlu giderle başla, bu şimdilik fazlaysa daha küçük bir başlangıç tutarıyla. Her maaşta sabit bir tutarı kenara koy, kullandığını yerine koy. Tamamen varsayımsal bir örnek: zorunlu giderlerin ayda ₺30,000 ise ilk hedefin ₺30,000, tam fon ise ₺90,000 ile ₺180,000 arası.
Acil durum fonu ne kadar olmalı?
Adım 1. Aylık zorunlu giderlerini topla
Yalnızca yarın gelirin kesilse de ödemek zorunda kalacağın kalemleri say: kira veya konut kredisi taksiti, aidat, elektrik, su, doğalgaz, market, işe ulaşım, telefon ve internet, sigorta, borçların asgari ödemeleri, ilaç ve kreş ya da bakıcı. Dışarıda yemek, dijital abonelikler ve tatil gibi istekleri sayma.
Rakamı bilmiyorsan geçen ayın hesap dökümüne bak ya da bir iki ay harcamalarını kaydet. İşte her alışverişi elle yazmadan harcama takibi nasıl yapılır.
Adım 2. Kaç ay olacağını seç
Maaşın düzenliyse ve evde tek bir gelire bağlı değilseniz üç ay çoğu zaman yeter. Gelirin düzensizse (serbest çalışma, prim, sezonluk iş), evin tek geliri sensen, bakmakla yükümlü olduğun biri varsa ya da sektöründe iş bulmak zaman alıyorsa altı ay veya daha fazlasını hedefle.
Bazı tavsiyeler maaş üzerinden, bazıları gider üzerinden hesaplar. Gider daha iyi bir ölçü: fon faturalarını ödemek için var, maaşının tamamının yerini tutmak için değil. Üstelik daha düşük bir rakam çıkar ve başlamak kolaylaşır.
Adım 3. Çarp
Aylık ₺30,000 zorunlu giderli varsayımsal örneğe dönelim:
| Aşama | Neyi karşılar | Tutar |
|---|---|---|
| Başlangıç tutarı | Bozulan telefon, diş hekimi, araba tamiri | ₺6,000 |
| İlk hedef | Bir aylık zorunlu gider | ₺30,000 |
| Tam fon | Üç ila altı ay | ₺90,000 ile ₺180,000 arası |
Fiyatlar hızlı değiştiği için lira cinsinden hedef çabuk eskir. Zorunlu giderlerini her üç ayda bir yeniden topla ve hedefini güncelle.
Gelir düşükken acil durum fonu nasıl oluşturulur?
Önce bir ay. Altı aylık gider gözünü korkutabilir, birçok kişi bu yüzden hiç başlamaz. Bir ay zaten gerçek bir eşik. O da uzak görünüyorsa başlangıç tutarıyla başla: bozulan bir telefonu ya da bir tamiri borçlanmadan ödeyecek kadar.
Önce kendine öde. Parayı ay sonunda, hiçbir şey kalmamışken değil, maaş günü ayır. Bankan izin veriyorsa ayrı bir hesaba düzenli para transferi talimatı, hatırlama derdini ortadan kaldırır. Ayda ₺2,500 ile ilk bir aylık gider yaklaşık bir yılda birikir. Bu normal: az ama düzenli biriktirmek, çok ama ara sıra biriktirmekten iyidir.
Ek gelirleri değerlendir. İkramiye, prim, hediye gelen para. Bir kısmı bile fonu hızlandırır.
Parayı bütçende bul. En kolayı artık kullanmadığın abonelikler: şuna göz at, unutulan abonelikler nasıl bulunur ve iptal edilir. Maaşını 50/30/20 kuralıyla bölüyorsan acil durum fonu birikime ayırdığın %20’nin içinde ilk sırada gelir.
Zorunlu giderlerden sonra hiçbir şey kalmıyorsa birikim için kiradan, yemekten ya da faturalardan kısma. Fonu beklemeye al, önce bütçene bak ve açık her ay tekrar ediyorsa ücretsiz destek al (aşağıda). Biraz nefes alanı açıldığında haftada ₺100 bile alışkanlığı başlatır.
Önce acil durum fonu mu, borç mu?
Borcun varsa şu sırayı izle:
- Her kredi ve kartta en az asgari ödemeyi yap. Geciken ödeme gecikme faizi demektir ve kredi notunu düşürebilir.
- Başlangıç tutarını ya da ilk ayı biriktir, böylece bir sonraki beklenmedik gider karta gitmez ve borcu büyütmez.
- Sonra fazla parayı pahalı borçlara yönlendir: kredi kartı, KMH ve ödemesi geciken taksitli alışverişler. Bunların faizi genelde birikimin getirisinden pahalıdır, yalnızca asgari ödeme yaparsan da faiz işlemeye devam eder. Kartopu ya da çığ yöntemi hangi borcu önce ödeyeceğine karar vermene yardımcı olur.
- Ardından fonu üç ila altı aya çıkar, hedeflerin için biriktir ve ancak bundan sonra yatırımı düşün.
Ödemelerin gecikti mi ya da ödeyemiyor musun? Vade gününden önce bankanı ara, yapılandırma seçeneklerini konuş ve açığı kapatmak için yeni kredi çekme. Avukat tutacak durumda değilsen bulunduğun ildeki baronun adli yardım bürosundan ücretsiz hukuki destek isteyebilirsin. Bankayla ilgili şikâyetlerin için BDDK’ya başvurabilirsin.
Acil durum fonu nerede durmalı?
- Günlük harcama hesabından ayrı, yanlışlıkla harcanmasın diye. Kendi bankandaki ikinci bir hesap da olur.
- Bir iki günde ulaşılabilir ve bir kısmını kaybetme riski olmadan: istediğin zaman çekebileceğin, TMSF güvencesindeki bir bankada bir mevduat hesabı. Hangi para biriminde tutacağın senin kararın. Fonun amacı kazanç değil, hazır olmak.
- Yatırımda değil. Hisseler ve fonlar tam da paraya ihtiyacın olduğunda düşebilir, örneğin işini de kaybettiğin bir kriz döneminde.
- Vadeli hesapta kilitli değil. Vadesinden önce çekersen faizini kaybedersin.
- Tamamı evde nakit değil. Evde biraz nakit olması sorun değil ama nakit kaybolabilir ya da çalınabilir. Büyük kısmını hesapta tut.
Ne acil durum sayılır, fon nasıl yeniden doldurulur?
Evet: gelirin kesilmesi ya da azalması, acil sağlık giderleri, zorunlu bir tamir (kombi, buzdolabı, işe gittiğin araba), kaçınamayacağın bir yolculuk, örneğin ailevi bir acil durum.
Hayır: indirimler, tatil, hediyeler ve geleceğini bildiğin yıllık ödemeler, örneğin trafik sigortası, MTV ya da okul masrafları. Bunlar acil değil, düzensiz giderler. Onlar için ayrı bir hedef aç ve her ay biraz ayır.
Fonu kullandıktan sonra onu yeniden doldurmak diğer hedeflerden önce gelir, her maaştan aynı tutarla. Hedef tutarını her üç ayda bir ve kiran, ailen ya da gelirin değiştiğinde yeniden gözden geçir.
STATOK bunu nasıl yapar
Zorunlu giderleri akılda tutmak, ayrı bir hesabı izlemek ve her maaşta katkı yapmayı unutmamak kafada taşınacak çok şey. STATOK’ta hepsi tek yerde.
- Fon için bir hedef. Kontrol sekmesinde Hedefler satırının sonundaki +‘ya dokun (henüz hedefin yoksa İlk hedefini belirle’ye), bir ad ver ve Hedef tutar alanına zorunlu giderlerini seçtiğin ay sayısıyla çarpıp yaz. Bir tarih eklersen hedef, Plana uygun mu yoksa Planın gerisinde mi olduğunu gösterir.
- Gerçek bakiyeyi izleyen ilerleme. Aynı formda Bağlı hesap alanından fonun durduğu ayrı hesabı seç. İlerleme o hesabın bakiyesiyle birlikte değişir, elle güncelleme gerekmez. Hesapta başka para da varsa bakiyenin yalnızca bir payını hedefe sayabilirsin.
- Hatırlatmalar ve ara eşikler. “Katkı yapmamı hatırlat” için maaş düzenine göre Haftalık, 2 haftada bir ya da Aylık seç. Bildirimler açıksa STATOK %25, %50 ve %75’i geçtiğinde ve hedefe ulaştığında da haber verir.
- Hızlı bir kontrol. Aura sekmesindeki Finansal sağlık bölümünde Hesaplardaki yedek satırı, paranın şu anki harcama hızınla kaç ay yeteceğini gösterir. Tüm hesaplarındaki parayı son üç ayın ortalama toplam harcamasıyla karşılaştırır; yani kabaca bir ölçüdür, zorunlu giderlerden hesapladığın hedef değildir. Ücretsizdir ve yaklaşık bir aylık işlem kaydı gerektirir.
Adım 1’deki rakam kayıtlarından gelir ve onları elle yazman gerekmez: harcamalarını sesle, fiş fotoğrafıyla, Excel, CSV ya da PDF ekstre içe aktararak veya Kestirmeler uygulamasıyla iPhone ödemeleri ve banka bildirimlerinden (iOS 27) kaydet. Ücretsiz planda hedef sayısı sınırlıdır, sesli kayıt, tarama ve içe aktarma da öyle; Pro’da hepsi sınırsızdır.
Sıradaki okumalar
- 50/30/20 kuralı: maaşını bölerken acil durum fonunun yeri.
- Günlük ne kadar harcayabilirim: günlük harcamaları fondan uzak tutan bir günlük tutar.
- Harcama takibi nasıl yapılır: zorunlu gider rakamının çıktığı kayıtlar.
- Net değer nasıl hesaplanır: acil durum fonun bu hesaplamada genellikle ilk gerçek varlıktır.
Rehberi kaydet