Épargne de précaution : combien mettre de côté et comment
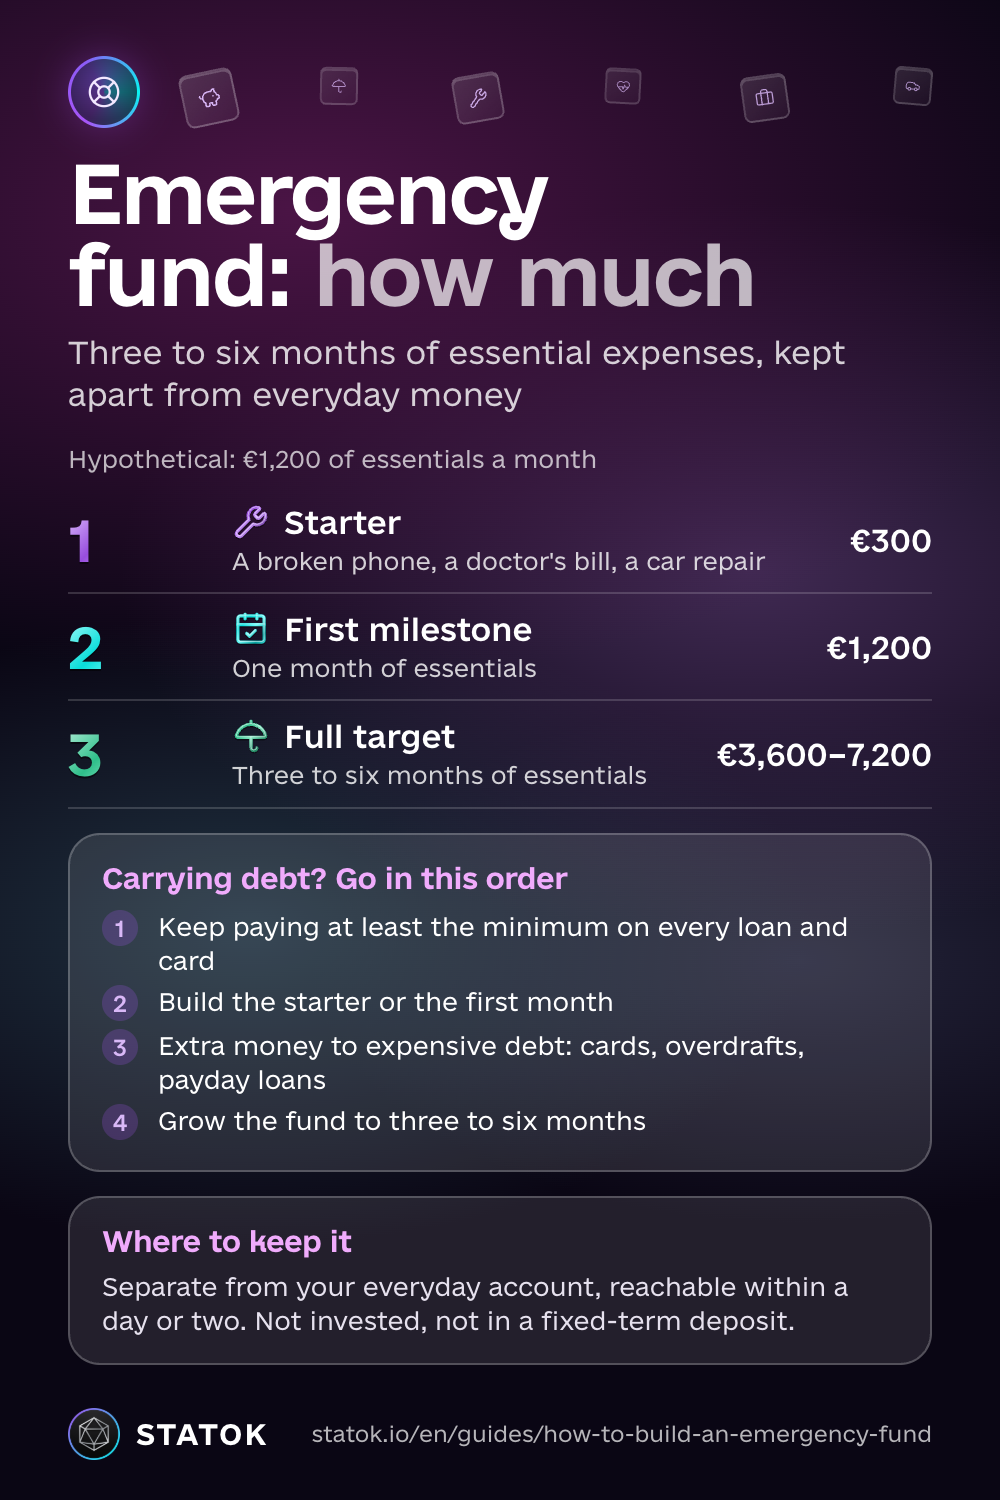
L’épargne de précaution, ton matelas de sécurité, c’est de l’argent mis de côté uniquement pour les imprévus : une perte de revenus, une réparation urgente, des frais de santé. On vise en général trois à six mois de dépenses essentielles, à l’écart de ton compte courant et disponibles en un ou deux jours. C’est elle qui évite que le prochain coup dur finisse en découvert.
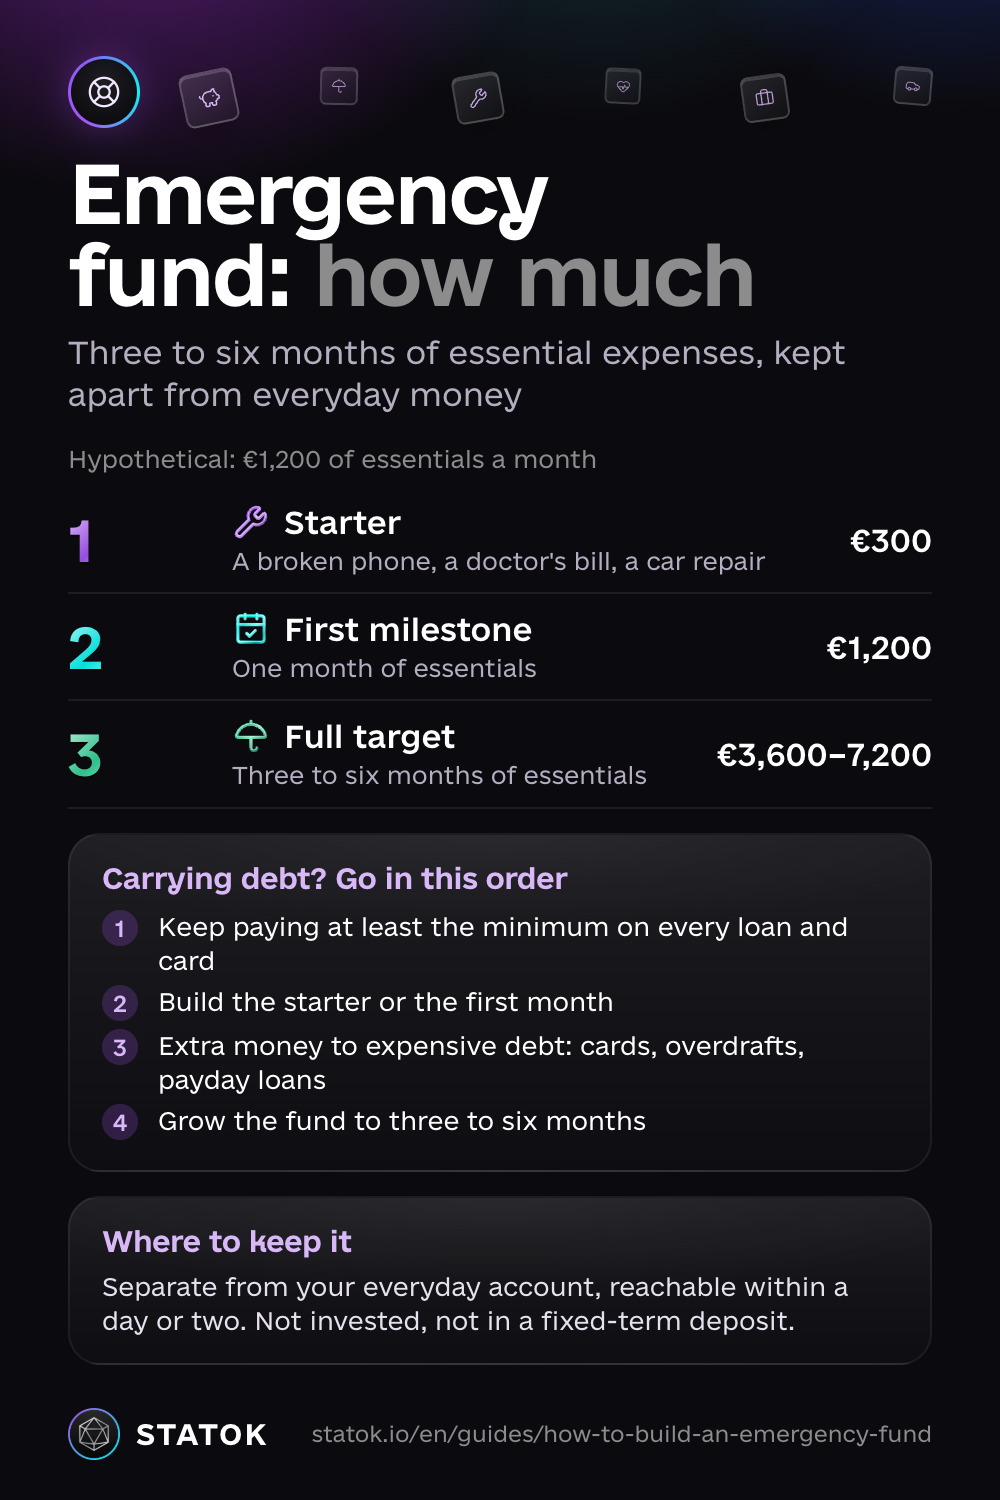
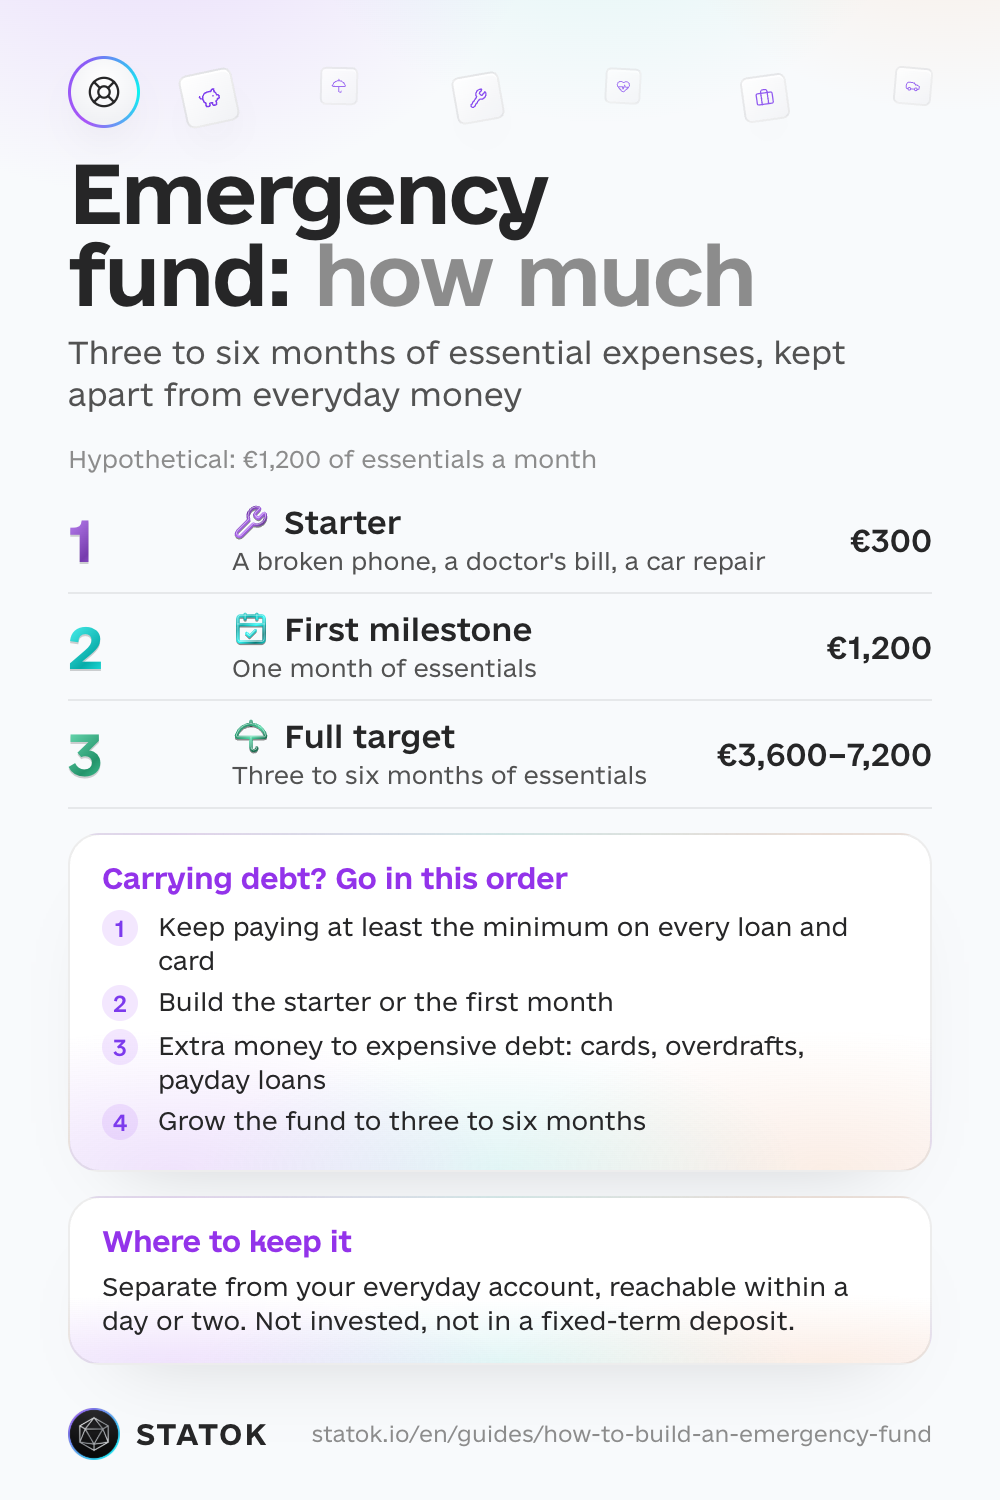
Pas besoin de tout réunir d’un coup. Commence par un mois de dépenses essentielles, ou par une petite somme de départ si c’est encore trop loin, mets un montant fixe de côté à chaque paie et remets ce que tu as utilisé. Un exemple fictif : si tes dépenses essentielles s’élèvent à €1,200 par mois, ton premier objectif est €1,200 et le matelas complet, de €3,600 à €7,200.
Épargne de précaution : combien mettre de côté ?
Étape 1. Additionne tes dépenses essentielles du mois
Ne compte que ce que tu devrais payer même si tes revenus s’arrêtaient demain : loyer ou crédit immobilier, charges, électricité, courses, transports pour aller travailler, forfait mobile et box, assurances, mensualités de crédit et minimum de la carte, médicaments et garde d’enfants. Laisse de côté les envies : restaurants, streaming, voyages.
Si tu ne connais pas le chiffre, reprends ton relevé du mois dernier ou note tes dépenses pendant un ou deux mois. Voici comment suivre tes dépenses sans tout saisir à la main.
Étape 2. Choisis le nombre de mois
Trois mois suffisent souvent si ton salaire est régulier et que le foyer ne dépend pas d’un seul revenu. Vise six mois ou plus si tes revenus varient (indépendant, commissions, travail saisonnier), si tu es seul à gagner de l’argent, si quelqu’un dépend de toi ou si l’emploi est rare dans ton secteur.
Certains conseils parlent en mois de revenus, d’autres en mois de dépenses. Les dépenses sont un meilleur repère : le matelas doit payer tes factures, pas remplacer tout ton salaire. Et comme le chiffre est plus bas, il est plus facile de s’y mettre. La Banque de France consacre une fiche à l’épargne de précaution sur Mes questions d’argent.
Étape 3. Multiplie
On reprend l’exemple fictif de €1,200 de dépenses essentielles par mois :
| Étape | Ce que ça couvre | Montant |
|---|---|---|
| Somme de départ | Un téléphone cassé, le dentiste, une réparation de voiture | €300 |
| Premier objectif | Un mois de dépenses essentielles | €1,200 |
| Matelas complet | Trois à six mois | De €3,600 à €7,200 |
Constituer une épargne de précaution avec un petit budget
D’abord un mois. Six mois de dépenses, ça décourage, et c’est pour ça que beaucoup ne commencent jamais. Un mois, c’est déjà une vraie étape. Si même ça paraît loin, commence par la somme de départ : de quoi payer un téléphone cassé ou une réparation sans emprunter.
Épargne d’abord, dépense ensuite. Mets l’argent de côté le jour de la paie, pas en fin de mois quand il ne reste plus rien. Un virement automatique vers un livret t’évite d’y penser. Avec €100 par mois, le premier mois de dépenses prend environ un an. C’est normal : mieux vaut peu mais souvent que beaucoup, mais de temps en temps.
Profite des rentrées exceptionnelles. Une prime, un treizième mois, un remboursement d’impôt, de l’argent reçu en cadeau. Même une partie fait avancer le matelas plus vite.
Trouve l’argent dans ton budget. Le plus simple, ce sont les abonnements que tu n’utilises plus : voici comment retrouver tes abonnements oubliés. Si tu répartis ton salaire avec la règle 50/30/20, l’épargne de précaution passe en premier dans les 20 %.
S’il ne reste rien après l’essentiel, ne rogne pas sur le loyer, la nourriture ou les factures pour épargner. Mets l’épargne en pause, revois d’abord ton budget et fais-toi aider gratuitement (voir plus bas) si le trou revient chaque mois. Dès qu’un peu de marge revient, même €5 par semaine installent l’habitude.
Épargne de précaution ou rembourser ses dettes d’abord ?
Si tu as des dettes, avance dans cet ordre :
- Paie toujours au moins les mensualités prévues de chaque crédit et carte. Un impayé entraîne des frais, et des impayés répétés peuvent te faire inscrire au fichier de la Banque de France (FICP).
- Constitue la somme de départ ou le premier mois, pour que le prochain imprévu ne passe pas en découvert et n’alourdisse pas la dette.
- Ensuite, l’argent en plus va aux dettes chères : découvert, crédit renouvelable, mini-crédits et paiements fractionnés en retard. Leurs intérêts coûtent en général plus que ce que rapporte l’épargne, et payer le minimum les fait courir plus longtemps. La boule de neige ou l’avalanche aide à décider quelle dette rembourser en premier.
- Puis complète le matelas jusqu’à trois à six mois, épargne pour tes projets, et seulement après pense aux placements.
Déjà en retard, ou impossible de payer ? Contacte ta banque avant l’échéance et ne prends pas de nouveau crédit pour boucher le trou. Un Point conseil budget t’aide gratuitement et en toute confidentialité, et la procédure de surendettement de la Banque de France est gratuite elle aussi.
Où placer ton épargne de précaution ?
- À part de ton compte courant, pour ne pas la dépenser sans t’en rendre compte. Un livret dans ta propre banque fait l’affaire.
- Disponible en un ou deux jours, sans risque d’en perdre une partie : un livret d’épargne dont tu peux retirer l’argent à tout moment, en euros, dans un établissement couvert par la garantie des dépôts.
- Pas investie. Actions et fonds peuvent baisser au moment précis où tu as besoin de l’argent, par exemple pendant une crise où tu perds aussi ton emploi. Le matelas doit être là, pas rapporter.
- Pas bloquée sur un placement à terme que tu ne peux pas casser sans pénalité.
- Pas toute en liquide à la maison. Un peu d’espèces, ça va, mais elles peuvent être volées ou perdues. L’essentiel reste sur un compte.
Ce qui compte comme un imprévu, et comment reconstituer le matelas
Oui : une perte ou une baisse de revenus, des frais de santé urgents, une réparation indispensable (la chaudière, le frigo, la voiture qui t’emmène au travail), un déplacement que tu ne peux pas éviter, comme un problème familial.
Non : les soldes, les vacances, les cadeaux, et les dépenses annuelles que tu vois venir, comme l’assurance auto, la taxe foncière ou la rentrée scolaire. Ce ne sont pas des imprévus, juste des dépenses irrégulières. Donne-leur leur propre objectif et mets un peu de côté chaque mois.
Après avoir puisé dans ton matelas, le reconstituer passe avant tes autres objectifs, au même rythme à chaque paie. Revois le montant cible une fois par an, et chaque fois que ton loyer, ta famille ou tes revenus changent.
Comment STATOK s’en charge
Garder en tête tes dépenses essentielles, surveiller un compte à part et penser à l’alimenter à chaque paie, ça fait beaucoup. Dans STATOK, tout est au même endroit.
- Un objectif pour ton matelas. Dans l’onglet Contrôle, section Objectifs, ajoute un objectif, donne-lui un nom et indique en Montant cible tes dépenses essentielles multipliées par le nombre de mois choisi. Si tu fixes une date, l’objectif t’indique si tu es Dans les temps ou En retard.
- Une progression qui suit le vrai solde. Dans le même formulaire, choisis en Compte lié le compte à part où se trouve ton matelas. La progression suit alors le solde de ce compte, sans mise à jour manuelle. Si ce compte contient aussi d’autre argent, tu peux ne compter qu’une part du solde.
- Rappels et étapes. Dans « Me rappeler de contribuer », choisis un rappel chaque semaine, toutes les deux semaines ou chaque mois, selon ta paie. Si les notifications sont activées, STATOK te prévient aussi à 25 %, 50 % et 75 %, et quand l’objectif est atteint.
- Un repère rapide. Dans l’onglet Aura, Santé financière comprend la ligne Réserve sur les comptes : combien de mois de dépenses ton argent couvrirait à ton rythme actuel. Elle compare l’argent de tous tes comptes à tes dépenses totales moyennes des trois derniers mois. C’est donc un ordre de grandeur, pas ton objectif calculé sur l’essentiel. C’est gratuit et il faut environ un mois d’opérations.
Le chiffre de l’étape 1 vient de tes données, et tu n’as pas à tout saisir : note tes dépenses à la voix, en scannant un ticket, en important un relevé en Excel, CSV ou PDF, ou laisse l’app Raccourcis enregistrer tes paiements iPhone et tes notifications bancaires (iOS 27). L’offre gratuite limite le nombre d’objectifs, ainsi que les saisies vocales, les scans et les imports ; avec Pro, tout est illimité.
À lire aussi
- La règle 50/30/20 : la place de l’épargne de précaution quand tu répartis ton salaire.
- Combien dépenser par jour : un montant quotidien qui protège ton matelas des dépenses courantes.
- Suivre ses dépenses : les données derrière ton chiffre de dépenses essentielles.
- Comment calculer son patrimoine net : ton épargne de précaution est souvent le premier actif réel de ce calcul.
Garde ce guide
Télécharger en image Télécharger en image Télécharger en image