Фінансова подушка безпеки: скільки треба і як зібрати
Фінансову подушку безпеки тримають окремо і беруть лише на непередбачене: втрату доходу, термінові ліки, ремонт, без якого не обійтися. Зазвичай радять мати обов’язкові витрати на три-шість місяців на окремому рахунку, з якого гроші можна дістати за день-два. Саме подушка не дає наступній несподіванці перетворитися на борг на кредитці.
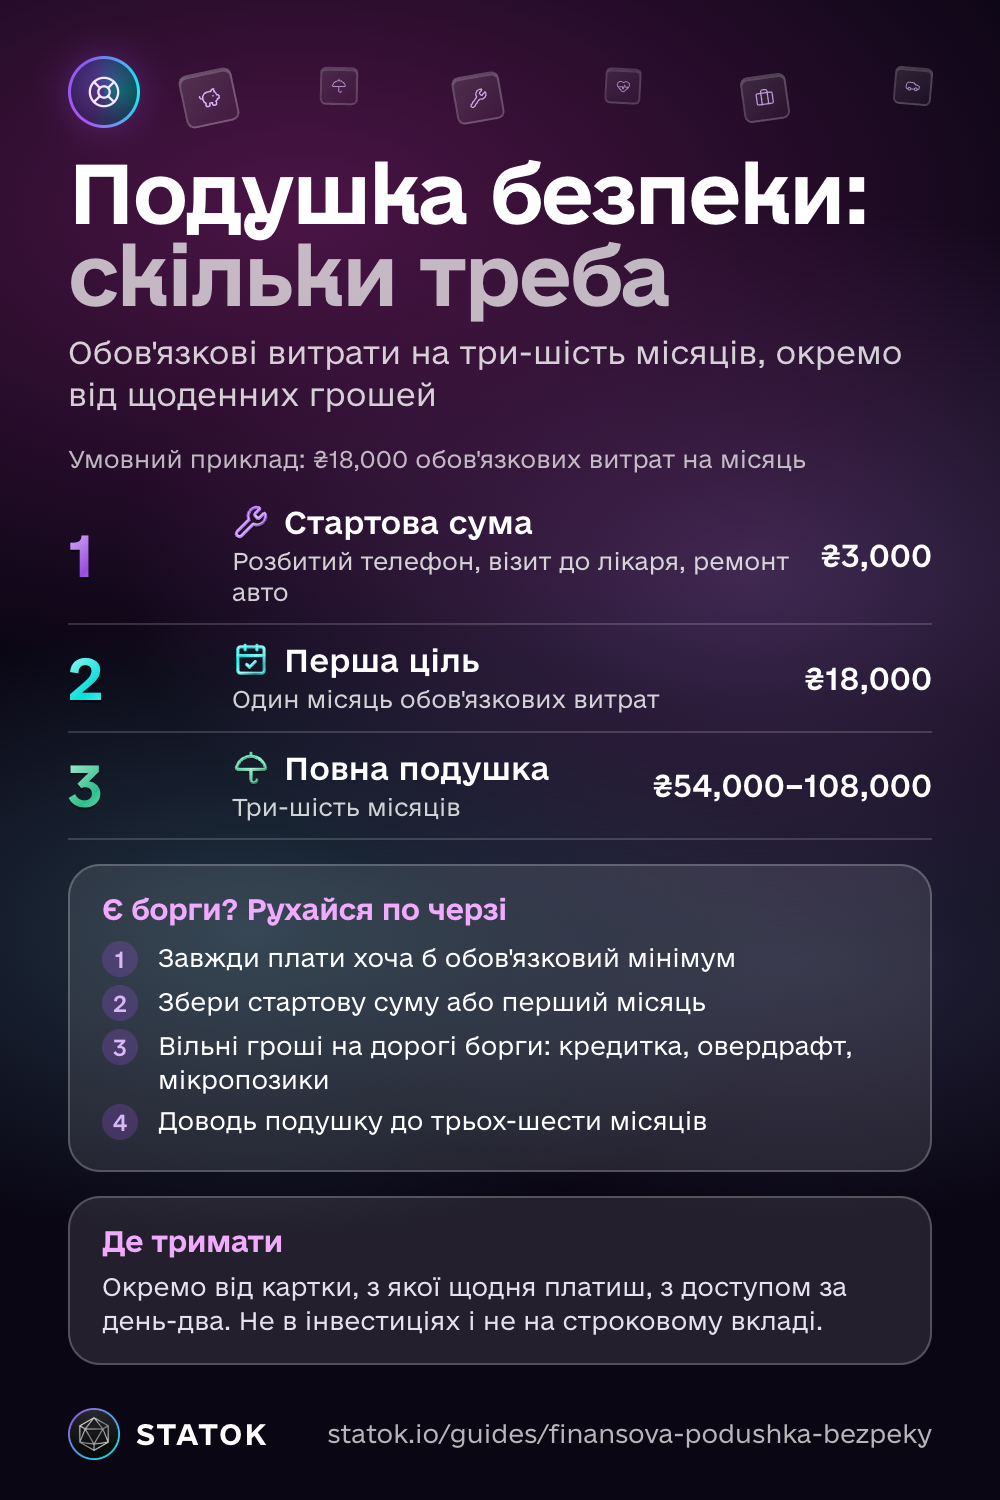
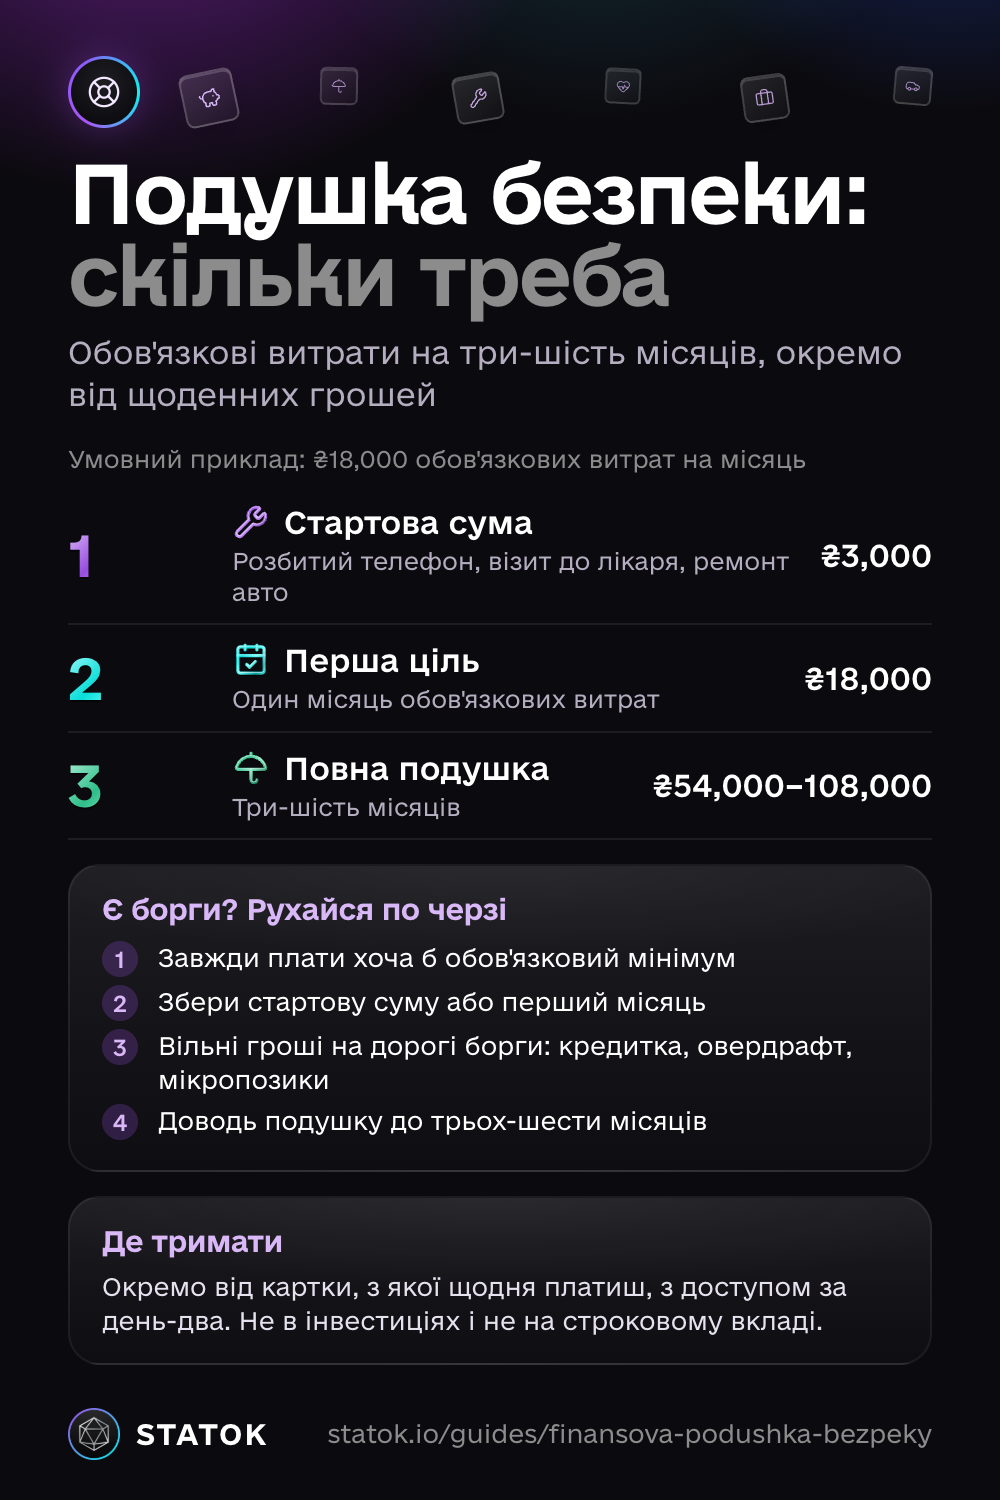
Збирати все одразу не треба. Почни з одного місяця обов’язкових витрат, а якщо це поки задалеко, то з меншої стартової суми. Відкладай фіксовану суму з кожної виплати і поповнюй те, що витратив. Умовний приклад: якщо обов’язкові витрати ₴18,000 на місяць, перша ціль ₴18,000, а повна подушка від ₴54,000 до ₴108,000.
Скільки має бути фінансова подушка безпеки
Крок 1. Порахуй обов’язкові витрати за місяць
Рахуй лише те, що доведеться платити, навіть якщо дохід завтра зникне: оренда або іпотека, комуналка, продукти, проїзд на роботу, зв’язок та інтернет, страховка, обов’язкові платежі за кредитами, ліки, садок чи няня. Кафе, доставку, стрімінги й подорожі не враховуй.
Якщо точної цифри не знаєш, переглянь виписку за минулий місяць або місяць-два записуй витрати. Ось як вести облік особистих витрат без ручного введення.
Крок 2. Обери, на скільки місяців
Трьох місяців зазвичай достатньо, якщо зарплата стабільна і в родині не один дохід. Орієнтуйся на шість і більше, якщо дохід нерегулярний (ти ФОП, працюєш за відсоток чи сезонно), ти єдиний, хто заробляє, на тобі діти чи батьки, або роботу у твоїй сфері шукають довго. Через війну багато хто радить 6–12 місяців, і для нестабільного доходу це розумно. Але першу ціль це не змінює: спершу один місяць.
Одні поради рахують у зарплатах, інші у витратах. Краще у витратах: подушка має покрити рахунки, а не замінити всю зарплату. До того ж сума виходить меншою, і почати легше.
Крок 3. Помнож
Той самий умовний приклад, ₴18,000 обов’язкових витрат на місяць:
| Етап | Що покриває | Сума |
|---|---|---|
| Стартова сума | Розбитий телефон, візит до лікаря, ремонт авто | ₴3,000 |
| Перша ціль | Один місяць обов’язкових витрат | ₴18,000 |
| Повна подушка | Три-шість місяців | від ₴54,000 до ₴108,000 |
Як сформувати фінансову подушку, коли грошей обмаль
Спершу один місяць. Три-шість місяців витрат лякають, і через це багато хто навіть не починає. Один місяць уже справжній результат. Якщо й це поки задалеко, збери стартову суму: щоб розбитий телефон чи ремонт авто не довелося оплачувати в борг.
Спершу заплати собі. Відкладай у день виплати, а не наприкінці місяця, коли вже нічого не лишилось. Якщо зарплата приходить двома частинами, аванс і решта, відкладай з обох. Автоматичний переказ на окремий рахунок, якщо банк таке дозволяє, знімає потребу пам’ятати. Якщо відкладати ₴1,500 на місяць, на перші ₴18,000 піде близько року. Це нормально: краще потроху, але регулярно, ніж багато, але зрідка.
Додавай разові надходження. Премія, тринадцята зарплата, гроші на день народження. Навіть частина з них помітно пришвидшить справу.
Знайди гроші у власному бюджеті. Найпростіше почати з підписок, якими вже не користуєшся: ось як знайти всі підписки і відключити зайві. Якщо ділиш зарплату за правилом 50/30/20, подушка йде першою в ці 20% заощаджень.
Якщо після обов’язкових витрат нічого не лишається, не ріж оренду, їжу чи комуналку заради заощаджень. Постав подушку на паузу, спершу переглянь бюджет, а якщо грошей не вистачає щомісяця, звернись по безоплатну допомогу (контакти нижче). Коли з’явиться хоч трохи вільних грошей, навіть ₴50 на тиждень уже формують звичку.
Подушка чи спершу борги?
Якщо є борги, рухайся по черзі:
- Завжди плати хоча б обов’язковий мінімум за кожним кредитом і карткою. Прострочка коштує штрафів і псує кредитну історію.
- Збери стартову суму або перший місяць, щоб наступна несподіванка не пішла на кредитку і не збільшила борг.
- Потім вільні гроші спрямовуй на дорогі борги: кредитка, кредит готівкою, овердрафт, мікропозики, прострочена розстрочка. Відсотки за ними зазвичай більші, ніж приносять заощадження, а мінімальний платіж лише розтягує їх у часі. Метод снігової кулі чи лавини допоможе вирішити, за який борг братися першим.
- Далі доводь подушку до трьох-шести місяців, потім заощаджуй на цілі, і лише після цього думай про інвестиції.
Вже є прострочка або нема чим платити? Зв’яжися з банком до дати платежу і не бери нову позику, щоб перекрити стару. Безоплатну консультацію дає система безоплатної правничої допомоги за номером 0 800 213 103, а скаргу на банк чи фінкомпанію можна подати до Національного банку.
Де тримати подушку безпеки
- Окремо від картки, з якої щодня платиш, щоб випадково не витратити. Підійде й окремий рахунок у твоєму ж банку.
- Доступно за день-два і без ризику втратити частину суми: звичайний ощадний рахунок або вклад, з якого можна зняти гроші будь-коли, у банку, вклади в якому гарантує держава. У якій валюті тримати, вирішуєш ти. Головне правило: швидкий доступ і безпека.
- Не в інвестиціях. Акції та фонди можуть просісти саме тоді, коли гроші потрібні, наприклад у кризу, коли заодно скорочують і тебе. Завдання подушки бути під рукою, а не заробляти.
- Не на строковому вкладі, який не можна розірвати без втрати відсотків.
- Не вся готівкою вдома. Невелика сума вдома нормальна, але готівку можуть украсти, її можна загубити, тож основну частину тримай на рахунку.
Що вважати екстреною ситуацією і як поповнювати подушку
Можна брати: на втрату чи скорочення доходу, термінове лікування, обов’язковий ремонт (бойлер, холодильник, авто, без якого не дістатися роботи), вимушену поїздку, наприклад через біду в родині.
Не варто брати: на розпродажі, відпустку, подарунки та щорічні платежі, про які знаєш заздалегідь, як-от страховка авто чи збори дитини до школи. Це не екстрені витрати, а нерегулярні. Заведи для них окрему ціль і відкладай потроху щомісяця.
Після того як скористався подушкою, поповнити її важливіше за інші цілі, тим самим темпом з кожної виплати. Раз на рік переглядай цільову суму, а також щоразу, коли змінюються оренда, склад родини чи дохід.
Як це робить STATOK
Обов’язкові витрати, окремий рахунок і поповнення з кожної виплати важко тримати в голові. У STATOK усе це в одному місці.
- Ціль для подушки. На вкладці Контроль натисни + у кінці рядка Цілі (або Створіть першу ціль, якщо цілей ще немає), дай назву і в полі Цільова сума вкажи обов’язкові витрати, помножені на обрану кількість місяців. За бажанням додай дату, і ціль показуватиме статус: За графіком або Відстає від графіка.
- Прогрес за реальним балансом. У тій самій формі вибери в полі Прив’язаний рахунок окремий рахунок, де лежить подушка. Прогрес рухатиметься разом із балансом цього рахунку, оновлювати вручну не треба. Якщо на рахунку є й інші гроші, можна зарахувати до цілі лише частку балансу.
- Нагадування і проміжні позначки. У полі «Нагадувати про поповнення» вибери «Щотижня», «Раз на 2 тижні» або «Щомісяця», як тобі приходять гроші. Якщо сповіщення увімкнені, STATOK повідомить, коли пройдеш 25%, 50% і 75%, і коли досягнеш цілі.
- Швидка перевірка. На вкладці Aura у розділі Фінансове здоров’я є рядок Запас на рахунках: на скільки місяців витрат вистачить твоїх грошей. Він порівнює гроші на всіх рахунках із середніми загальними витратами за останні три місяці, тож це грубий орієнтир, а не твоя ціль за обов’язковими витратами. Показник безкоштовний і з’являється приблизно після місяця записів.
Цифра з кроку 1 береться з твоїх записів, і вводити їх вручну не обов’язково: синхронізація з Monobank (працює й на безкоштовному плані), голос, скан чека, імпорт виписки в Excel, CSV чи PDF або оплати з iPhone і сповіщення банку (iOS 27) через застосунок «Команди». На безкоштовному плані кількість цілей обмежена, як і голосові записи, скани та імпорти; у Pro без обмежень.
Що почитати далі
- Правило 50/30/20: де подушка стоїть у розподілі зарплати.
- Скільки можна витратити сьогодні: денний ліміт, який береже подушку від щоденних витрат.
- Як вести облік особистих витрат: записи, з яких береться сума обов’язкових витрат.
- Як розрахувати власний капітал: подушка безпеки часто стає першим реальним активом у цьому розрахунку.
Збережи гайд
Завантажити як зображення Завантажити як зображення Завантажити як зображення