Finanční rezerva: kolik mít a jak si ji vytvořit
Finanční rezerva jsou peníze odložené jen na nečekané situace: výpadek příjmu, nutnou opravu, výdaje u lékaře. Obvykle se doporučuje mít nutné výdaje na tři až šest měsíců, odděleně od běžného účtu a k dispozici do jednoho dvou dnů. Právě rezerva zajistí, že další nepříjemné překvapení neskončí na kreditce nebo v kontokorentu.
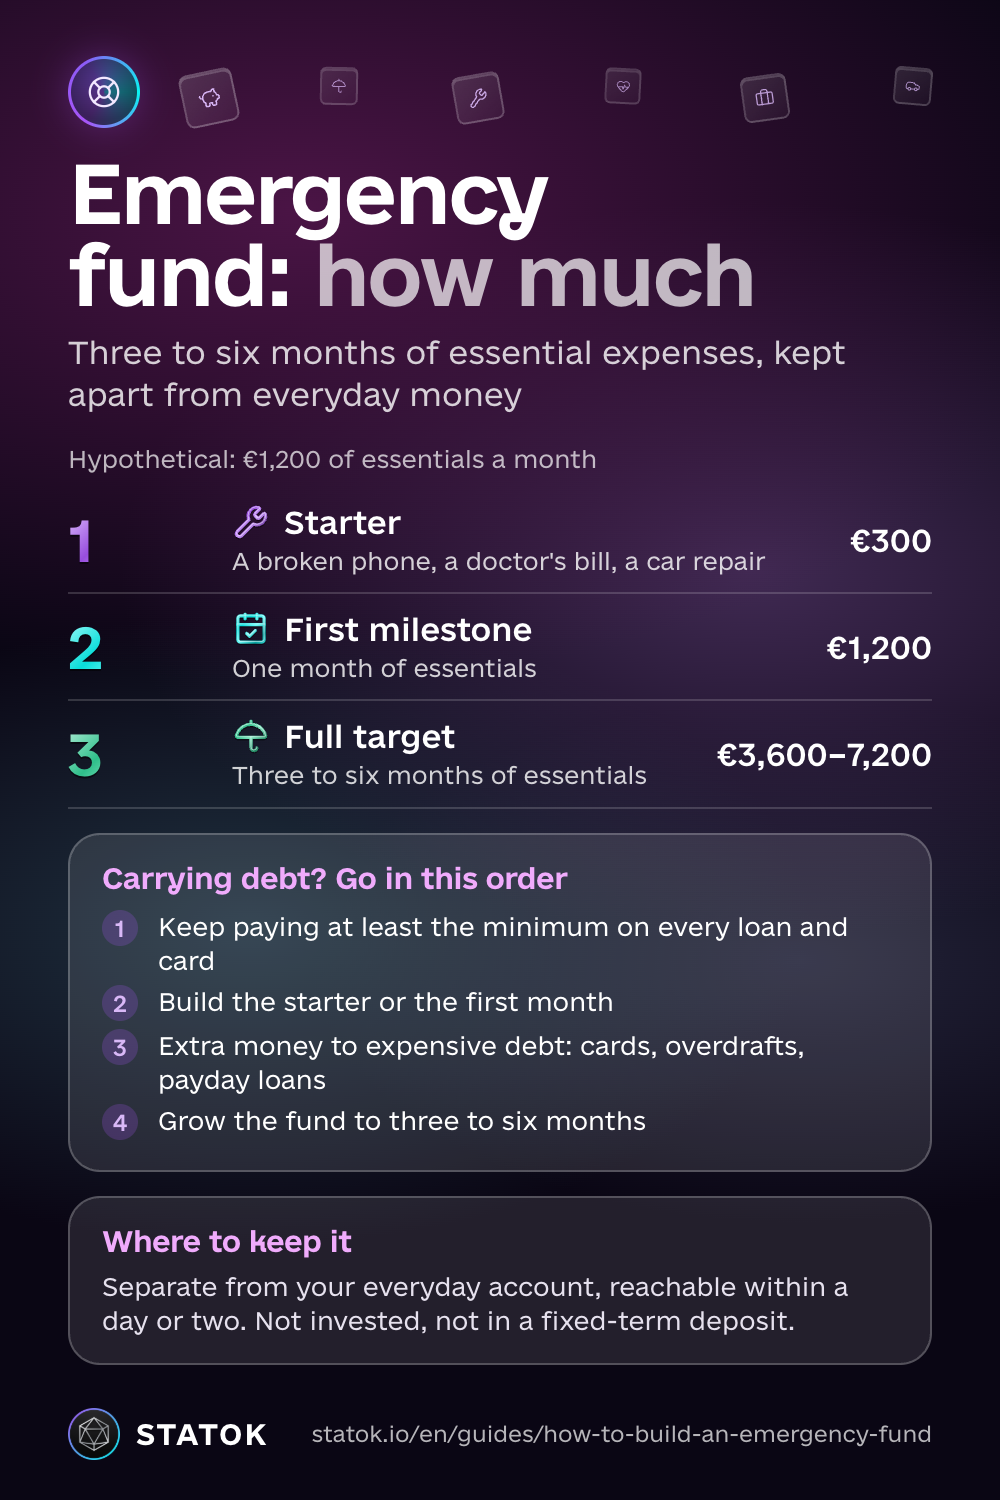
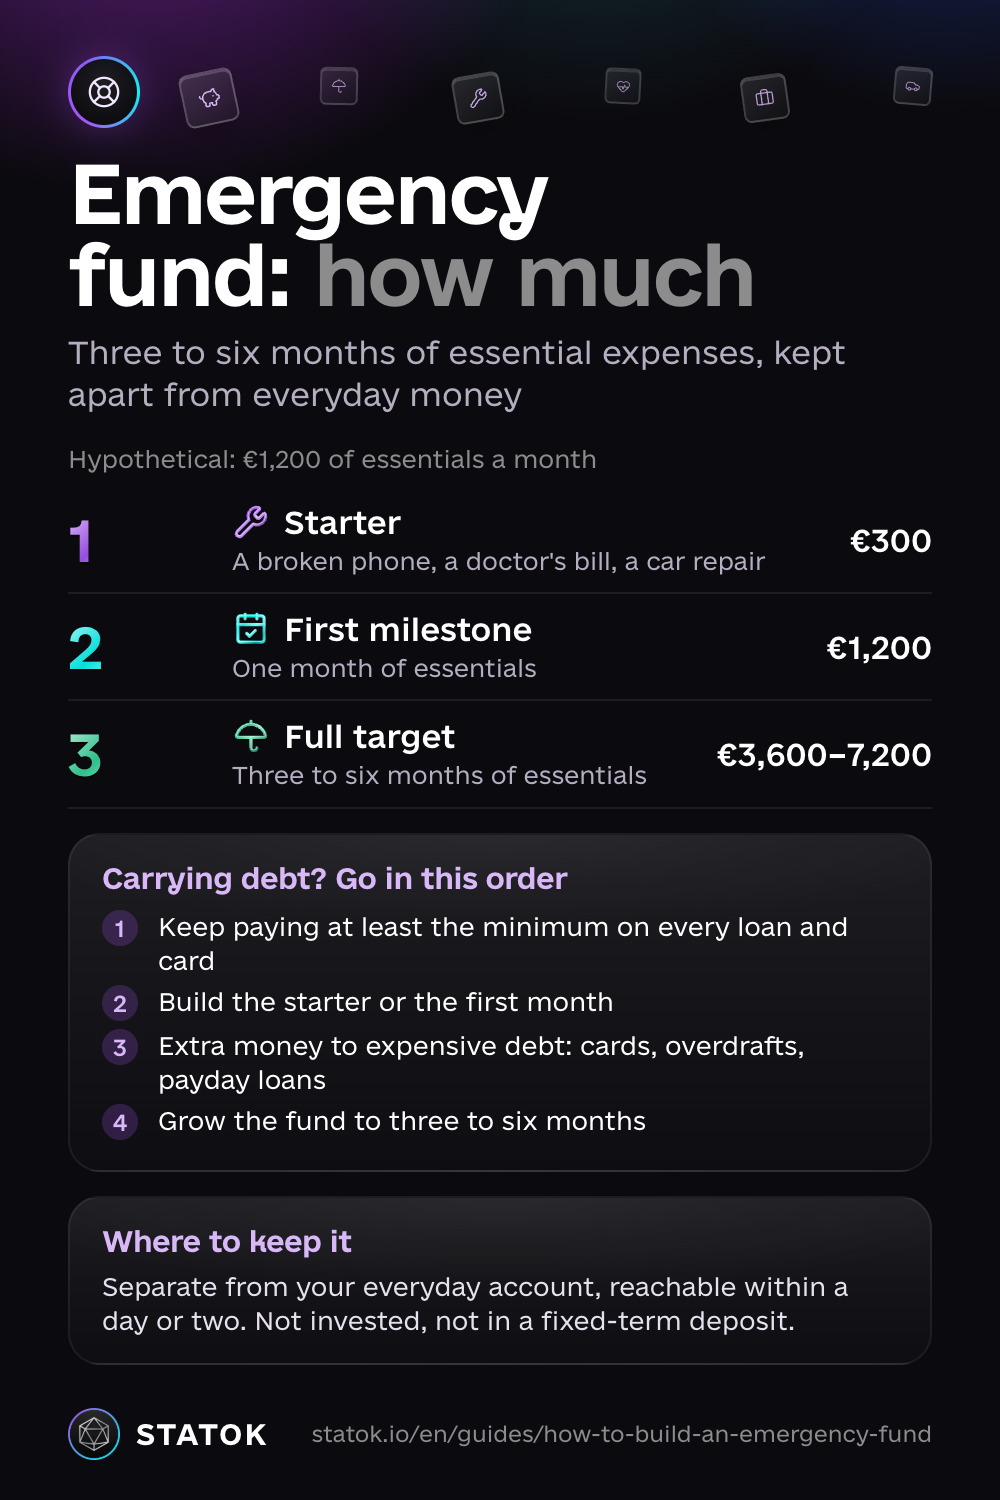
Nemusíš ji mít hned celou. Začni jedním měsícem nutných výdajů, nebo menší startovní částkou, pokud je to zatím moc. Z každé výplaty odlož pevnou částku a co vybereš, zase doplň. Vymyšlený příklad: když tě nutné výdaje stojí Kč25,000 měsíčně, první cíl je Kč25,000 a celá rezerva Kč75,000 až Kč150,000.
Jak velkou mít finanční rezervu
Krok 1. Sečti nutné měsíční výdaje
Počítej jen to, co bys musel platit, i kdyby ti zítra přestal chodit příjem: nájem nebo hypotéku, energie a zálohy na služby, jídlo, cestu do práce, mobil a internet, pojištění, povinné splátky dluhů, léky a školku nebo hlídání. Restaurace, streaming a dovolené vynech.
Když to číslo neznáš, projdi výpis z účtu za minulý měsíc nebo si měsíc dva zapisuj výdaje. Tady je, jak sledovat výdaje bez ručního zapisování.
Krok 2. Vyber, na kolik měsíců
Tři měsíce obvykle stačí, když máš stálý plat a domácnost nestojí na jednom příjmu. Šest a víc se hodí, když máš nepravidelný příjem (OSVČ, provize, sezónní práce), vyděláváš sám, někdo je na tobě závislý nebo se ve tvém oboru práce hledá dlouho.
Někde uvidíš doporučení v měsíčních příjmech, jinde ve výdajích. Výdaje jsou lepší měřítko: rezerva má zaplatit účty, ne nahradit celou výplatu. A vyjde nižší částka, se kterou se líp začíná.
Krok 3. Vynásob
Zpátky k vymyšlenému příkladu s nutnými výdaji Kč25,000 měsíčně:
| Fáze | Na co stačí | Částka |
|---|---|---|
| Startovní částka | Rozbitý mobil, zubař, oprava auta | Kč5,000 |
| První cíl | Jeden měsíc nutných výdajů | Kč25,000 |
| Celá rezerva | Tři až šest měsíců | Kč75,000 až Kč150,000 |
Jak vytvořit finanční rezervu, když moc nezbývá
Nejdřív jeden měsíc. Šest měsíců výdajů zní nedosažitelně, a proto spousta lidí vůbec nezačne. Jeden měsíc už je skutečný milník. Jestli je i to daleko, začni startovní částkou: aby se rozbitý mobil nebo oprava auta nemusely platit na dluh.
Nejdřív spoř, pak utrácej. Odkládej v den výplaty, ne na konci měsíce, kdy už nic nezbývá. Trvalý příkaz na spořicí účet ti ušetří starost, že na to zapomeneš. Při Kč2,000 měsíčně trvá první měsíc výdajů zhruba rok. To je normální: lepší málo, ale pravidelně, než hodně, ale jen občas.
Přidej mimořádné příjmy. Třináctý plat, odměnu, přeplatek na dani, peníze k narozeninám. I část z nich rezervu znatelně posune.
Najdi peníze ve svém rozpočtu. Nejsnáz u předplatného, které už nepoužíváš: podívej se, jak najít a zrušit zapomenuté předplatné. Když dělíš výplatu podle pravidla 50/30/20, rezerva jde v rámci 20 % na úspory na řadu jako první.
Když po nutných výdajích nic nezbývá, neškrtej nájem, jídlo ani energie kvůli spoření. Spoření na rezervu zatím odlož, nejdřív projdi rozpočet, a když se díra objevuje každý měsíc, obrať se na bezplatnou pomoc (odkazy níž). Až bude zase trochu volno, i Kč100 týdně ti pomůže vytvořit návyk.
Rezerva, nebo nejdřív dluhy?
Když máš dluhy, postupuj v tomhle pořadí:
- Vždy plať aspoň řádnou splátku u každého úvěru a karty. Zmeškaná splátka znamená sankce a může skončit záznamem v úvěrovém registru.
- Naspoř startovní částku nebo první měsíc, aby další nečekaný výdaj nešel na kreditku a dluh nerostl.
- Pak dávej peníze navíc na drahé dluhy: kreditku, kontokorent, rychlé půjčky a nákupy na splátky typu „kup teď, zaplať později“, se kterými už jsi pozadu. Jejich úroky obvykle stojí víc, než ti spoření vynese, a s minimální splátkou se úroky táhnou dál. Metoda sněhové koule, nebo lavina pomůže vybrat, který dluh řešit první.
- Potom rezervu doplň na tři až šest měsíců, spoř na cíle a teprve pak přemýšlej o investicích.
Už jsi se splátkami pozadu, nebo nemáš z čeho platit? Ozvi se věřiteli ještě před splatností a neber si další půjčku na zalepení díry. S návrhem na oddlužení ti zdarma pomůže akreditovaná osoba ze seznamu ministerstva spravedlnosti, spor s bankou nebo poskytovatelem úvěru řeší zdarma finanční arbitr a jak se bránit, vysvětluje ČNB.
Kde držet finanční rezervu
- Odděleně od běžného účtu, abys ji neutratil omylem. Stačí druhý účet u tvé banky.
- Dostupnou do jednoho dvou dnů a bez rizika, že o část přijdeš: spořicí účet bez výpovědní lhůty, v korunách, u banky, na kterou se vztahuje pojištění vkladů.
- Neinvestovanou. Akcie a fondy můžou klesnout přesně ve chvíli, kdy peníze potřebuješ, třeba v krizi, kdy přijdeš i o práci. Rezerva má být po ruce, ne vydělávat.
- Nezamčenou na termínovaném vkladu, ze kterého se bez sankce nedostaneš.
- Ne celou v hotovosti doma. Trochu hotovosti doma nevadí, ale může se ztratit nebo ji někdo ukradne. Většina patří na účet.
Co je nečekaný výdaj a jak rezervu doplnit
Ano: výpadek nebo pokles příjmu, nutné výdaje za zdraví, nezbytná oprava (kotel, lednička, auto, kterým jezdíš do práce), cesta, které se nevyhneš, třeba kvůli rodině.
Ne: slevové akce, dovolená, dárky a roční platby, o kterých víš dopředu, jako povinné ručení, dálniční známka nebo věci do školy. To nejsou nečekané výdaje, jen nepravidelné. Dej jim vlastní cíl a odkládej na ně trochu každý měsíc.
Když z rezervy něco vybereš, doplnit ji má přednost před ostatními cíli, stejnou částkou z každé výplaty. Cílovou částku zkontroluj jednou za rok a pokaždé, když se změní nájem, rodina nebo příjem.
Jak to dělá STATOK
Hlídat si nutné výdaje, sledovat samostatný účet a pamatovat na přispívání z každé výplaty je toho na hlavu dost. V aplikaci STATOK je to všechno na jednom místě.
- Cíl pro rezervu. Na záložce Kontrola klepni na + na konci řádku Cíle (nebo na Nastav svůj první cíl, pokud ještě žádný nemáš), pojmenuj ho a do pole Cílová částka zadej nutné výdaje krát počet měsíců, který sis vybral. Když přidáš datum, cíl ukáže, jestli je Podle plánu, nebo Za plánem.
- Postup podle skutečného zůstatku. Ve stejném formuláři vyber v poli Propojený účet samostatný účet, na kterém rezerva leží. Postup se pak hýbe se zůstatkem toho účtu, bez ručního přepisování. Když jsou na účtu i jiné peníze, můžeš do cíle počítat jen část zůstatku.
- Připomínky a milníky. U „Připomínat mi přispívání“ vyber Týdně, Každé 2 týdny nebo Měsíčně, podle toho, kdy dostáváš výplatu. Když máš zapnutá oznámení, STATOK se ozve i při 25 %, 50 % a 75 % a když cíl splníš.
- Rychlá kontrola. Na záložce Aura najdeš v přehledu Finanční zdraví řádek Rezerva na účtech: na kolik měsíců výdajů by tvoje peníze vystačily při současném utrácení. Porovnává peníze na všech účtech s průměrnými celkovými výdaji za poslední tři měsíce, takže jde o hrubý odhad, ne o tvůj cíl podle nutných výdajů. Je zdarma a potřebuje zhruba měsíc záznamů.
Číslo z kroku 1 vychází z tvých záznamů a nemusíš je vypisovat ručně: výdaje zapiš hlasem, fotkou účtenky, importem výpisu v Excelu, CSV nebo PDF, nebo nech platby iPhonem a oznámení banky (iOS 27) zapisovat přes aplikaci Zkratky. Bezplatný plán omezuje počet cílů a také hlasové záznamy, skeny a importy; Pro je bez omezení.
Co číst dál
- Pravidlo 50/30/20: kam patří rezerva, když dělíš výplatu.
- Kolik můžu utratit za den: denní částka, která drží běžné utrácení dál od rezervy.
- Jak sledovat výdaje: záznamy, ze kterých spočítáš nutné výdaje.
- Jak vypočítat čisté jmění: finanční rezerva bývá prvním skutečným aktivem v tomto výpočtu.
Ulož si návod
Stáhnout jako obrázek Stáhnout jako obrázek Stáhnout jako obrázek