Jak obliczyć wartość netto majątku (krok po kroku)
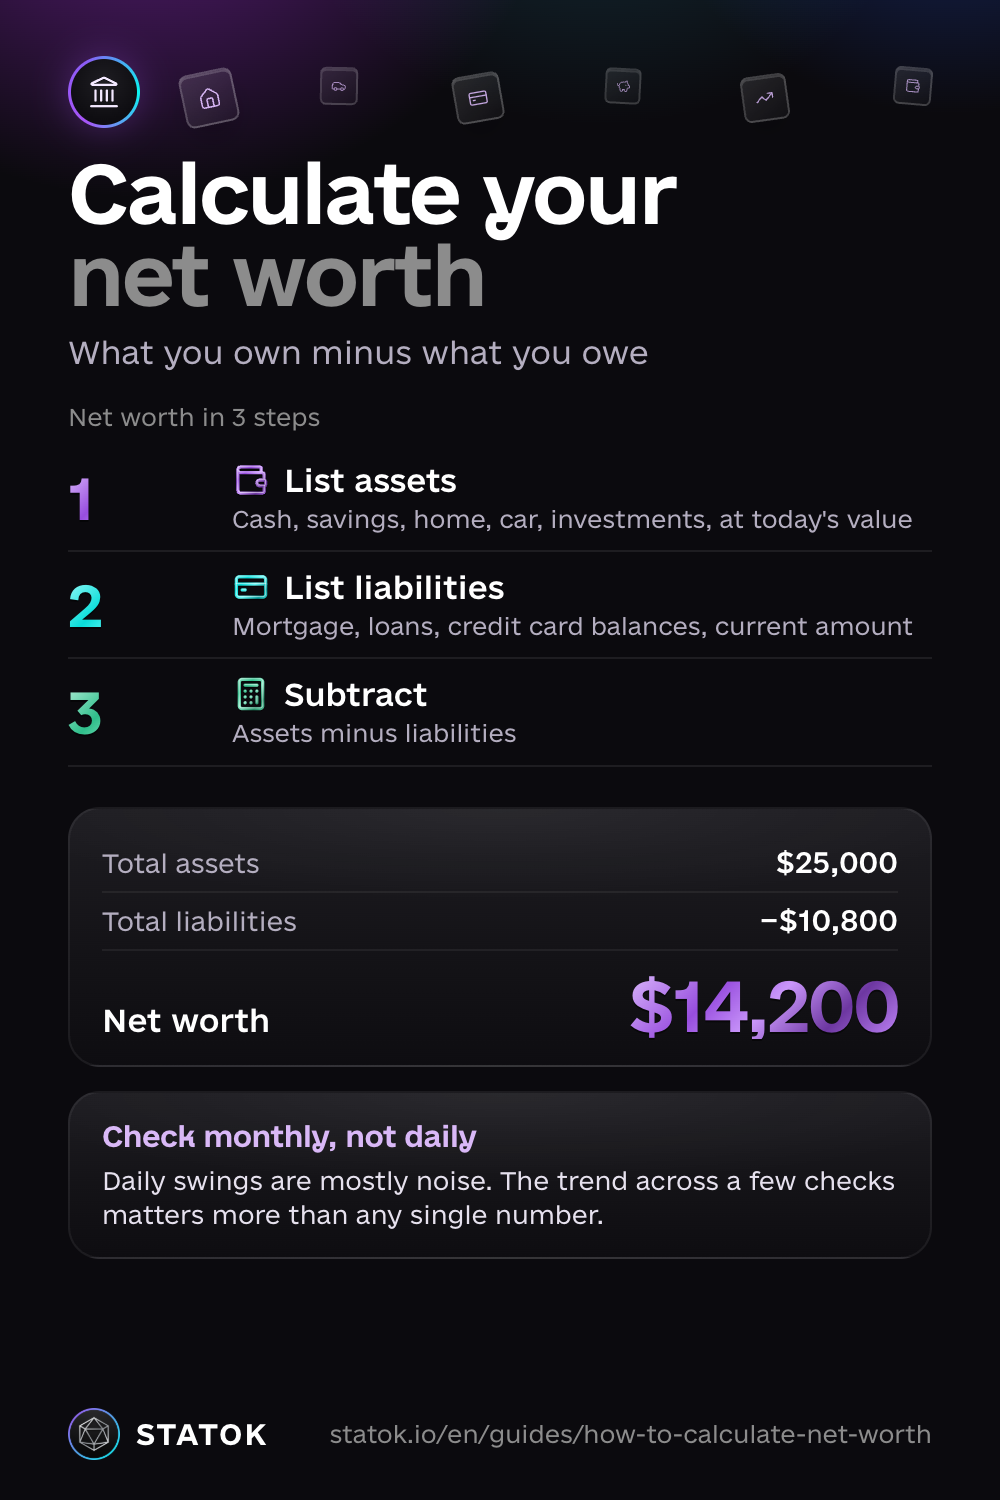
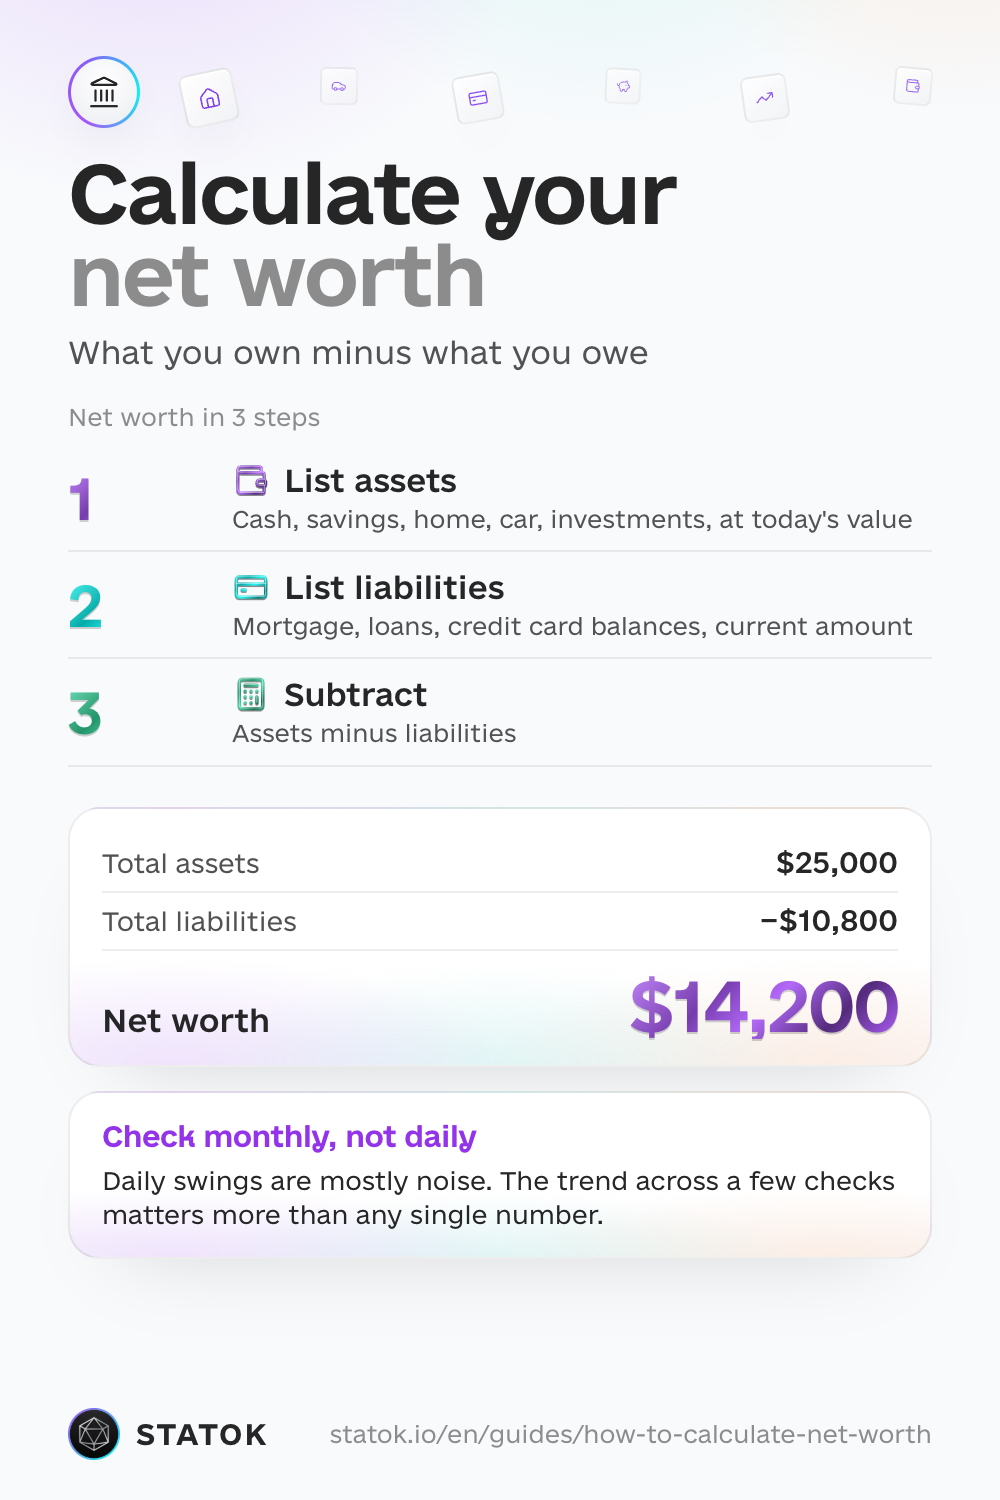
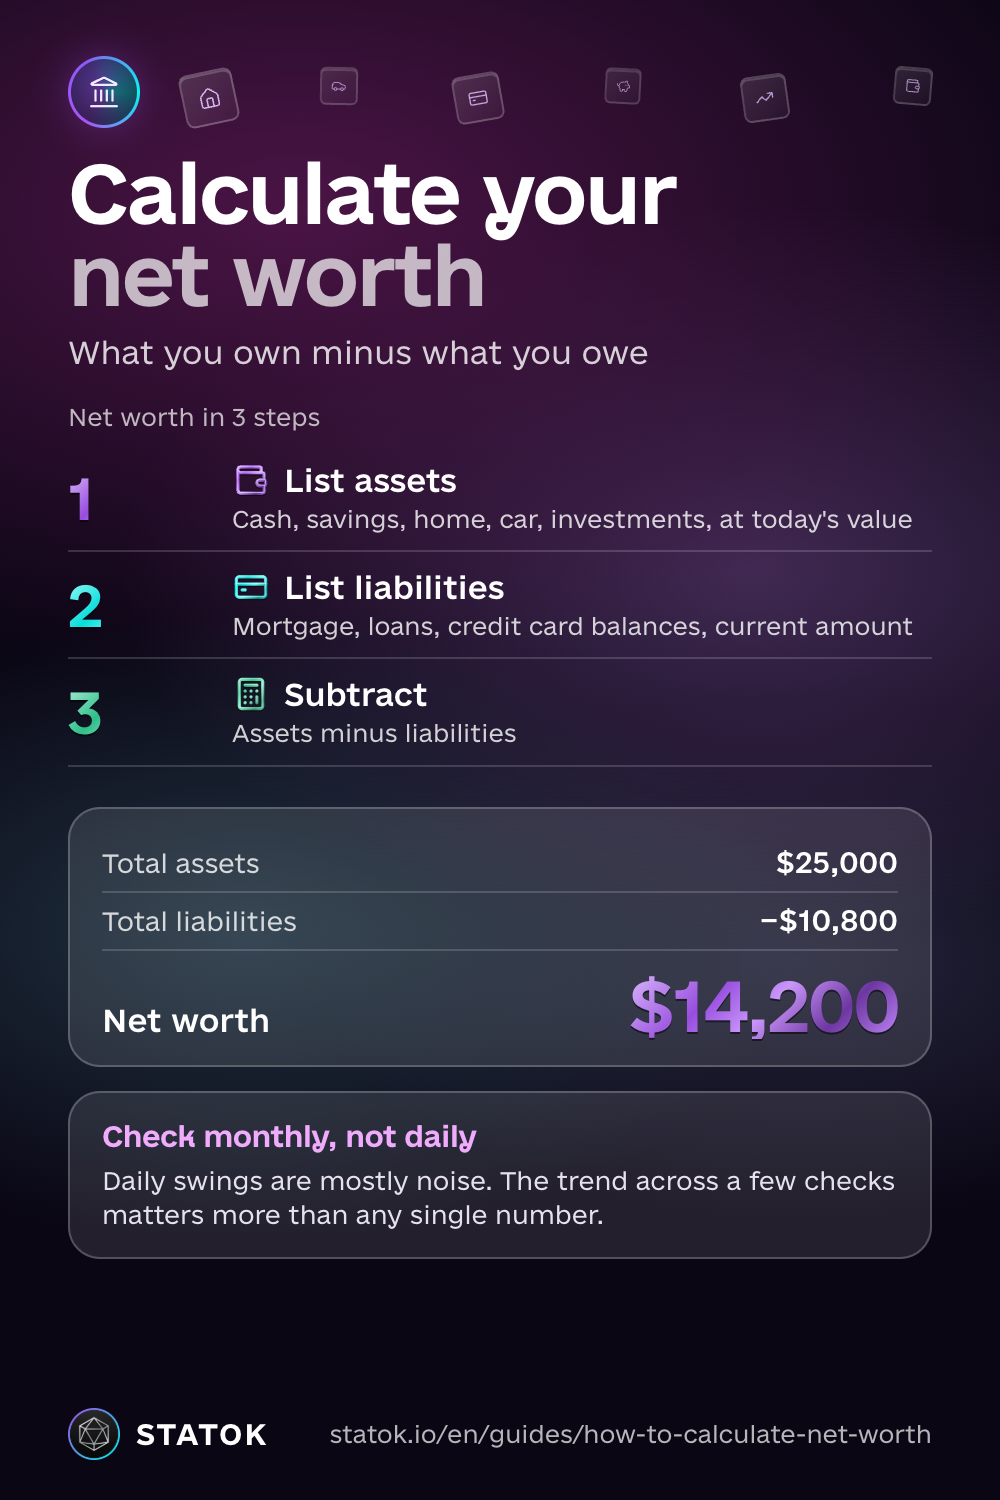
Żeby obliczyć wartość netto majątku, zsumuj wartość wszystkiego, co masz, i odejmij wszystko, co jesteś winien. To, co zostanie, to liczba, która pokazuje całą twoją sytuację finansową, nie tylko dochód, który wpływa co miesiąc, albo stan konta w tej chwili.
Wartość netto to nie ranking, w którym porównują cię z innymi. To osobiste „przed i po”: liczbę porównujesz ze swoją własną sprzed kilku miesięcy, a nie z cudzą.
Co jest aktywem, a co zobowiązaniem
Aktywa to wszystko, co masz i co ma wartość:
- Gotówka i oszczędności na kontach
- Poduszka finansowa, jeśli już ją budujesz
- Mieszkanie, dom lub inna nieruchomość
- Samochód, według realnej wartości dziś, nie ceny zakupu
- Inwestycje i oszczędności na emeryturę
Zobowiązania to wszystko, co jesteś winien:
- Pozostałe saldo kredytu hipotecznego
- Kredyt samochodowy
- Saldo karty kredytowej, które przenosisz z miesiąca na miesiąc
- Kredyt konsumencki
- Niespłacone saldo z zakupu na raty typu „kup teraz, zapłać później”
Zakup na raty tego typu trafia na listę zobowiązań jak każdy inny dług, nawet jeśli nie wygląda na kredyt. Jeśli nie jesteś pewny, na co realnie idą twoje pieniądze każdego miesiąca, śledzenie wydatków przez 30 dni to zwykle najszybszy sposób, by uzyskać prawdziwe liczby do obu list.
Jak obliczyć wartość netto majątku (3 kroki)
Krok 1. Spisz aktywa według dzisiejszej wartości
Przejdź konto po koncie i zapisz aktualne saldo, nie liczbę, którą chciałbyś zobaczyć. Dla mieszkania czy samochodu weź realną wartość dziś, nie cenę zakupu. Poduszka finansowa, jeśli już ją masz, jest często pierwszym prawdziwym aktywem na tej liście.
Krok 2. Spisz zobowiązania według aktualnego salda
Ta sama zasada: kwota, którą musiałbyś zapłacić, gdybyś spłacił dług dziś, nie pierwotna wysokość kredytu i nie miesięczna rata.
Krok 3. Odejmij
Aktywa minus zobowiązania. To twoja wartość netto.
Przykład czysto teoretyczny, tylko po to, żeby zobaczyć, jak to się liczy:
| Aktywa | Wartość |
|---|---|
| Gotówka i oszczędności | zł15,000 |
| Samochód (aktualna wartość) | zł45,000 |
| Inwestycje | zł10,000 |
| Aktywa razem | zł70,000 |
| Zobowiązania | Saldo |
|---|---|
| Kredyt samochodowy | zł20,000 |
| Karta kredytowa | zł3,000 |
| Zobowiązania razem | zł23,000 |
zł70,000 minus zł23,000 zostaje zł47,000 wartości netto. To wymyślony przykład, nie cel: twoje liczby będą wyglądać zupełnie inaczej, i to jest normalne.
Jak często sprawdzać wartość netto majątku
Raz w miesiącu albo raz na kwartał wystarczy. Codzienne sprawdzanie pokazuje głównie szum: wypłatę, która jeszcze nie wpłynęła, rozliczenie karty kredytowej, które jeszcze nie przyszło, inwestycję, która ruszyła o 2% z dnia na dzień. Jeśli chcesz najpierw uporządkować budżet domowy, zajrzyj do materiałów edukacji ekonomicznej NBP.
Wybierz dzień, który łatwo zapamiętasz, na przykład dzień wypłaty albo pierwszy dzień miesiąca, i wtedy przeliczaj na nowo. Trend z kilku sprawdzeń liczy się znacznie bardziej niż jedna pojedyncza liczba.
Ujemna liczba to punkt startowy, nie wyrok
Wiele osób zaczyna pod zerem: zaraz po studiach, po dużym rachunku za leczenie, po utracie pracy. Ujemna wartość netto nic nie mówi o twoim charakterze. Po prostu tak dziś wychodzi rachunek.
Jeśli wśród zobowiązań masz drogi dług (kartę kredytową, debet na koncie albo zakup na raty, z którym zalegasz), jego spłata ma pierwszeństwo, gdy tylko masz małą poduszkę na nieprzewidziane wydatki, i przed inwestowaniem. Metoda kuli śnieżnej czy lawinowa to jeden ze sposobów, by wybrać, za który dług zabrać się najpierw. Spłata długu z oszczędności nie zmieni dzisiejszej liczby, bo obie listy zmaleją o tę samą kwotę. Za to przestaniesz tracić na odsetkach i od tej chwili majątek będzie rósł szybciej. W tym czasie dalej płać za niezbędne wydatki i przynajmniej minimalne raty pozostałych zobowiązań.
Masz już zaległości albo nie masz z czego spłacać? Skontaktuj się z bankiem przed terminem płatności i nie bierz kolejnej pożyczki na łatanie dziury. Bezpłatną pomoc, także w sprawach zadłużenia, dają punkty nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego, a w sporze z bankiem pomaga Rzecznik Finansowy.
Jak STATOK liczy wartość netto za ciebie
Aktualizowanie dwóch list i odejmowanie ich co miesiąc szybko się nudzi, zwłaszcza gdy masz więcej niż dwa czy trzy konta. W STATOK tę sumę prowadzi za ciebie ekran Majątek.
- Konta, karty i majątek w jednym miejscu. Dodaj swoje konta i karty, a resztę wpisz ręcznie: mieszkanie, samochód, kredyt hipoteczny, pożyczkę. Każda pozycja ma przełącznik Uwzględnij w majątku, więc możesz ją zostawić w zapisach, ale nie liczyć do sumy, na przykład samochód, który właśnie sprzedajesz.
- Przypomnienie przed spłatą. Dodaj kredyt hipoteczny albo pożyczkę jako zobowiązanie, ustaw Datę spłaty i w Przypomnij przed spłatą wybierz, ile dni wcześniej STATOK ma cię powiadomić. Dopóki nie wybierzesz, przypomnienie jest wyłączone.
- Przekształć w złoto. Gdy suma jest dodatnia, dotknij ikony kilofa (VoiceOver odczytuje ją jako „Przekształć w złoto”), a STATOK przeliczy ją na sztabki według ostatniej ceny złota, z datą podaną pod spodem. Do przekształcenia potrzebny jest plus: przy zerze albo minusie nie ma czego przekształcać.
- Trend, a nie tylko dzisiejsza liczba. W Szczegółach zobaczysz Trend miesięczny z ostatnich 6 miesięcy, a ekran główny pokazuje, jak suma zmieniła się w miesiącu.
Konta w tej sumie aktualizują się same, gdy pojawiają się nowe transakcje, niezależnie od tego, jak je wpisujesz: głosem, zdjęciem paragonu, importem wyciągu w Excelu, CSV albo PDF, albo przez aplikację Skróty, która zapisuje płatności iPhonem i powiadomienia z banku (iOS 27). Aktywa typu mieszkanie czy samochód wciąż dodajesz ręcznie, bo żaden wyciąg bankowy nie wie, ile twój samochód jest dziś warty. W planie Free liczba kont jest ograniczona; Pro znosi ten limit.
Gdy masz już liczbę, zasada 50/30/20 pomaga zadbać o to, żeby część budżetu na oszczędności dalej przesuwała ją w dobrą stronę, miesiąc po miesiącu.
Czytaj dalej
- Jak zbudować poduszkę finansową: pierwsza rezerwa, która chroni wartość netto przed niespodziewanym wydatkiem.
- Jak kontrolować wydatki: dokąd idą twoje pieniądze, a więc ile możesz odkładać.
- Zasada 50/30/20: podział pensji, w którym oszczędzanie ma stałe miejsce.
Zapisz poradnik