Notgroschen aufbauen: wie hoch, wo parken, wie anfangen
Ein Notgroschen ist Geld, das nur für Unvorhergesehenes da ist: wenn das Einkommen wegfällt, die Waschmaschine streikt oder eine Zahnarztrechnung kommt. Willst du einen Notgroschen aufbauen, peil drei bis sechs Monate deiner notwendigen Ausgaben an, getrennt vom Girokonto und innerhalb von ein, zwei Tagen verfügbar. So landet die nächste Überraschung nicht im Dispo.
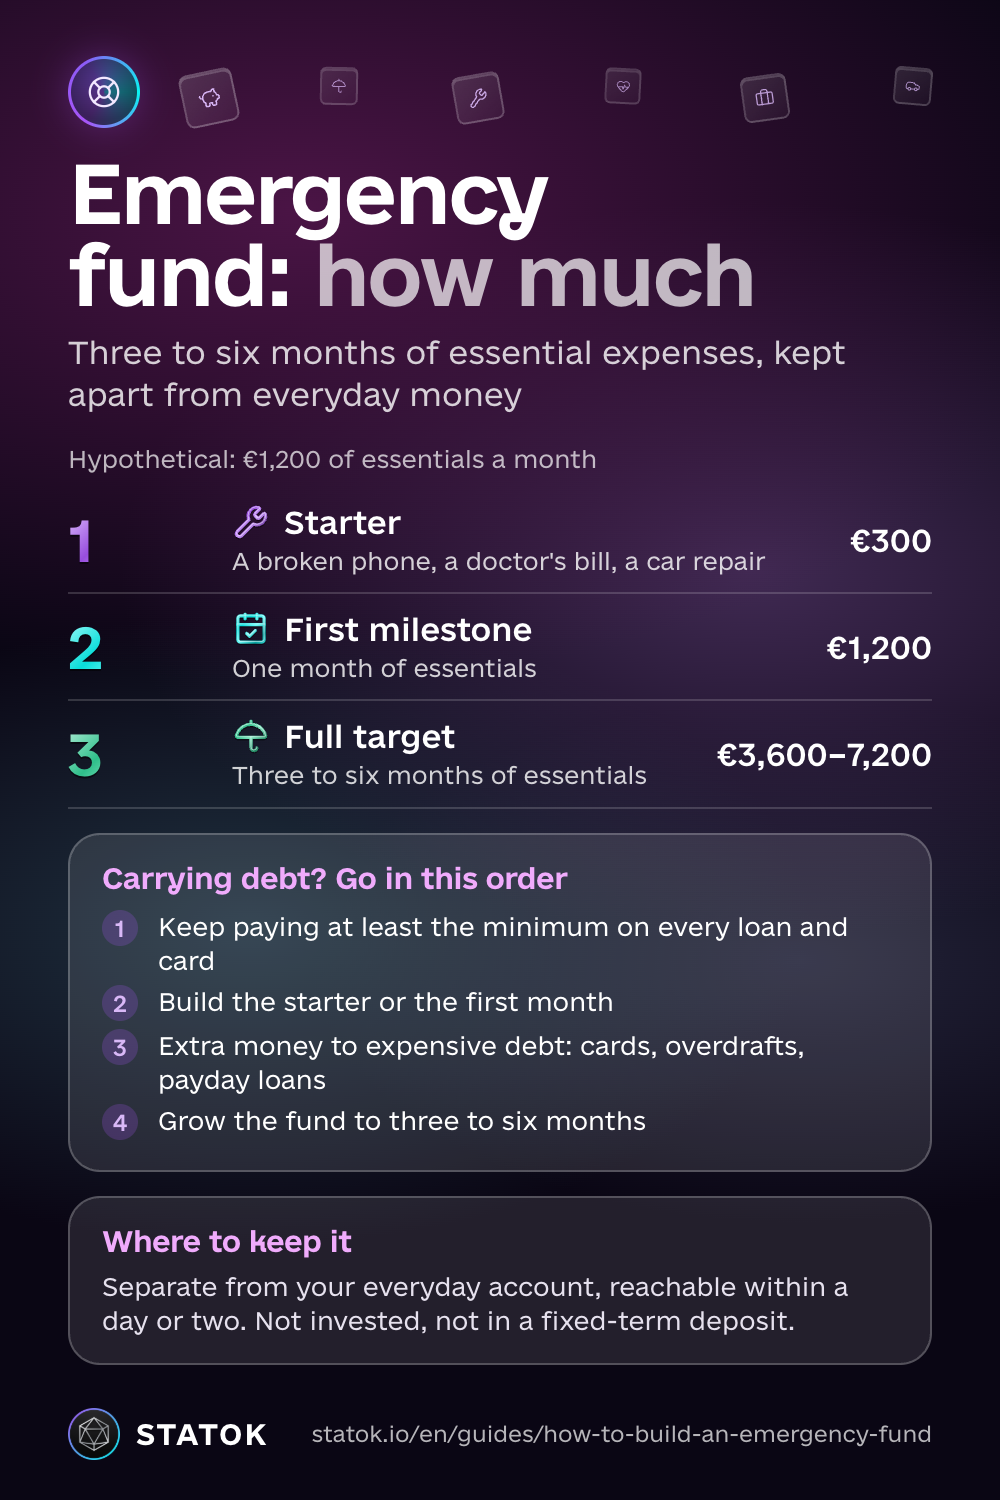
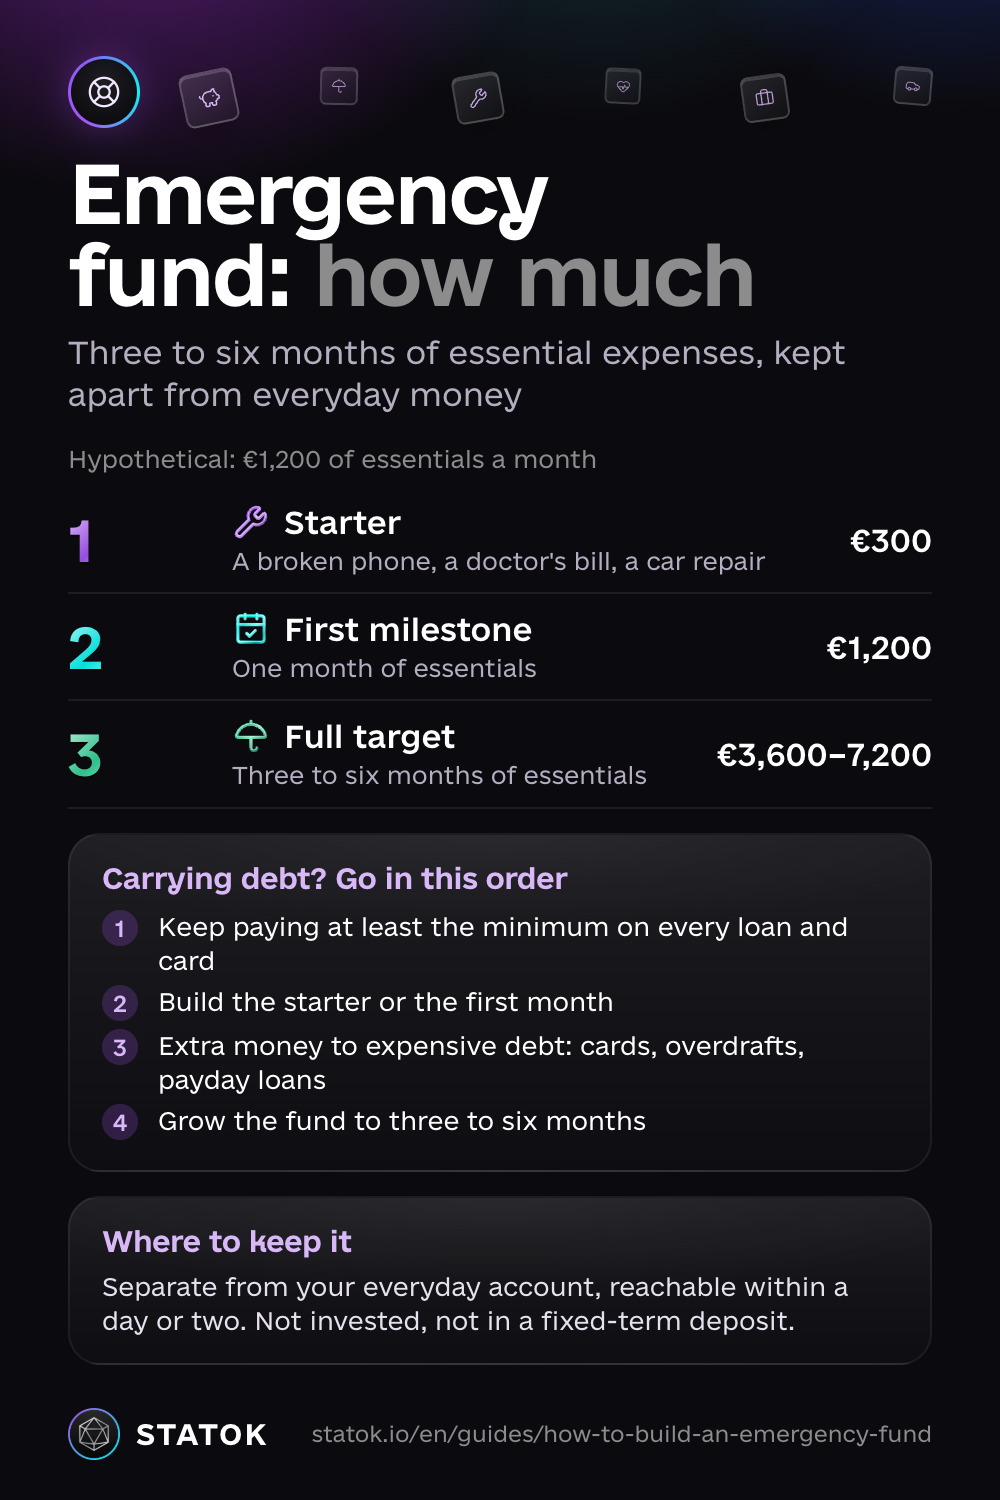
Du musst das nicht auf einmal schaffen. Fang mit einem Monat deiner notwendigen Ausgaben an, oder mit einem kleineren Startbetrag, wenn das noch zu viel ist. Leg an jedem Zahltag einen festen Betrag zurück und füll auf, was du entnimmst. Ein Rechenbeispiel: Liegen deine notwendigen Ausgaben bei €1,200 im Monat, ist dein erstes Ziel €1,200 und das volle Polster €3,600 bis €7,200.
Wie hoch sollte der Notgroschen sein?
Schritt 1. Rechne deine notwendigen Ausgaben zusammen
Zähl nur, was du auch zahlen müsstest, wenn morgen kein Gehalt mehr käme: Warmmiete oder die Rate für die eigenen vier Wände, Strom, Lebensmittel, Fahrt zur Arbeit, Handy und Internet, Versicherungen, Mindestraten für Kredite, Medikamente und Kinderbetreuung. Restaurant, Streaming und Urlaub lässt du weg.
Kennst du die Zahl nicht, nimm den Kontoauszug vom letzten Monat oder führ ein, zwei Monate Buch. So kannst du dein Haushaltsbuch führen, ohne alles abzutippen.
Schritt 2. Leg fest, wie viele Monate
Drei Monate reichen meist, wenn dein Gehalt regelmäßig kommt und der Haushalt nicht an einem Einkommen hängt. Plane sechs oder mehr, wenn dein Einkommen schwankt (selbstständig, Provision, Saisonarbeit), du allein verdienst, Kinder oder Angehörige von dir abhängen oder Jobs in deiner Branche schwer zu finden sind.
Die Verbraucherzentrale hält einen Puffer von zwei bis drei Monatsgehältern für gut. Wir rechnen hier mit Ausgaben statt mit Gehalt, weil der Notgroschen deine Rechnungen bezahlen muss, nicht dein ganzes Netto ersetzen. Das ergibt eine kleinere Zahl, mit der der Anfang leichter fällt. Beide Ansätze sind in Ordnung.
Schritt 3. Multiplizieren
Zurück zum Rechenbeispiel mit €1,200 notwendigen Ausgaben im Monat:
| Stufe | Wofür sie reicht | Betrag |
|---|---|---|
| Startbetrag | Kaputtes Handy, Arztrechnung, Autoreparatur | €300 |
| Erstes Ziel | Ein Monat notwendige Ausgaben | €1,200 |
| Volles Polster | Drei bis sechs Monate | €3,600 bis €7,200 |
Notgroschen aufbauen, wenn wenig übrig bleibt
Erst mal ein Monat. Drei bis sechs Monate wirken unerreichbar, und deshalb fangen viele gar nicht erst an. Ein Monat ist schon ein echtes Etappenziel. Ist selbst das noch zu weit, spar zuerst den Startbetrag: genug, damit ein kaputtes Handy oder eine Reparatur nicht auf Pump bezahlt wird.
Erst sparen, dann ausgeben. Überweis das Geld am Zahltag, nicht am Monatsende, wenn nichts mehr übrig ist. Mit einem Dauerauftrag aufs Sparkonto musst du nicht jedes Mal daran denken. Im Beispiel der Verbraucherzentrale gehen etwa 5 % vom Netto in den Puffer, dazu ein Teil von Geldgeschenken. Bei €100 im Monat dauert der erste Monat Ausgaben rund ein Jahr. Das ist normal: lieber wenig, aber regelmäßig, als viel, aber nur ab und zu.
Nimm Sonderzahlungen mit. Weihnachtsgeld, Urlaubsgeld, eine Steuererstattung, Geldgeschenke. Schon ein Teil davon bringt dich spürbar voran.
Such das Geld in deinem Budget. Am leichtesten geht es bei Abos, die du nicht mehr nutzt: So kannst du vergessene Abos finden und kündigen. Teilst du dein Netto nach der 50/30/20-Regel auf, kommt der Notgroschen innerhalb der 20 % zuerst.
Bleibt nach den notwendigen Ausgaben nichts übrig, dann spar nicht an Miete, Essen oder Strom. Leg den Notgroschen auf Eis, schau zuerst aufs Budget und hol dir kostenlose Hilfe (siehe unten), wenn das Loch jeden Monat wieder auftaucht. Sobald wieder etwas Luft da ist, bauen auch €5 pro Woche die Gewohnheit auf.
Notgroschen oder erst Schulden tilgen?
Hast du Schulden, geh in dieser Reihenfolge vor:
- Zahl immer mindestens die vereinbarte Rate für jeden Kredit und jede Karte. Verpasste Raten kosten Gebühren und können sich negativ auf deine Schufa auswirken.
- Spar den Startbetrag oder den ersten Monat an, damit die nächste Überraschung nicht im Dispo landet und die Schulden wachsen.
- Dann geht zusätzliches Geld in teure Schulden: Dispo, Kreditkarte, „Jetzt kaufen, später bezahlen“-Raten, mit denen du im Rückstand bist. Die Zinsen kosten meist mehr, als Sparen bringt, und wer nur das Minimum zahlt, zahlt die Zinsen weiter. Schulden-Schneeball oder -Lawine hilft dir, zu entscheiden, welche Schuld zuerst dran ist.
- Danach baust du den Notgroschen auf drei bis sechs Monate aus, sparst für Ziele und denkst erst dann an Geldanlage.
Schon im Rückstand oder kannst du nicht mehr zahlen? Sprich vor dem Fälligkeitstag mit deiner Bank und nimm keinen neuen Kredit, um das Loch zu stopfen. Eine kostenlose Schuldnerberatung in deiner Nähe findest du über die BAG Schuldnerberatung, weitere Infos bei der Verbraucherzentrale.
Wo parkst du den Notgroschen?
- Getrennt vom Girokonto, damit er nicht aus Versehen ausgegeben wird. Ein zweites Konto bei deiner Bank reicht.
- In ein, zwei Tagen verfügbar und ohne Risiko, einen Teil zu verlieren: zum Beispiel ein Tagesgeldkonto in Euro bei einer Bank mit gesetzlicher Einlagensicherung.
- Nicht angelegt. Aktien und Fonds können genau dann fallen, wenn du das Geld brauchst, etwa in einer Krise, in der du auch deinen Job verlierst. Der Notgroschen soll da sein, nicht Rendite bringen.
- Nicht festgelegt auf einem Festgeldkonto, an das du vor Ablauf nicht herankommst.
- Nicht komplett bar zu Hause. Ein kleiner Betrag ist in Ordnung, aber Bargeld kann gestohlen werden oder verloren gehen. Der Großteil gehört aufs Konto.
Was ist ein Notfall, und wie füllst du wieder auf?
Dafür ist er da: Einkommen fällt weg oder sinkt, dringende Gesundheitskosten, eine nötige Reparatur (Heizung, Kühlschrank, das Auto, mit dem du zur Arbeit fährst), eine Reise, die sich nicht vermeiden lässt, etwa bei einem Notfall in der Familie.
Dafür nicht: Rabattaktionen, Urlaub, Geschenke und jährliche Rechnungen, die du kommen siehst, wie Kfz-Versicherung, Kfz-Steuer oder Schulsachen. Das sind keine Notfälle, sondern unregelmäßige Ausgaben. Gib ihnen ein eigenes Sparziel und leg jeden Monat ein bisschen zurück.
Hast du etwas entnommen, hat das Auffüllen Vorrang vor anderen Zielen, mit demselben Betrag pro Zahltag. Prüf die Zielsumme einmal im Jahr und immer dann, wenn sich Miete, Familie oder Einkommen ändern.
So macht es STATOK
Notwendige Ausgaben im Blick behalten, ein separates Konto beobachten und an jedem Zahltag ans Auffüllen denken: Das ist viel für den Kopf. In STATOK liegt alles an einem Ort.
- Ein Ziel für den Notgroschen. Leg im Tab Kontrolle unter Ziele ein neues Ziel an, gib ihm einen Namen und trag beim Zielbetrag deine notwendigen Ausgaben mal die gewählten Monate ein. Setzt du ein Zieldatum, zeigt das Ziel, ob du Im Plan liegst oder Hinter dem Plan.
- Fortschritt nach dem echten Kontostand. Wähl im selben Formular unter Verknüpftes Konto das separate Konto, auf dem der Notgroschen liegt. Der Fortschritt bewegt sich dann mit dem Guthaben, ohne dass du etwas von Hand nachträgst. Liegt dort auch anderes Geld, kannst du nur einen Anteil des Guthabens zählen lassen.
- Erinnerungen und Etappen. Stell „Mich ans Einzahlen erinnern“ auf Pro Woche, Alle 2 Wochen oder Monatlich, passend zu deinem Zahltag. Sind Mitteilungen erlaubt, meldet sich STATOK auch bei 25 %, 50 % und 75 % und wenn du das Ziel erreichst.
- Ein schneller Realitätscheck. Im Tab Aura zeigt Finanzielle Gesundheit in der Zeile Rücklage auf Konten, wie viele Monate dein Geld bei deinen aktuellen Ausgaben reichen würde. Dafür vergleicht STATOK das Guthaben auf all deinen Konten mit deinen durchschnittlichen Gesamtausgaben der letzten drei Monate. Das ist ein grober Richtwert, nicht dein Ausgaben-Ziel. Die Auswertung ist kostenlos und braucht etwa einen Monat an Buchungen.
Die Zahl aus Schritt 1 kommt aus deinen Einträgen, und die musst du nicht abtippen: per Stimme, per Foto vom Kassenbon, per Import des Kontoauszugs als Excel, CSV oder PDF, oder du lässt iPhone-Zahlungen und Bankmitteilungen (iOS 27) über die Kurzbefehle-App erfassen. Im kostenlosen Plan ist die Zahl der Ziele begrenzt, ebenso Spracheingaben, Scans und Importe; mit Pro ist alles unbegrenzt.
Weiterlesen
- Die 50/30/20-Regel: wo der Notgroschen in der Aufteilung deines Nettos steht.
- Wie viel kann ich pro Tag ausgeben?: ein Tagesbetrag, der den Notgroschen vor dem Alltag schützt.
- Haushaltsbuch führen: die Einträge hinter der Zahl deiner notwendigen Ausgaben.
- Nettovermögen berechnen: dein Notgroschen ist oft der erste echte Vermögenswert in dieser Rechnung.
Ratgeber speichern
Als Bild herunterladen Als Bild herunterladen Als Bild herunterladen