Metoda kuli śnieżnej czy lawinowa: jak spłacić długi
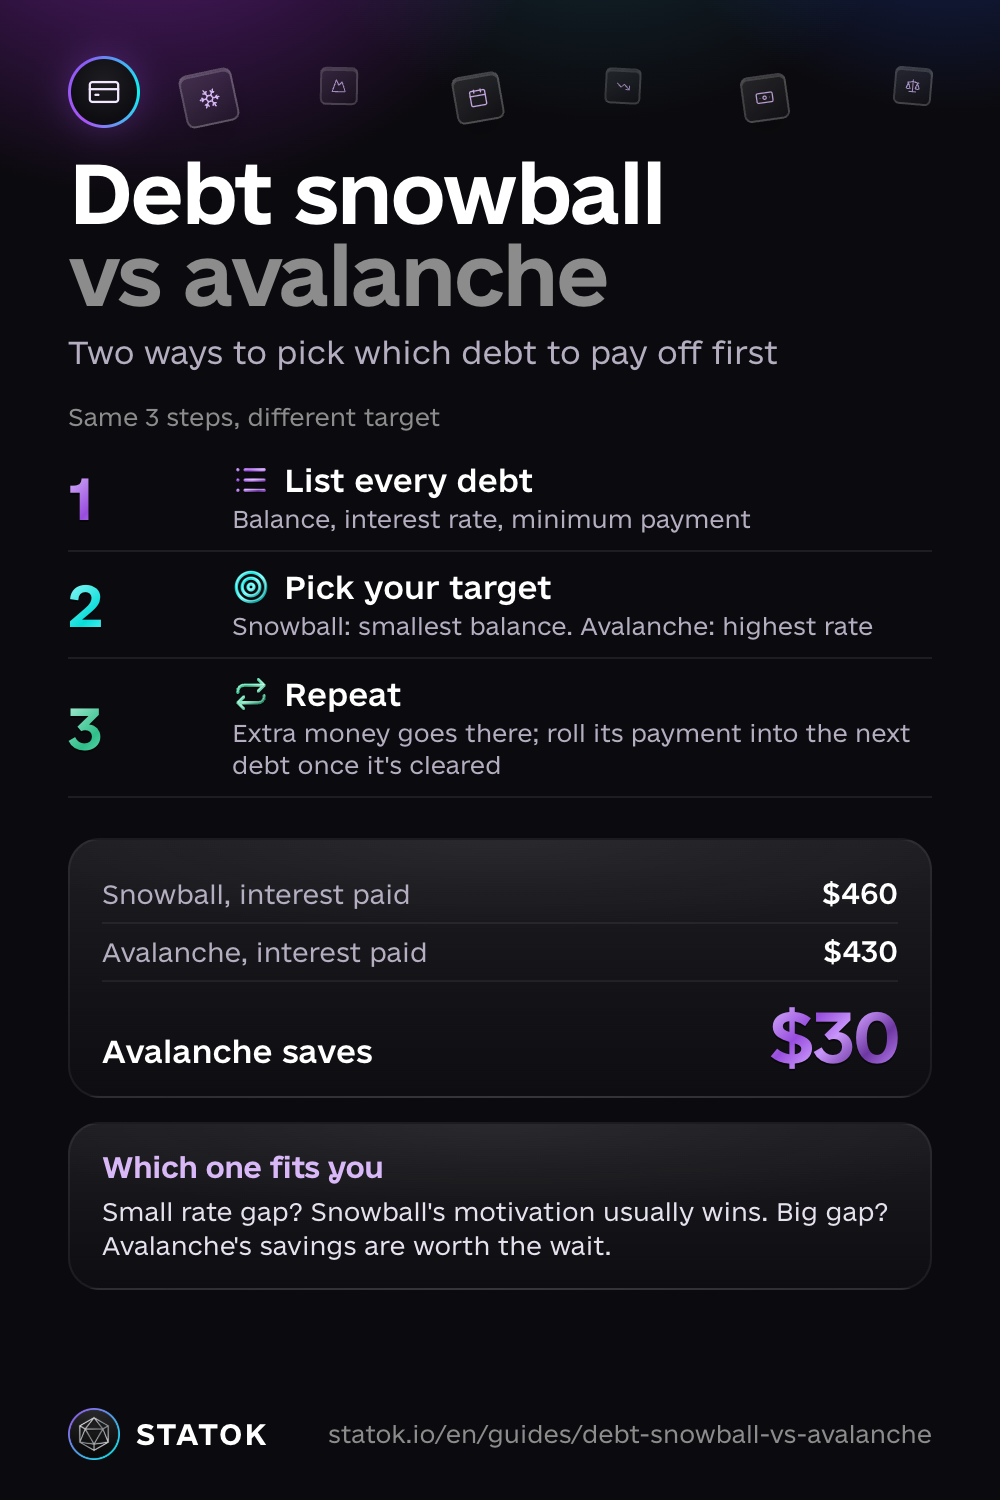
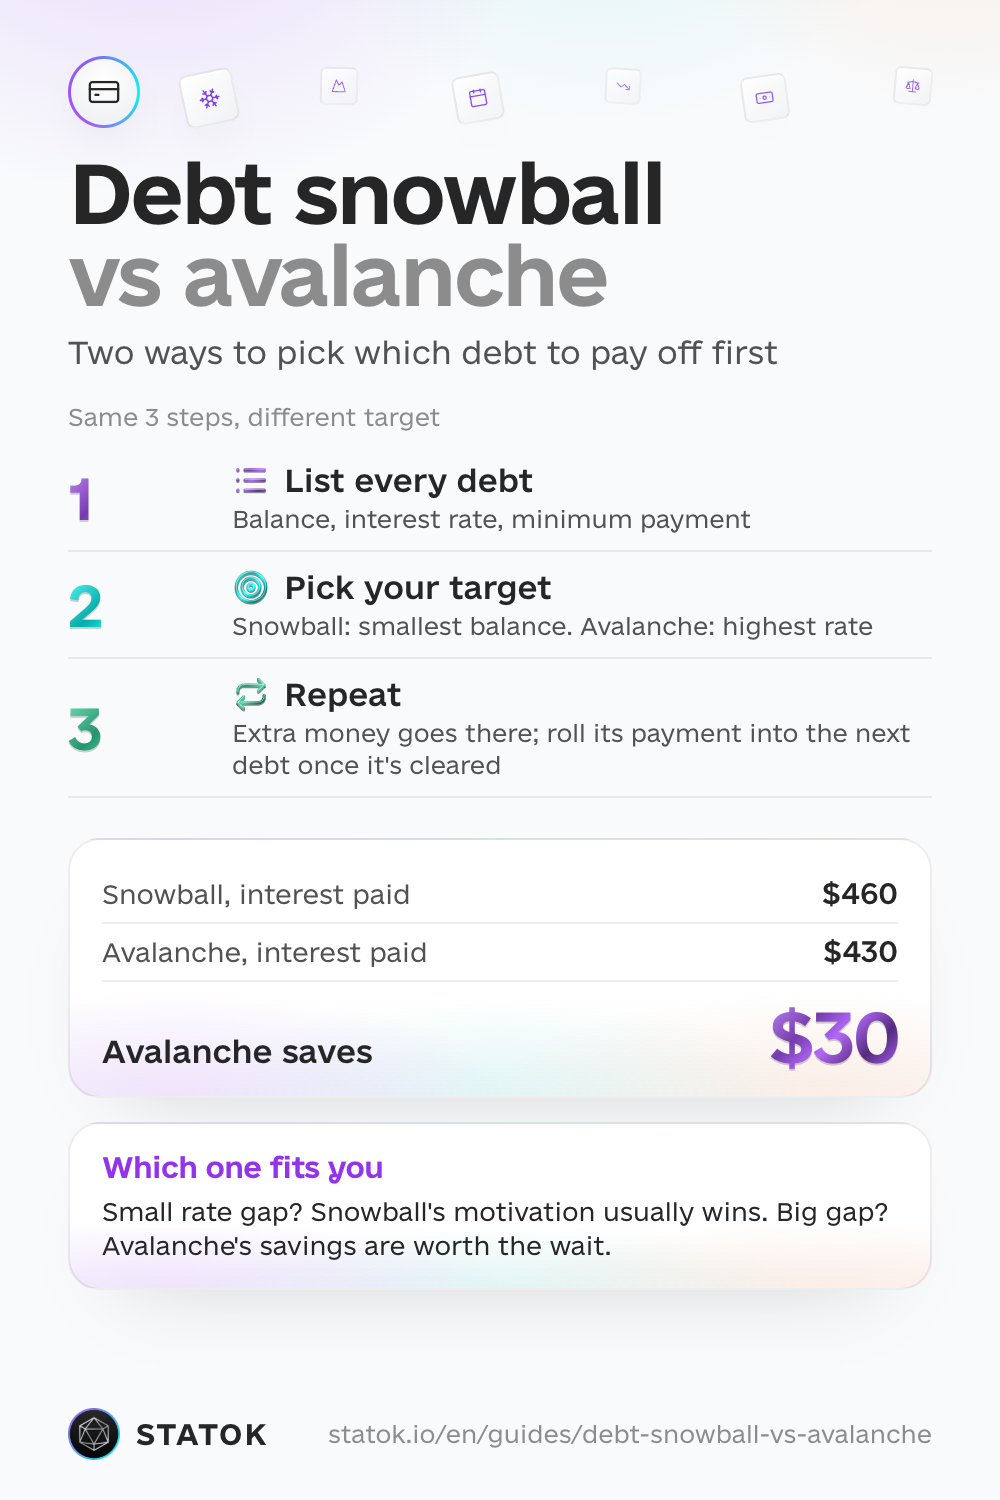
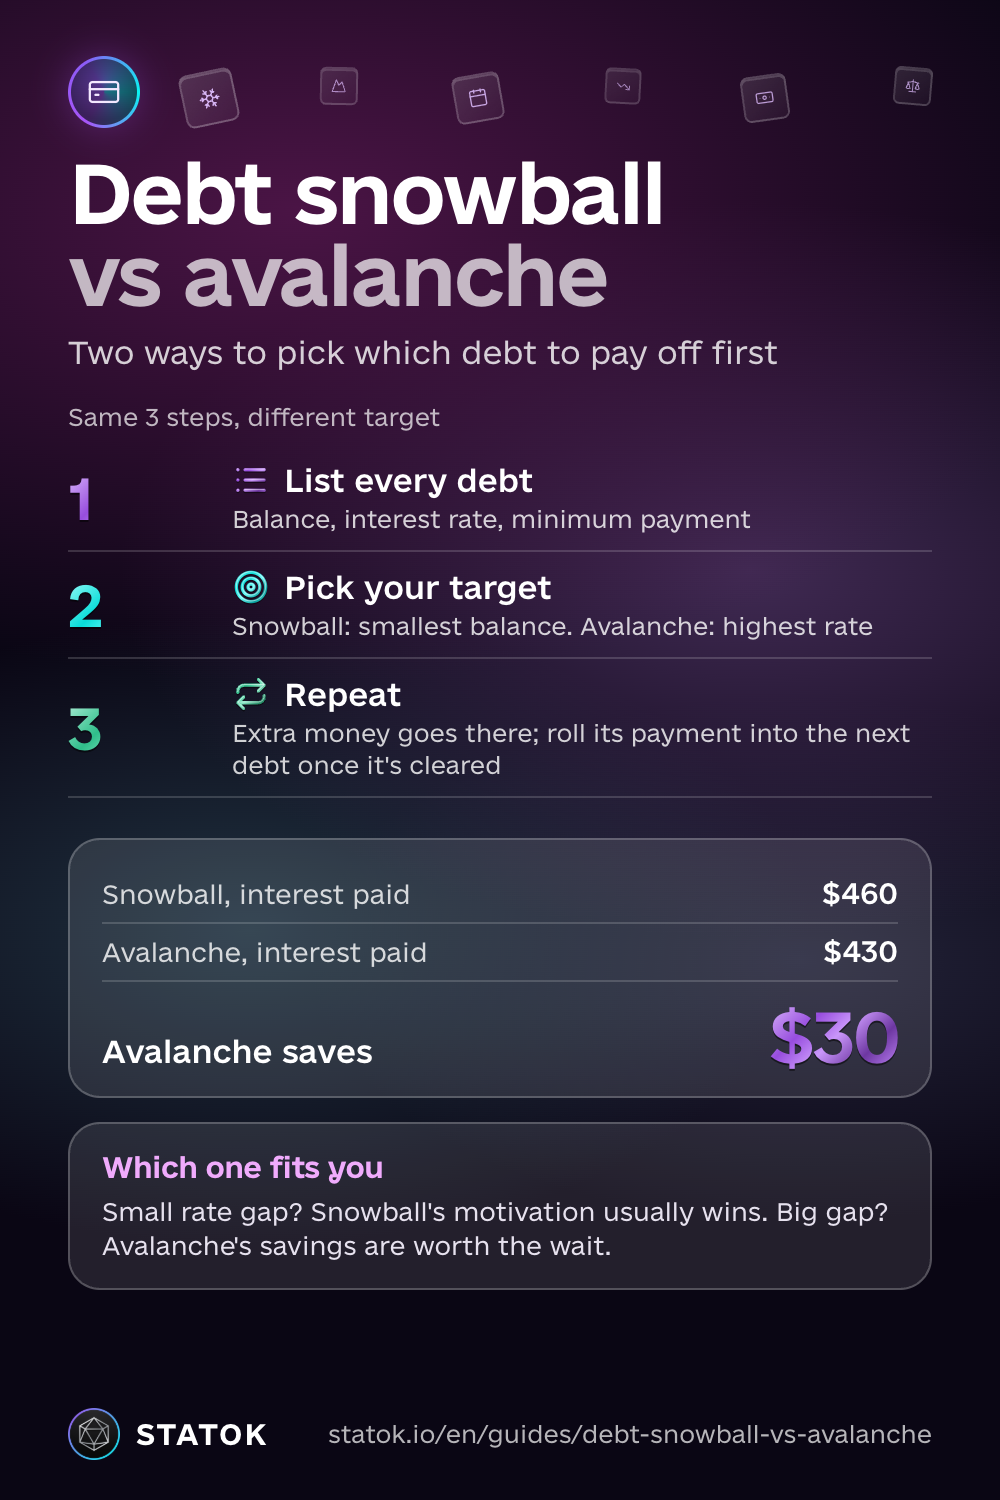
Metoda kuli śnieżnej spłaca najpierw twój najmniejszy dług, niezależnie od jego oprocentowania, żeby dać ci szybki, motywujący sukces. Metoda lawinowa spłaca najpierw dług z najwyższym oprocentowaniem, żeby łącznie zapłacić najmniej odsetek. W obu przypadkach cały czas płacisz przynajmniej minimalną ratę każdego innego długu: żadna z metod nie oznacza pominięcia płatności gdzie indziej.
Czyli co lepsze, kula śnieżna czy metoda lawinowa przy spłacie długów? Matematycznie wygrywa lawina. Pod względem motywacji zwykle wygrywa kula śnieżna. Zasada jest prosta: lepsza metoda to ta, którą naprawdę będziesz stosować miesiąc za miesiącem, a nie ta, która lepiej wygląda na papierze.
Jak działa każda metoda (3 kroki)
Obie zaczynają się tak samo:
- Spisz wszystkie długi z saldem, oprocentowaniem i minimalną ratą.
- Wybierz cel. Kula śnieżna celuje w najmniejsze saldo. Lawina celuje w najwyższe oprocentowanie.
- Każda wolna złotówka idzie na ten jeden dług, a resztę dalej spłacasz tylko minimalnie. Gdy cel spada do zera, cała jego rata (minimum plus nadwyżka) przechodzi na następny dług z listy.
Przykład czysto teoretyczny, tylko po to, by zobaczyć mechanikę. Załóżmy, że masz trzy długi i zł1,000 miesięcznie wolnych na dodatkowe spłaty:
| Dług | Saldo | RRSO | Minimalna rata |
|---|---|---|---|
| Karta A | zł7,500 | 20% | zł500 |
| Karta B | zł5,000 | 15% | zł250 |
| Kredyt samochodowy | zł20,000 | 9% | zł750 |
W tabeli podajemy RRSO, bo poza odsetkami uwzględnia też opłaty, i właśnie po nim warto porównywać długi.
Kula śnieżna bierze się najpierw za kartę B, bo ma najmniejsze saldo. Z zł1,000 nadwyżki i minimum zł250 wychodzi zł1,250 miesięcznie, więc kartę B spłacisz w nieco ponad 4 miesiące. Reszta cały ten czas dostaje tylko swoje minimum.
Lawina bierze się najpierw za kartę A, bo ma najwyższe RRSO. Z zł1,000 nadwyżki i minimum zł500 wychodzi zł1,500 miesięcznie, więc kartę A spłacisz w nieco ponad 5 miesięcy, trochę wolniejszy pierwszy sukces, ale od najdroższego długu (RRSO 20%) najszybciej przestają być naliczane odsetki.
Licząc obie metody do końca, w tym wymyślonym przykładzie lawina wychodzi taniej o około zł80 odsetek, a obie kończą się w 14. miesiącu. Tak mała różnica to właśnie przypadek, w którym szybki sukces kuli śnieżnej jest wart swojej ceny.
W obu przypadkach kredyt samochodowy zostaje na swoim minimum zł750, aż jedna z kart zniknie, a wtedy przychodzi jego kolej. To wymyślony przykład, który pokazuje tylko logikę kolejności, nie prognozę tego, co i kiedy spłacisz ty.
Popularny kompromis: najpierw spłacić kulą śnieżną jeden czy dwa naprawdę małe długi dla tego pierwszego sukcesu, a potem przejść na lawinę przy reszcie.
Metoda kuli śnieżnej czy lawinowa: która jest dla ciebie
Jeśli różnica w RRSO między twoimi długami jest mała, zaledwie kilka punktów procentowych, oszczędność z lawiny też jest mała, a w praktyce zwykle wygrywa motywacja kuli śnieżnej: coś spłacasz, czujesz to, idziesz dalej.
Jeśli różnica jest duża, karta lub pożyczka z RRSO 20% i wyższym obok kredytu na kilka procent, oszczędność z lawiny jest już na tyle odczuwalna, że ten wolniejszy pierwszy sukces się opłaca. Tutaj nie ma złego wyboru i nie ma powodu czuć się gorzej przy jednej czy drugiej opcji.
Zanim wybierzesz metodę: porządek, który cię chroni
Metoda spłaty dotyczy tylko pieniędzy powyżej minimalnych rat, nigdy pomijania minimum, żeby „uwolnić” gotówkę. Ten porządek liczy się bardziej niż wybór konkretnej metody:
- Niezbędne wydatki i minimalna rata każdego długu, zawsze. Czynsz lub rata kredytu hipotecznego, rachunki, jedzenie, dojazd do pracy i minimalna rata każdego bez wyjątku długu idą przed jakąkolwiek dodatkową spłatą dla kogokolwiek.
- Najpierw mała poduszka na nieprzewidziane wydatki, choćby tylko jeden miesiąc niezbędnych wydatków, żeby nieoczekiwany rachunek nie zmusił cię do kolejnej pożyczki akurat w momencie, kiedy zaczynasz kierować dodatkowe pieniądze na długi.
- I dopiero wtedy dodatkowe spłaty, kula śnieżna albo lawina, powyżej tego, co już jest pokryte.
Zaległa płatność odroczona typu „kup teraz, zapłać później” trafia na tę listę zupełnie tak samo jak karta kredytowa, nawet jeśli nie wygląda na kredyt.
Jeśli nie masz nawet na minimalną ratę
Skontaktuj się z bankiem lub firmą pożyczkową przed terminem płatności, nie po: wiele instytucji dostosuje harmonogram, jeśli poprosisz wcześniej. Nie bierz nowej pożyczki ani karty, żeby załatać tę dziurę: to zwykle dodaje drugi problem do pierwszego. Bezpłatną pomoc, także w sprawach zadłużenia, dają punkty nieodpłatnej pomocy prawnej i poradnictwa obywatelskiego, a w sporze z bankiem pomaga Rzecznik Finansowy.
Jak STATOK pomaga ci dowieźć plan do końca
Utrzymanie w głowie trzech i więcej sald, oprocentowań i minimalnych rat, albo ręczne prowadzenie arkusza, to właśnie miejsce, w którym plan kuli śnieżnej czy lawiny najczęściej się zatrzymuje. Ekran Majątek w STATOK prowadzi tę listę za ciebie.
- Jedna lista na wszystkie długi. Dodaj każdy kredyt, zakup na raty czy inne zobowiązanie raz, z aktualnym saldem. Są w grupie Zobowiązania, obok kredytu hipotecznego czy samochodowego. Karty, które już masz w STATOK jako konto, są już wliczone, więc nie dodawaj ich drugi raz.
- Data spłaty i przypomnienie. Otwórz dowolne zobowiązanie, ustaw Datę spłaty (domyślnie to data za miesiąc, więc zmień ją na dzień, w którym planujesz spłacić dług), i w Przypomnij przed spłatą wybierz 1, 3 albo 7 dni wcześniej, albo miesiąc. Dopóki nie wybierzesz opcji, przypomnienie jest wyłączone.
- Zapytaj Aurę, który dług spłacać najpierw. W czacie z Aurą napisz „Jak szybciej spłacić moje długi?” Aura odpowie na podstawie długów, które dodałeś, z ich saldami i datami spłaty. STATOK nie przechowuje oprocentowania, więc podaj Aurze stawkę każdego długu, jeśli chcesz kolejność według metody lawinowej. W planie Free Aura ma dzienny limit wiadomości, w Pro jest bez ograniczeń.
- Kontrola zdrowia, która uwzględnia dług kredytowy. Wynik zdrowia finansowego Aury, w skali do 100, jest bezpłatny. Jeden z jego wierszy, Dług kredytowy, sumuje to, co jesteś winien na kartach i w debecie, które masz w STATOK jako konto, i rośnie, gdy to saldo spada. Stoi obok wskaźnika oszczędności, realizacji budżetów i kilku innych czynników, gdy zbierze się około miesiąca zapisów.
Salda długów nie aktualizują się same: po każdej spłacie otwórz dług i wpisz nowe saldo ręcznie. Z codziennymi wydatkami jest inaczej, nie musisz ich wpisywać ręcznie: zapisuj je głosem, zdjęciem paragonu, importem wyciągu w Excelu, CSV albo PDF, albo przez aplikację Skróty, która zapisuje płatności iPhonem i powiadomienia z banku (iOS 27). Tak widzisz, skąd wziąć dodatkowe pieniądze na swój dług docelowy, a salda kart (i wiersz Dług kredytowy) zostają aktualne. W planie Free liczba kont, które możesz dodać, jest ograniczona; Pro znosi ten limit.
Czytaj dalej
- Jak zbudować poduszkę finansową: mała rezerwa, która powinna istnieć przed dodatkowymi spłatami długów, nie po nich.
- Jak obliczyć wartość netto majątku: ta sama lista zobowiązań z tego poradnika jest na tym samym ekranie.
- Zasada 50/30/20: skąd zwykle biorą się dodatkowe pieniądze na którąkolwiek z metod.
Zapisz poradnik