Quanto posso spendere al giorno? Il calcolo giusto
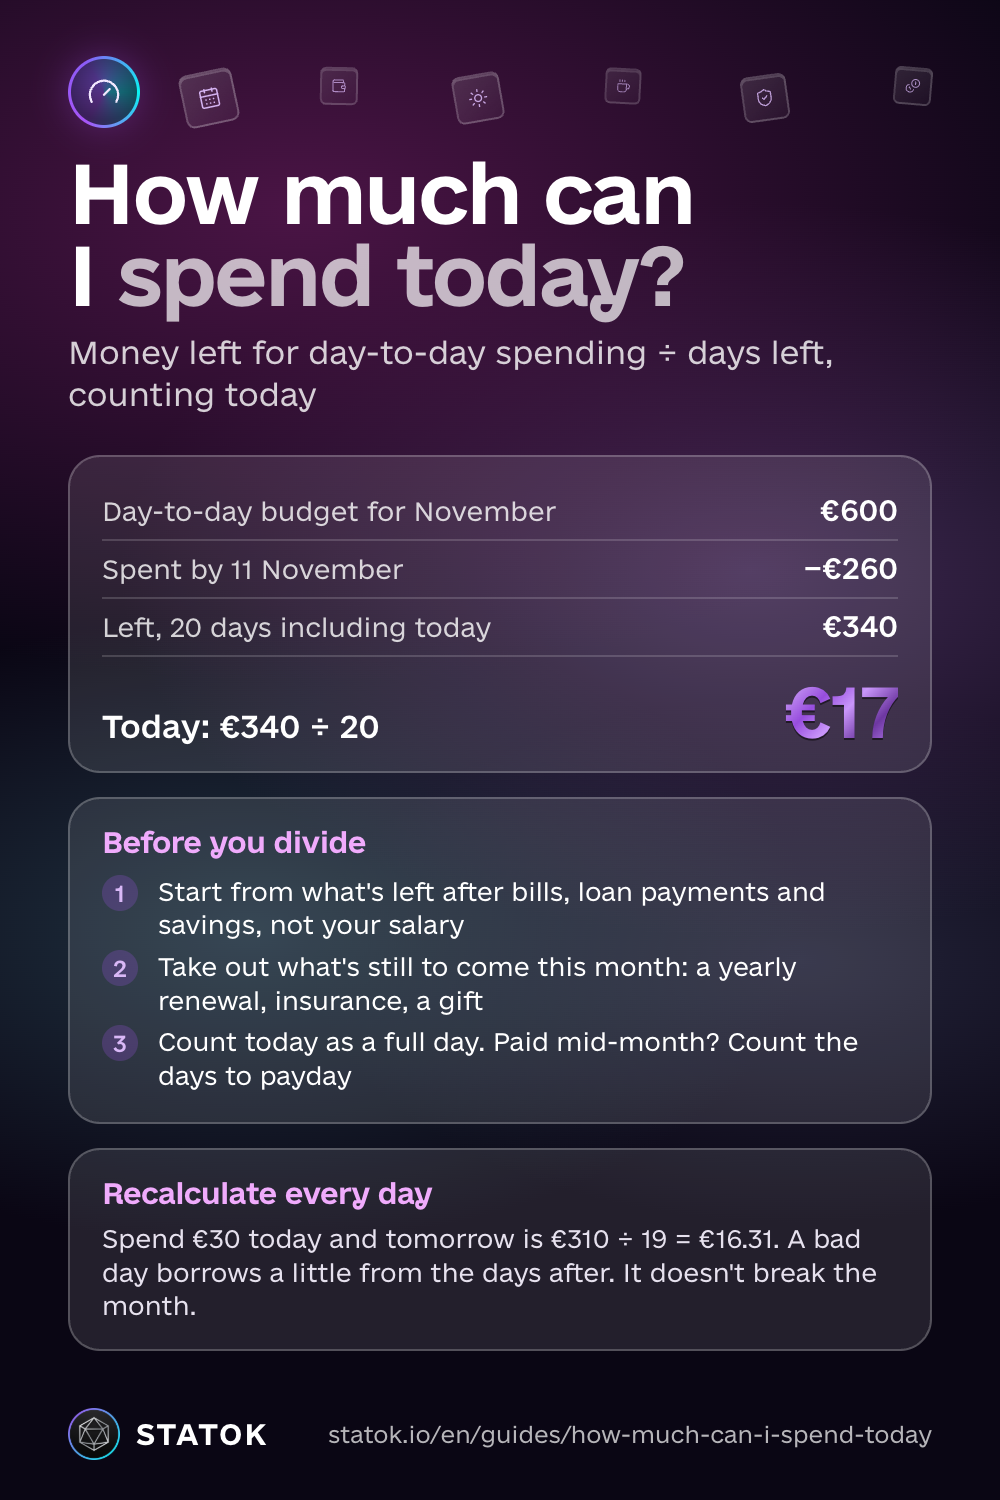
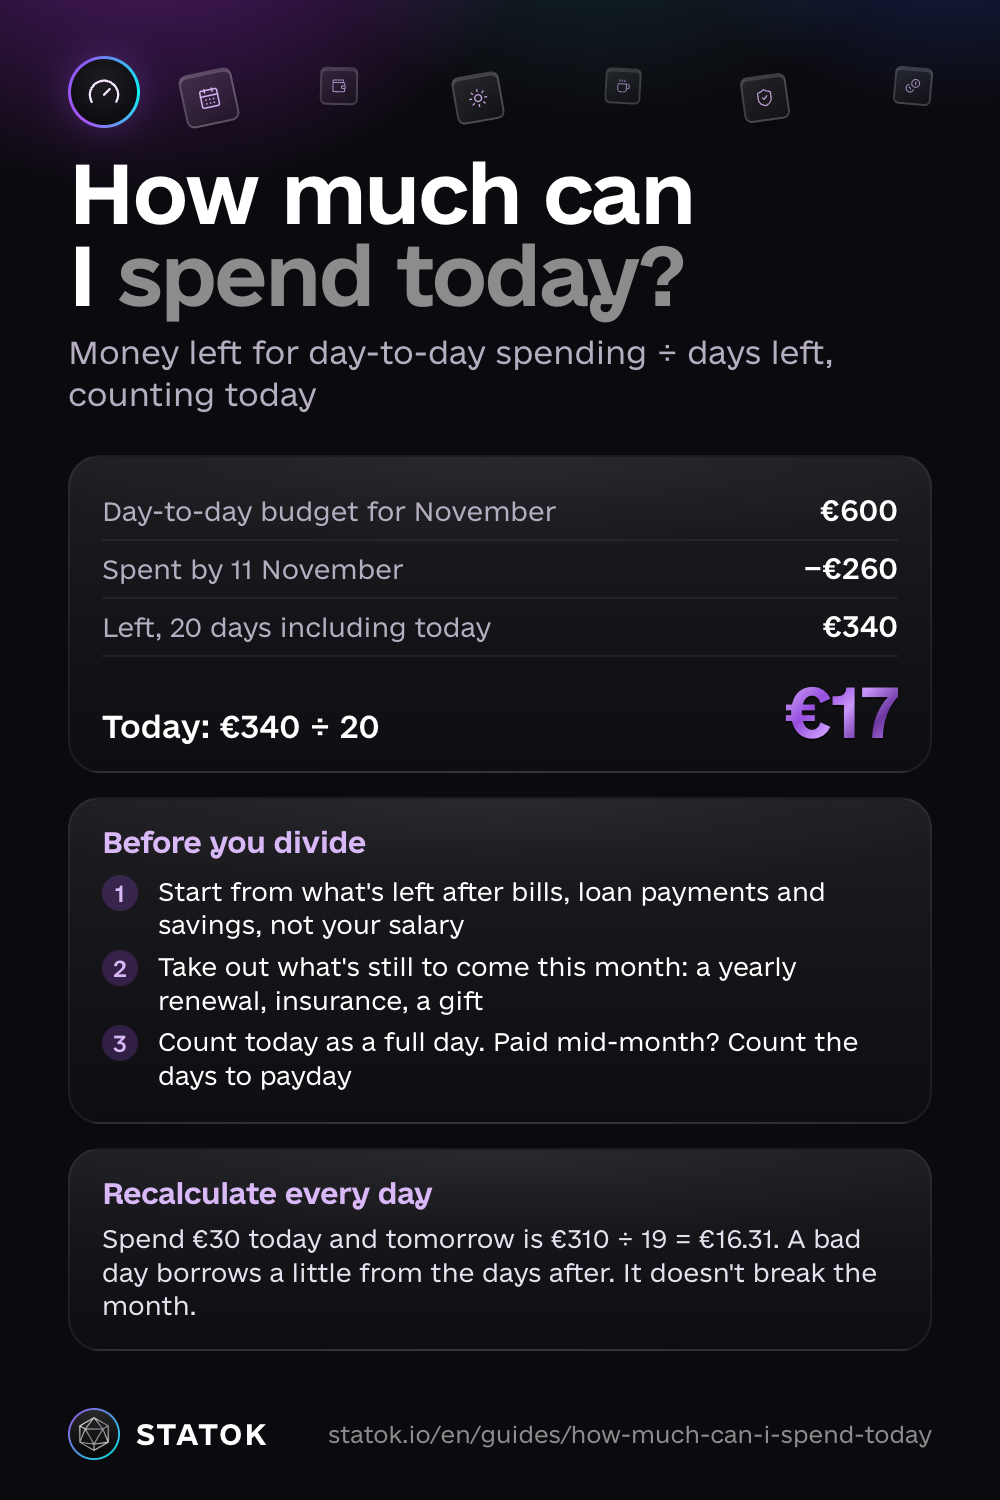
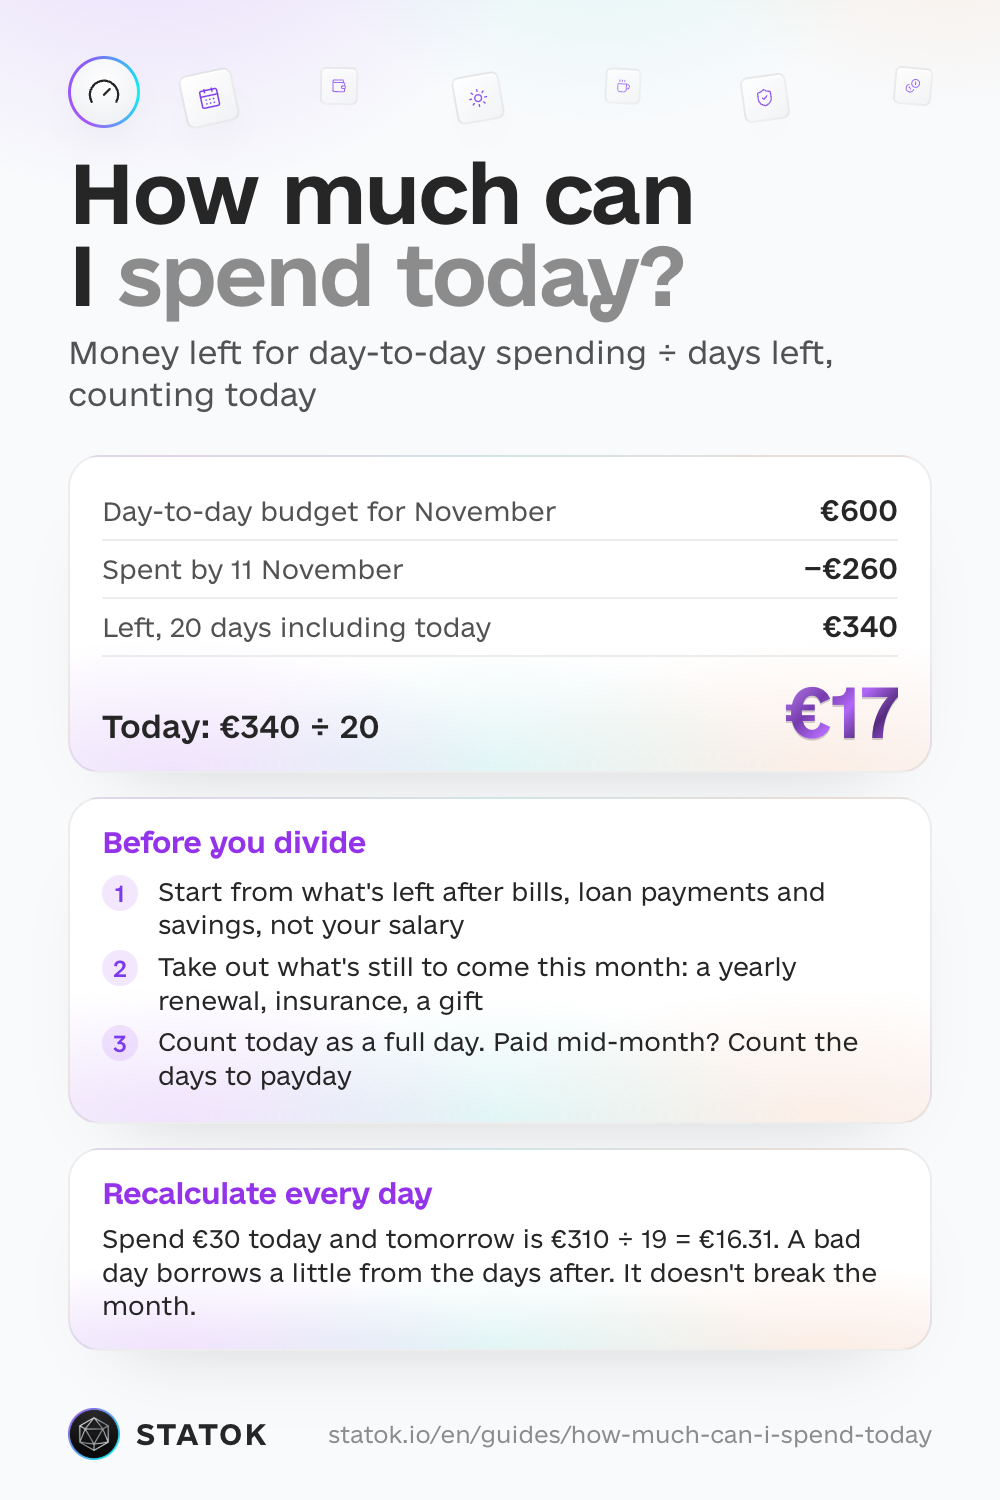
Quanto posso spendere al giorno? Prendi i soldi che ti restano questo mese per le spese di tutti i giorni e dividili per i giorni che mancano, oggi compreso. Mettiamo che il tuo budget per le spese quotidiane di novembre sia di €600 e che all’11 novembre tu abbia già speso €260. Ti restano €340 e 20 giorni contando oggi: €340 ÷ 20 = €17 per oggi.
La cifra si ricalcola ogni giorno da quello che resta davvero. Se oggi spendi meno, quella di domani sale un po’. Se spendi di più, scende. Se ogni giorno ti attieni alla nuova cifra, il mese si chiude comunque dentro il budget, ed è proprio questo il punto.
Come calcolare quanto puoi spendere al giorno
Passo 1. Parti dai soldi che puoi davvero spendere
Non partire dallo stipendio. Parti da quello che resta dopo le spese fisse, le rate e il risparmio. Un esempio inventato: €2,000 netti, €1,000 tra affitto, bollette, telefono e la rata di un prestito, €400 messi da parte. Restano €600 per tutto il resto: spesa, caffè, trasporti, uscite. Se non hai ancora un budget, la regola 50/30/20 ti aiuta a definire questa parte quotidiana.
Se €400 di risparmio per ora sono troppi, comincia con quello che puoi, anche €20, e mettilo prima in un piccolo fondo per le emergenze. Un buon primo obiettivo: un mese di spese essenziali. Se dopo le spese fisse non resta nulla, metti in pausa il risparmio e leggi più sotto cosa fare quando la cifra giornaliera non basta.
Hai un debito sulla carta revolving o sei in scoperto? Quando hai il primo fondo per le emergenze, i soldi in più vanno prima a ripagarlo e poi agli altri obiettivi: gli interessi di solito costano più di quanto rende il risparmio.
Passo 2. Togli quello che deve ancora arrivare questo mese
Guarda fino a fine mese. Tutto quello che non hai ancora pagato e che non rientra già nelle spese fisse va tolto prima di dividere: un abbonamento annuale che si rinnova questo mese, l’assicurazione dell’auto, un regalo di compleanno. Se il 25 arriva un rinnovo annuale da €40, toglilo prima: €300 ÷ 20 = €15 al giorno, non €17. Gli abbonamenti sono i più facili da dimenticare, quindi una volta l’anno cerca e disdici gli abbonamenti che non usi.
Passo 3. Dividi per i giorni che mancano, oggi compreso
Conta oggi come un giorno intero. L’11 novembre mancano 20 giorni alla fine del mese, non 19. Se lo stipendio arriva in un altro giorno, per esempio il 15, conta i giorni fino al prossimo accredito invece che fino a fine mese. È il periodo che i soldi devono coprire.
L’esempio completo
- Budget per le spese quotidiane di novembre: €600
- Speso fino all’11 novembre: €260
- Resta: €340 per 20 giorni, oggi compreso
- Oggi: €340 ÷ 20 = €17
Nota: €600 ÷ 30 avrebbe dato €20 al giorno. Stai spendendo un po’ più in fretta del previsto, quindi la cifra di oggi è più bassa. La formula serve esattamente a questo.
Perché la cifra cambia ogni giorno
Ricalcola sempre da quello che resta, mai dalla cifra giornaliera di partenza. Diciamo che oggi spendi €30. Domani avrai €310 per 19 giorni: €310 ÷ 19 = €16.31. Se spendi solo €10, domani saranno €330 ÷ 19 = €17.36.
Una giornata costosa non rovina il mese. Prende in prestito un po’ da ciascuno dei giorni successivi, e la formula distribuisce la differenza al posto tuo. Non c’è motivo di mollare il budget per un martedì andato storto.
Una giornata leggera funziona al contrario: quello che avanza passa ai giorni dopo e la cifra cresce un po’. Decidi in anticipo a cosa serve, una cena nel weekend o direttamente nel fondo per le emergenze.
Perché togliere prima le bollette? Uno studio statunitense sui dati delle transazioni di un’app di finanza personale (Science, 2014) ha rilevato che la spesa totale sale di circa il 70% il giorno in cui arriva lo stipendio, soprattutto perché quel giorno partono i pagamenti programmati. Se le lasci nella cifra giornaliera, nei primi giorni dopo lo stipendio ti sembrerà di avere molti più soldi di quanti ne hai davvero.
Se la cifra giornaliera non basta per vivere
A volte la formula dà una cifra che non copre nemmeno la spesa e il tragitto per andare al lavoro, oppure i soldi finiscono giorni prima dello stipendio. Non è un fallimento del budget: i soldi semplicemente non arrivano fino all’accredito. Conta l’ordine:
- Prima l’essenziale. Da quello che resta, metti da parte la spesa e i trasporti per il lavoro fino allo stipendio. Solo quello che avanza va al resto.
- Taglia gli extra, non le bollette. Spendi meno per le cose di cui puoi fare a meno e, per un po’, risparmia meno. Continua a pagare affitto, bollette e almeno le rate di prestiti e carte.
- Non chiedere prestiti per arrivare allo stipendio. Lo scoperto di conto, la carta revolving o il «compra ora, paga dopo» sulla spesa costano interessi o commissioni e abbassano ancora la cifra del mese dopo.
- Contatta chi non riesci a pagare prima della scadenza. Banca, padrone di casa o fornitore di luce e gas spesso possono rateizzare o rinviare un pagamento, ma di solito solo se lo chiedi per tempo.
- Chiedi aiuto. Le associazioni dei consumatori offrono spesso una prima consulenza gratuita. Se i debiti sono diventati insostenibili, la legge prevede le procedure di sovraindebitamento, gestite dagli Organismi di composizione della crisi (OCC). L’economia per tutti della Banca d’Italia spiega diritti e tutele.
Gli errori più comuni
Dividere tutto lo stipendio per 30
È la cosiddetta «regola del 30»: €2,000 ÷ 30 fa circa €67 al giorno. Nell’esempio, la cifra vera è €17. Affitto, bollette e risparmio si prendono la parte più grossa prima ancora del primo caffè, quindi questo calcolo è troppo ottimista.
Dimenticare le spese irregolari e annuali
Assicurazioni, dentista, regali, un abbonamento annuale. Non arrivano ogni mese, quindi mancano in un budget fatto a memoria. Tieni una lista breve e ripassala al passo 2.
Contare fino a fine mese se lo stipendio arriva in un altro giorno
Se lo stipendio arriva il 15, i soldi sul conto devono bastare fino al 15, non fino al 30. Conta i giorni fino all’accredito.
Mescolare un grosso acquisto previsto con la cifra giornaliera
Un portatile nuovo o le vacanze non sono spese quotidiane. Dagli un budget a parte o un obiettivo di risparmio, altrimenti ti schiacciano la cifra giornaliera per settimane.
Limite giornaliero, settimanale o mensile?
Una cifra al giorno va bene per le spese regolari: cibo, caffè, trasporti. Se spendi a ondate, per esempio una spesa grossa il sabato, è meglio un limite settimanale. La formula è la stessa: soldi rimasti per la settimana ÷ giorni che mancano alla fine della settimana. Molti combinano le due cose: un limite settimanale per la spesa e un riferimento giornaliero per il resto.
Come lo fa STATOK
STATOK fa il passo 3 al posto tuo, ogni giorno: mostra quanto puoi spendere oggi. Crea un budget mensile, settimanale o giornaliero, uno per tutte le spese oppure uno per categoria, come spesa, ristoranti e trasporti. Nella schermata principale compare Puoi spendere oggi con l’importo disponibile oggi. Il calcolo è quello di questa guida: per ogni budget, quello che restava a inizio giornata diviso per i giorni che mancano alla fine del suo periodo, oggi compreso, meno quanto hai già speso oggi. La barra sotto la cifra si riempie man mano che spendi. Se sfori, il riquadro mostra Oggi oltre il piano.
Cosa devi sapere:
- La cifra viene solo dai tuoi budget. STATOK non guarda il saldo del conto e non toglie le bollette in arrivo. Fai i passi 1 e 2 quando imposti i limiti. Un unico budget per tutte le spese conta ogni spesa, affitto compreso, quindi scegli il limite di conseguenza. I budget sulle categorie quotidiane lasciano fuori l’affitto.
- I periodi seguono il calendario. Un budget mensile va dal 1° all’ultimo giorno del mese, uno settimanale da lunedì a domenica. Se lo stipendio arriva a metà mese, un budget settimanale si adatta meglio.
- Nella schermata principale compare per prima, appena hai un budget. Se l’hai cambiata, il pulsante ⇄ apre Mostra prima, dove Per oggi la riporta in cima.
- I dettagli sono in Controlla. Tocca il riquadro per aprire la scheda Controlla. Lì ogni budget mostra il suo importo Puoi spendere, e il riepilogo indica il tuo ritmo, per esempio «€17 al giorno».
- Le bollette hanno il loro spazio. Controlla → Bollette mostra cosa arriva nei prossimi 7 giorni, e il Calendario ogni data di addebito. Ti serve per il passo 2. Questi addebiti contano nei budget quando sono già stati pagati.
La cifra è precisa quanto le tue registrazioni. Con STATOK puoi tenere traccia delle spese senza digitare: a voce, scansionando uno scontrino o importando un estratto conto in Excel, CSV o PDF. I pagamenti Apple Pay e le notifiche della banca (iOS 27) possono arrivare anche tramite l’app Comandi rapidi. I budget e la cifra di oggi sono nel piano Free; Free ha dei limiti su inserimenti vocali, scansioni e importazioni, Pro è illimitato.
Da leggere dopo
- La regola 50/30/20: come dividere lo stipendio prima di calcolare una cifra al giorno.
- Come tenere traccia delle spese: l’abitudine senza cui la cifra di oggi non torna.
- Come trovare e disdire gli abbonamenti: gli addebiti che si infilano nel passo 2.
Salva questa guida
Scarica come immagine Scarica come immagine Scarica come immagine