Regola 50/30/20: come dividere lo stipendio
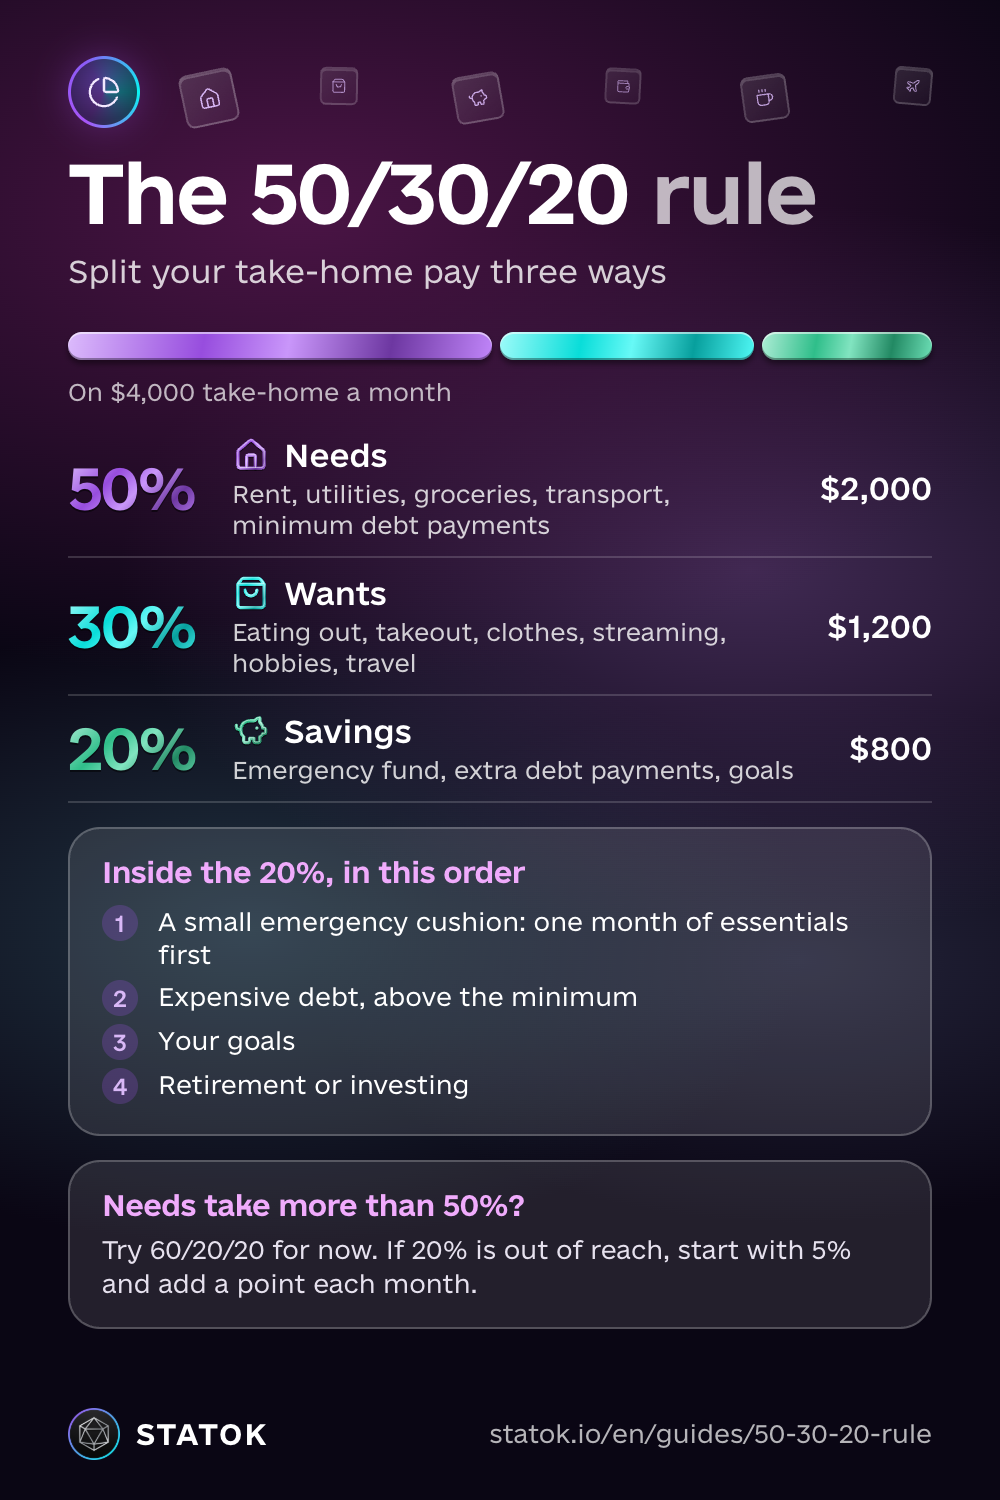
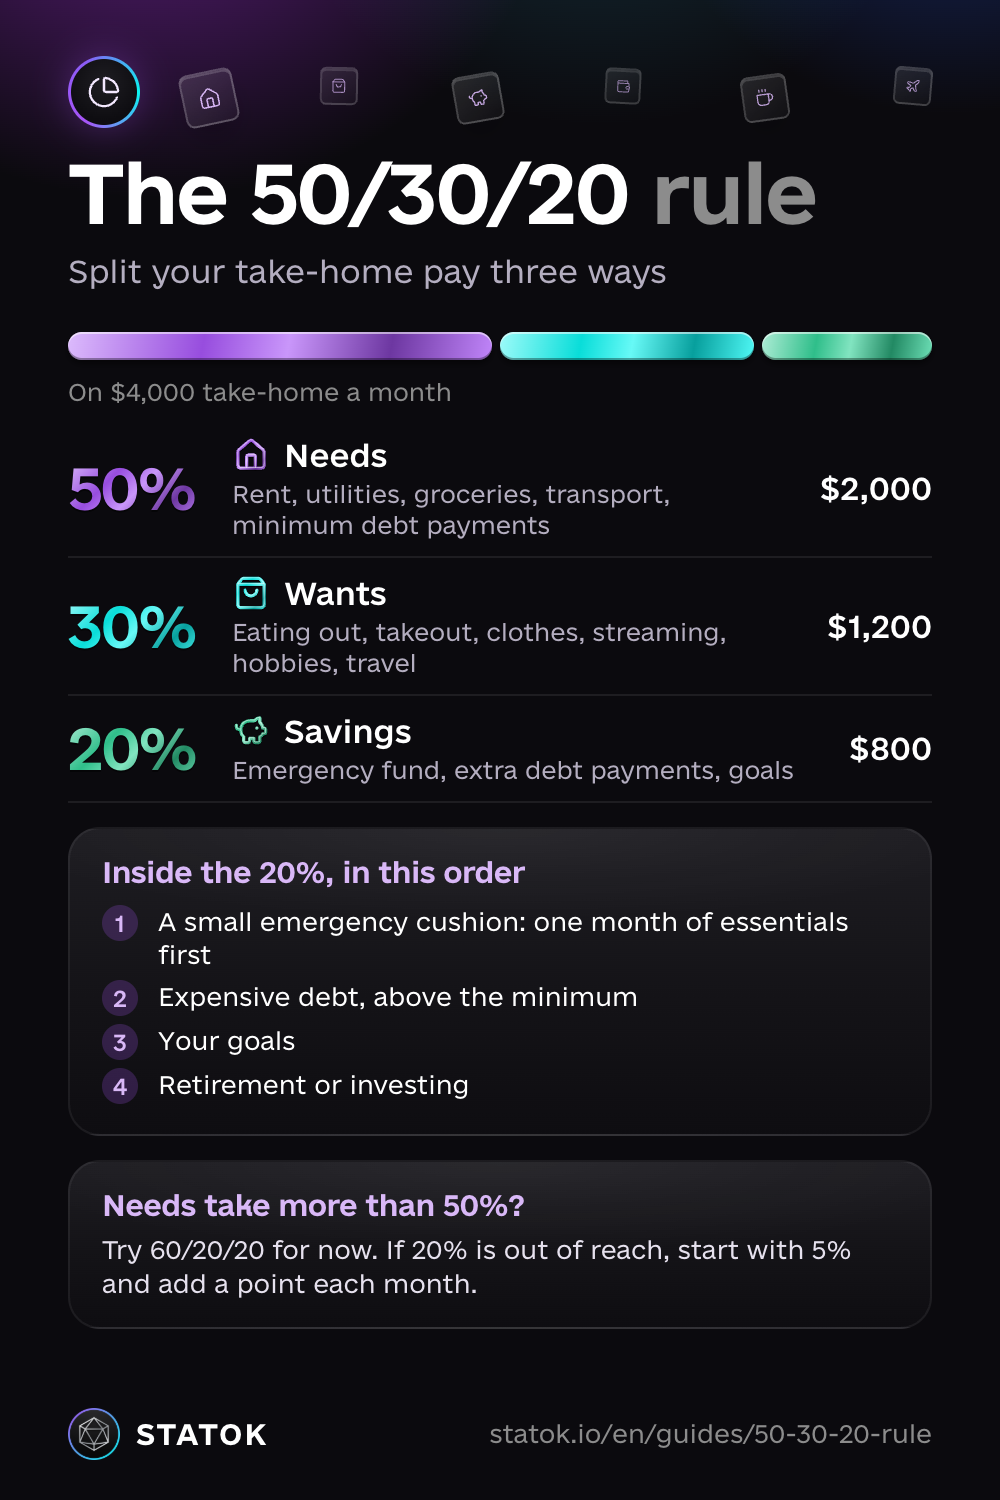
La regola 50/30/20 divide lo stipendio netto in tre parti: 50% per le necessità, 30% per i desideri e 20% per il risparmio e per ridurre i debiti. Si parte da quello che ti arriva sul conto, cioè il netto in busta paga, non dalla RAL. L’hanno resa famosa Elizabeth Warren e Amelia Warren Tyagi nel libro All Your Worth (2005).
Mettiamo che tu prenda €1,700 netti al mese:
| Parte | Quota | Al mese |
|---|---|---|
| Necessità | 50% | €850 |
| Desideri | 30% | €510 |
| Risparmio | 20% | €340 |
Fare il conto è la parte facile. Quella utile è confrontare queste cifre con quanto hai speso davvero il mese scorso.
Cosa va in ogni parte
Le necessità sono le spese che non puoi tagliare da un mese all’altro: affitto o mutuo, bollette, condominio, spesa al supermercato, trasporti per il lavoro, assicurazioni, abbonamento del telefono e le rate di prestiti e finanziamenti.
I desideri sono le cose che rendono la vita più piacevole ma possono aspettare un mese: aperitivi e ristoranti, cibo a domicilio, vestiti oltre il necessario, concerti, viaggi, quasi tutti gli abbonamenti digitali.
Il risparmio è il fondo per le emergenze, i soldi per un obiettivo e quello che versi in più per estinguere un debito.
Dentro quel 20% c’è un ordine: prima un piccolo fondo di emergenza (per iniziare un mese di spese essenziali, poi da tre a sei), poi i debiti più cari come carte revolving e scoperti di conto (il metodo palla di neve o valanga aiuta a scegliere quale per primo), poi i tuoi obiettivi e solo dopo gli investimenti. Il rimborso anticipato di un mutuo a tasso basso può aspettare che il cuscinetto sia pronto.
I casi dubbi
- Prestiti e finanziamenti. La rata fissa è una necessità. Un rimborso anticipato rientra nel 20%.
- Abbonamenti. Internet di casa e telefono sono necessità. Streaming, musica e app sono desideri, e spesso è lì che si liberano soldi più in fretta. Ecco come trovare e disdire gli abbonamenti dimenticati.
- Regali e donazioni. La regola non li prevede. Prendili dai desideri, oppure metti da parte una cifra fissa il giorno dello stipendio e dividi il resto. Conta solo scegliere un metodo e mantenerlo.
Applica la regola 50/30/20 al tuo stipendio
- Parti dal netto che ricevi davvero. Se hai più entrate, sommale tutte nel mese. Tredicesima e quattordicesima tienile a parte e usale per il cuscinetto o per le spese annuali, come bollo e assicurazione.
- Moltiplica per 0,5, 0,3 e 0,2. Con €1,400 netti escono €700, €420 e €280.
- Somma le spese fisse. Affitto, bollette, spesa, trasporti e rate. Se il totale sta sotto la prima cifra, il piano regge. Altrimenti vai alla parte su cosa fare quando le necessità superano il 50%.
Controlla come hai diviso davvero il mese scorso
Per farlo ti servono le spese degli ultimi 30 giorni. Se non le segni ancora, inizia a tenere traccia delle spese e torna qui tra un mese.
- Riprendi ogni spesa degli ultimi 30 giorni e assegnala: necessità, desiderio o risparmio.
- Calcola quanto pesa ogni parte sulle entrate degli stessi 30 giorni.
- Trova la parte più lontana dall’obiettivo e cambia una cosa sola.
Capita spesso che i desideri arrivino al 40% e il risparmio scenda quasi a zero. Non è un fallimento: è il tuo punto di partenza, e adesso sai quale cifra spostare.
Se le necessità superano il 50%
A Milano o a Roma l’affitto da solo può mangiarsi metà di uno stipendio normale. In quel caso il 50/30/20 alla lettera non funziona, e va bene così: le proporzioni si possono adattare.
Prima però guarda cosa è davvero fisso tra le necessità. Le offerte di luce e gas si confrontano sul Portale Offerte di ARERA, e RC auto, internet e telefono spesso si cambiano alla scadenza a un prezzo più basso. Un abbonamento ai mezzi costa di solito meno di auto e parcheggio. Affronta una voce al mese. L’affitto è la leva più grande ma anche la più lenta: un coinquilino o una zona più economica al prossimo contratto.
Il 60/20/20 come soluzione ponte
Dai il 60% alle necessità, il 20% ai desideri e tieni il 20% per il risparmio. Su €1,700 fanno €1,020, €340 e €340. Quando lo stipendio sale o l’affitto scende, torna verso il 50/30/20.
Se le necessità superano anche il 60%, coprile prima e metti da parte quello che puoi, anche €20 al mese. Se lo stipendio non basta più per affitto e rate, o hai già saltato una rata, non chiedere un nuovo prestito per coprire il buco: parlane subito con la banca. Trovi una guida su L’economia per tutti della Banca d’Italia, e per una controversia con la banca puoi rivolgerti all’Arbitro Bancario Finanziario.
Prima risparmia, poi spendi
Imposta un bonifico automatico verso il conto di risparmio subito dopo lo stipendio, quando affitto, bollette e rate sono già pagati, e prima di spendere per i desideri. Il resto lo dividi tra necessità e desideri senza contare ogni punto percentuale. Se il 20% per ora è troppo, parti dal 5% e aggiungi un punto ogni mese.
Perché i soldi per i desideri non finiscano nella prima settimana, trasformali in una cifra al giorno. Ecco come calcolare quanto puoi spendere al giorno.
Come lo fa STATOK
In STATOK c’è una scheda già pronta, Regola 50/30/20. Nella chat con Aura apri Strumenti di Aura e scegli 50/30/20. La scheda mostra le entrate degli ultimi 30 giorni, quanto è andato a Necessità, Desideri e Risparmi rispetto all’obiettivo, come è cambiata ogni quota rispetto ai 30 giorni prima e quali categorie pesano di più in ciascuna parte. La scheda è disponibile anche nel piano gratuito. Se chiedi ad Aura di spiegartela in chat, conta come un messaggio ad Aura, e nel piano gratuito i messaggi sono limitati ogni giorno, mentre in Pro sono illimitati.
Le categorie predefinite sono già assegnate: Cibo, Trasporti, Affitto e utenze, Sanità, Istruzione, Animali e Servizi generali vanno nelle necessità; Ristoranti, Shopping, Intrattenimento, Cura personale e Viaggi nei desideri. Beneficenza e donazioni, Trasferimenti e Altro restano fuori, sotto Eccezioni fuori dalla regola. Le tue categorie personali in quell’elenco si spostano in una parte con un tocco. Il risparmio è quello che resta delle entrate dopo le spese, più le categorie che hai messo tu nei Risparmi.
Due condizioni: STATOK ha bisogno delle tue entrate registrate, altrimenti non c’è ancora niente da dividere. E se la maggior parte delle spese è fuori dalla regola, la scheda ti avvisa che le quote sono indicative.
Non devi scrivere ogni acquisto: registra le spese a voce, con la foto dello scontrino, importando l’estratto conto o con i pagamenti con iPhone e le notifiche della banca (iOS 27) tramite l’app Comandi rapidi. Per il tuo 20%, crea un obiettivo nella sezione Obiettivi e imposta «Ricordami di contribuire» su Mensile (nel piano gratuito il numero di obiettivi è limitato).
Da leggere dopo
- Il fondo di emergenza: la prima cosa a cui va il tuo 20%.
- Quanto posso spendere al giorno: come trasformare il 30% per i desideri in una cifra al giorno.
- Come tenere traccia delle spese: 30 giorni di dati per vedere come dividi davvero lo stipendio.
- Come calcolare il patrimonio netto: la quota di risparmio del budget è quella che fa crescere questa cifra nel tempo.
Salva questa guida
Scarica come immagine Scarica come immagine Scarica come immagine