Palla di neve o valanga: come estinguere i debiti
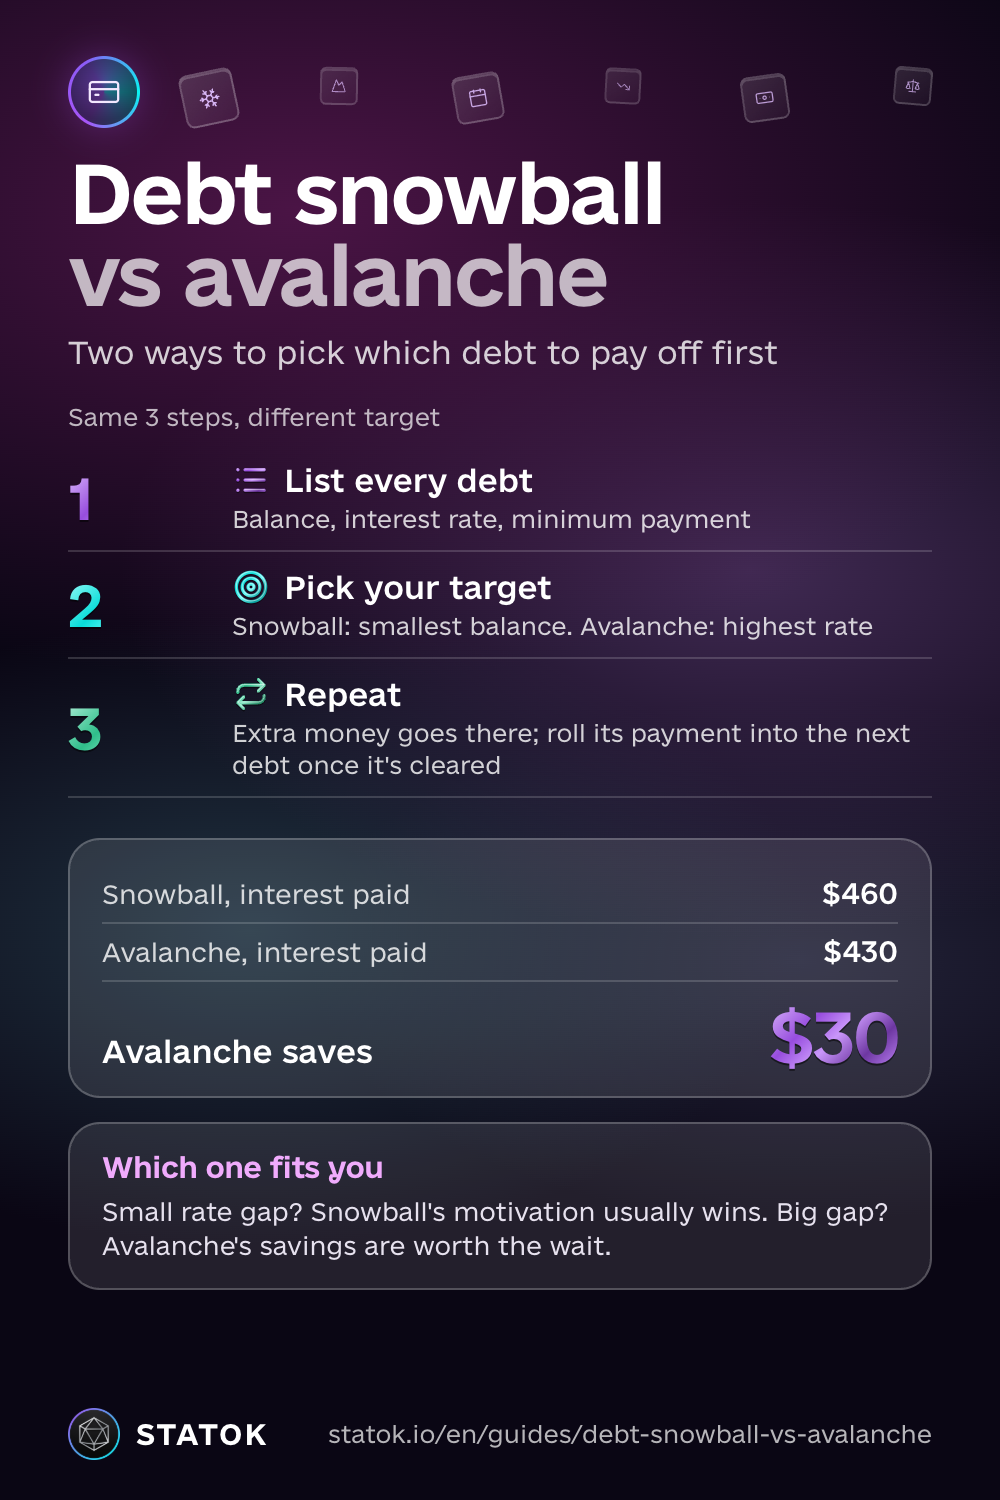
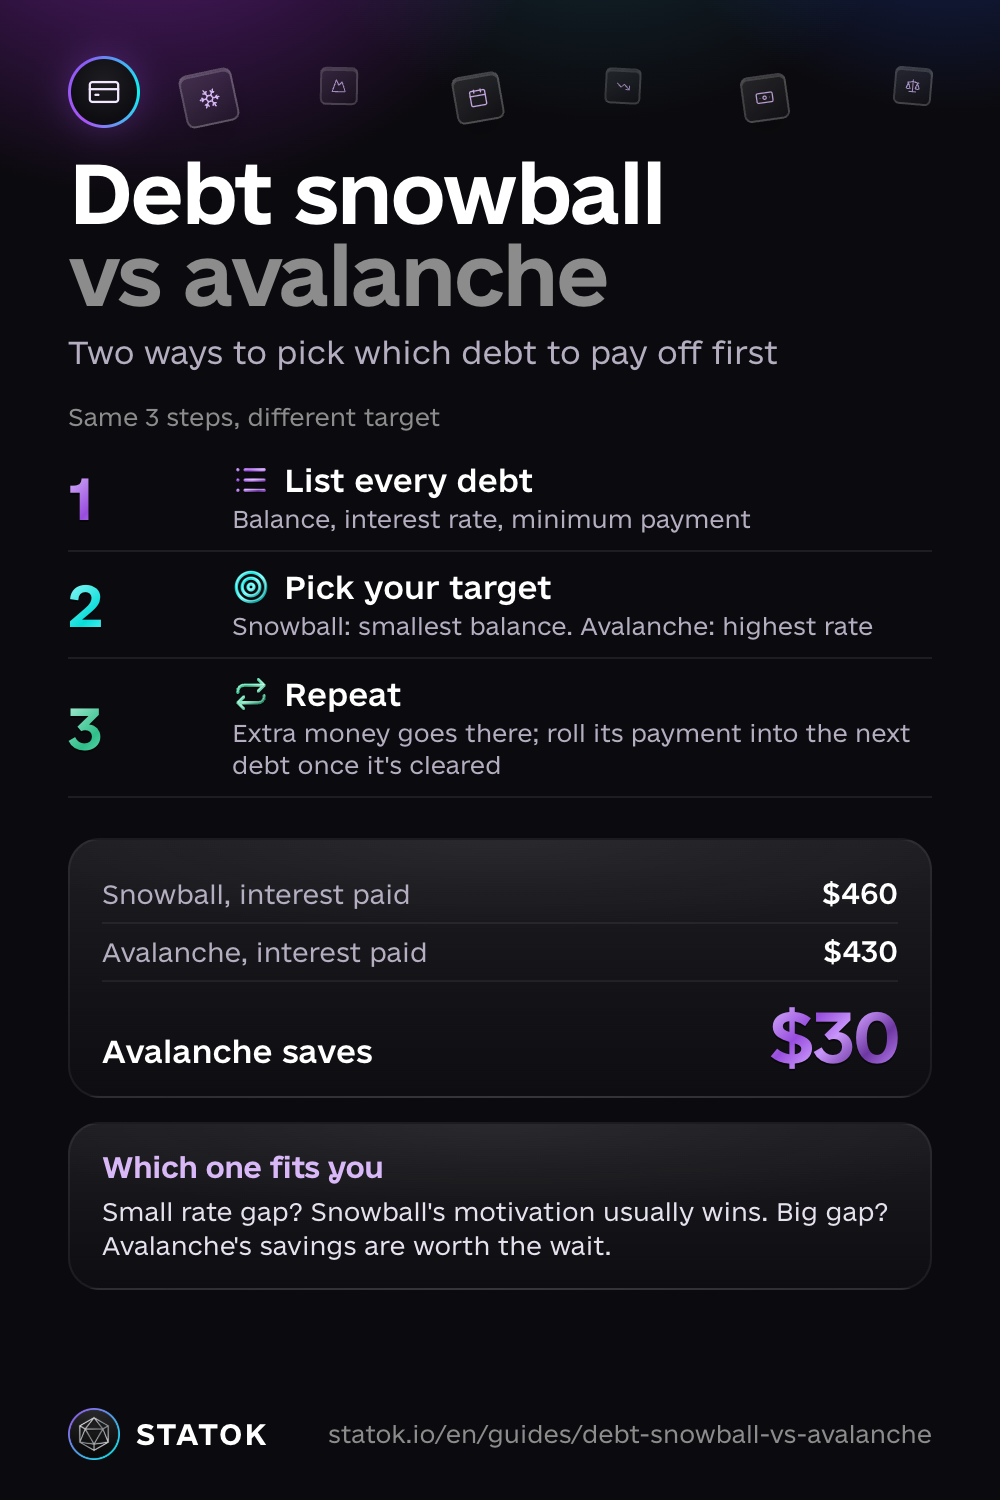
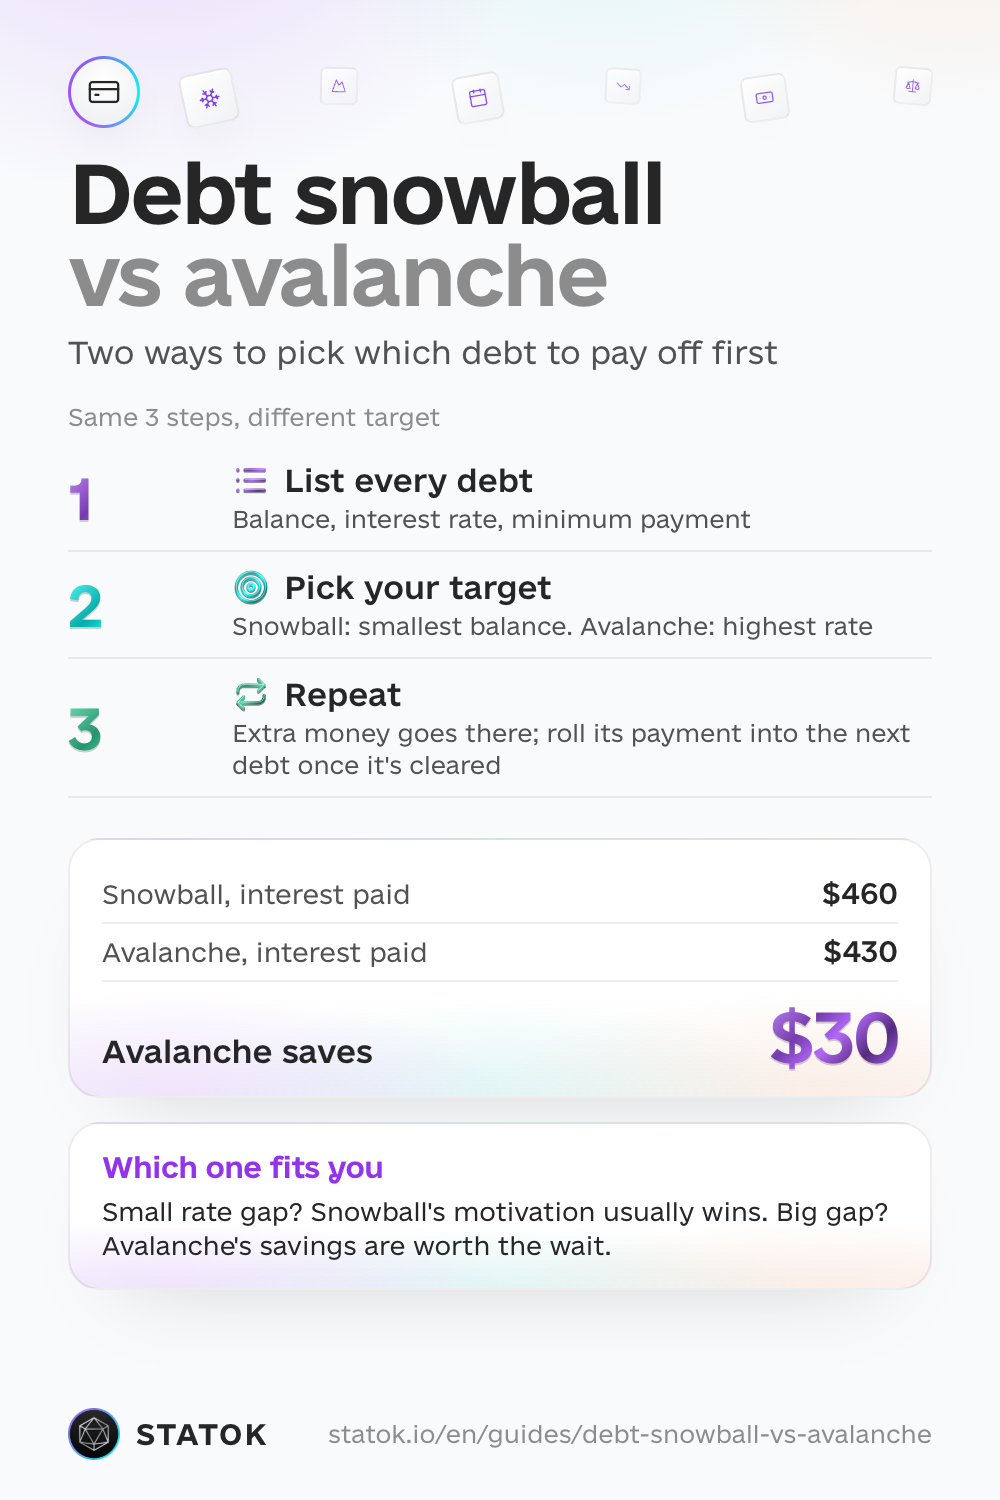
Il metodo palla di neve estingue prima il tuo debito più piccolo, indipendentemente dal suo tasso, per darti una vittoria rapida che ti motiva. Il metodo valanga estingue prima il debito con il tasso più alto, per pagare in totale meno interessi. In entrambi i casi continui a pagare almeno la rata minima su tutti gli altri debiti per tutto il tempo: nessuno dei due metodi significa saltare un pagamento da qualche altra parte.
Allora, palla di neve o valanga, qual è il metodo migliore per estinguere i debiti? Il calcolo premia la valanga. La motivazione premia di solito la palla di neve. La regola è semplice: il metodo migliore è quello che riuscirai davvero a seguire mese dopo mese, non quello che sembra più efficiente sulla carta.
Come funziona ciascun metodo (3 passaggi)
Entrambi iniziano allo stesso modo:
- Elenca tutti i tuoi debiti con saldo, tasso e rata minima.
- Scegli il tuo obiettivo. La palla di neve punta al saldo più piccolo. La valanga punta al tasso più alto.
- Ogni euro extra va su quel debito, mentre il resto continua a ricevere solo la sua rata minima. Quando l’obiettivo arriva a zero, tutta la sua rata (minimo più extra) passa al debito successivo in lista.
Un esempio ipotetico, solo per vedere come funziona il meccanismo. Supponiamo che tu abbia tre debiti e €180 al mese liberi per pagamenti extra:
| Debito | Saldo | Tasso | Rata minima |
|---|---|---|---|
| Carta revolving A | €1,350 | 24% | €90 |
| Carta B | €900 | 15% | €45 |
| Prestito auto | €3,600 | 8% | €135 |
La palla di neve attacca prima la carta B, perché ha il saldo più piccolo. Con €180 extra più il suo minimo di €45 fa €225 al mese, quindi la carta B si estingue in circa 4 mesi. Il resto continua a ricevere solo il minimo per tutto quel tempo.
La valanga attacca prima la carta A, perché ha il tasso più alto. Con €180 extra più il suo minimo di €90 fa €270 al mese, quindi la carta A si estingue in poco più di 5 mesi, una prima vittoria un po’ più lenta, ma il debito al 24%, il più caro, smette prima di generare interessi.
Portando entrambi i metodi fino alla fine, in questo caso inventato la valanga costa circa €25 in meno di interessi, ed entrambi finiscono al 14° mese. Con una differenza così piccola, puntare sulla vittoria rapida della palla di neve conviene davvero.
In entrambi i casi, il prestito auto resta al suo minimo di €135 finché una delle due carte non è sparita, e allora arriva il suo turno. È un esempio inventato per mostrare la logica dell’ordine, non una previsione di cosa estinguerai tu, né di quando.
Un compromesso comune: estinguere prima con la palla di neve uno o due debiti davvero piccoli per quella prima vittoria, poi passare alla valanga per il resto.
Palla di neve o valanga: quale metodo fa per te
Se la differenza di tasso tra i tuoi debiti è piccola, solo qualche punto percentuale, anche il risparmio della valanga è piccolo, e nella pratica di solito vince la motivazione della palla di neve: estingui qualcosa, lo senti, continui.
Se la differenza è grande, una carta revolving al 20% e oltre accanto a un prestito a pochi punti, il risparmio della valanga si fa sentire abbastanza da giustificare una prima vittoria più lenta. Qui non c’è una scelta sbagliata, e nessun motivo per sentirsi in colpa per aver scelto l’una o l’altra.
Prima di scegliere un metodo: l’ordine che ti protegge
Un metodo di estinzione riguarda solo i soldi extra oltre le tue rate minime, mai saltare un minimo per “liberare” denaro. Questo ordine conta più del metodo che scegli:
- Spese essenziali e rata minima di ogni debito, sempre. Affitto o mutuo, bollette, spesa, trasporti per il lavoro, e la rata minima di ogni singolo debito vengono prima di qualsiasi pagamento extra a chiunque.
- Prima un piccolo fondo per gli imprevisti, anche solo un mese di spese essenziali, così una spesa imprevista non ti costringe a indebitarti di nuovo proprio nel momento in cui inizi a destinare soldi extra ai debiti.
- E solo allora i pagamenti extra, palla di neve o valanga, oltre a quanto già coperto.
Un acquisto a rate su cui sei in ritardo va in questa lista esattamente come una carta di credito, anche se non sembra un prestito. Anche L’Economia per tutti della Banca d’Italia parte da un budget di base e un piccolo fondo, prima di affrontare il debito caro.
Se non riesci a pagare nemmeno il minimo
Parla con la banca o con il finanziatore prima della scadenza, non dopo: molti aggiustano il piano di pagamento se lo chiedi per tempo. Non chiedere un nuovo prestito né aprire una nuova carta per coprire il buco, di solito aggiunge un secondo problema al primo. Per una consulenza gratuita sul debito puoi rivolgerti a una delle fondazioni o associazioni antiusura riconosciute dal Ministero dell’Economia e delle Finanze: trovi l’elenco per regione sul sito del Dipartimento del Tesoro. Per una controversia con la banca, il primo reclamo è gratuito e puoi poi rivolgerti all’Arbitro Bancario Finanziario (costo di €20, rimborsato se vinci anche solo in parte).
Come ti aiuta STATOK a portare a termine il piano
Tenere a mente tre o più saldi, tassi e rate minime, o aggiornare un foglio di calcolo a mano, è proprio il punto in cui un piano palla di neve o valanga di solito si arena. In STATOK, la schermata Patrimonio tiene questa lista per te.
- Una lista per tutti i debiti. Aggiungi ogni prestito, acquisto a rate o altra passività una volta, con il saldo attuale. Si trovano nel gruppo Passività, proprio accanto al mutuo o al prestito auto. Le carte che già tieni come conto in STATOK sono già contate, quindi non aggiungerle di nuovo.
- Una data di rimborso e un promemoria. Apri una passività, imposta la Data rimborso (di default è impostata a un mese da oggi, quindi cambiala con il giorno in cui prevedi di estinguere il debito), e in Ricorda prima del rimborso scegli 1, 3 o 7 giorni di anticipo, o un mese. Resta spento finché non scegli un’opzione.
- Chiedi ad Aura quale debito attaccare prima. Nella chat con Aura scrivi “Come posso estinguere i debiti più in fretta?” Aura risponde in base ai debiti che hai aggiunto, con i loro saldi e date di rimborso. STATOK non memorizza i tassi d’interesse, quindi indicali tu ad Aura se vuoi l’ordine del metodo valanga. Nel piano Free, Aura ha un limite giornaliero di messaggi; in Pro è illimitato.
- Un controllo di salute che conta il debito sulle carte. Il punteggio di salute finanziaria di Aura, su 100, è gratuito. Una delle sue voci, Debito di credito, somma quanto devi su carte e scoperti che tieni come conto in STATOK, e sale quando quel saldo scende. Sta accanto al tasso di risparmio, al rispetto del budget e ad altri fattori, non appena ha circa un mese di movimenti.
I saldi dei debiti non si aggiornano da soli: dopo ogni pagamento, apri il debito e scrivi a mano il nuovo saldo. Per le spese di tutti i giorni è diverso, non serve scriverle a mano: registrale a voce, con la foto dello scontrino, importando un estratto conto in Excel, CSV o PDF, oppure lasciando che l’app Comandi Rapidi registri i pagamenti con iPhone e le notifiche della banca (iOS 27). Così vedi da dove arrivano i soldi extra per il tuo debito obiettivo, e tiene aggiornati i saldi delle carte (e la voce Debito di credito). Il piano Free limita quanti conti puoi aggiungere; Pro rimuove il limite.
Da leggere dopo
- Come creare un fondo di emergenza: il primo cuscinetto che dovrebbe esistere prima dei pagamenti extra sui debiti, non dopo.
- Come calcolare il patrimonio netto: la stessa lista di debiti di questa guida si trova su quella schermata.
- La regola 50/30/20: da dove arrivano di solito i soldi extra per entrambi i metodi.
Salva questa guida
Scarica come immagine Scarica come immagine Scarica come immagine