Come calcolare il patrimonio netto (con esempio)
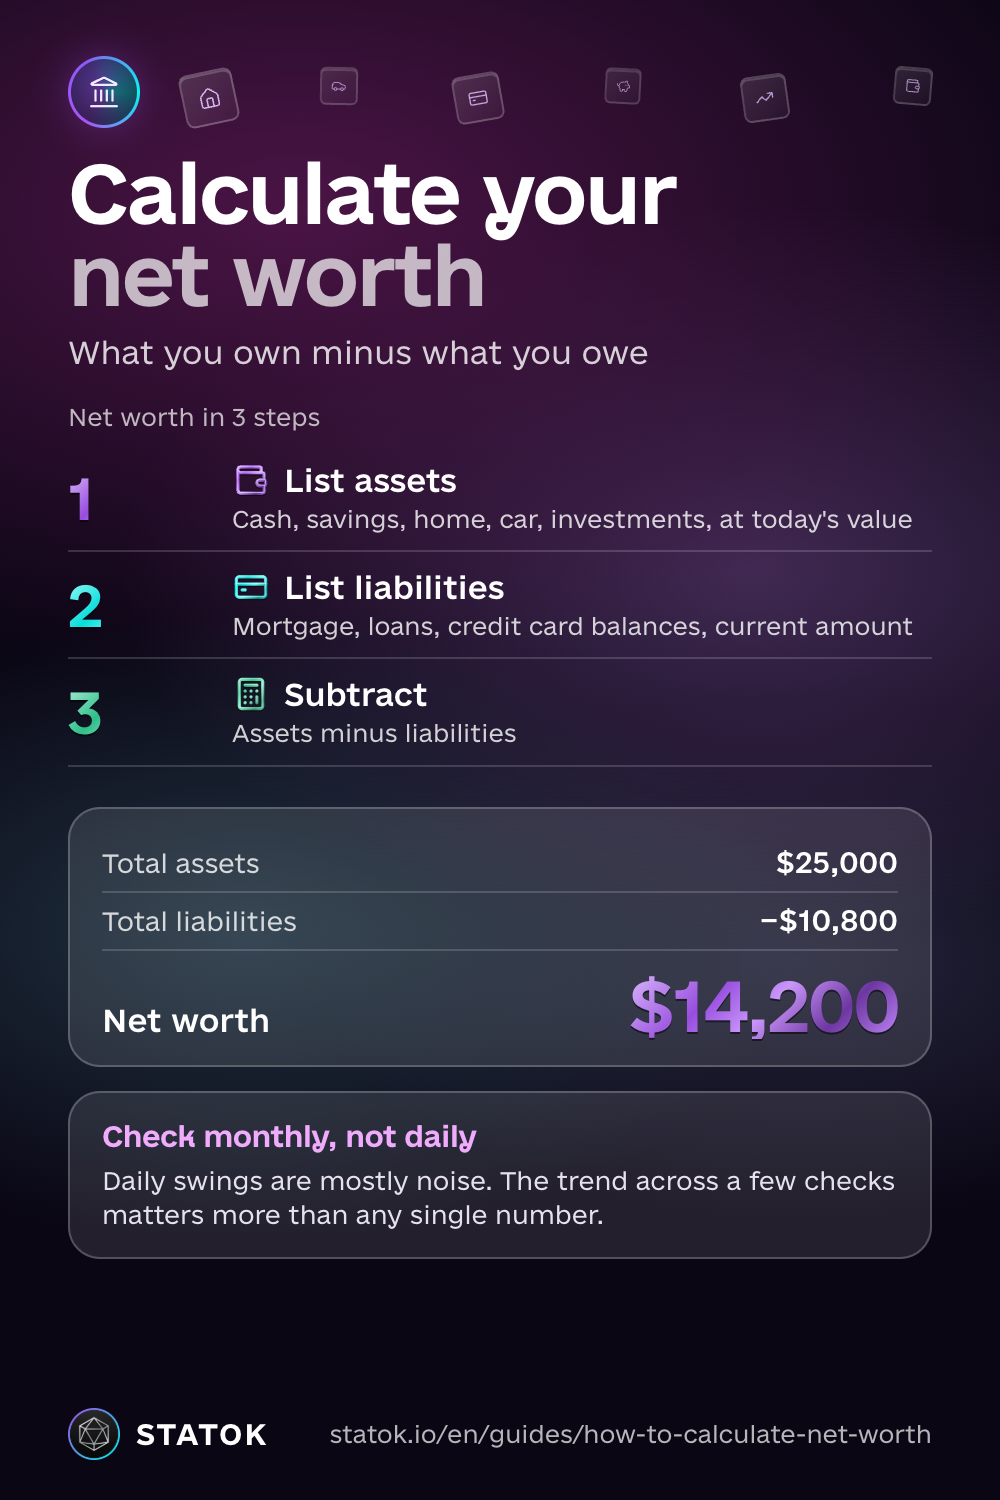
Per calcolare il patrimonio netto, somma il valore di tutto ciò che possiedi e sottrai tutto ciò che devi. Quello che resta è il numero che racconta tutta la tua situazione finanziaria, non solo lo stipendio che arriva ogni mese o il saldo del conto corrente in questo momento.
Il patrimonio netto non è una classifica in cui vieni confrontato con gli altri. È un prima e dopo personale: il numero da confrontare è il tuo di qualche mese fa, non quello di qualcun altro.
Cosa conta come attivo e cosa come passivo
L’attivo è tutto ciò che possiedi e che ha valore:
- Liquidità e risparmi sui conti
- Il fondo di emergenza, se hai già iniziato a costruirlo
- Una casa o un altro immobile
- L’auto, al valore reale di oggi, non al prezzo di acquisto
- Investimenti e fondi pensione
Il passivo è tutto ciò che devi:
- Il capitale residuo di un mutuo
- Un prestito auto
- Il saldo di una carta revolving che ripaghi a rate
- Un prestito personale
- Il saldo ancora da pagare di un acquisto a rate tipo «compra ora, paga dopo»
Un acquisto di questo tipo è un debito come gli altri e va nel passivo, anche se non sembra un prestito. Se non sei sicuro di dove vadano davvero i tuoi soldi ogni mese, tenere traccia delle spese per 30 giorni è di solito il modo più rapido per avere numeri reali per entrambe le liste.
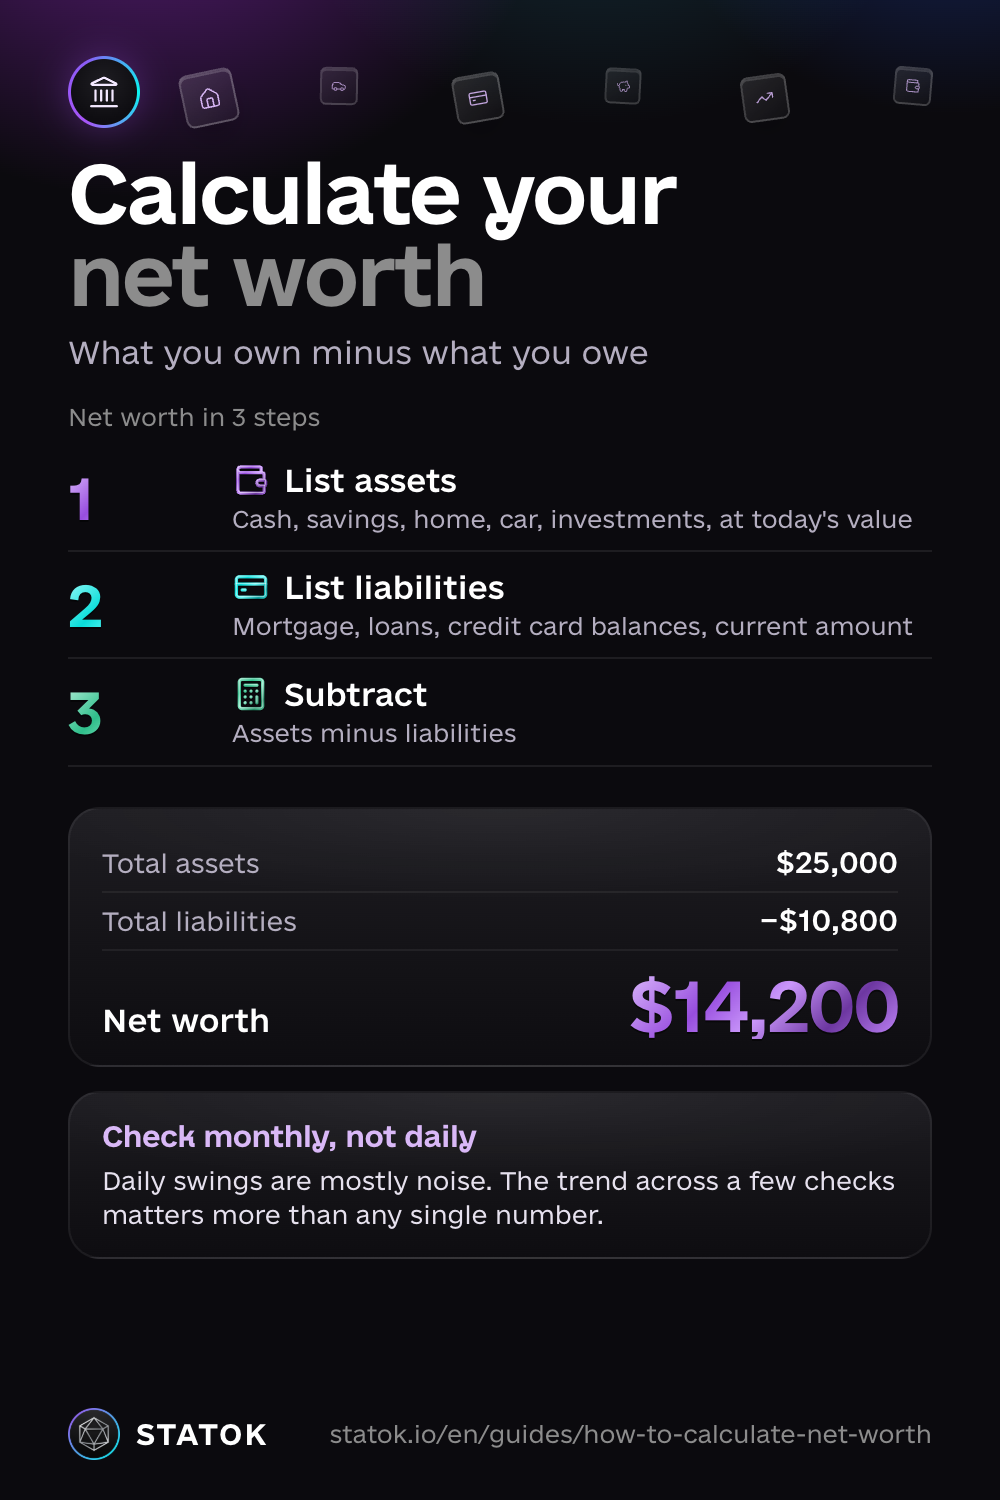
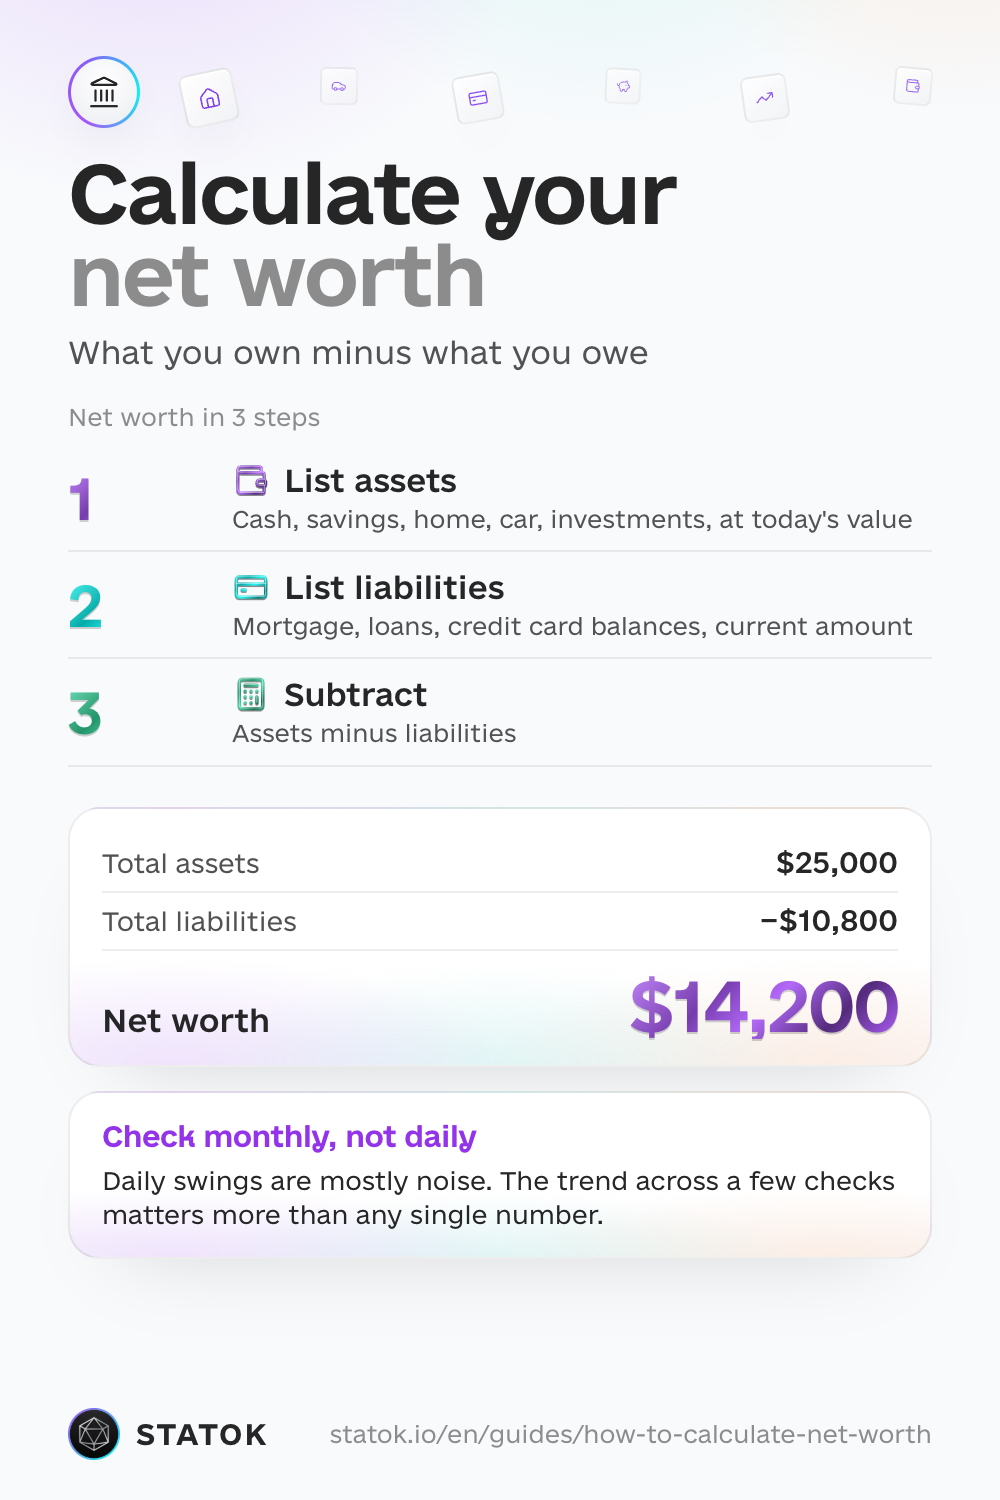
Come calcolare il patrimonio netto (3 passaggi)
Passaggio 1. Elenca l’attivo al valore di oggi
Passa conto per conto e scrivi il saldo attuale, non quello che vorresti vedere. Per una casa o un’auto, usa un valore realistico di oggi, non il prezzo di acquisto. Il fondo di emergenza, se lo hai già, è spesso il primo vero attivo di questa lista.
Passaggio 2. Elenca il passivo al saldo attuale
Stesso criterio: l’importo che dovresti se saldassi il debito oggi, non l’importo originale del prestito e non la rata mensile.
Passaggio 3. Sottrai
Attivo meno passivo. Questo è il tuo patrimonio netto.
Un esempio ipotetico, solo per vedere come si calcola:
| Attivo | Valore |
|---|---|
| Liquidità e risparmi | €6,000 |
| Auto (valore attuale) | €9,000 |
| Investimenti | €3,000 |
| Totale attivo | €18,000 |
| Passivo | Saldo |
|---|---|
| Prestito auto | €6,000 |
| Carta di credito | €1,200 |
| Totale passivo | €7,200 |
€18,000 meno €7,200 lasciano €10,800 di patrimonio netto. È un esempio inventato, non un obiettivo: i tuoi numeri saranno molto diversi, e va benissimo così.
Ogni quanto controllare il patrimonio netto
Una volta al mese o una volta al trimestre è sufficiente. Controllarlo ogni giorno mostra soprattutto rumore di fondo: uno stipendio non ancora accreditato, una spesa con la carta non ancora addebitata, un investimento che si muove del 2% da un giorno all’altro. Per ripassare le basi del bilancio familiare, il portale della Banca d’Italia L’Economia per tutti è un buon punto di partenza.
Scegli un giorno facile da ricordare, come lo stipendio o il primo del mese, e ricalcola in quel momento. L’andamento su più controlli conta molto più di un singolo numero.
Un numero negativo è un punto di partenza, non un verdetto
Molte persone partono sotto zero: appena finiti gli studi, dopo una spesa medica importante, dopo aver perso il lavoro. Un patrimonio netto negativo non dice nulla sul tuo valore come persona. È solo il risultato di oggi.
Se nel passivo c’è un debito costoso (una carta revolving, uno scoperto o un acquisto a rate su cui sei in ritardo), estinguerlo diventa la priorità appena hai un piccolo fondo per gli imprevisti, e prima di investire. Il metodo palla di neve o valanga è un modo strutturato per decidere quale debito attaccare prima. Saldare un debito con i risparmi non cambia il numero di oggi, perché le due liste calano della stessa cifra. Però smetti di pagare interessi, e da lì il patrimonio cresce più in fretta. Nel frattempo continua a coprire le spese essenziali e almeno la rata minima di tutto il resto.
Sei già in ritardo o non riesci a pagare? Parlane con la banca prima della scadenza e non chiedere un nuovo prestito per coprire il buco. Trovi una guida su L’economia per tutti della Banca d’Italia, e per una controversia con la banca puoi rivolgerti all’Arbitro Bancario Finanziario.
Come STATOK calcola il tuo patrimonio netto
Aggiornare due liste e fare la sottrazione ogni mese stanca in fretta, soprattutto con più di due o tre conti. In STATOK, la schermata Patrimonio tiene questo totale per te.
- Conti, carte e beni in un unico posto. Aggiungi conti e carte, poi il resto a mano: una casa, un’auto, un mutuo, un prestito. Ogni voce ha un interruttore Includi nel patrimonio, così puoi tenerla nei tuoi dati senza contarla nel totale, per esempio un’auto che stai per vendere.
- Promemoria prima del rimborso. Aggiungi un mutuo o un prestito come passivo, imposta la Data rimborso e in Ricorda prima del rimborso scegli con quanti giorni di anticipo avvisarti. Finché non scegli, il promemoria resta spento.
- Forgia in oro. Quando il totale è positivo, tocca l’icona del piccone (VoiceOver la chiama «Forgia in oro») e STATOK trasforma la cifra in lingotti all’ultimo prezzo dell’oro, con la data indicata sotto. Serve un numero positivo per funzionare: con un patrimonio a zero o sotto non c’è nulla da forgiare.
- L’andamento, non solo il numero di oggi. In Dettagli trovi l’Andamento mensile degli ultimi 6 mesi, e la schermata Home mostra quanto è cambiato il totale nel mese.
I conti in quel totale si aggiornano da soli appena arrivano nuove transazioni, in qualsiasi modo tu le registri: a voce, fotografando lo scontrino, importando un estratto conto in Excel, CSV o PDF, oppure lasciando che l’app Comandi Rapidi registri i pagamenti con iPhone e le notifiche della banca (iOS 27). I beni come una casa o un’auto continui ad aggiungerli a mano, perché nessun estratto conto conosce il valore attuale della tua auto. Il piano Free include un numero limitato di conti; Pro rimuove il limite.
Una volta ottenuto il numero, la regola 50/30/20 è un modo per assicurarti che la quota di risparmio del tuo budget continui a spingerlo nella direzione giusta, mese dopo mese.
Da leggere dopo
- Come creare un fondo di emergenza: il primo cuscinetto che protegge il patrimonio netto da una spesa imprevista.
- Come tenere traccia delle spese: dove vanno i tuoi soldi, e quindi quanto puoi mettere da parte.
- La regola 50/30/20: una divisione dello stipendio in cui il risparmio ha un posto fisso.
Salva questa guida
Scarica come immagine Scarica come immagine Scarica come immagine