Jak vypočítat čisté jmění (vzorec a příklad)
Čisté jmění vypočítáš tak, že sečteš hodnotu všeho, co vlastníš, a odečteš všechno, co dlužíš. Zůstane jedno číslo, které ukazuje celkový přehled o tvých financích, ne jen příjem za měsíc nebo zůstatek na běžném účtu právě teď.
Čisté jmění není žebříček, ve kterém tě srovnávají s ostatními. Je to osobní „před a po“: číslo porovnáváš jen se svým vlastním před pár měsíci, ne s cizím.
Co patří do majetku a co mezi dluhy
Aktiva jsou všechno, co vlastníš a co má hodnotu:
- Hotovost a úspory na účtech
- Finanční rezerva, pokud už ji buduješ
- Byt, dům nebo jiná nemovitost
- Auto, v reálné hodnotě dnes, ne za cenu, za kterou jsi ho koupil
- Investice a penzijní spoření
Pasiva jsou všechno, co dlužíš:
- Zůstatek hypotéky
- Úvěr na auto
- Zůstatek na kreditce, který splácíš po částech
- Spotřebitelský úvěr
- Nesplacený zůstatek z nákupu na splátky typu „kup teď, zaplať později“
Nákup na splátky je dluh jako každý jiný a patří do pasiv, i když na úvěr nevypadá. Když si nejsi jistý, kam peníze reálně mizí, sledování výdajů po dobu 30 dní je obvykle nejrychlejší způsob, jak získat reálná čísla pro oba seznamy.
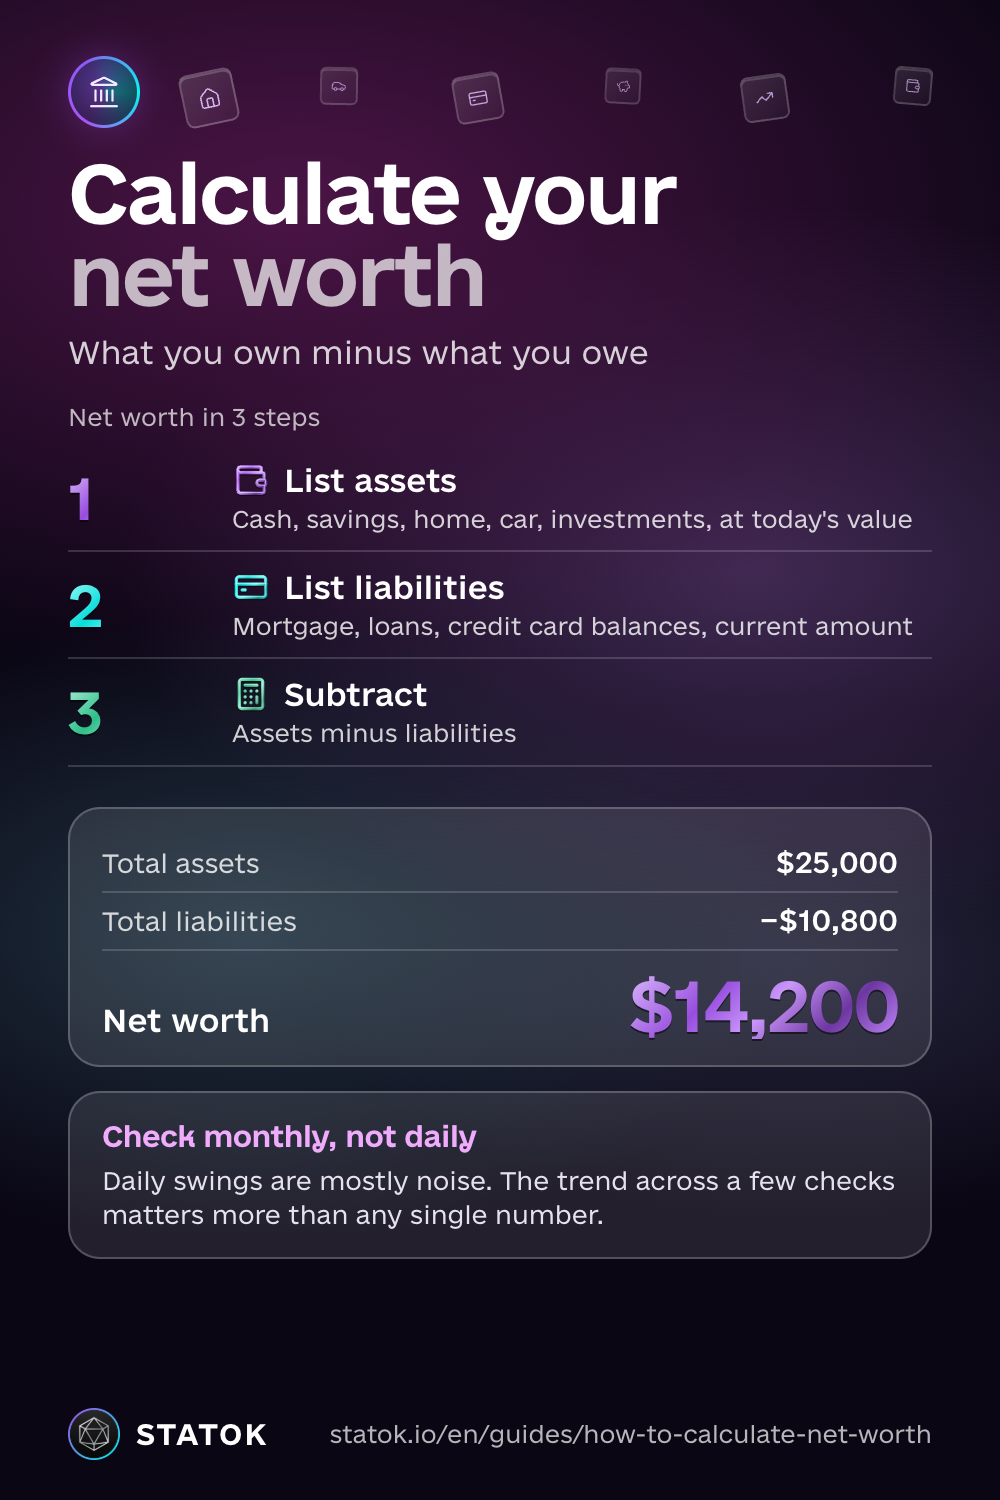
Jak vypočítat čisté jmění (3 kroky)
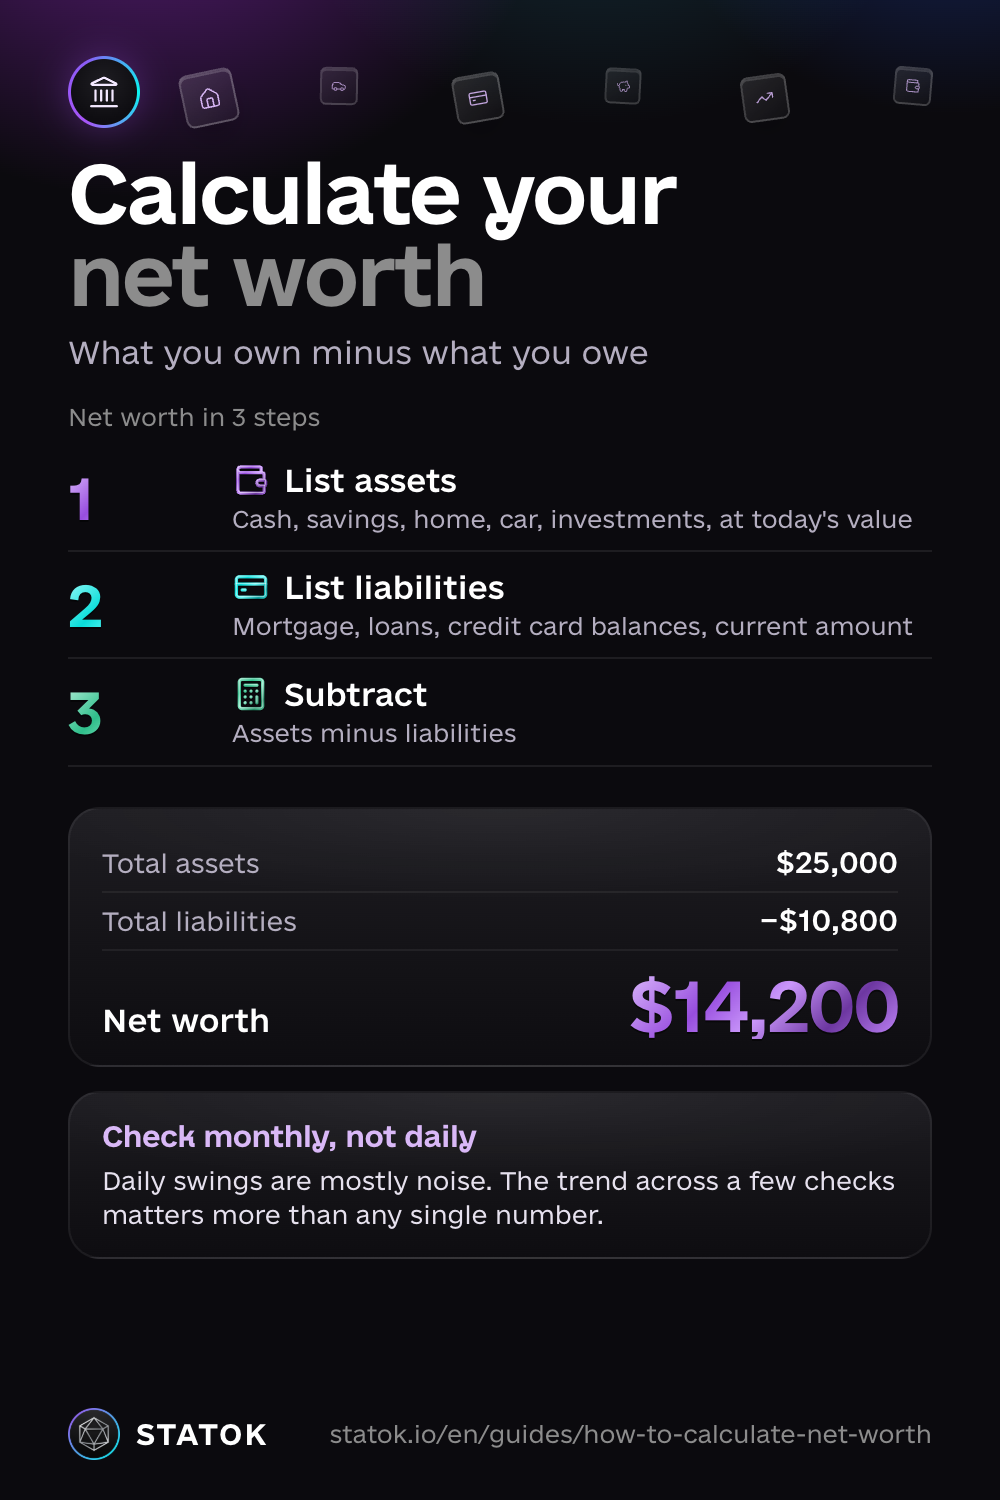
Krok 1. Sepiš aktiva v dnešní hodnotě
Projdi účet po účtu a napiš aktuální zůstatek, ne číslo, které by sis přál. U bytu nebo auta použij reálnou hodnotu dnes, ne cenu při koupi. Finanční rezerva, pokud ji máš, bývá v tomto seznamu první skutečné aktivum.
Krok 2. Sepiš pasiva v aktuálním zůstatku
Stejný postup: zůstatek, který bys zaplatil, kdybys dluh splatil dnes, ne původní výši úvěru a ne měsíční splátku.
Krok 3. Odečti
Aktiva minus pasiva. To je tvoje čisté jmění.
Vymyšlený příklad, jen aby bylo vidět, jak se to počítá:
| Aktiva | Hodnota |
|---|---|
| Hotovost a úspory | Kč150,000 |
| Auto (aktuální hodnota) | Kč280,000 |
| Investice | Kč70,000 |
| Aktiva celkem | Kč500,000 |
| Pasiva | Zůstatek |
|---|---|
| Úvěr na auto | Kč120,000 |
| Kreditka | Kč15,000 |
| Pasiva celkem | Kč135,000 |
Kč500,000 minus Kč135,000 je Kč365,000 čistého jmění. Je to vymyšlený příklad, ne cíl: tvoje čísla budou vypadat úplně jinak, a to je v pořádku.
Jak často čisté jmění kontrolovat
Stačí jednou za měsíc nebo jednou za čtvrtletí. Denní kontrola většinou ukazuje jen šum: výplatu, která ještě nedorazila, výpis z kreditky, který ještě nepřišel, investici, která se za noc pohnula o 2 %. Víc o finanční gramotnosti najdeš na stránkách ČNB.
Vyber si den, který si zapamatuješ, třeba výplatu nebo první v měsíci, a vždy tehdy přepočítej. Důležitější je trend za víc kontrol než jedno jednotlivé číslo.
Záporné číslo je start, ne rozsudek
Spousta lidí začíná v minusu: hned po škole, po drahé opravě auta nebo stěhování, po výpovědi. Záporné čisté jmění o tobě jako člověku nic neříká. Jen tak to dnes vychází.
Pokud mezi pasivy máš drahý dluh (kreditku, kontokorent nebo nákup na splátky, se kterým jsi pozadu), udělej z jeho splácení prioritu, jakmile máš malou rezervu na nečekané výdaje, a ještě před investováním. Metoda sněhové koule, nebo lavina je jeden ze způsobů, jak rozhodnout, který dluh řešit první. Splatit dluh z úspor dnešní číslo nezmění, protože oba seznamy klesnou o stejnou částku. Přestaneš ale platit úroky, takže od té chvíle poroste jmění rychleji. Mezitím dál plať nutné výdaje a aspoň minimální splátky ostatních dluhů.
Už jsi se splátkami pozadu, nebo nemáš z čeho platit? Ozvi se věřiteli ještě před splatností a neber si další půjčku na zalepení díry. S návrhem na oddlužení ti zdarma pomůže akreditovaná osoba ze seznamu ministerstva spravedlnosti, spor s bankou nebo poskytovatelem úvěru řeší zdarma finanční arbitr a jak se bránit, vysvětluje ČNB.
Jak čisté jmění počítá STATOK
Aktualizovat dva seznamy a každý měsíc je od sebe odečítat rychle omrzí, zvlášť když máš víc než dva tři účty. V STATOK to za tebe vede obrazovka Jmění.
- Účty, karty a majetek na jednom místě. Přidej své účty a karty, zbytek zadej ručně: byt, auto, hypotéku, úvěr. Každá položka má přepínač Zahrnout do jmění, takže ji můžeš mít v záznamech, ale nepočítat do součtu, třeba auto, které se chystáš prodat.
- Připomínka splacení. Přidej hypotéku nebo úvěr jako dluh, nastav Datum splacení a v Připomenout před splacením vyber, kolik dní předem ti má STATOK dát vědět. Dokud nevybereš, připomínka je vypnutá.
- Přetavit ve zlato. Když je jmění v plusu, klepni na ikonu krumpáče (VoiceOver ji čte jako „Přetavit ve zlato“) a STATOK částku přepočítá na zlaté slitky podle poslední ceny zlata, datum ceny uvidíš pod ní. K přetavení potřebuje plus: při nule nebo minusu nemá z čeho kovat.
- Vývoj, ne jen dnešní číslo. Pod Detaily najdeš Měsíční trend za posledních 6 měsíců a na hlavní obrazovce vidíš, o kolik se součet změnil za měsíc.
Účty v tomto součtu se aktualizují samy, jak přicházejí nové transakce, ať je zapisuješ jakkoli: hlasem, fotkou účtenky, importem výpisu v Excelu, CSV nebo PDF, nebo přes aplikaci Zkratky, která zapisuje platby iPhonem a bankovní oznámení (iOS 27). Aktiva jako byt nebo auto přidáváš ručně, protože žádný bankovní výpis neví, kolik má dnes tvoje auto cenu. Bezplatný plán má omezený počet účtů, Pro je bez omezení.
Jakmile číslo máš, pravidlo 50/30/20 pomůže zajistit, aby část rozpočtu určená na úspory posouvala jmění správným směrem, měsíc po měsíci.
Co číst dál
- Jak si vytvořit finanční rezervu: první polštář, který chrání čisté jmění před nečekaným výdajem.
- Jak sledovat výdaje: kam ti odcházejí peníze, a tedy kolik z nich můžeš odkládat.
- Pravidlo 50/30/20: rozdělení výplaty, ve kterém má spoření pevné místo.
Ulož si návod
Stáhnout jako obrázek Stáhnout jako obrázek Stáhnout jako obrázek