Pravidlo 50/30/20: jak rozdělit výplatu a ohlídat výdaje
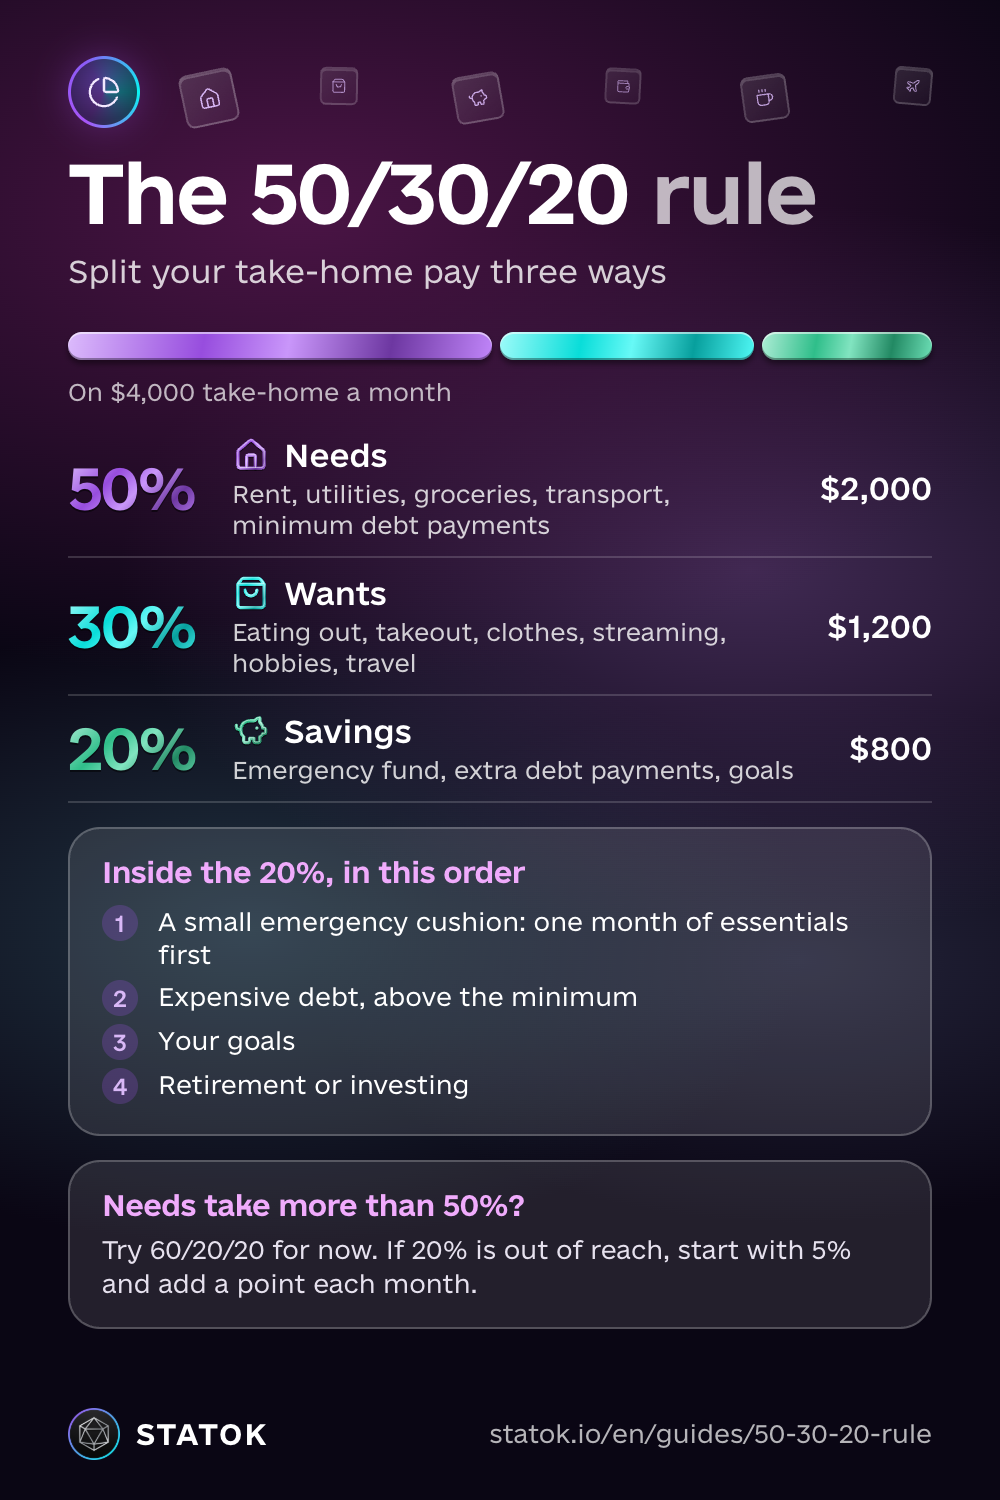
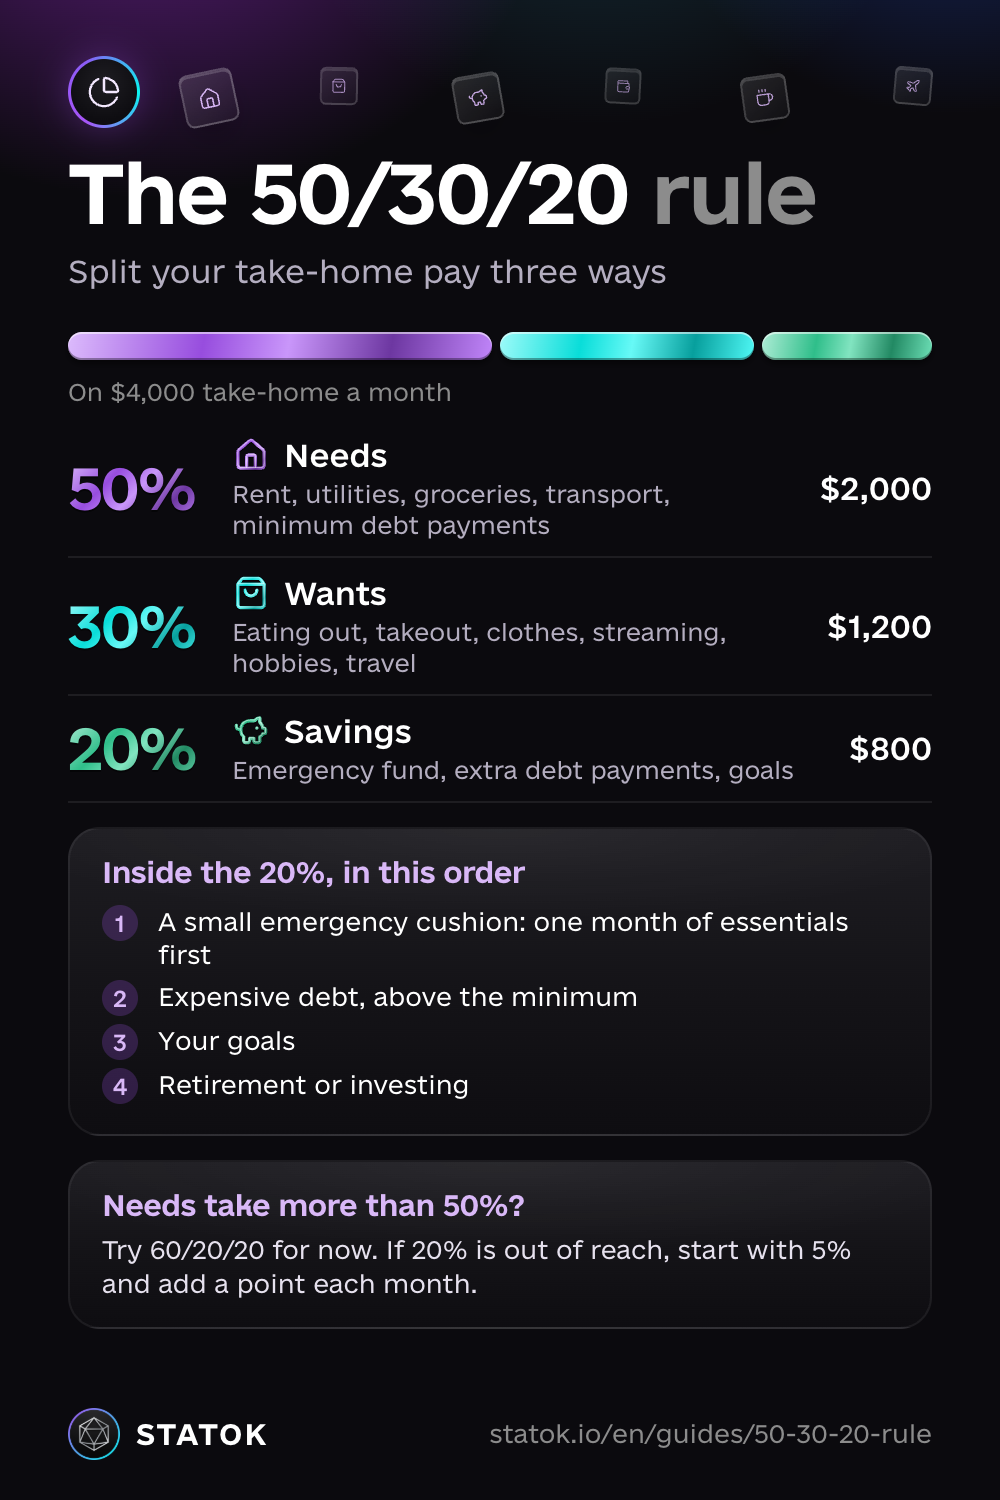
Pravidlo 50/30/20 dělí čistou mzdu na tři části: 50 % na potřeby, 30 % na přání a 20 % na úspory a splácení dluhů. Počítá se z toho, co ti skutečně přijde na účet po zdanění a odvodech, ne z hrubé mzdy ve smlouvě. Proslavily ho Elizabeth Warren a Amelia Warren Tyagi v knize All Your Worth (2005).
Řekněme, že ti chodí Kč35,000 čistého měsíčně:
| Část | Podíl | Měsíčně |
|---|---|---|
| Potřeby | 50 % | Kč17,500 |
| Přání | 30 % | Kč10,500 |
| Úspory | 20 % | Kč7,000 |
Spočítat to je snadné. Víc ti dá druhý krok: porovnat tyhle částky s tím, kolik minulý měsíc opravdu odešlo z účtu.
Co patří do které části
Potřeby jsou výdaje, které se nedají ze dne na den škrtnout: nájem nebo hypotéka, energie a zálohy na služby, nákup potravin, cesta do práce, pojištění, tarif za mobil a splátky úvěrů.
Přání dělají život příjemnějším, ale měsíc by počkala: restaurace, jídlo s dovozem, oblečení nad rámec nutného, kultura, cestování, většina předplatných.
Úspory jsou finanční rezerva, peníze na konkrétní cíl a všechno, co splácíš nad rámec povinné splátky.
V rámci těch 20 % jdi popořadě: nejdřív malá finanční rezerva (na začátek nutné výdaje na jeden měsíc, pak na tři až šest), potom rychlejší splácení drahých dluhů, jako je kreditka nebo kontokorent (tady pomůže metoda sněhové koule, nebo lavina), pak cíle a teprve potom investice. Mimořádné splátky levné hypotéky můžou počkat, až budeš mít rezervu.
Sporné položky
- Úvěry a splátky. Pravidelná splátka je potřeba. Mimořádná splátka se počítá do 20 %.
- Předplatné. Internet a mobil jsou potřeby. Streaming, hudba a aplikace jsou přání, a právě tam se peníze uvolňují nejsnáz. Podívej se, jak najít a zrušit zapomenuté předplatné.
- Dárky a dary. Pravidlo s nimi nepočítá. Ber je z přání, nebo si v den výplaty odlož pevnou částku a teprve zbytek rozděl. Hlavně se drž jednoho způsobu.
Spočítej si pravidlo 50/30/20 na své výplatě
- Vezmi částku, která ti opravdu přijde. Když máš víc příjmů, sečti je.
- Vynásob ji 0,5, 0,3 a 0,2. Z Kč28,000 čistého vychází Kč14,000, Kč8,400 a Kč5,600.
- Sečti pevné výdaje. Nájem, energie, jídlo, dopravu a splátky. Když se vejdou do první částky, plán je reálný. Když ne, pokračuj částí o tom, co dělat, když potřeby spolknou víc než 50 %.
Zkontroluj, kam peníze doopravdy šly
K tomu potřebuješ výdaje za posledních 30 dní. Jestli si je ještě nezapisuješ, začni sledovat výdaje a za měsíc se sem vrať.
- Projdi všechny výdaje za posledních 30 dní a ke každému napiš: potřeba, přání, nebo úspora.
- Spočítej, jaký podíl z příjmu za stejných 30 dní připadl na každou část.
- Najdi část, která se nejvíc odchyluje od cíle, a změň jednu věc.
Často vyjde, že přání mají 40 % a úspory skoro nulu. To není selhání, to je výchozí bod. A teď víš, se kterým číslem pohnout.
Když potřeby spolknou víc než 50 %
V Praze nebo v Brně dokáže samotný nájem sebrat polovinu běžné čisté mzdy. Pak 50/30/20 doslova nefunguje, a to nevadí: poměry se dají upravit.
Nejdřív ale zjisti, co z potřeb je opravdu pevné. Dodavatele elektřiny a plynu, tarif za mobil i povinné ručení jde často změnit za levnější, a roční jízdenka na MHD vyjde většinou levněji než jízdy autem. Ber jednu položku za měsíc. Nájem je největší páka, ale nejpomalejší: spolubydlící nebo levnější čtvrť při příštím stěhování.
60/20/20 jako přechodná varianta
Dej potřebám 60 %, přáním 20 % a úspory nech na 20 %. Z Kč35,000 je to Kč21,000, Kč7,000 a Kč7,000. Až se zvedne příjem nebo klesne nájem, vrať se k 50/30/20.
Když potřeby spolknou dokonce víc než 60 %, pokryj nejdřív je a odkládej, kolik jde, třeba i Kč500 měsíčně. Když výplata nestačí na nájem a splátky nebo už máš splátku po splatnosti, neber si další půjčku na zalepení díry a včas vyhledej bezplatnou dluhovou poradnu. Spor s bankou nebo poskytovatelem úvěru řeší zdarma finanční arbitr a jak se bránit, vysvětluje ČNB.
Úspory hned po povinných platbách
Nastav si trvalý příkaz na spořicí účet hned po výplatě, až odejde nájem, energie a splátky, a ještě než utratíš něco za přání. Zbytek rozděluj mezi potřeby a přání a nepočítej každé procento. Pokud je 20 % zatím moc, začni s 5 % a každý měsíc přidej jeden procentní bod.
Aby peníze na přání nedošly hned první týden, převeď je na denní částku. Tady je, jak spočítat, kolik můžeš utratit za den.
Jak to dělá STATOK
STATOK má hotovou kartu Pravidlo 50/30/20. V chatu s Aurou otevři Nástroje Aury a vyber 50/30/20. Karta ukáže příjem za posledních 30 dní, jaký podíl připadl na Potřeby, Přání a Úspory oproti cíli, jak se každý podíl změnil proti předchozím 30 dnům a které kategorie jsou v každé části největší. Karta je dostupná i v bezplatném plánu. Když Auru požádáš o vysvětlení v chatu, počítá se to jako zpráva pro Auru, a těch je v bezplatném plánu omezený počet denně, v Pro bez omezení.
Výchozí kategorie jsou už rozřazené: Jídlo, Doprava, Nájem a energie, Zdravotní péče, Vzdělávání, Zvířata a Obecné služby patří do potřeb, Restaurace, Nákupy, Zábava, Osobní péče a Cestování do přání. Charita a dary, Převody a Ostatní zůstávají stranou v bloku Výjimky mimo pravidlo. Vlastní kategorie z tohoto seznamu zařadíš do části jedním klepnutím. Úspory jsou to, co z příjmu zbude po výdajích, plus kategorie, které do úspor zařadíš ty.
Dvě podmínky: STATOK potřebuje zapsaný příjem, jinak zatím není co dělit. A když je většina výdajů mimo pravidlo, karta upozorní, že podíly jsou jen přibližné.
Nemusíš vypisovat každý nákup: výdaje zapiš hlasem, fotkou účtenky, importem výpisu, nebo nech platby iPhonem a oznámení banky (iOS 27) zapisovat přes Zkratky. Na svých 20 % si v Cílech založ cíl a u „Připomínat mi přispívání“ nastav Měsíčně (bezplatný plán omezuje počet cílů).
Čti dál
- Finanční rezerva: první, na co jde tvých 20 %.
- Kolik můžu utratit za den: jak z 30 % na přání udělat částku na den.
- Jak sledovat výdaje: 30 dní záznamů, ze kterých zjistíš, jak výplatu dělíš doopravdy.
- Jak vypočítat čisté jmění: právě část rozpočtu na úspory postupně zvětšuje tohle číslo.
Ulož si návod
Stáhnout jako obrázek Stáhnout jako obrázek Stáhnout jako obrázek