Metoda sněhové koule, nebo lavina: splácení dluhů
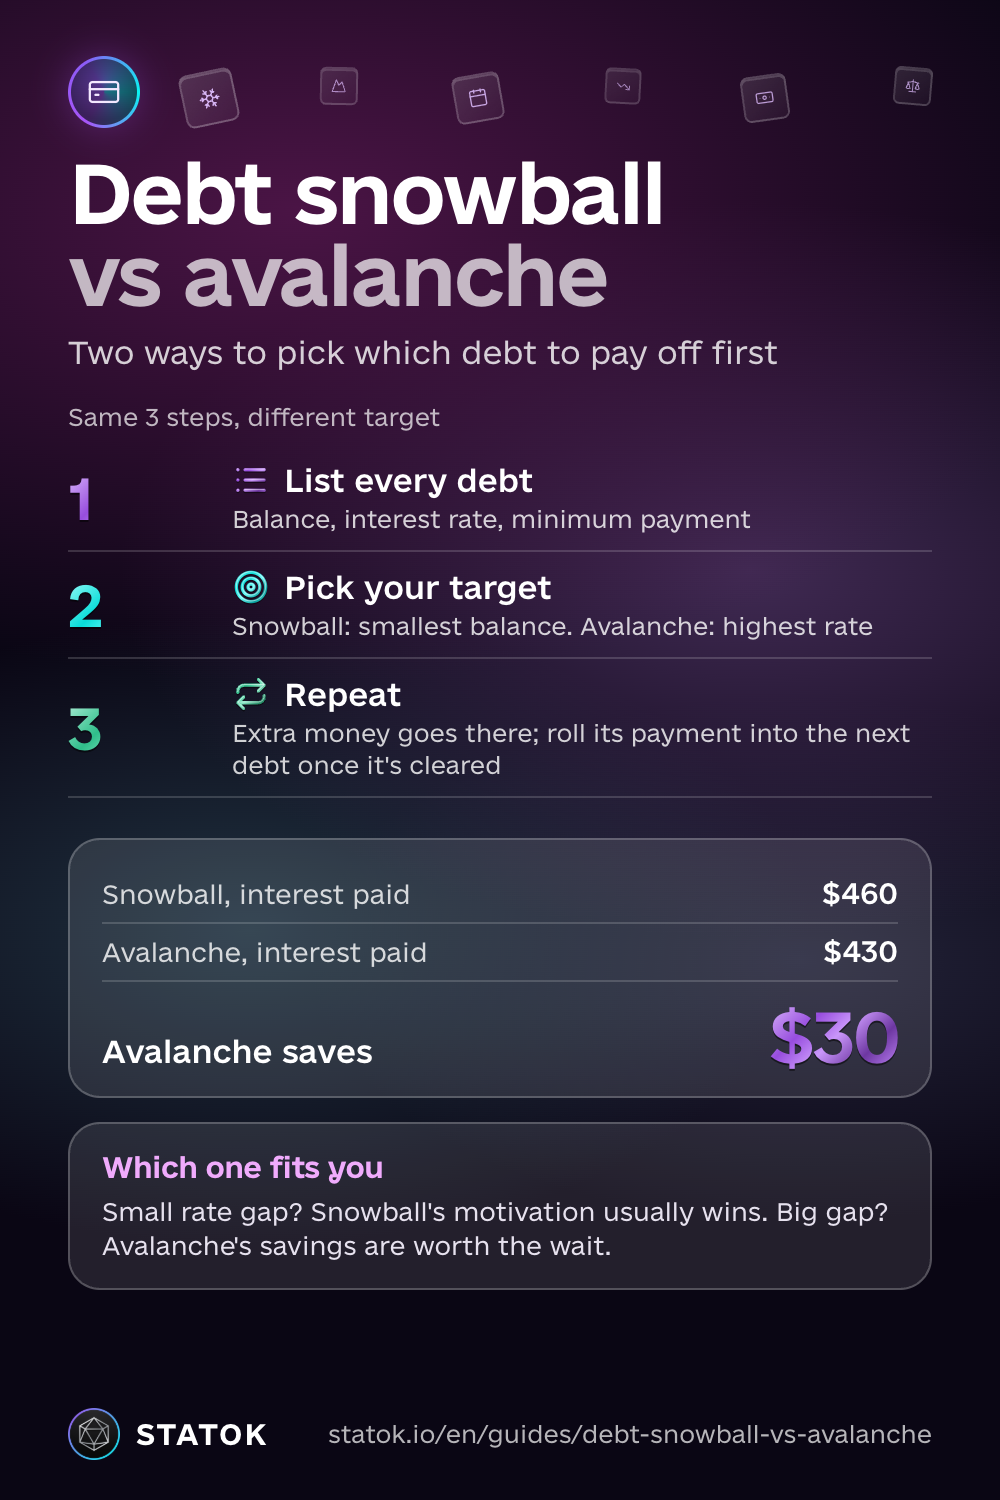
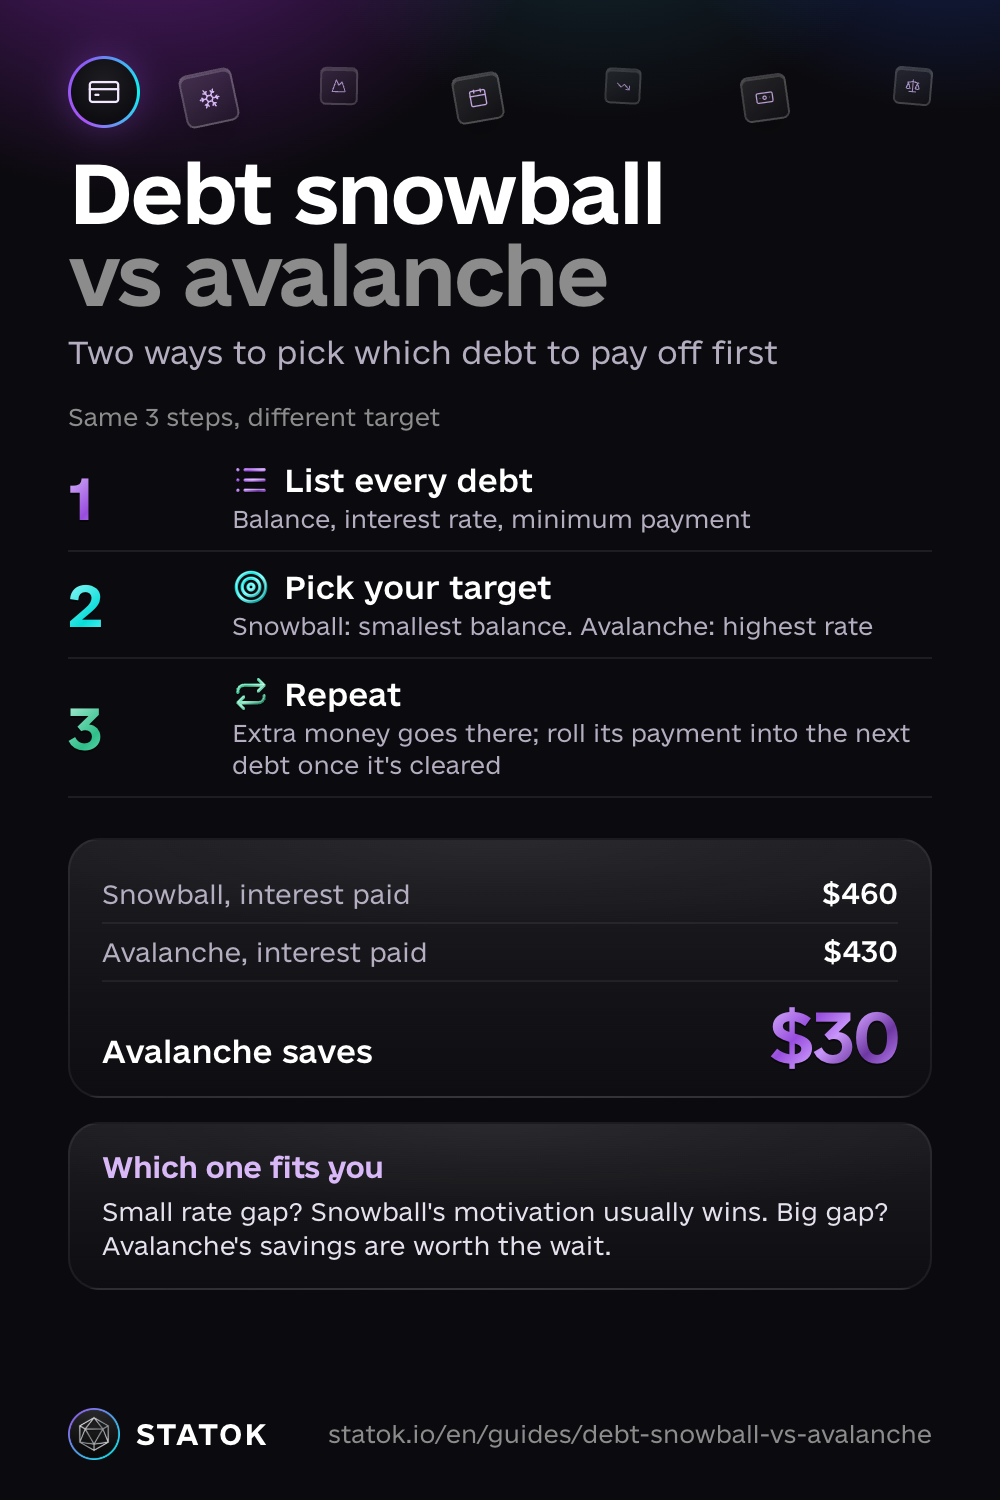
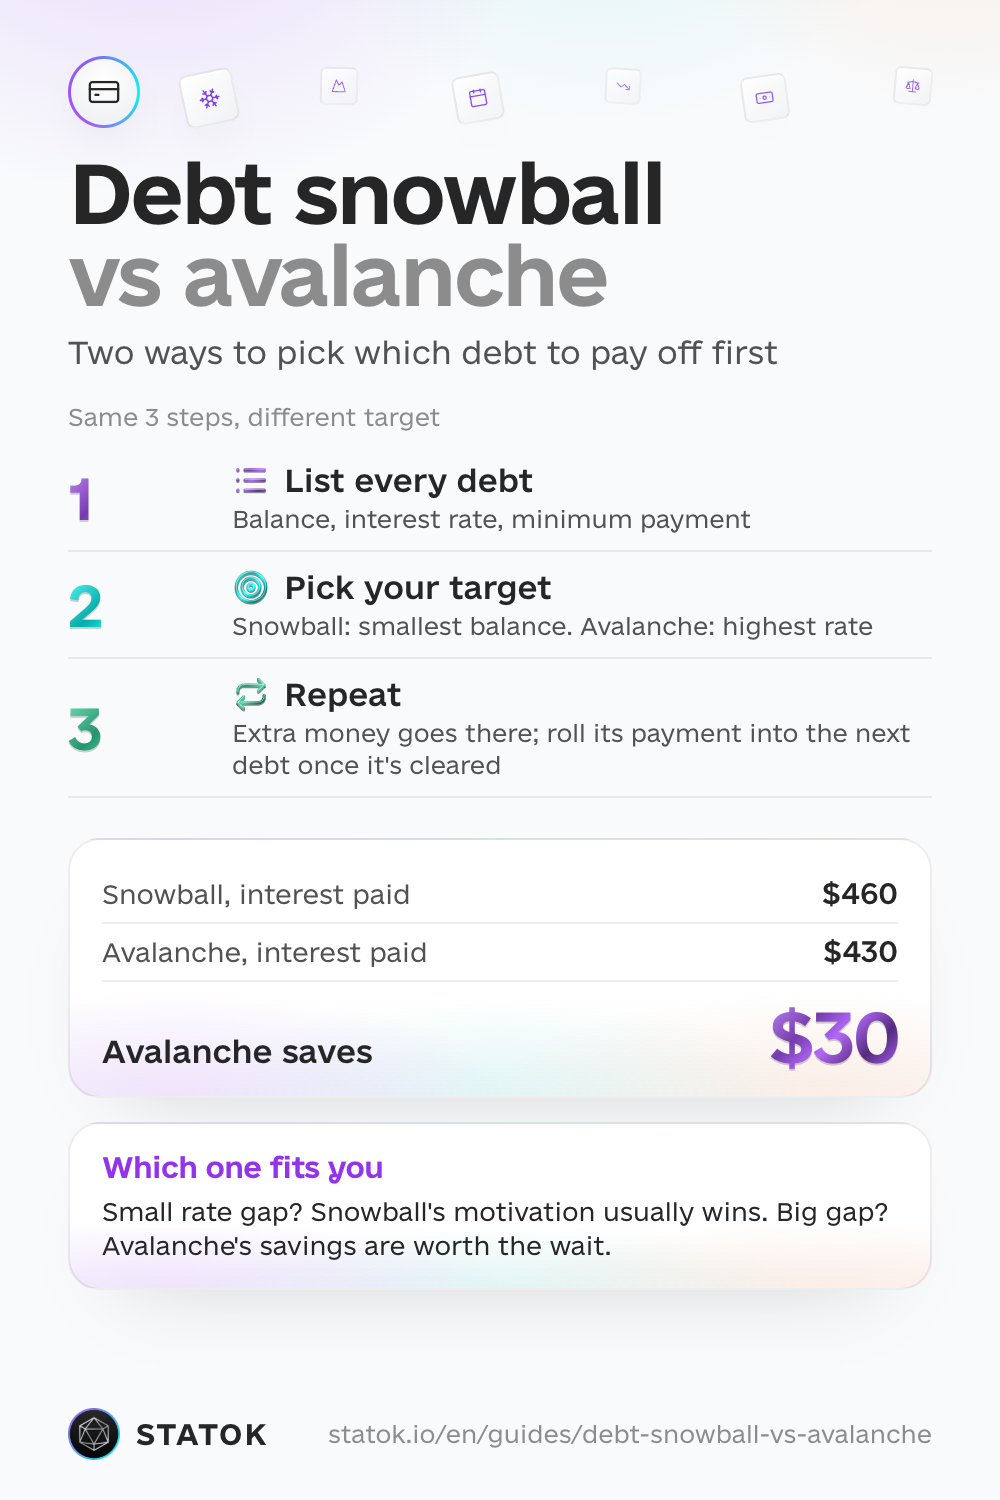
Metoda sněhové koule nejdřív splácí nejmenší dluh, bez ohledu na jeho úrok, abys měl rychlý, motivující úspěch. Metoda laviny nejdřív splácí dluh s nejvyšším úrokem, abys celkově zaplatil nejméně na úrocích. U obou metod po celou dobu platíš aspoň minimální splátku na všechny ostatní dluhy: žádná z nich neznamená vynechat splátku někde jinde.
Co je tedy lepší, sněhová koule, nebo lavina? Matematicky vychází lépe lavina. Pro motivaci je většinou lepší sněhová koule. Platí jedno jednoduché pravidlo: lepší metoda je ta, kterou skutečně vydržíš dělat měsíc za měsícem, ne ta, co lépe vypadá na papíře.
Jak každá metoda funguje (3 kroky)
Obě začínají stejně:
- Sepiš všechny dluhy se zůstatkem, úrokem a minimální splátkou.
- Vyber si cíl. Sněhová koule jde na nejmenší zůstatek. Lavina na nejvyšší úrok.
- Všechny volné peníze jdou na tento jeden dluh, zbytek dál dostává jen minimální splátku. Jakmile je cíl na nule, celá jeho splátka (minimum plus přebytek) jde na další dluh v pořadí.
Vymyšlený příklad, jen aby bylo vidět, jak to funguje. Řekněme, že máš tři dluhy a Kč6,000 měsíčně volných na mimořádné splátky:
| Dluh | Zůstatek | Úrok | Minimální splátka |
|---|---|---|---|
| Kreditka A | Kč45,000 | 24 % | Kč3,000 |
| Kreditka B | Kč30,000 | 15 % | Kč1,500 |
| Úvěr na auto | Kč120,000 | 8 % | Kč4,500 |
Sněhová koule jde nejdřív na kreditku B, protože má nejmenší zůstatek. S Kč6,000 navíc a minimem Kč1,500 je to Kč7,500 měsíčně, takže kreditka B se splatí zhruba za 4 měsíce. Všechno ostatní dostává po celou tu dobu jen svoje minimum.
Lavina jde nejdřív na kreditku A, protože má nejvyšší úrok. S Kč6,000 navíc a minimem Kč3,000 je to Kč9,000 měsíčně, takže kreditka A se splatí za něco málo přes 5 měsíců, o něco pomalejší první úspěch, ale z nejdražšího dluhu na 24 % ti dřív přestanou nabíhat úroky.
Když obě varianty dovedeš do konce, v tomto vymyšleném případě vyjde lavina o zhruba Kč900 levněji na úrocích a obě skončí ve 14. měsíci. Tak malý rozdíl je přesně případ, kdy se rychlý úspěch sněhové koule vyplatí.
V obou případech zůstává úvěr na auto na svém minimu Kč4,500, dokud se nesplatí jedna z kreditek, a pak přijde jeho řada. Je to vymyšlený příklad, který ukazuje jen logiku pořadí, ne předpověď toho, co a kdy splatíš ty.
Běžný kompromis: nejdřív sněhovou koulí splatit jeden až dva opravdu drobné dluhy pro rychlý úspěch, a pak přejít na lavinu na zbytek.
Metoda sněhové koule, nebo lavina: která se hodí tobě
Pokud je rozdíl v úrocích mezi tvými dluhy malý, jen pár procentních bodů, je malá i úspora, kterou by přinesla lavina, a v praxi obvykle vyhrává motivace sněhové koule: něco splatíš, cítíš výsledek, jdeš dál.
Pokud je rozdíl velký, třeba kreditka na 20 % a víc vedle úvěru na pár procent, úspora u laviny je už znatelná a pomalejší první úspěch se vyplatí. Žádná z možností není špatná a není důvod mít z kterékoli z nich špatný pocit.
Než si vybereš metodu: pořadí, které tě ochrání
Metoda splácení se týká jen volných peněz nad rámec minimálních splátek, nikdy ne vynechání minimální splátky, aby se „uvolnily peníze“. Tohle pořadí je důležitější než to, kterou metodu zvolíš:
- Nutné výdaje a minimální splátka každého dluhu, vždy. Nájem nebo hypotéka, energie, jídlo, cesta do práce a minimální splátka úplně každého dluhu jdou před jakoukoli mimořádnou splátkou komukoli.
- Nejdřív malá rezerva na nečekané výdaje, klidně jen jeden měsíc nutných výdajů, aby tě nečekaný výdaj nedonutil si znovu půjčit přesně ve chvíli, kdy jsi začal dávat víc peněz na dluhy.
- A teprve pak mimořádné splátky, sněhová koule nebo lavina, nad rámec toho, co už je kryté.
Nákup na splátky, se kterým jsi v prodlení, patří na tento seznam úplně stejně jako kreditka, i když na úvěr nevypadá.
Když nemáš ani na minimální splátku
Ozvi se věřiteli před splatností, ne až po ní: spousta institucí upraví splátkový kalendář, když o to požádáš včas. Neber si novou půjčku ani novou kartu, abys tím zalepil díru, obvykle to jen přidá druhý problém k tomu prvnímu. S návrhem na oddlužení ti zdarma pomůže akreditovaná osoba ze seznamu ministerstva spravedlnosti, spor s bankou nebo poskytovatelem úvěru řeší zdarma finanční arbitr a jak se bránit, vysvětluje ČNB.
Jak ti STATOK pomůže to dotáhnout do konce
Udržet v hlavě tři a víc zůstatků, úroků a minimálních splátek, nebo si to ručně vést v tabulce, je přesně místo, kde plán sněhové koule nebo laviny nejčastěji vyšumí. Obrazovka Jmění v STATOK tenhle seznam vede za tebe.
- Jeden seznam pro všechny dluhy. Přidej každý úvěr, nesplacený nákup na splátky nebo jiný dluh jednou, s aktuálním zůstatkem. Najdeš je ve skupině Závazky, hned u hypotéky nebo úvěru na auto. Kreditky, které už sleduješ jako účty v STATOK, jsou započítané, takže je nepřidávej znovu.
- Datum splacení a připomínka. Otevři libovolný dluh, nastav Datum splacení (výchozí je datum za měsíc, takže ho změň na den, kdy plánuješ dluh splatit), a v Připomenout před splacením vyber 1, 3 nebo 7 dní, nebo měsíc, předem. Dokud nevybereš, připomínka je vypnutá.
- Zeptej se Aury, na který dluh se zaměřit. V chatu s Aurou napiš „Jak můžu rychleji splatit své dluhy?“ Aura odpoví na základě dluhů, které jsi reálně přidal, s jejich zůstatky a daty splacení. STATOK neukládá úrokové sazby, takže Auře sazbu každého dluhu řekni sám, pokud chceš pořadí podle metody laviny. Na bezplatném plánu má Aura denní limit zpráv, v Pro je bez omezení.
- Kontrola zdraví, která počítá i s kreditním dluhem. Finanční zdraví v Auře, na stupnici do 100 bodů, je zdarma. Jeden z jeho řádků, Úvěrový dluh, sečte, co dlužíš na kreditkách a přečerpáních, které sleduješ jako účty v STATOK, a stoupá, jak tento zůstatek klesá. Stojí vedle míry úspor, dodržování rozpočtů a dalších faktorů, jakmile se nasbírá asi měsíc záznamů.
Zůstatky dluhů se neaktualizují samy: po každé splátce otevři dluh a zůstatek přepiš ručně. S běžnými výdaji je to jinak, nemusíš je psát ručně: hlasem, fotkou účtenky, importem výpisu v Excelu, CSV nebo PDF, nebo přes aplikaci Zkratky, která zapisuje platby iPhonem a bankovní oznámení (iOS 27). Tak vidíš, odkud vzít peníze navíc na cílový dluh, a zůstatky kreditek (i řádek Úvěrový dluh) zůstanou aktuální. Bezplatný plán omezuje počet účtů, které můžeš přidat, Pro je bez omezení.
Co číst dál
- Jak si vytvořit finanční rezervu: malá rezerva, která by měla vzniknout dřív než mimořádné splátky dluhů, ne až po nich.
- Jak vypočítat čisté jmění: stejný seznam dluhů z tohoto článku najdeš přesně na téhle obrazovce.
- Pravidlo 50/30/20: odkud ve tvém rozpočtu obvykle přijdou peníze na mimořádnou splátku u obou metod.
Ulož si návod
Stáhnout jako obrázek Stáhnout jako obrázek Stáhnout jako obrázek