Kolik můžu utratit za den: denní limit z rozpočtu
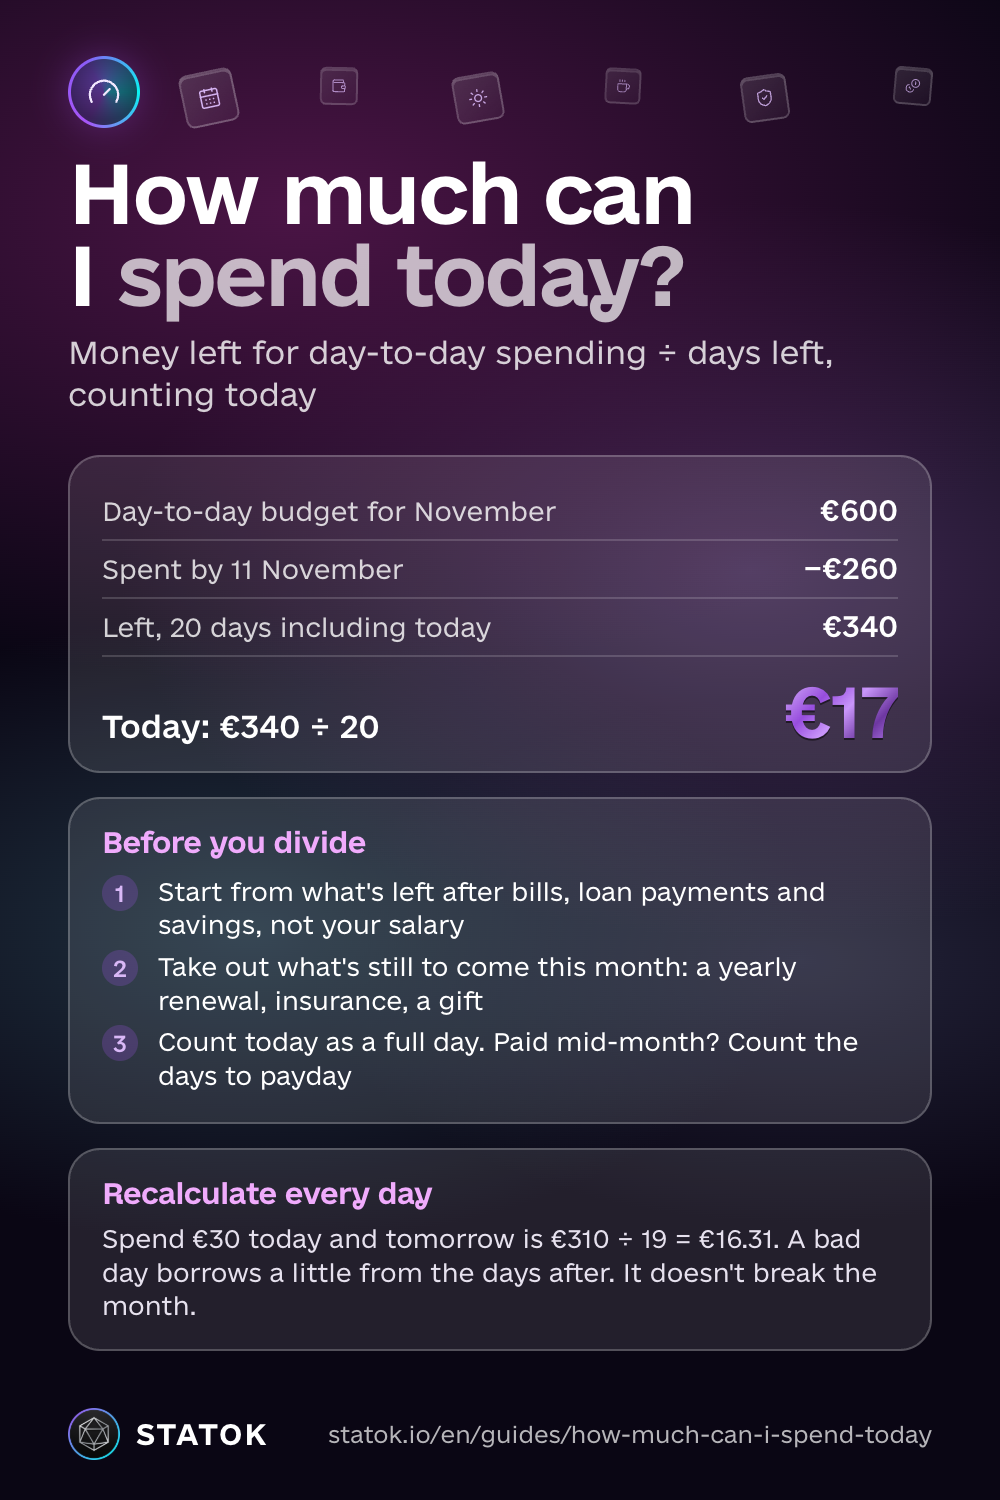
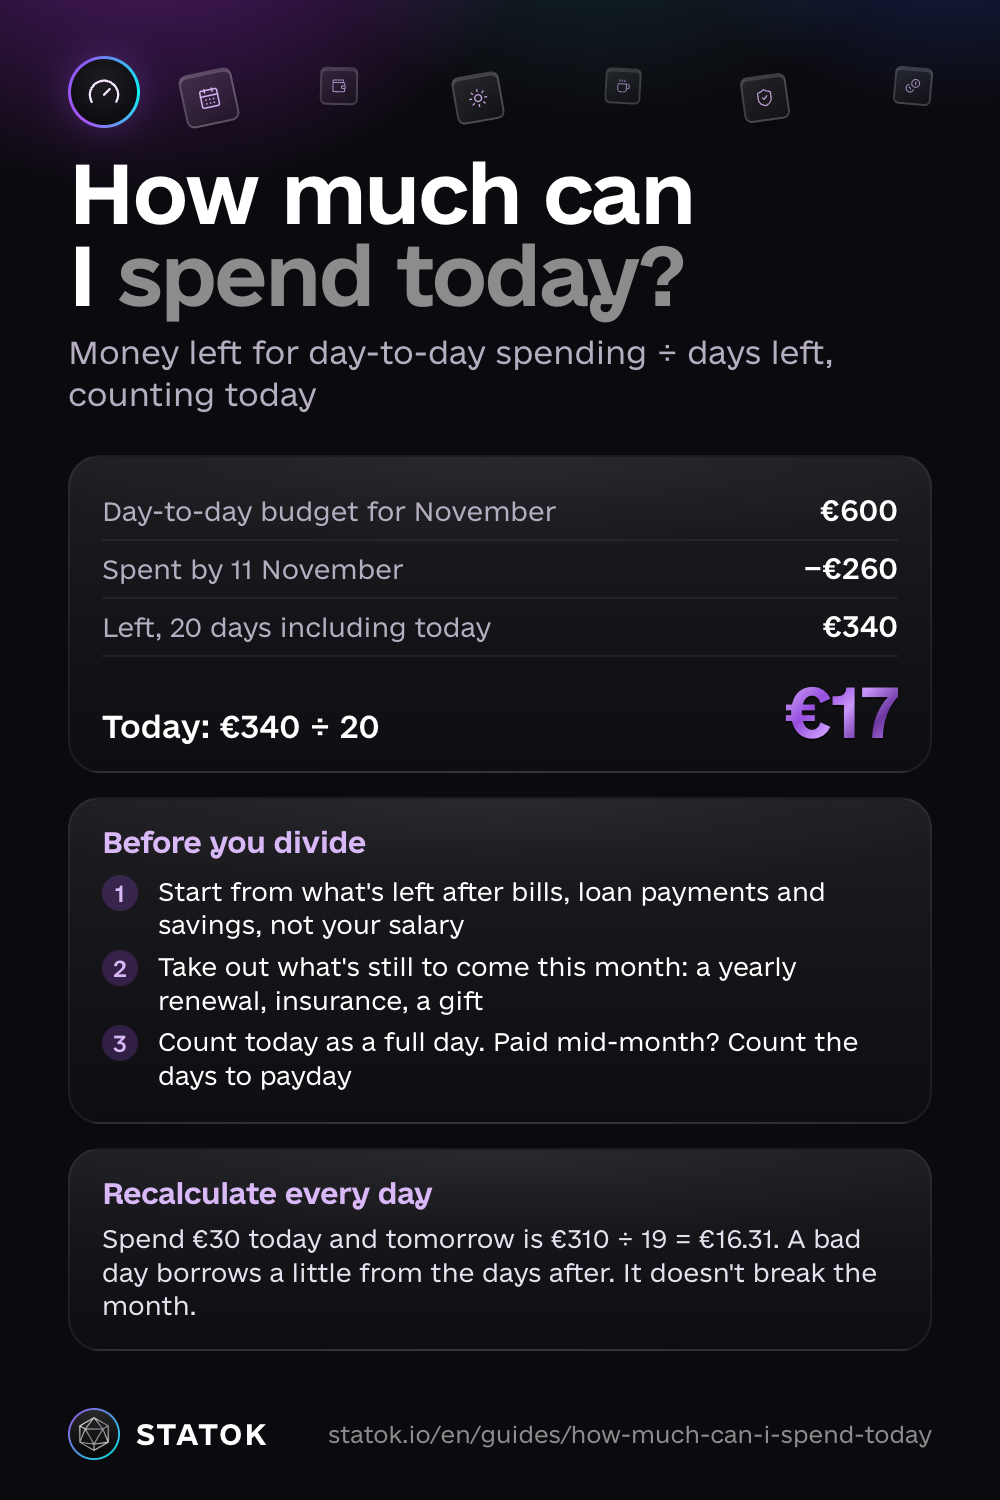
Kolik můžu utratit za den? Vezmi peníze, které ti tento měsíc zbývají na běžné výdaje, a vyděl je počtem zbývajících dní včetně dneška. Řekněme, že na běžné výdaje máš v listopadu Kč12,000 a do 11. listopadu jsi utratil Kč5,000. Zbývá Kč7,000 a 20 dní včetně dneška: Kč7,000 ÷ 20 = Kč350 na dnešek.
To číslo se každý den počítá znovu z toho, co opravdu zbývá. Když dnes utratíš méně, zítřejší částka trochu vzroste. Když víc, klesne. Když se každý den budeš držet nové částky, měsíc skončí v rozpočtu, a o to jde.
Jak spočítat, kolik můžeš utratit za den
Krok 1. Začni penězi, které můžeš opravdu utratit
Nezačínej výplatou. Začni tím, co zbude po pevných platbách, splátkách a spoření. Smyšlený příklad: Kč38,000 čistého, Kč20,000 na nájem, energie, telefon a splátku úvěru, Kč6,000 na spoření. Zbývá Kč12,000 na všechno ostatní: nákupy jídla, kávu, dopravu, zábavu. Pokud ještě nemáš rozpočet, pravidlo 50/30/20 ti pomůže určit velikost téhle části.
Pokud je Kč6,000 na spoření zatím moc, začni jakoukoli částkou, třeba Kč300, a nejdřív si vytvoř malou finanční rezervu. Dobrý první cíl je jeden měsíc nezbytných výdajů. Když po pevných platbách nezbývá nic, se spořením zatím počkej a podívej se níž, co dělat, když je denní částka moc malá.
Máš dluh na kreditce nebo kontokorent? Jakmile máš první rezervu, peníze navíc dávej nejdřív na jeho splacení a až potom na další cíle: úroky obvykle stojí víc, než ti spoření vynese.
Krok 2. Odečti, co se tento měsíc ještě strhne
Podívej se až na konec měsíce. Všechno, co ještě není zaplacené a není už v pevných platbách, musí pryč před dělením: roční předplatné, které se tento měsíc obnovuje, pojištění auta, dárek k narozeninám. Pokud se 25. strhne Kč600 za roční tarif, odečti to nejdřív: Kč6,400 ÷ 20 = Kč320 na den, ne Kč350. Na předplatná se zapomíná nejsnáz, proto si jednou za rok najdi a zruš předplatná, o kterých už nevíš.
Krok 3. Vyděl počtem zbývajících dní včetně dneška
Dnešek počítej jako celý den. 11. listopadu zbývá do konce měsíce 20 dní, ne 19. Pokud ti výplata chodí jindy, třeba 15., počítej dny do další výplaty místo do konce měsíce. Právě tak dlouho musí peníze vydržet.
Celý příklad
- Na běžné výdaje v listopadu: Kč12,000
- Utraceno do 11. listopadu: Kč5,000
- Zbývá: Kč7,000 na 20 dní včetně dneška
- Dnes: Kč7,000 ÷ 20 = Kč350
Všimni si: Kč12,000 ÷ 30 by dalo Kč400 na den. Utrácíš o něco rychleji, než jsi plánoval, a proto je dnešní částka nižší. Přesně k tomu vzorec slouží.
Proč se částka mění každý den
Vždycky počítej z toho, co zbývá, nikdy z původní denní částky. Řekněme, že dnes utratíš Kč600. Zítra budeš mít Kč6,400 na 19 dní: Kč6,400 ÷ 19 = Kč336.84. Když utratíš jen Kč200, zítra to bude Kč6,800 ÷ 19 = Kč357.89.
Drahý den měsíc nezničí. Půjčí si trochu od každého z dalších dní a vzorec rozdíl rozpočítá za tebe. Kvůli jednomu nepovedenému úterý nemusíš rozpočet vzdávat.
Úsporný den funguje obráceně: co zbude, přejde dál a částka na další dny trochu vzroste. Rozhodni předem, k čemu bude, na večeři o víkendu, nebo rovnou do finanční rezervy.
Proč odečítat pevné platby jako první? Americká studie dat z transakcí ve finanční aplikaci (Science, 2014) ukázala, že v den, kdy přijde výplata, vzrostou celkové výdaje zhruba o 70 %, hlavně proto, že tehdy odcházejí naplánované platby. Když je necháš v denní částce, budeš mít první dny po výplatě pocit, že máš mnohem víc peněz, než ve skutečnosti máš.
Co dělat, když denní částka na život nestačí
Někdy vzorec vyjde tak, že nestačí ani na jídlo a dopravu do práce, nebo peníze dojdou pár dní před výplatou. Nejde o selhání rozpočtu, peníze ti jen nevycházejí do výplaty. Záleží na pořadí:
- Nejdřív to nezbytné. Ze zbytku si odlož na jídlo a dopravu do práce až do výplaty. Na ostatní jde jen to, co zbude potom.
- Škrtej to, bez čeho se obejdeš, ne platby. Omez výdaje navíc a na čas sniž spoření. Nájem, energie a aspoň minimální splátky úvěrů a kreditky plať dál.
- Nepůjčuj si, abys vydržel do výplaty. Rychlá půjčka, kontokorent nebo „kup teď, zaplať později“ na nákup jídla stojí úroky nebo poplatky a příští měsíc ti denní částku ještě zmenší.
- Ozvi se tomu, komu nemůžeš zaplatit, ještě před splatností. Banka, pronajímatel nebo dodavatel energií často umí platbu rozložit nebo odložit, většinou ale jen když se ozveš včas.
- Využij bezplatnou pomoc. Dluhové poradny registrované jako sociální služba a akreditované osoby pro oddlužení radí zdarma. Seznam akreditovaných najdeš na sako.justice.cz. Firmám, které za „oddlužení“ chtějí peníze předem, se vyhni.
Časté chyby
Dělit celou výplatu třiceti
Kč38,000 ÷ 30 je asi Kč1,267 na den. V příkladu je skutečná částka Kč350. Nájem, platby a spoření si vezmou většinu výplaty ještě před první kávou, takže takový výpočet je příliš optimistický.
Zapomínat na nepravidelné a roční výdaje
Pojištění, zubař, dárky, roční předplatné. Nepřicházejí každý měsíc, a proto v rozpočtu z hlavy chybí. Veď si krátký seznam a projdi ho v kroku 2.
Počítat do konce měsíce, když výplata chodí jindy
Když ti výplata přijde 15., peníze na účtu musí vydržet do 15., ne do 30. Počítej dny do výplaty.
Míchat velký plánovaný nákup do denní částky
Nový notebook nebo dovolená nejsou běžné výdaje. Dej jim vlastní rozpočet nebo cíl spoření, jinak ti budou denní částku srážet celé týdny.
Denní, týdenní, nebo měsíční limit?
Denní částka sedí na pravidelné výdaje: jídlo, káva, doprava. Pokud utrácíš nárazově, třeba jeden velký nákup v sobotu, hodí se spíš týdenní limit. Vzorec je stejný: peníze, které na týden zbývají ÷ dny do konce týdne. Hodně lidí obojí kombinuje: týdenní limit na nákupy jídla a denní částku na zbytek.
Jak to dělá STATOK
STATOK za tebe dělá krok 3, každý den: ukazuje, kolik dnes můžeš utratit. Nastav měsíční, týdenní nebo denní rozpočet, jeden na všechny výdaje, nebo zvlášť na kategorie jako potraviny, restaurace a doprava. Na hlavní obrazovce se objeví Dnes můžeš utratit s částkou, která je dnes k dispozici. Počítá se stejně jako v tomhle návodu: u každého rozpočtu se zbytek na začátku dne vydělí počtem dní do konce jeho období včetně dneška a odečte se, co jsi dnes už utratil. Pruh pod částkou se plní, jak utrácíš. Když ji překročíš, karta ukáže Dnes nad plánem.
Co je dobré vědět:
- Částka vychází jen z tvých rozpočtů. STATOK se nedívá na zůstatek na účtu a neodečítá nadcházející platby. Kroky 1 a 2 udělej, když nastavuješ limity. Jeden rozpočet na všechny výdaje počítá každý výdaj včetně nájmu, takže limit nastav podle toho. Rozpočty na kategorie běžných výdajů nájem vynechají.
- Období se řídí kalendářem. Měsíční rozpočet běží od 1. do posledního dne v měsíci, týdenní od pondělí do neděle. Pokud ti výplata chodí v polovině měsíce, sedí víc týdenní rozpočet.
- Na hlavní obrazovce je tahle částka ve výchozím stavu první, jakmile máš rozpočet. Pokud jsi to přepnul, tlačítko ⇄ otevře Jako první, kde ji Na dnešek vrátí zpátky.
- Podrobnosti jsou v Kontrole. Klepnutím na kartu otevřeš záložku Kontrola. Každý rozpočet tam ukazuje vlastní částku Můžeš utratit a souhrn ukazuje tempo, třeba „Kč350 denně“.
- Platby mají své místo. Kontrola → Platby ukazuje, co se strhne v dalších 7 dnech, a Kalendář každé datum platby. To se hodí v kroku 2. Do rozpočtů se tyhle platby počítají, až když jsou zaplacené.
Částka je tak přesná jako tvoje záznamy. V aplikaci STATOK můžeš sledovat výdaje bez ručního zadávání: hlasem, skenem účtenky nebo importem výpisu v Excelu, CSV či PDF. Platby přes Apple Pay a bankovní oznámení (iOS 27) můžou do aplikace přicházet i přes Zkratky. Rozpočty i částka na dnešek jsou v tarifu Free; Free má limity na hlasové záznamy, skeny a importy, Pro je bez limitů.
Čti dál
- Pravidlo 50/30/20: jak rozdělit výplatu, než spočítáš částku na den.
- Jak sledovat výdaje: návyk, bez kterého dnešní částka nesedí.
- Jak najít a zrušit předplatné: platby, které se vkrádají do kroku 2.
Ulož si návod
Stáhnout jako obrázek Stáhnout jako obrázek Stáhnout jako obrázek