Kartopu yöntemi mi çığ yöntemi mi? Borç ödeme
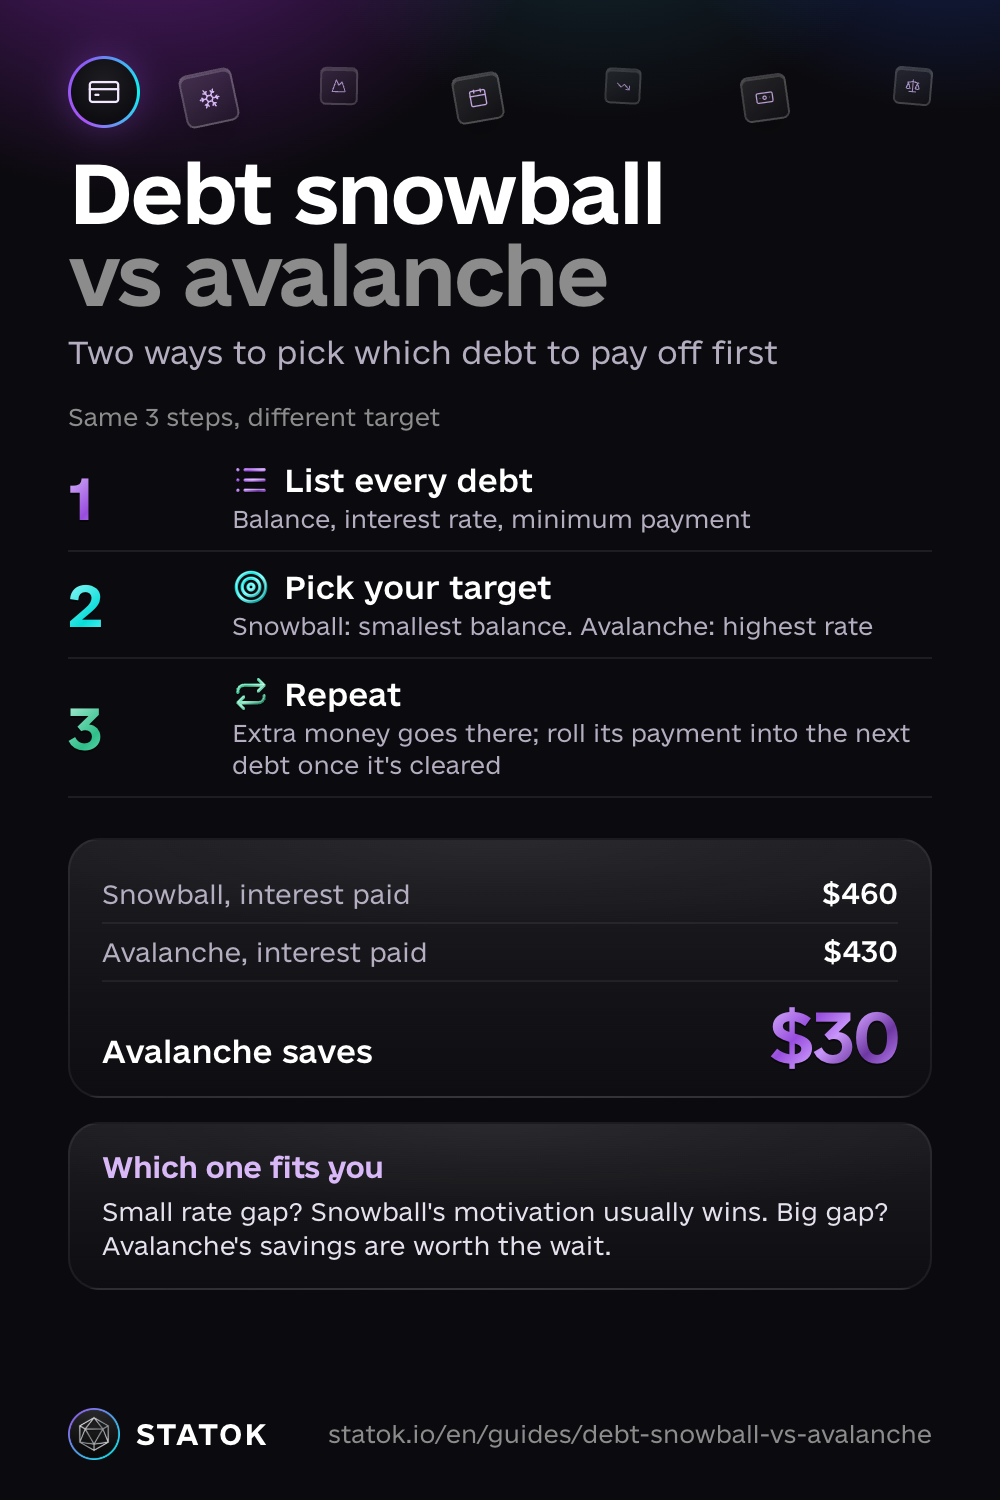
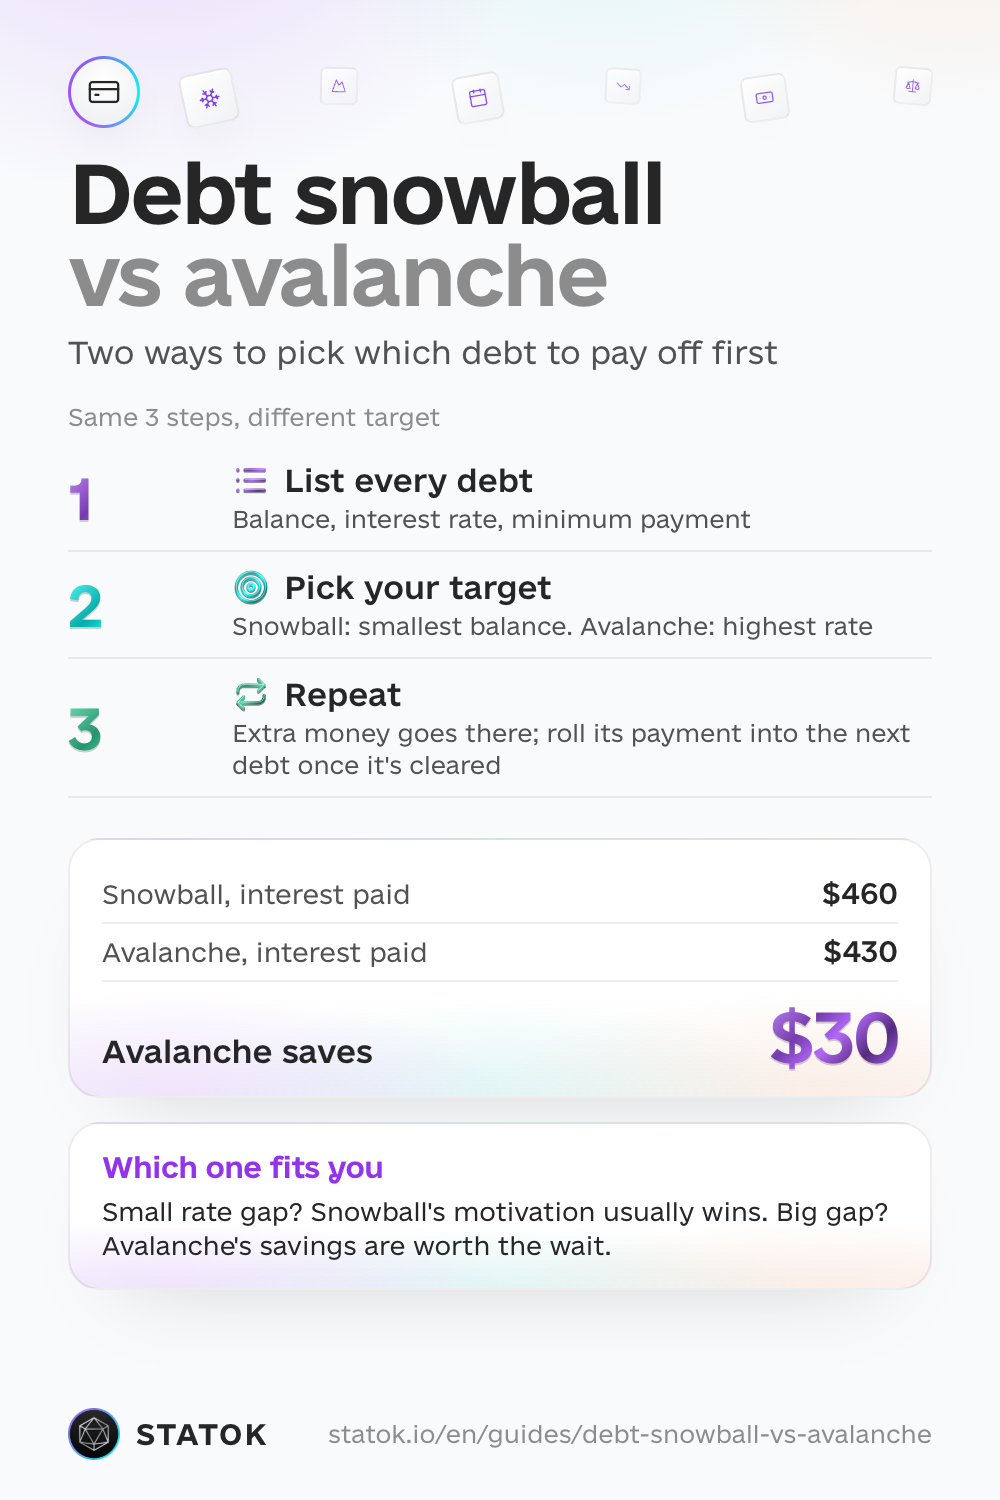
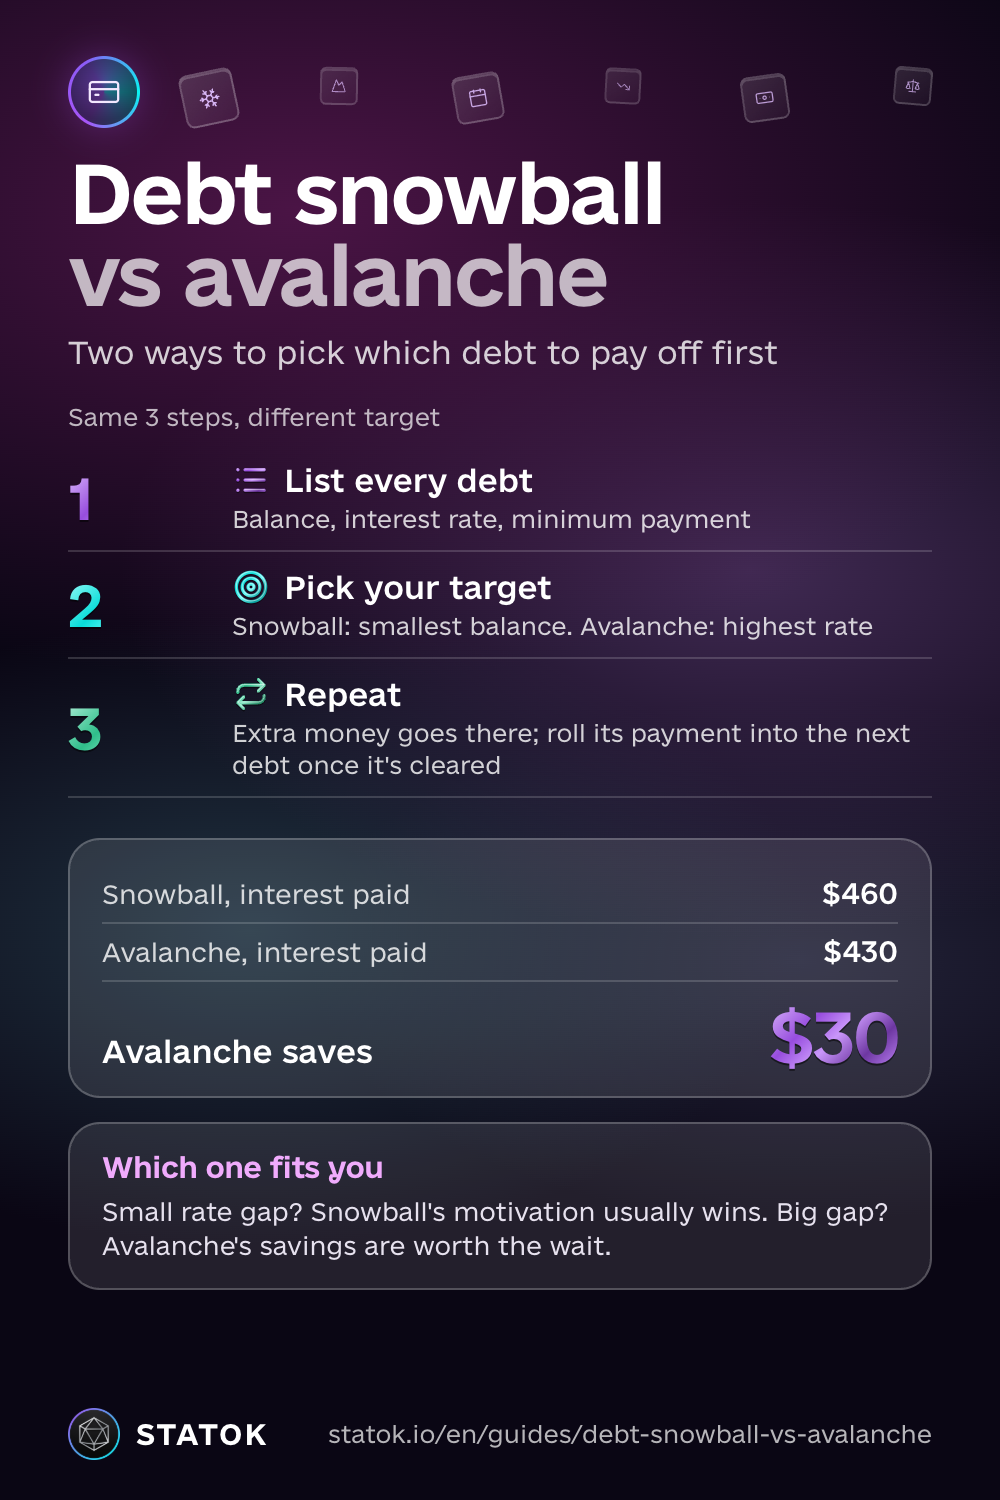
Kartopu yöntemi, faizi ne olursa olsun önce en küçük bakiyeli borcunu kapatır; böylece hızlı, motive edici bir ilk başarı kazanırsın. Çığ yöntemi ise önce faizi en yüksek olan borcu kapatır; böylece toplamda en az faizi ödemiş olursun. İki yöntemde de diğer tüm borçlara bu süre boyunca en az asgari ödemeyi yapmaya devam edersin: hiçbiri başka bir borçta ödemeyi atlamak anlamına gelmez.
Peki borç ödemede kartopu mu çığ yöntemi mi daha iyi? Matematik çığ yöntemini öne çıkarır. Motivasyon genelde kartopu yönteminden yana olur. Kural basit: daha iyi yöntem, kâğıt üzerinde daha verimli görünen değil, ay be ay gerçekten sürdüreceğin yöntemdir.
Her yöntem nasıl işler (3 adım)
İkisi de aynı şekilde başlar:
- Tüm borçlarını listele: bakiye, faiz oranı ve asgari ödeme.
- Hedefini seç. Kartopu en küçük bakiyeyi hedefler. Çığ yöntemi en yüksek faizi hedefler.
- Artan her lira o tek borca gider, geri kalanlar sadece asgari ödemesini almaya devam eder. Hedef sıfırlandığında, onun tüm taksiti (asgari artı fazlası) listedeki bir sonraki borca geçer.
Mekanizmayı görmek için varsayımsal bir örnek. Üç borcun ve fazladan ödemeye ayırabileceğin ayda ₺6,000 olduğunu düşün:
| Borç | Bakiye | Yıllık faiz | Asgari ödeme |
|---|---|---|---|
| Kart A | ₺45,000 | %24 | ₺3,000 |
| Kart B | ₺30,000 | %15 | ₺1,500 |
| Taşıt kredisi | ₺120,000 | %8 | ₺4,500 |
Kartopu yöntemi önce kart B’ye yönelir, çünkü bakiyesi en küçük olandır. ₺6,000 fazla ödeme ve ₺1,500 asgari ödemeyle ayda ₺7,500 eder, böylece kart B yaklaşık 4 ayda kapanır. Diğerleri bu süre boyunca sadece asgari ödemelerini almaya devam eder.
Çığ yöntemi önce kart A’ya yönelir, çünkü faizi en yüksek olandır. ₺6,000 fazla ödeme ve ₺3,000 asgari ödemeyle ayda ₺9,000 eder, böylece kart A 5 aydan biraz uzun sürede kapanır; ilk başarı biraz daha yavaş gelir, ama en pahalı borç olan %24’lük kartın faizi en erken durur.
İki yöntemi de sonuna kadar götürürsen, bu uydurma örnekte çığ yöntemi yaklaşık ₺900 daha az faiz ödetir ve ikisi de 14. ayda biter. Bu kadar küçük bir fark, kartopu yönteminin hızlı ilk başarısının tam olarak değdiği durumdur.
İki durumda da taşıt kredisi, kartlardan biri kapanana kadar ₺4,500’lük asgari ödemesinde kalır, sonra sırası gelir. Bu, sırayı göstermek için uydurulmuş bir örnektir; neyi ne zaman kapatacağına dair bir tahmin değildir.
Yaygın bir orta yol: önce kartopu yöntemiyle gerçekten küçük bir veya iki borcu kapatıp o ilk başarıyı yaşamak, sonra kalanı çığ yöntemine çevirmek.
Kartopu yöntemi mi çığ yöntemi mi: hangisi sana uyar
Borçların arasındaki faiz farkı küçükse, sadece birkaç puansa, çığ yönteminin tasarrufu da küçük olur ve pratikte genelde kartopu yönteminin motivasyonu kazanır: bir şeyi kapatırsın, bunu hissedersin, devam edersin.
Fark büyükse, örneğin %20 ve üzeri bir kredi kartı birkaç puanlık bir kredinin yanındaysa, çığ yönteminin sağladığı tasarruf, ilk başarıyı biraz daha geç yaşamaya değecek kadar büyüktür. Burada yanlış bir seçim yok, hangisini seçersen seç kendini kötü hissetmen için bir sebep de yok.
Bir yöntem seçmeden önce: seni koruyan sıra
Bir ödeme yöntemi yalnızca asgari ödemelerinin üzerindeki parayla ilgilidir, asla para “açmak” için bir asgari ödemeyi atlamakla değil. Bu sıra, hangi yöntemi seçtiğinden daha önemlidir:
- Zorunlu giderler ve her borcun asgari ödemesi, her zaman. Kira veya konut kredisi taksiti, faturalar (elektrik, su, doğalgaz), yemek, işe ulaşım ve istisnasız her borcun asgari ödemesi, kime olursa olsun fazladan bir ödemeden önce gelir.
- Önce küçük bir acil durum fonu, hatta sadece bir aylık zorunlu gider kadar bile olsa, böylece beklenmedik bir masraf, tam borçlara fazladan para ayırmaya başladığın anda seni yeniden borçlanmaya zorlamaz.
- Ve ancak o zaman fazladan ödemeler, kartopu ya da çığ yöntemi, zaten karşılanmış olanın üstüne.
Ödemesi geciken bir “şimdi al, sonra öde” taksiti de, kredi gibi görünmese bile, tıpkı bir kredi kartı gibi bu listeye girer.
Asgari ödemeye bile param yetmiyorsa
Vade gününden önce bankanı veya kredi verenini ara, yapılandırma seçeneklerini konuş; çoğu kurum erken sorarsan ödeme planını ayarlar. Açığı kapatmak için yeni bir kredi çekme ya da yeni bir kart çıkarma; bu genelde ilk soruna ikinci bir sorun ekler. Avukat tutacak durumda değilsen bulunduğun ildeki baronun adli yardım bürosundan ücretsiz hukuki destek isteyebilirsin. Bankayla ilgili şikâyetlerin için BDDK’ya başvurabilirsin.
STATOK planı sonuna kadar götürmene nasıl yardımcı olur
Üç veya daha fazla bakiye, faiz oranı ve asgari ödemeyi kafanda tutmak ya da bir tabloyu elle güncellemek, kartopu ya da çığ planının genelde tıkandığı nokta tam olarak burasıdır. STATOK’ta Net değer ekranı bu listeyi senin için tutar.
- Tüm borçlar için tek liste. Her krediyi, taksitli alışverişi veya başka bir borcu bir kez ekle, güncel bakiyesiyle birlikte. Bunlar konut kredinin veya taşıt kredinin hemen yanında, Borçlar grubunda yer alır. STATOK’ta zaten hesap olarak takip ettiğin kartlar burada sayılmıştır, onları tekrar eklemene gerek yok.
- Bir kapatma tarihi ve bir hatırlatma. Herhangi bir borcu aç, Kapatma tarihini ayarla (varsayılan olarak bir ay sonrası seçilidir, bu yüzden borcu kapatmayı planladığın güne değiştir), sonra Kapatmadan önce hatırlat bölümünde 1, 3 veya 7 gün önceden, ya da bir ay önceden seç. Bir seçenek belirlemezsen hatırlatma kapalı kalır.
- Aura’ya hangi borca öncelik vermen gerektiğini sor. Aura sohbetinde “Borçlarımı daha hızlı nasıl kapatabilirim?” yaz. Aura, eklediğin borçlara, bakiyelerine ve kapatma tarihlerine bakarak yanıt verir. STATOK faiz oranlarını saklamaz, çığ yöntemine göre sıralama istiyorsan her borcun faizini sen söyle. Ücretsiz planda Aura’nın günlük mesaj sınırı var; Pro’da sınır yok.
- Kart borcunu da hesaba katan bir sağlık kontrolü. Aura’nın 100 üzerinden finansal sağlık puanı ücretsizdir. Satırlarından biri olan Kredi borcu, STATOK’ta hesap olarak takip ettiğin kartlarda ve eksiye düşen hesaplarda ne kadar borcun olduğunu toplar ve bu bakiye düştükçe yükselir. Tasarruf oranı, bütçeye uyum ve birkaç faktörün yanında yer alır; bunun için yaklaşık bir aylık işlem kaydı gerekir.
Borç bakiyeleri kendi kendine güncellenmez: her ödemeden sonra borcu aç ve yeni bakiyeyi elle yaz. Günlük harcamalarında durum farklı, onları elle yazman gerekmez: sesle, fiş fotoğrafıyla, ekstreyi Excel, CSV veya PDF olarak içeri aktararak, ya da Kestirmeler uygulamasının iPhone ödemelerini ve banka bildirimlerini (iOS 27) kaydetmesine izin vererek kaydet. Böylece hedef borcun için fazladan parayı nereden bulabileceğini görürsün, ve bu kart bakiyelerini (ve Kredi borcu satırını) güncel tutar. Ücretsiz planda ekleyebileceğin hesap sayısı sınırlıdır; Pro bu sınırı kaldırır.
Sıradaki okumalar
- Acil durum fonu nasıl oluşturulur: borçlara fazladan ödeme yapmadan önce var olması gereken küçük birikim, sonra değil.
- Net değer nasıl hesaplanır: bu rehberdeki aynı borç listesi o ekranda yer alır.
- 50/30/20 kuralı: her iki yöntem için de fazladan paranın genelde nereden geldiği.
Rehberi kaydet