50/30/20 kuralı: maaşını nasıl bölersin
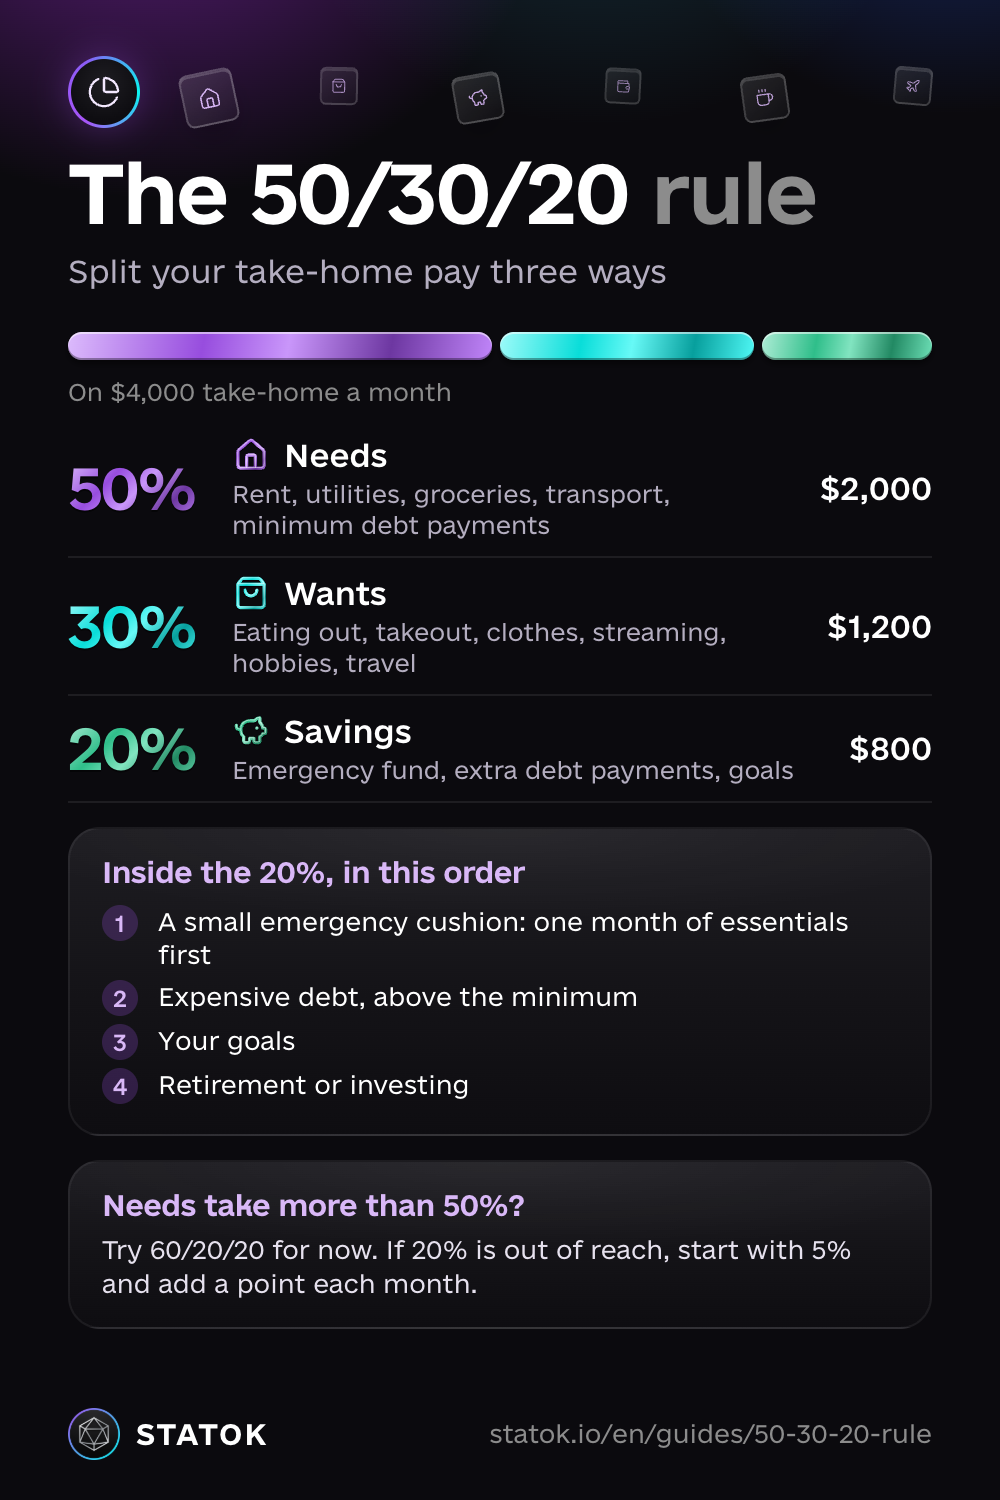
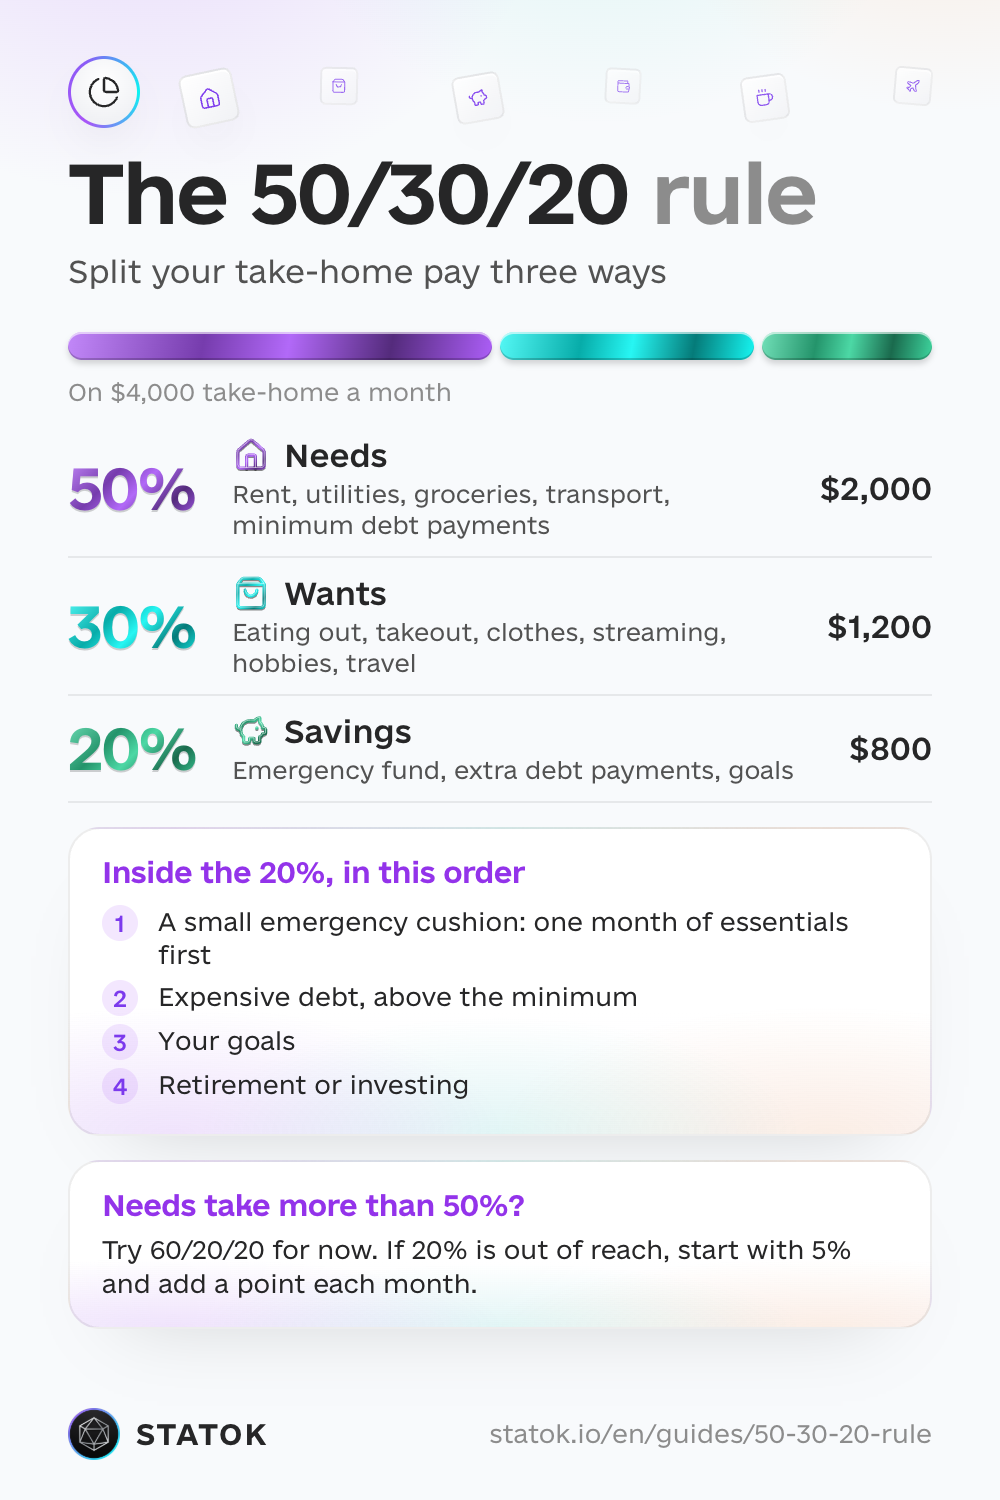
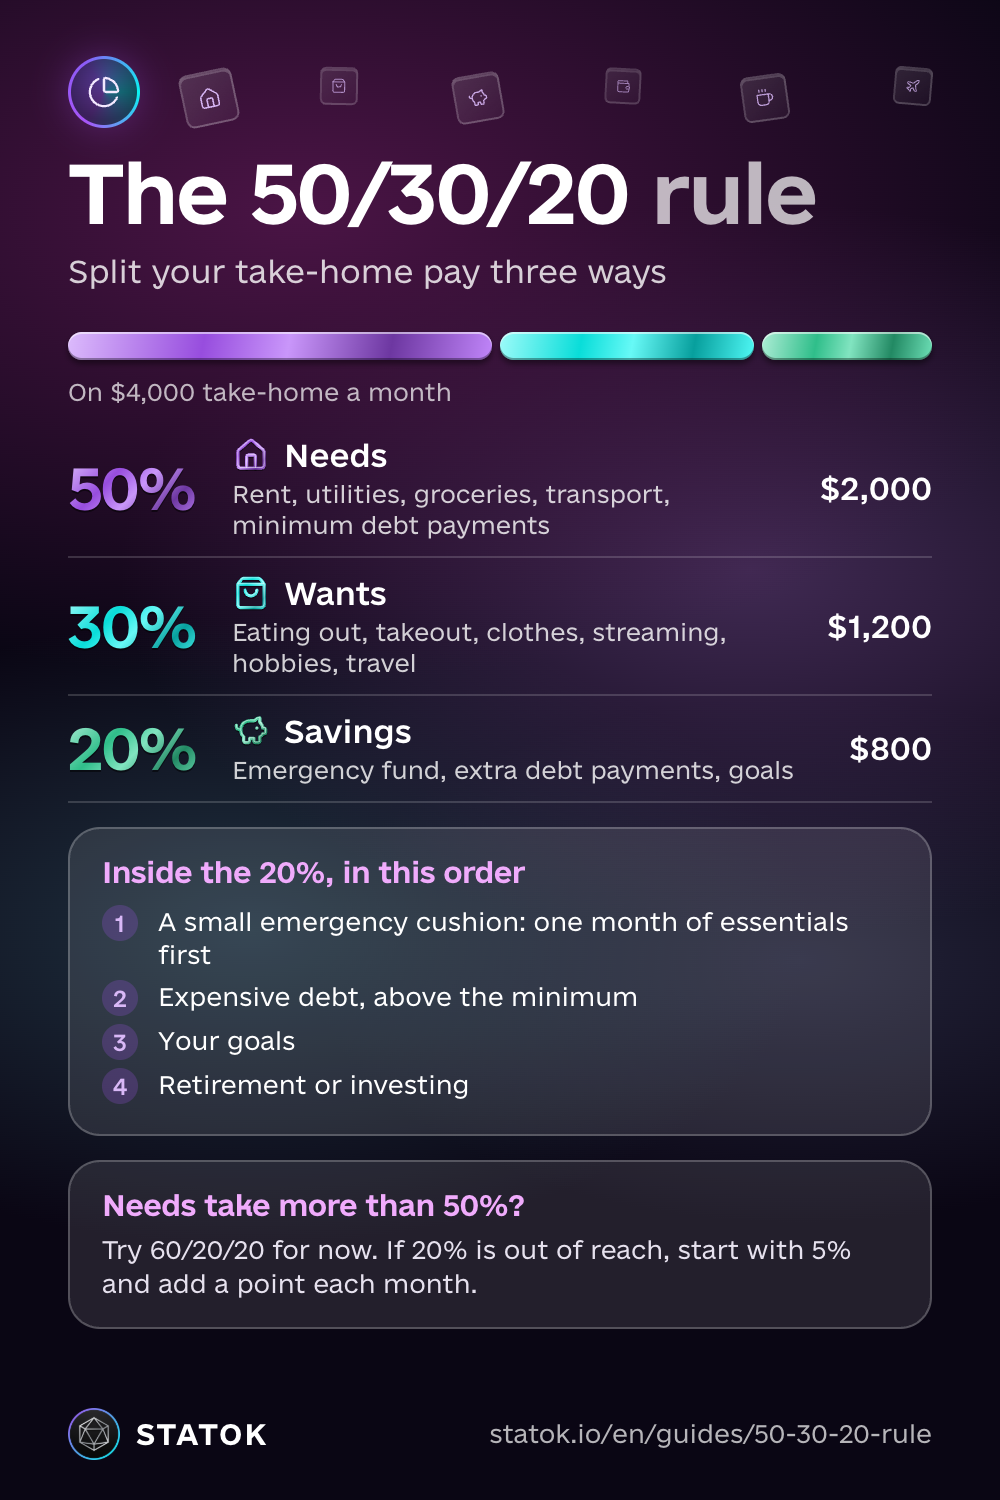
50/30/20 kuralı net maaşını üçe böler: %50 ihtiyaçlara, %30 isteklere ve %20 birikime ya da borç kapatmaya. Hesaplama, brüt maaş üzerinden değil, vergi ve kesintilerden sonra hesabına yatan tutar üzerinden yapılır. Kuralı Elizabeth Warren ve Amelia Warren Tyagi, All Your Worth (2005) adlı kitaplarıyla yaygınlaştırdı.
Diyelim ki eline ayda ₺40,000 net geçiyor:
| Bölüm | Oran | Aylık |
|---|---|---|
| İhtiyaçlar | %50 | ₺20,000 |
| İstekler | %30 | ₺12,000 |
| Birikim | %20 | ₺8,000 |
Hesaplamak kolay kısım. Asıl işe yarayan, bu rakamları geçen ay gerçekten harcadığınla karşılaştırmak.
Hangi harcama nereye girer
İhtiyaçlar, bir aydan ötekine kesemeyeceğin giderlerdir: kira veya konut kredisi, aidat, elektrik, su, doğalgaz, market alışverişi, işe ulaşım, sigorta, telefon faturası, kredi taksitleri ve kredi kartı asgari ödemesi.
İstekler hayatı keyifli kılar ama bir ay bekleyebilir: dışarıda yemek, yemek siparişi, ihtiyaçtan fazla kıyafet, eğlence, tatil, çoğu dijital abonelik.
Birikim acil durum fonun, bir hedef için ayırdığın para ve borcunu erken kapatmak için ödediğin fazla tutardır.
Bu %20’nin içinde bir sıra izle: önce küçük bir acil durum fonu (başlangıç için bir aylık temel giderler, sonra üç ila altı ay), sonra kredi kartı ve KMH gibi pahalı borçlar (kartopu ya da çığ yöntemi hangisini önce seçeceğine karar vermene yardımcı olur), sonra hedeflerin ve en son yatırım. Kredi kartında yalnızca asgari ödemeyi yaparsan kalan borca faiz işlemeye devam eder; bu yüzden kart borcunu kapatmak yatırımdan önce gelir.
Kararsız kalınan kalemler
- Kredi kartı ve taksitler. Asgari ödeme ve taksit tutarı ihtiyaçtır. Fazladan yaptığın ödeme %20’ye girer.
- Abonelikler. İnternet ve telefon ihtiyaçtır. Dizi, müzik ve uygulama abonelikleri istektir ve para açmanın en kolay yeri genelde burasıdır. Şuna göz at: unutulan abonelikler nasıl bulunur ve iptal edilir.
- Hediyeler ve bağışlar. Kural bunları kapsamaz. Ya isteklerden karşıla ya da maaş günü sabit bir tutarı ayırıp kalanı böl. Önemli olan bir yöntem seçip ona bağlı kalmak.
50/30/20 kuralını kendi maaşına uygula
- Hesabına gerçekten yatan tutardan başla. Birden fazla gelirin varsa hepsini topla.
- 0,5, 0,3 ve 0,2 ile çarp. ₺30,000 net maaşta bu ₺15,000, ₺9,000 ve ₺6,000 eder.
- Sabit giderlerini topla. Kira, faturalar, market, ulaşım ve taksitler. Toplam ilk rakamın altında kalıyorsa plan gerçekçi. Kalmıyorsa ihtiyaçların %50’yi aştığı bölüme geç.
Fiyatlar hızlı değiştiğinde üç rakam da çabuk eskir. Maaşın ya da kiran her değiştiğinde hesabı yeniden yap.
Geçen ay parayı gerçekte nasıl böldüğünü kontrol et
Bunun için son 30 günün harcamalarına ihtiyacın var. Henüz kayıt tutmuyorsan önce harcama takibine başla, bir ay sonra buraya dön.
- Son 30 günün her harcamasını işaretle: ihtiyaç, istek ya da birikim.
- Her bölümün aynı 30 günün gelirindeki payını hesapla.
- Hedefinden en çok sapan bölümü bul ve tek bir şeyi değiştir.
Sık görülen tablo şu: istekler %40’a çıkmış, birikim sıfıra yakın. Bu bir başarısızlık değil, başlangıç noktası. Artık hangi rakamla oynayacağını biliyorsun.
İhtiyaçlar %50’yi aşarsa
İstanbul gibi büyük şehirlerde kira tek başına sıradan bir net maaşın yarısını götürebilir. O zaman 50/30/20’yi harfiyen uygulamak mümkün olmaz, bunda bir sorun yok: oranlar esneyebilir.
Önce ihtiyaçlardan hangisinin gerçekten sabit olduğuna bak. Telefon ve internet tarifesi çoğu zaman tek bir aramayla düşer, trafik sigortası ve kasko her yenilemede karşılaştırılabilir, toplu taşıma da çoğu zaman araba ya da taksiden ucuza gelir. Her ay tek bir kalemi ele al. Kira en büyük kaldıraç ama en yavaşı: ev arkadaşı ya da sözleşme bitince daha uygun bir semt.
Geçiş dönemi için 60/20/20
İhtiyaçlara %60, isteklere %20 ver, birikimi %20’de tut. ₺40,000’de bu ₺24,000, ₺8,000 ve ₺8,000 eder. Gelirin arttığında ya da kiran düştüğünde 50/30/20’ye doğru geri dön.
İhtiyaçlar %60’ı da aşıyorsa önce onları karşıla, kenara ne kadar koyabiliyorsan onu koy, ayda ₺500 bile olsa. Maaşın kira ve taksitlere yetmiyorsa ya da bir ödemeyi kaçırdıysan, açığı kapatmak için yeni kredi çekme; bankanla erkenden yapılandırmayı konuş. Bankayla ilgili şikâyetlerin için BDDK’ya başvurabilirsin.
Önce birikim, sonra harcama
Kira, faturalar ve taksitler ödendikten hemen sonra, isteklere bir şey harcamadan önce birikim hesabına otomatik ödeme talimatı ver. Kalanı ihtiyaçlarla istekler arasında, her yüzdeyi saymadan böl. %20 şimdilik fazla geliyorsa %5’le başla, her ay bir yüzde puan ekle.
İsteklere ayırdığın para ilk haftada bitmesin diye onu günlük bir tutara çevir. Bunun için günlük ne kadar harcayabileceğini hesaplama rehberine göz at.
STATOK bunu nasıl yapar
STATOK’ta hazır bir 50/30/20 kuralı kartı var. Aura sohbetinde Aura araçları menüsünü aç ve 50/30/20’yi seç. Kart son 30 günün gelirini, İhtiyaçlar, İstekler ve Birikim paylarını hedefleriyle birlikte, her payın önceki 30 güne göre nasıl değiştiğini ve her bölümde en büyük kategorileri gösterir. Kart ücretsiz planda da var. Aura’dan sohbette açıklamasını istersen bu bir Aura mesajı sayılır; ücretsiz planda günlük mesaj sayısı sınırlıdır, Pro’da sınırsızdır.
Varsayılan kategoriler zaten yerleştirilmiş: Gıda, Ulaşım, Kira ve faturalar, Sağlık ve Eğitim gibi kategoriler ihtiyaçlara, Restoranlar, Alışveriş, Eğlence, Kişisel Bakım ve Seyahat isteklere gider. Hayır ve Bağışlar, Transferler ve Diğer kuralın dışında kalır ve Kural dışı istisnalar altında görünür. Bu listedeki kendi kategorilerini tek dokunuşla bir bölüme koyabilirsin. Birikim, gelirinden harcamalar sonrası kalan tutar ile senin birikime koyduğun kategorilerin toplamıdır.
İki koşul: STATOK’un kayıtlı gelirine ihtiyacı var, yoksa bölünecek bir şey olmaz. Harcamalarının çoğu kuralın dışındaysa kart payların yaklaşık olduğunu söyler.
Her alışverişi elle yazman gerekmez: harcamalarını sesle, fiş fotoğrafıyla, ekstre içe aktararak ya da Kestirmeler uygulamasıyla iPhone ödemeleri ve banka bildirimlerinden (iOS 27) kaydet. %20’lik payın için Hedefler bölümünde bir hedef oluştur ve “Katkı yapmamı hatırlat” için Aylık’ı seç (ücretsiz planda hedef sayısı sınırlıdır).
Devamını oku
- Acil durum fonu: %20’nin ilk gideceği yer.
- Günlük ne kadar harcayabilirim: istekler için ayırdığın %30’u günlük bir tutara çevirmek.
- Harcama takibi nasıl yapılır: gerçek dağılımını kontrol etmen için gereken 30 günlük kayıt.
- Net değer nasıl hesaplanır: bütçendeki tasarruf dilimi, bu sayıyı zamanla büyüten şeydir.
Rehberi kaydet