Günlük ne kadar harcayabilirim? Günlük limiti hesapla
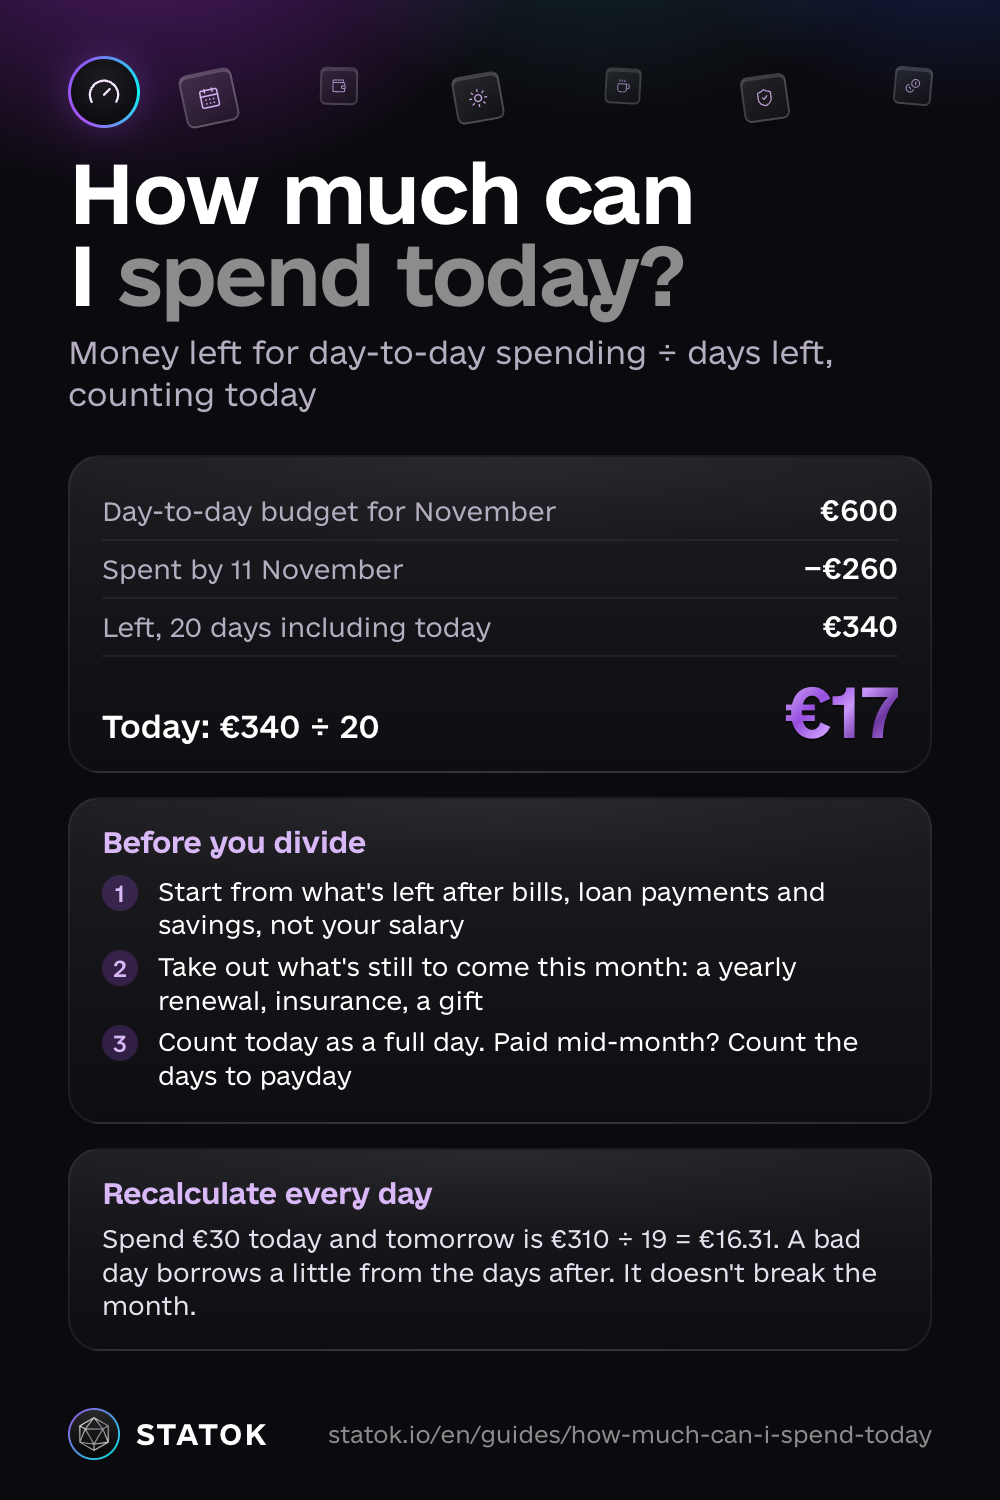
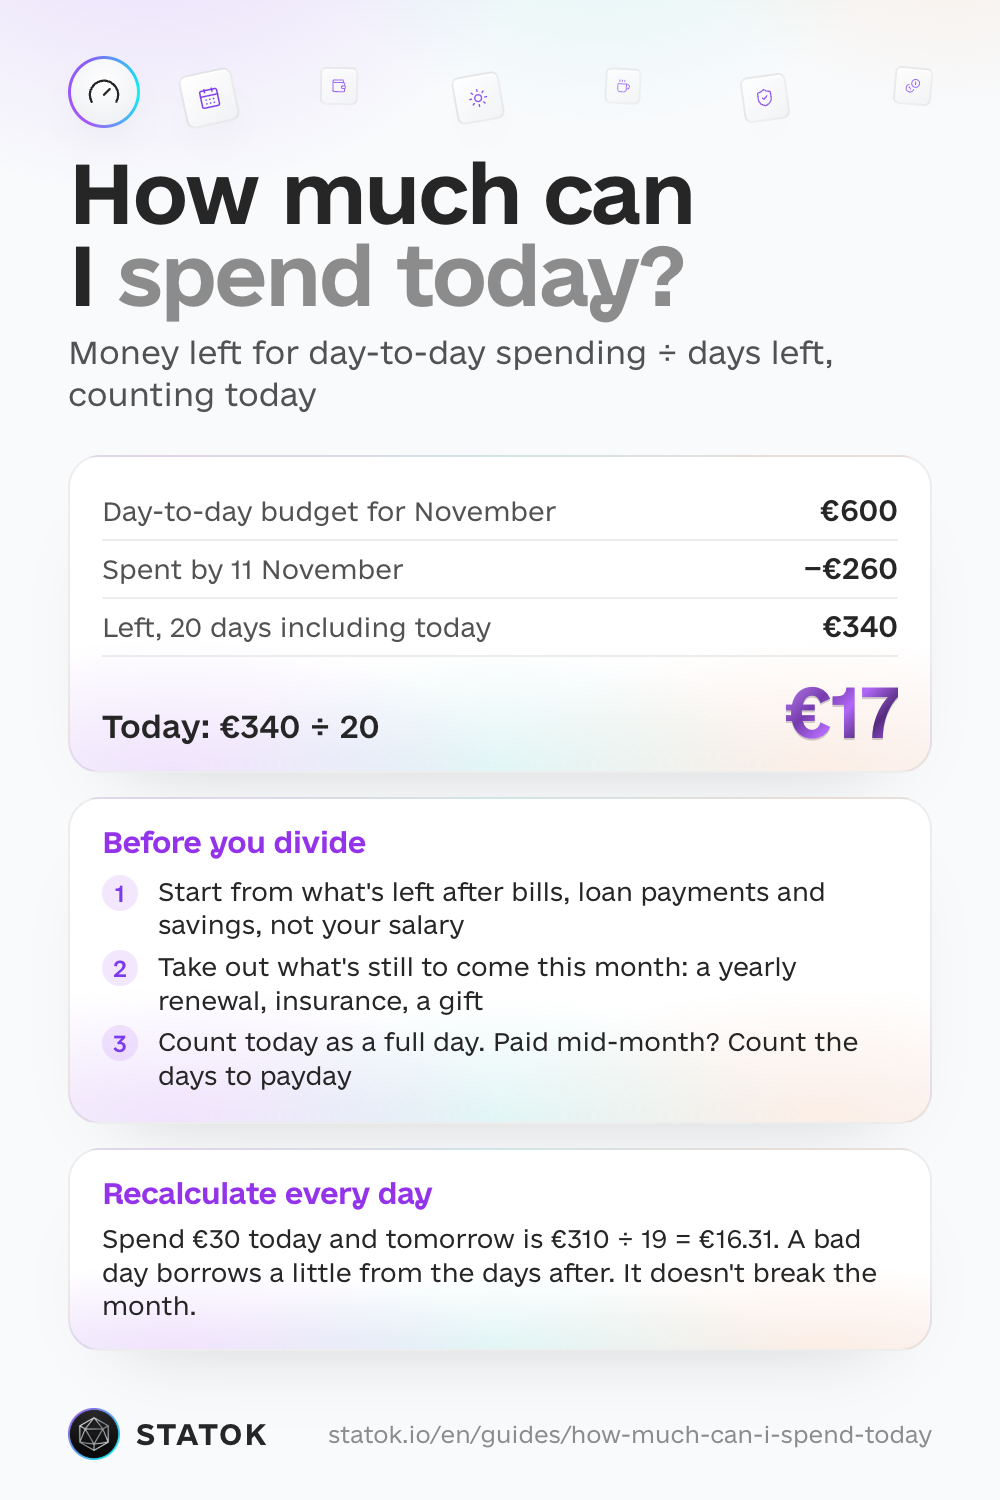
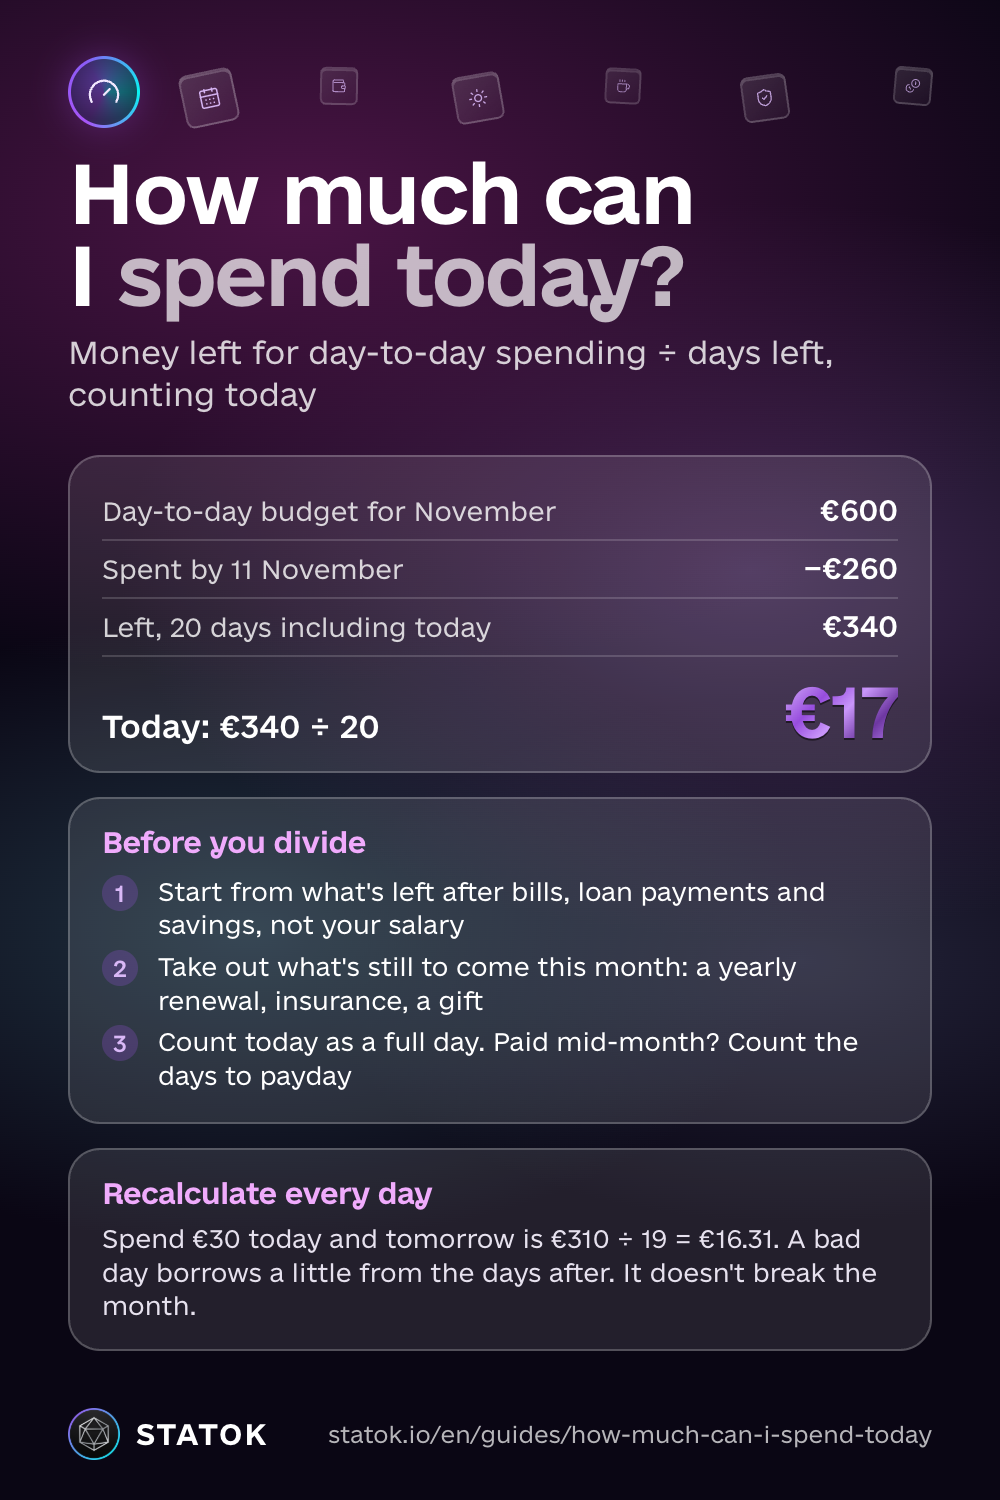
Günlük ne kadar harcayabilirim? Bu ay gündelik harcamalar için kalan parayı al, bugün dahil kalan gün sayısına böl. Diyelim ki kasım ayı için gündelik harcama bütçen ₺20,000 ve 11 Kasım’a kadar ₺8,400 harcadın. Geriye ₺11,600 ve bugünle birlikte 20 gün kalıyor: ₺11,600 ÷ 20 = bugün için ₺580.
Bu tutar her gün, gerçekten kalan paradan yeniden hesaplanır. Bugün daha az harcarsan yarınki tutar biraz artar. Daha fazla harcarsan azalır. Her gün yeni tutara uyarsan ay yine bütçe içinde kapanır, asıl amaç da bu.
Günlük ne kadar harcayabileceğini nasıl hesaplarsın
Adım 1. Gerçekten harcayabileceğin paradan başla
Maaştan başlama. Sabit giderler, kredi taksitleri ve birikim çıktıktan sonra kalandan başla. Hayali bir örnek: ₺60,000 net maaş, kira, faturalar, telefon ve kredi taksiti için ₺32,000, birikime ₺8,000. Geriye her şey için ₺20,000 kalıyor: market, kahve, ulaşım, dışarıda yemek ve eğlence. Henüz bir bütçen yoksa 50/30/20 kuralı bu gündelik harcama kısmının büyüklüğünü belirlemene yardım eder.
Birikime ₺8,000 ayırmak şimdilik zorsa ayırabildiğin kadarıyla başla, ₺500 bile olur, ve önce küçük bir acil durum fonu biriktir. İyi bir ilk hedef: bir aylık zorunlu giderler. Sabit giderlerden sonra hiçbir şey kalmıyorsa birikimi şimdilik ertele ve günlük tutar yetmediğinde ne yapacağını anlatan aşağıdaki bölüme bak.
Kredi kartı ya da KMH borcun mu var? İlk acil durum fonun oluşunca artan parayı önce bu borca, sonra diğer hedeflere ayır: faiz genelde birikimin getirisinden pahalıdır.
Adım 2. Bu ay hâlâ ödenecek olanları çıkar
Ay sonuna kadar bak. Henüz ödenmemiş ve sabit giderlerinin içinde olmayan her şey bölmeden önce çıkmalı: bu ay yenilenen yıllık bir abonelik, araç sigortası, bir doğum günü hediyesi. Ayın 25’inde ₺1,000 yıllık bir yenileme çekilecekse önce onu çıkar: ₺10,600 ÷ 20 = günlük ₺530, ₺580 değil. En kolay unutulan kalem abonelikler, o yüzden yılda bir kez unuttuğun abonelikleri bulup iptal et.
Adım 3. Bugün dahil kalan günlere böl
Bugünü tam gün say. 11 Kasım’da ay sonuna 20 gün var, 19 değil. Maaşın başka bir günde yatıyorsa, örneğin ayın 15’inde, ay sonuna değil bir sonraki maaş gününe kadar olan günleri say. Paranın yetmesi gereken süre bu.
Örnek hesap
- Kasım için gündelik harcama bütçesi: ₺20,000
- 11 Kasım’a kadar harcanan: ₺8,400
- Kalan: bugün dahil 20 gün için ₺11,600
- Bugün: ₺11,600 ÷ 20 = ₺580
Dikkat et: ₺20,000 ÷ 30 günde yaklaşık ₺667 ederdi. Planladığından biraz hızlı harcıyorsun, bu yüzden bugünkü tutar daha düşük. Formül tam olarak bunun için var.
Fiyatlar hızlı değiştiğinde bir şey daha ekle: aylık bütçenin kendisini her hafta gözden geçir. Market fiyatları ay ortasında arttıysa, kalan tutar artık aynı alışverişi karşılamayabilir.
Tutar neden her gün değişir
Her zaman kalandan hesapla, baştaki günlük tutardan değil. Diyelim ki bugün ₺900 harcadın. Yarın 19 gün için ₺10,700’ün olacak: ₺10,700 ÷ 19 = ₺563.15. Sadece ₺400 harcarsan yarın ₺11,200 ÷ 19 = ₺589.47 olur.
Pahalı bir gün ayı mahvetmez. Sonraki günlerin her birinden biraz ödünç alır ve formül farkı senin yerine dağıtır. Kötü geçen bir salı yüzünden bütçeyi bırakmana gerek yok.
Az harcadığın bir gün tersine işler: artan para sonraki günlere geçer ve tutar biraz büyür. Bu paranın ne için olduğuna önceden karar ver: hafta sonu bir akşam yemeği mi, doğrudan acil durum fonu mu.
Faturalar neden önce çıkmalı? Bir finans uygulamasının işlem verileriyle yapılan ABD’deki bir araştırma (Science, 2014), maaşın yattığı gün toplam harcamanın yaklaşık %70 arttığını, bunun büyük kısmının da o gün çekilen planlı ödemelerden geldiğini gösterdi. Faturaları günlük tutarın içinde bırakırsan maaştan sonraki ilk günler olduğundan çok daha rahat görünür.
Günlük tutar geçinmeye yetmiyorsa
Bazen formül yemeğe ve işe gidip gelmeye bile yetmeyen bir tutar verir ya da para maaştan günler önce biter. Bu bir bütçe başarısızlığı değil, para maaş gününe kadar yetmiyor. Sıra önemli:
- Önce zorunlu olanlar. Kalan paradan maaşa kadar market ve işe ulaşım için ayır. Geri kalan her şeye ancak bundan sonra kalan gider.
- Faturaları değil, ekstraları kıs. Vazgeçebileceğin harcamaları azalt, bir süre birikimi de düşür. Kirayı, faturaları, kredi taksitlerini ve en azından kredi kartının asgari ödemesini ödemeye devam et.
- Maaşa kadar idare etmek için borçlanma. Kredi kartıyla taksitli market alışverişi, KMH ya da nakit avans faiz demektir ve gelecek ayın tutarını daha da küçültür.
- Ödeyemeyeceğin yere vadeden önce haber ver. Banka ya da ev sahibi çoğu zaman ödemeyi erteleyebilir veya yapılandırabilir, ama genellikle erken sorarsan.
- Ücretsiz destek al. TCMB’nin finansal eğitim içerikleri borç yapılandırmanın nasıl işlediğini anlatıyor. Bankanla anlaşmazlıkta önce bankaya, sonra BDDK’ya başvurabilirsin. Tüketici sorunlarında tüketici hakem heyetlerine başvuru ücretsizdir.
Sık yapılan hatalar
Bütün maaşı 30’a bölmek
₺60,000’i 30’a bölersen günlük ₺2,000 çıkar. Örnekteki gerçek tutar ₺580. Kira, faturalar ve birikim daha ilk kahveden önce maaşın büyük kısmını alır, bu yüzden bu basit hesap fazlasıyla iyimser.
Düzensiz ve yıllık giderleri unutmak
Sigorta, diş hekimi, hediyeler, yıllık bir abonelik. Her ay gelmedikleri için akıldan yapılan bir bütçede yer almazlar. Kısa bir liste tut ve 2. adımda üzerinden geç.
Maaş başka günde yatarken ay sonuna kadar saymak
Maaşın ayın 15’inde yatıyorsa hesaptaki paranın 30’una değil 15’ine kadar yetmesi gerekir. Maaş gününe kadar olan günleri say.
Büyük ve planlı bir alışverişi günlük tutara karıştırmak
Yeni bir dizüstü bilgisayar ya da tatil gündelik harcama değildir. Onlara ayrı bir bütçe ya da birikim hedefi ayır, yoksa günlük tutarını haftalarca ezerler.
Günlük mü, haftalık mı, aylık mı limit?
Günlük tutar düzenli harcamalara uyar: yemek, kahve, ulaşım. Harcamaların dalgalıysa, örneğin cumartesi tek seferde büyük bir market alışverişi yapıyorsan, haftalık limit daha iyi oturur. Formül aynı: hafta için kalan para ÷ haftanın kalan günleri. Birçok kişi ikisini birleştirir: market için haftalık bir limit, geri kalan her şey için günlük bir tutar.
STATOK bunu nasıl yapar
STATOK 3. adımı her gün senin yerine yapar: bugün ne kadar harcayabileceğini gösterir. Aylık, haftalık ya da günlük bir bütçe oluştur: tüm harcamalar için tek bir bütçe ya da market, restoran ve ulaşım gibi kategoriler için ayrı ayrı. Ana ekranda Bugün harcanabilir ve bugün kullanılabilecek tutar görünür. Hesap bu rehberdeki gibidir: her bütçe için günün başında kalan para, bugün dahil döneminin kalan günlerine bölünür ve bugün zaten harcadığın tutar düşülür. Tutarın altındaki çubuk sen harcadıkça dolar. Tutarı aşarsan kartta Bugün planın üstünde yazar.
Bilmen gerekenler:
- Tutar yalnızca bütçelerinden gelir. STATOK hesap bakiyene bakmaz ve yaklaşan faturaları düşmez. Limitleri belirlerken 1. ve 2. adımları yap. Tüm harcamalar için tek bir bütçe kira dahil her harcamayı sayar, limitini buna göre seç. Gündelik harcama kategorileri için bütçeler kirayı hesabın dışında tutar.
- Dönemler takvime göre işler. Aylık bütçe ayın 1’inden son gününe, haftalık bütçe pazartesiden pazara kadar sürer. Maaşın ay ortasında yatıyorsa haftalık bütçe daha iyi uyar.
- Bir bütçen olduğu anda bu tutar ana ekranda varsayılan olarak ilk sırada görünür. Değiştirdiysen ⇄ düğmesi İlk göster listesini açar, burada Bugün için bu tutarı geri getirir.
- Ayrıntılar Kontrol’de. Karta dokununca Kontrol sekmesi açılır. Orada her bütçe kendi Harcanabilir tutarını gösterir, özet de harcama hızını gösterir, örneğin “Günlük ₺580”.
- Faturaların kendi yeri var. Kontrol → Ödemeler sonraki 7 gün içinde çekilecekleri, Takvim de her ödeme tarihini gösterir. 2. adımda işine yarar. Bu ödemeler bütçelerine ancak ödendikten sonra yansır.
Tutar, kayıtların kadar doğrudur. STATOK ile harcama takibini elle yazmadan yapabilirsin: sesle, fiş tarayarak ya da hesap ekstresini Excel, CSV veya PDF olarak içe aktararak. Apple Pay ödemeleri ve banka bildirimleri (iOS 27) Kestirmeler uygulamasıyla da kaydedilebilir. Bütçeler ve bugünkü tutar ücretsiz planda var; ücretsiz planda sesli kayıt, tarama ve içe aktarma sınırlıdır, Pro’da sınırsızdır.
Sonra ne okumalı
- 50/30/20 kuralı: günlük tutarı hesaplamadan önce maaşını nasıl böleceğin.
- Harcama takibi nasıl yapılır: bugünkü tutarın doğru kalması için gereken alışkanlık.
- Unutulan abonelikleri bulma ve iptal etme: 2. adıma sessizce sızan ödemeler.
Rehberi kaydet