Метод снігової кулі чи лавини: як гасити борги
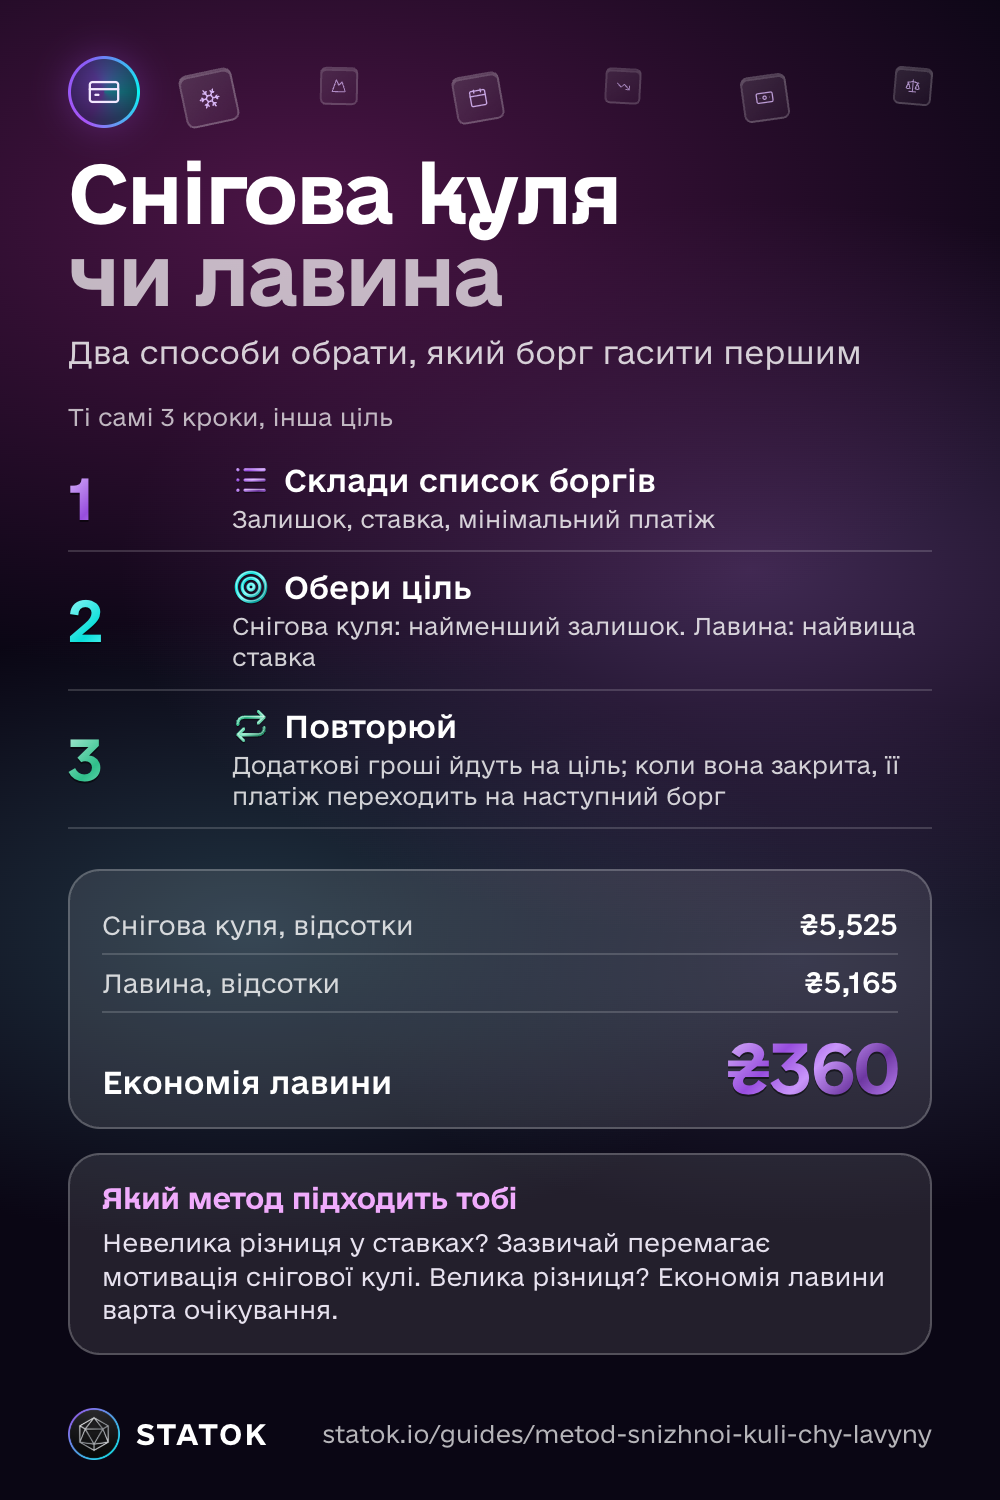
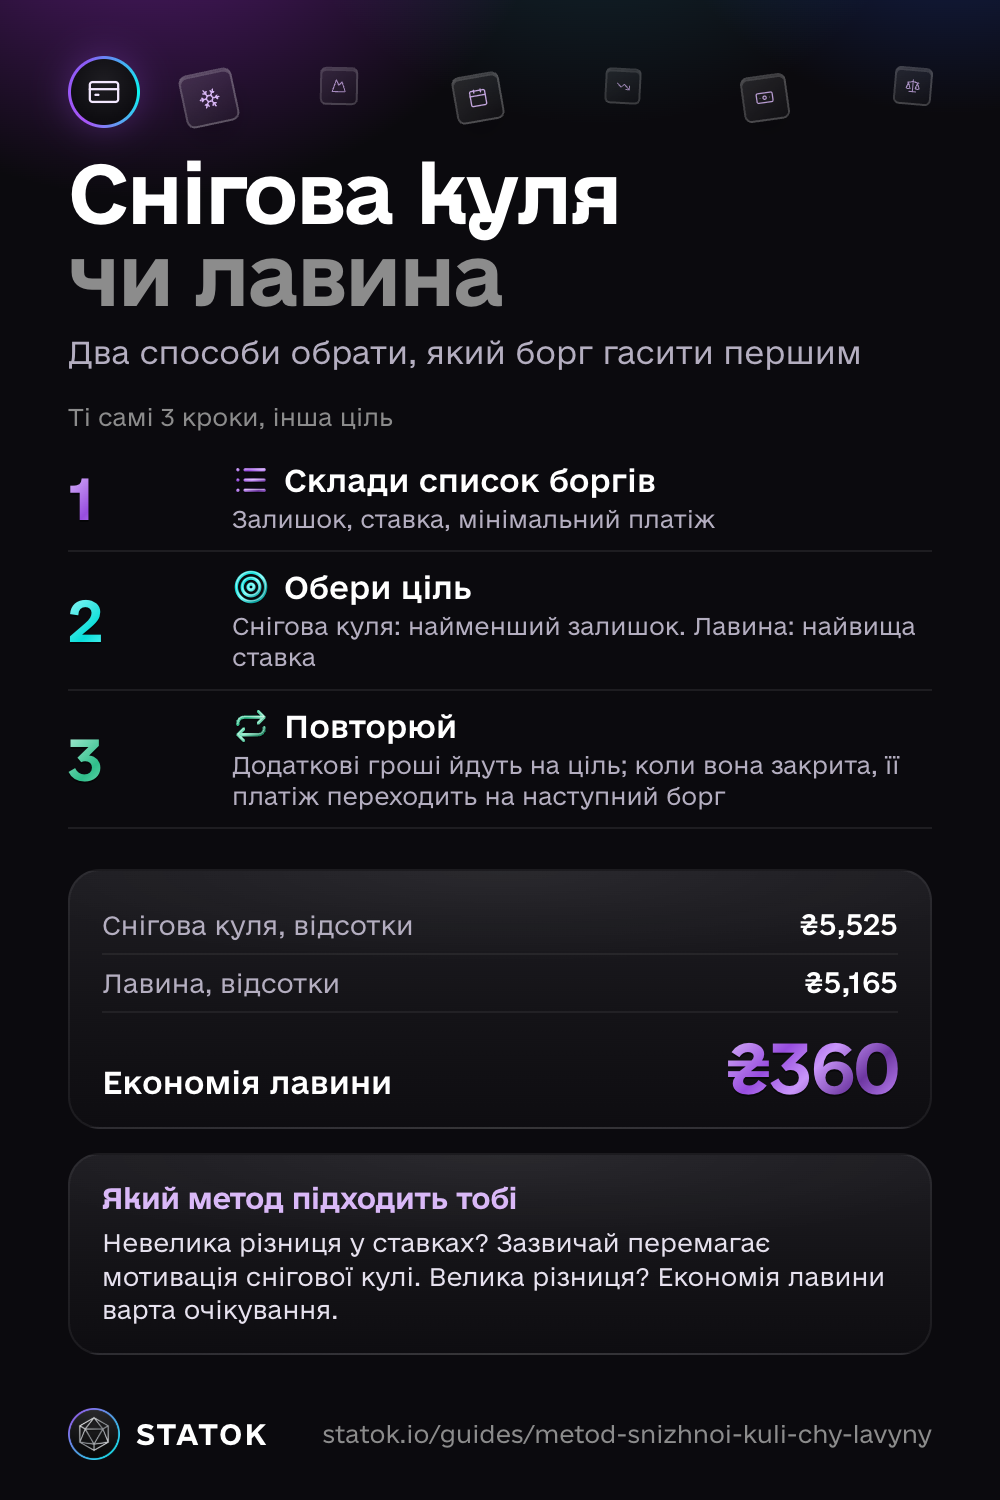
Метод снігової кулі гасить найменший борг першим, незалежно від його ставки, щоб отримати швидку перемогу, яка мотивує. Метод лавини гасить борг із найвищою ставкою першим, щоб загалом переплатити найменше відсотків. В обох випадках за всіма іншими боргами весь цей час платиш хоча б мінімум: жоден метод не означає пропускати інші платежі.
Тож що краще: метод снігової кулі чи лавини? Математично вигідніша лавина. Мотивація частіше на боці снігової кулі. Головне правило просте: кращий той спосіб, якого ти реально триматимешся місяць за місяцем, а не той, що виглядає ефективніше на папері.
Як працює кожен метод (3 кроки)
Обидва починаються однаково:
- Складаєш список усіх боргів із залишком, ставкою і мінімальним платежем.
- Обираєш ціль. Снігова куля бере найменший залишок. Лавина бере найвищу ставку.
- Усі вільні гроші йдуть на цей один борг, а решта далі отримує лише мінімум. Коли ціль закрита, весь її платіж (мінімум плюс додаткова сума) переходить на наступний борг у списку.
Умовний приклад, просто щоб побачити механіку. Припустімо, у тебе три борги і ₴2,400 на місяць вільних грошей на додаткові платежі:
| Борг | Залишок | Ставка | Мінімальний платіж |
|---|---|---|---|
| Кредитка A | ₴18,000 | 24% | ₴1,200 |
| Кредитка B | ₴12,000 | 15% | ₴600 |
| Автокредит | ₴48,000 | 8% | ₴1,800 |
Снігова куля спершу береться за кредитку B, бо в неї найменший залишок. Разом із ₴2,400 додаткових коштів і мінімумом ₴600 виходить ₴3,000 на місяць, тож кредитка B закривається десь за 4 місяці. Решта весь цей час отримує лише свій мінімум.
Лавина спершу береться за кредитку A, бо в неї найвища ставка. Разом із ₴2,400 додаткових коштів і мінімумом ₴1,200 виходить ₴3,600 на місяць, тож кредитку A закриєш трохи більше ніж за 5 місяців. Перша перемога прийде пізніше, зате на найдорожчий борг під 24% раніше перестануть нараховуватися відсотки.
Якщо довести обидва варіанти до кінця, у цьому умовному прикладі лавина обходиться приблизно на ₴360 дешевше у відсотках, і обидва завершуються на 14-му місяці. За такої невеликої різниці швидка перемога снігової кулі цілком того варта.
В обох випадках автокредит лишається на своєму мінімумі ₴1,800, доки не закриється одна з кредиток, а тоді настає його черга. Це вигаданий приклад, щоб показати логіку черговості, а не прогноз того, що й коли закриєш саме ти.
Поширений компромісний варіант: спершу закрити методом снігової кулі один-два справді дрібні борги для швидкої перемоги, а далі перейти на лавину для решти.
Метод снігової кулі чи лавини: який підходить тобі
Якщо різниця у ставках між твоїми боргами невелика, кілька відсоткових пунктів, то і економія від лавини невелика, і на практиці частіше перемагає мотивація снігової кулі: закрив один борг, відчув результат, продовжуєш далі.
Якщо різниця велика, наприклад кредитка під 20%+ поруч із кредитом під кілька відсотків, економія від лавини вже відчутна, і на першу перемогу варто почекати трохи довше. Правильного чи неправильного варіанту тут немає, і немає причин картати себе за будь-який із них.
Перед тим як обрати метод: порядок, який убереже від проблем
Метод погашення стосується лише вільних грошей понад мінімуми, а не того, щоб пропустити мінімум заради «вільних коштів». Саме цей порядок важливіший за вибір конкретного методу:
- Необхідні витрати і мінімум за кожним боргом, завжди. Оренда чи іпотека, комуналка, їжа, проїзд на роботу і мінімальний платіж за кожним без винятку боргом йдуть попереду будь-якого додаткового платежу.
- Невелика подушка безпеки спершу, хай навіть витрати на один місяць, щоб несподіваний рахунок не змусив знову позичати саме тоді, коли ти почав спрямовувати гроші на борги.
- І лише тоді додаткові платежі, снігова куля чи лавина, понад усе, що вже покрито.
Прострочена розстрочка потрапляє в цей список так само, як кредитка, навіть якщо зовсім не схожа на кредит. Освітні матеріали НБУ на платформі «Гаразд» теж починаються з базового бюджету і невеликого резерву, перш ніж братися за дорогі борги.
Якщо нема чим платити навіть мінімум
Звернися до банку чи фінкомпанії до дати платежу, а не після: багато установ переглядають графік платежів, якщо попросити заздалегідь. Не бери нову позику й не відкривай нову картку, щоб закрити цю дірку: зазвичай це просто додає другу проблему до першої. Безоплатну консультацію щодо боргів дає система безоплатної правничої допомоги за номером 0 800 213 103, а скаргу на банк чи фінкомпанію можна подати до Національного банку.
Як STATOK допомагає довести справу до кінця
Тримати в голові три чи більше залишків, ставок і мінімумів, або оновлювати таблицю вручну: саме тут план снігової кулі чи лавини найчастіше й буксує. Екран «Капітал» в STATOK веде цей список за тебе.
- Один список для всіх боргів. Додай кожен кредит, розстрочку чи інше зобов’язання один раз, із поточним залишком. Вони лежать у групі «Зобов’язання», поруч з іпотекою чи автокредитом. Кредитки, які ти вже відстежуєш як рахунки в STATOK, уже враховані, тож додавати їх ще раз не треба. Підключений рахунок monobank показує заборгованість за кредиткою автоматично, на будь-якому плані.
- Дата погашення й нагадування. Відкрий будь-яке зобов’язання, вкажи «Дату погашення» (за замовчуванням там стоїть дата через місяць, тож зміни її на день, коли плануєш закрити борг), а в «Нагадати перед погашенням» вибери 1, 3 чи 7 днів або за місяць. Поки не обереш варіант, нагадування вимкнене.
- Запитай Aura, за який борг братися. У чаті з Aura напиши «Як мені швидше закрити мої борги?». Aura відповість, спираючись на борги, які ти реально додав, з їхніми залишками й датами погашення. STATOK не зберігає відсоткові ставки, тож назви Aura ставку кожного боргу, якщо хочеш порядок за методом лавини. На безкоштовному плані кількість повідомлень Aura на день обмежена, у Pro без обмежень.
- Перевірка здоров’я, яка враховує й картковий борг. Фінансове здоров’я в Aura, за шкалою до 100 балів, безкоштовне. Один з його показників, «Кредитний борг», рахує заборгованість за кредитками й овердрафтами, які ти відстежуєш як рахунки в STATOK, і зростає, коли цей залишок зменшується. Він стоїть поруч з рівнем заощаджень, дотриманням бюджетів та кількома іншими факторами, щойно збереться приблизно місяць записів.
Залишки боргів не оновлюються самі: після кожного платежу відкривай борг і вручну вписуй новий залишок. З повсякденними витратами інакше, вносити їх вручну не обов’язково: голосом, фото чека, імпортом виписки у форматі Excel, CSV чи PDF, або через застосунок «Команди», який записує оплати з iPhone і банківські сповіщення (iOS 27). Так ти бачиш, звідки взяти додаткові гроші на цільовий борг, і це тримає актуальними залишки кредиток (і показник «Кредитний борг»). На безкоштовному плані кількість рахунків, які можна додати, обмежена, у Pro без обмежень.
Що почитати далі
- Як зібрати фінансову подушку безпеки: невеликий запас, який має з’явитися раніше за додаткові платежі на борги, а не після них.
- Як розрахувати власний капітал: список зобов’язань, про який тут ідеться, живе саме на екрані «Капітал».
- Правило 50/30/20: звідки у твоєму бюджеті зазвичай беруться гроші на додаткові платежі за будь-яким із методів.
Збережи гайд
Завантажити як зображення Завантажити як зображення Завантажити як зображення