Bulgăre de zăpadă sau avalanșă: cum scapi de datorii
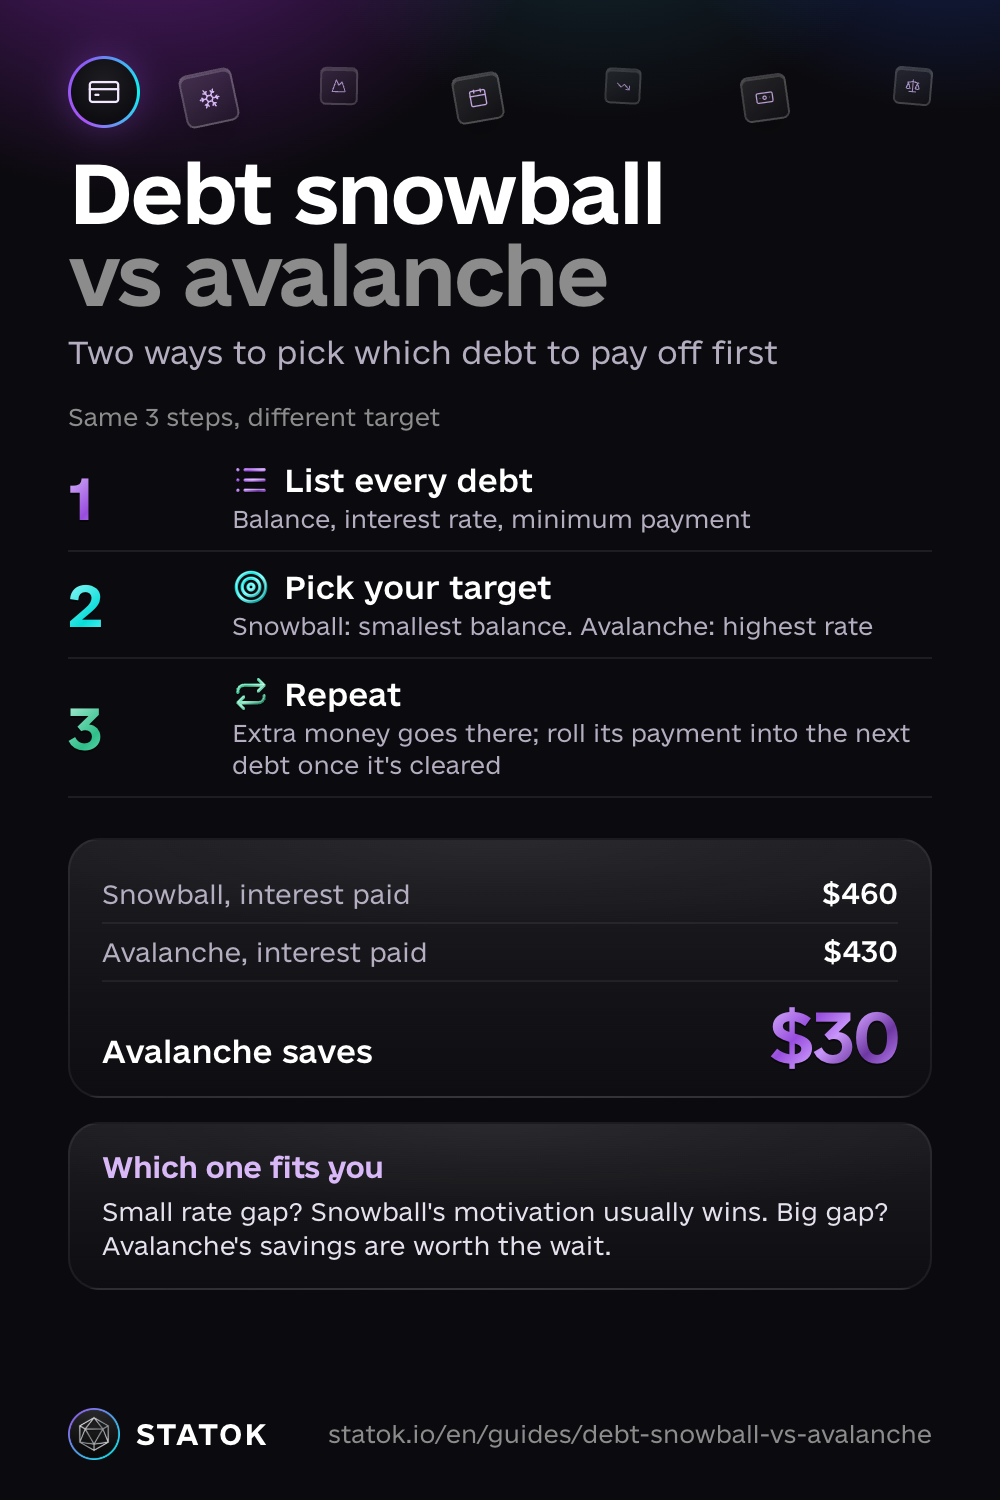
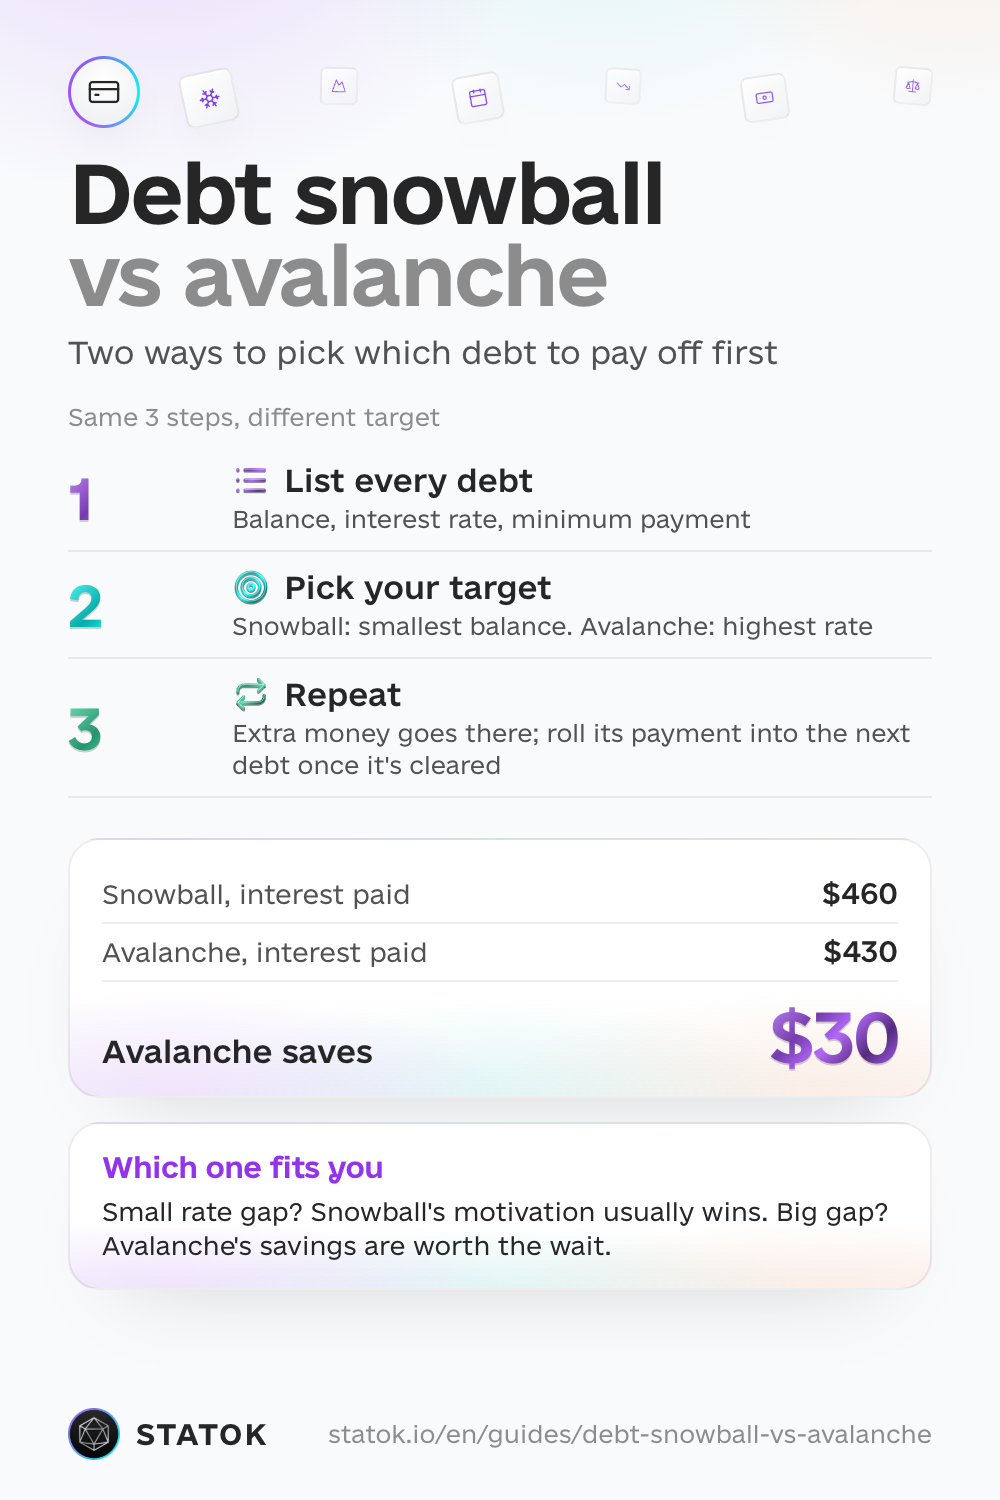
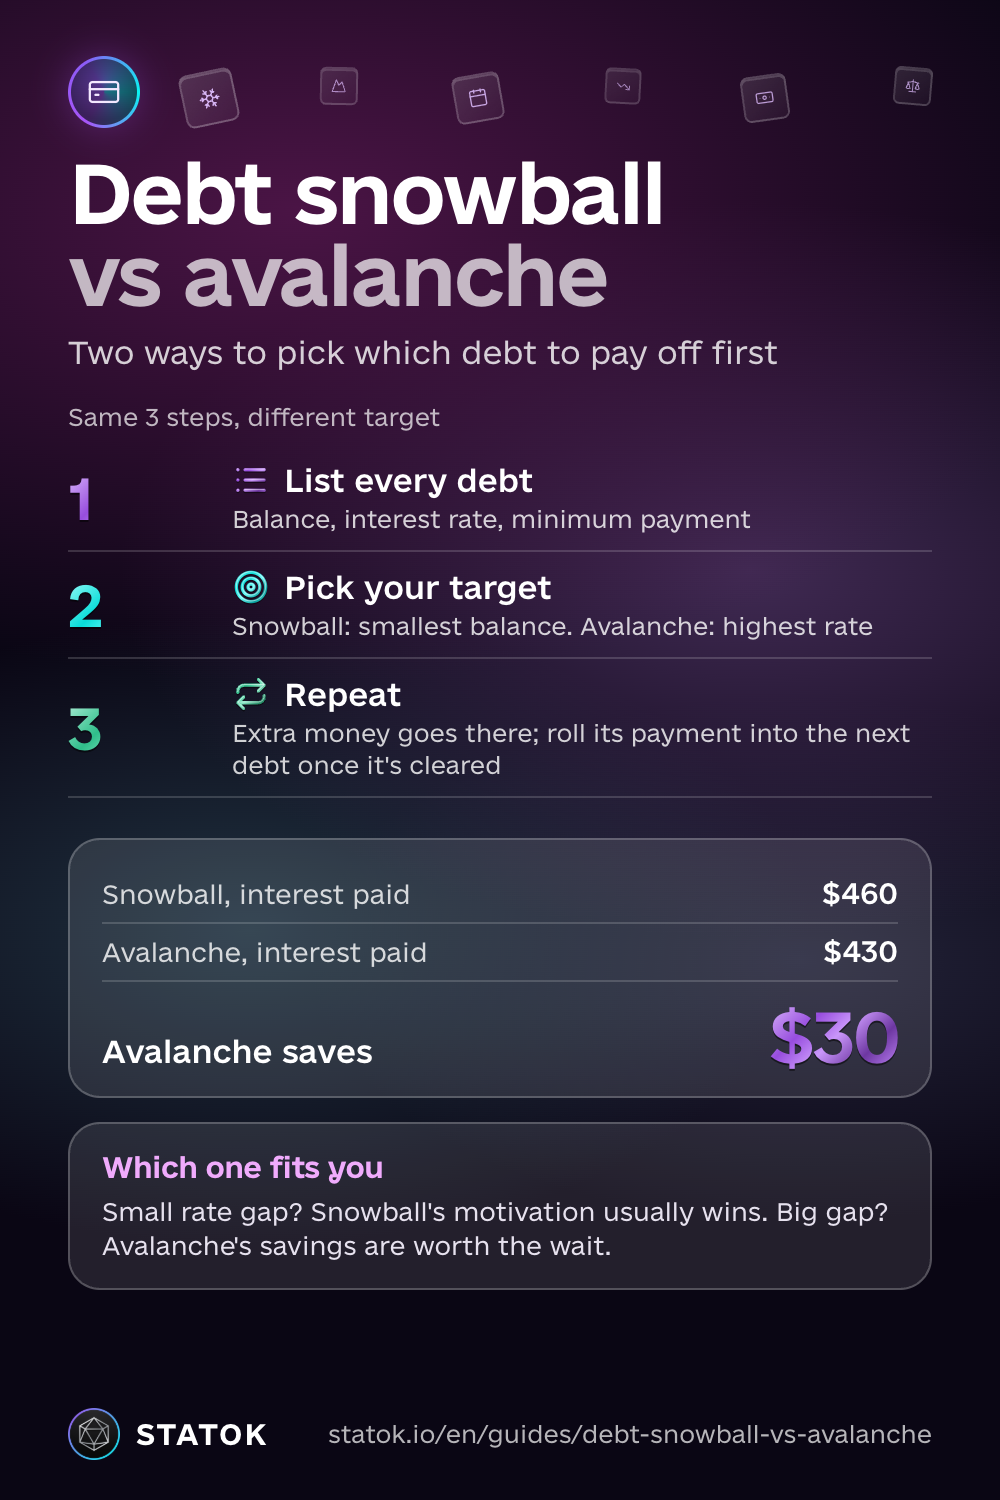
Metoda bulgărelui de zăpadă achită întâi datoria ta cea mai mică, indiferent de dobândă, ca să ai o victorie rapidă care te motivează. Metoda avalanșei achită întâi datoria cu dobânda cea mai mare, ca să plătești în total cele mai puține dobânzi. La ambele metode continui să plătești cel puțin rata minimă la toate celelalte datorii tot timpul: niciuna dintre ele nu înseamnă să sari o plată în altă parte.
Deci ce e mai bine, bulgărele de zăpadă sau avalanșa, când vine vorba să scapi de datorii? Calculul favorizează avalanșa. Motivația favorizează de obicei bulgărele de zăpadă. Regula e simplă: metoda mai bună e cea pe care o vei respecta cu adevărat lună de lună, nu cea care pare mai eficientă pe hârtie.
Cum funcționează fiecare metodă (3 pași)
Ambele încep la fel:
- Listează toate datoriile cu soldul, dobânda și rata minimă.
- Alege-ți ținta. Bulgărele de zăpadă vizează cel mai mic sold. Avalanșa vizează cea mai mare dobândă.
- Fiecare leu în plus merge la acea datorie, restul primește în continuare doar minimul. Când ținta ajunge la zero, toată rata ei (minim plus surplus) trece la următoarea datorie din listă.
Un exemplu ipotetic, doar ca să vezi cum funcționează mecanismul. Să zicem că ai trei datorii și lei400 pe lună liberi pentru plăți în plus:
| Datorie | Sold | Dobândă | Rata minimă |
|---|---|---|---|
| Card A | lei3,000 | 24% | lei200 |
| Card B | lei2,000 | 15% | lei100 |
| Credit auto | lei8,000 | 8% | lei300 |
Bulgărele de zăpadă atacă primul cardul B, pentru că are cel mai mic sold. Cu lei400 în plus și minimul lui de lei100 ajungi la lei500 pe lună, așa că cardul B se achită în aproximativ 4 luni. Restul primește tot acest timp doar minimul.
Avalanșa atacă primul cardul A, pentru că are dobânda cea mai mare. Cu lei400 în plus și minimul lui de lei200 ajungi la lei600 pe lună, așa că cardul A se achită în puțin peste 5 luni, o primă victorie puțin mai lentă, dar datoria cu 24%, cea mai scumpă, încetează mai devreme să adune dobândă.
Dacă duci ambele metode până la capăt, în acest exemplu inventat avalanșa costă cu aproximativ lei60 mai puțin în dobânzi, și ambele se termină în luna 14. O diferență atât de mică e exact cazul în care prima victorie rapidă a bulgărelui de zăpadă merită din plin.
În ambele cazuri, creditul auto rămâne la minimul lui de lei300 până când unul dintre carduri se achită, iar atunci îi vine rândul. E un exemplu inventat ca să arate logica ordinii, nu o previziune a ce și când vei achita tu.
Un compromis des întâlnit: achiți întâi cu bulgărele de zăpadă una-două datorii cu adevărat mici pentru acea primă victorie, apoi treci la avalanșă pentru rest.
Bulgăre de zăpadă sau avalanșă: care ți se potrivește
Dacă diferența de dobândă dintre datoriile tale e mică, doar câteva puncte procentuale, și economia din avalanșă e mică, iar în practică de obicei câștigă motivația bulgărelui de zăpadă: achiți ceva, simți rezultatul, continui.
Dacă diferența e mare, un card cu dobândă de 20% și peste lângă un credit la câteva procente, economia din avalanșă e destul de mare încât merită să aștepți ceva mai mult prima victorie. Aici nu există o alegere greșită și niciun motiv să te simți rău indiferent pe care o alegi.
Înainte să alegi o metodă: ordinea care te protejează
O metodă de achitare privește doar banii în plus peste ratele minime, niciodată să sari o rată minimă ca să „eliberezi” bani. Această ordine contează mai mult decât metoda aleasă:
- Cheltuielile esențiale și rata minimă la fiecare datorie, mereu. Chiria sau rata la casă, utilitățile, mâncarea, drumul la serviciu și rata minimă la fiecare datorie, fără excepție, vin înaintea oricărei plăți în plus către oricine.
- Întâi un mic fond pentru neprevăzute, chiar dacă e doar o lună de cheltuieli de bază, ca o cheltuială neașteptată să nu te oblige să te împrumuți din nou exact când începi să direcționezi bani în plus spre datorii.
- Și abia apoi plățile în plus, bulgăre de zăpadă sau avalanșă, peste ce e deja acoperit.
O plată restantă în rate de tip „cumperi acum, plătești mai târziu” intră pe această listă exact ca un card de credit, chiar dacă nu pare un credit.
Dacă nu îți ajunge nici pentru rata minimă
Vorbește cu banca sau cu IFN-ul înainte de scadență, nu după: multe ajustează graficul de plăți dacă ceri din timp. Nu lua un credit nou și nu deschide un card nou ca să acoperi gaura, de obicei asta adaugă o a doua problemă peste prima. Pentru o problemă cu banca sau cu un IFN poți cere gratuit o negociere prin CSALB, procedura e gratuită pentru consumatori și durează cel mult 90 de zile.
Cum te ajută STATOK să duci planul până la capăt
Să ții minte trei sau mai multe solduri, dobânzi și rate minime, sau să actualizezi manual un tabel, e exact locul unde un plan de tip bulgăre de zăpadă sau avalanșă se împotmolește de cele mai multe ori. În STATOK, ecranul Avere ține această listă pentru tine.
- O singură listă pentru toate datoriile. Adaugă fiecare credit, plată în rate sau altă datorie o singură dată, cu soldul actual. Se află în grupul Datorii, chiar lângă creditul ipotecar sau cel auto. Cardurile pe care le ții deja ca cont în STATOK sunt deja numărate, așa că nu le mai adăuga.
- O dată a scadenței și un memento. Deschide orice datorie, setează Data scadenței (implicit e setată peste o lună, deci schimb-o cu ziua în care estimezi că achiți datoria), și la Amintește-mi înainte de scadență alege 1, 3 sau 7 zile înainte, sau o lună. Rămâne oprit până alegi o opțiune.
- Întreab-o pe Aura pe care datorie s-o achiți prima. În chatul cu Aura scrie „Cum pot achita datoriile mai repede?” Aura răspunde pe baza datoriilor pe care le-ai adăugat, cu soldurile și datele de scadență ale lor. STATOK nu reține dobânzile, așa că spune-i tu Aurei dobânda fiecărei datorii dacă vrei ordinea după metoda avalanșei. În planul Free, Aura are o limită zilnică de mesaje; în Pro nu există limită.
- O verificare de sănătate care include datoria de pe card. Scorul de sănătate financiară al Aurei, pe o scală până la 100, este gratuit. Unul dintre rândurile lui, Datorie de credit, adună ce datorezi pe carduri și descoperiri de cont pe care le ții ca cont în STATOK, și crește pe măsură ce acel sold scade. Stă alături de rata de economisire, respectarea bugetelor și alți câțiva factori, de îndată ce adună cam o lună de tranzacții.
Soldurile datoriilor nu se actualizează singure: după fiecare plată, deschide datoria și scrie manual noul sold. La cheltuielile tale zilnice e altceva, nu trebuie să le tastezi: notează-le vocal, cu poza bonului, importând un extras în Excel, CSV sau PDF, sau lasă aplicația Comenzi rapide să înregistreze plățile cu iPhone-ul și notificările de la bancă (iOS 27). Așa vezi de unde poți lua bani în plus pentru datoria-țintă, și ține la zi soldurile cardurilor (și rândul Datorie de credit). Planul Free limitează câte conturi poți adăuga; Pro elimină această limită.
Ce să citești mai departe
- Cum îți faci un fond de urgență: mica rezervă care ar trebui să existe înaintea plăților în plus la datorii, nu după.
- Cum calculezi averea netă: aceeași listă de datorii din acest ghid se află pe acel ecran.
- Regula 50/30/20: de unde vin de obicei banii în plus pentru oricare dintre metode.
Salvează ghidul