Schulden-Schneeball oder -Lawine: Welche Methode?
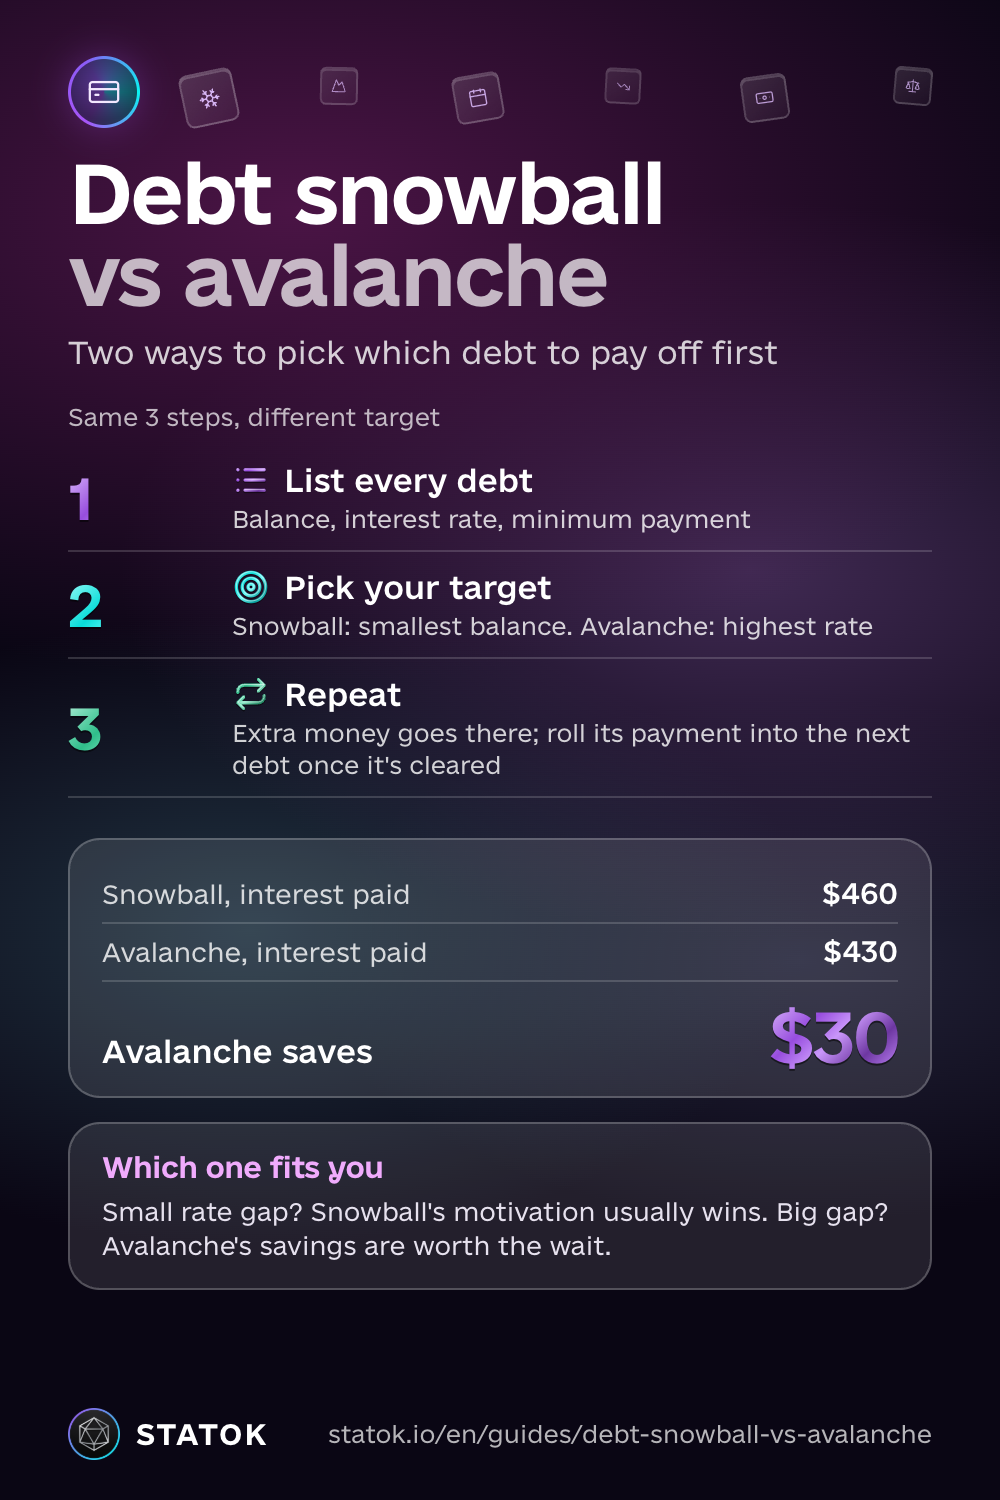
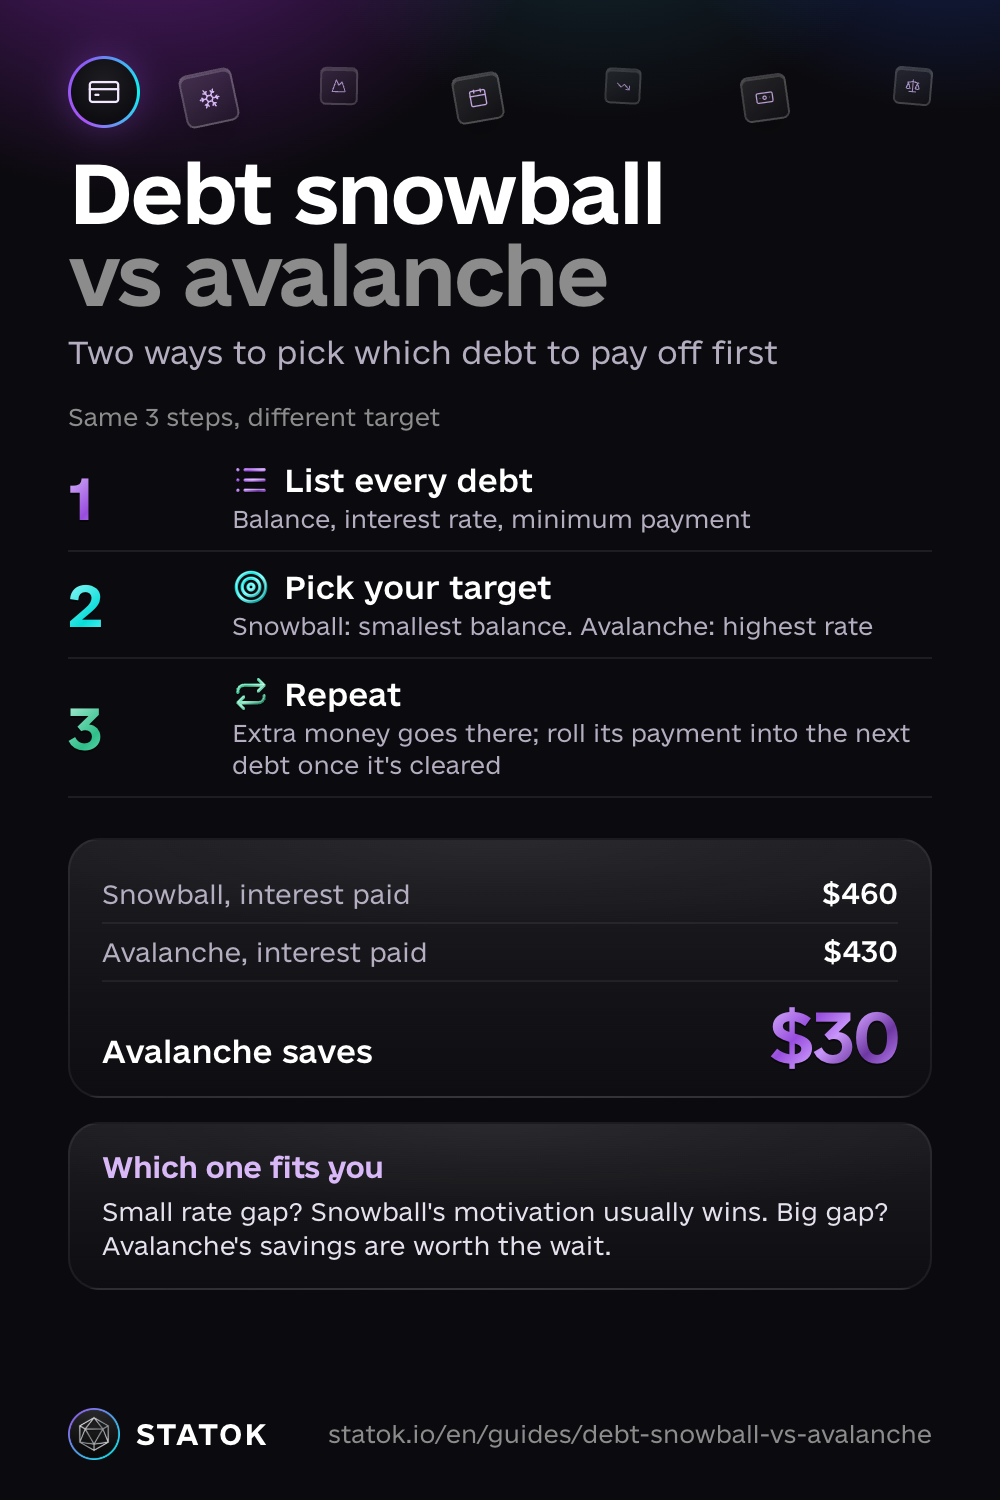
Die Schneeball-Methode tilgt zuerst deine kleinste Schuld, egal wie hoch ihr Zinssatz ist, damit du schnell einen motivierenden Erfolg siehst. Die Lawinen-Methode tilgt zuerst die Schuld mit dem höchsten Zinssatz, damit du insgesamt am wenigsten Zinsen zahlst. Bei beiden Methoden zahlst du die ganze Zeit mindestens die Mindestrate auf jede andere Schuld: Keine der beiden bedeutet, irgendwo eine Rate ausfallen zu lassen.
Was ist also besser, Schulden-Schneeball oder -Lawine? Rechnerisch gewinnt die Lawine. Bei der Motivation liegt meist der Schneeball vorn. Eine einfache Regel gilt für beide: Die bessere Methode ist die, die du wirklich Monat für Monat durchziehst, nicht die, die auf dem Papier am besten aussieht.
So funktioniert jede Methode (in 3 Schritten)
Beide starten gleich:
- Liste alle deine Schulden auf, mit Restbetrag, Zinssatz und Mindestrate.
- Wähl dein Ziel. Schneeball nimmt den kleinsten Restbetrag. Lawine nimmt den höchsten Zinssatz.
- Jeder freie Euro geht an diese eine Schuld, alles andere bekommt weiterhin nur seine Mindestrate. Ist das Ziel bei null, wandert seine ganze Rate (Mindestrate plus Extrabetrag) zur nächsten Schuld auf deiner Liste.
Ein Rechenbeispiel, nur damit du die Mechanik siehst. Angenommen, du hast drei Schulden und €240 im Monat frei für zusätzliche Raten:
| Schuld | Restbetrag | Zinssatz | Mindestrate |
|---|---|---|---|
| Kreditkarte A | €1,800 | 24 % | €120 |
| Kreditkarte B | €1,200 | 15 % | €60 |
| Autokredit | €4,800 | 8 % | €180 |
Schneeball nimmt sich zuerst Kreditkarte B vor, weil sie den kleinsten Restbetrag hat. Mit €240 extra plus Mindestrate von €60 sind das €300 im Monat, Kreditkarte B ist also nach gut 4 Monaten getilgt. Alles andere bekommt die ganze Zeit nur seine Mindestrate.
Lawine nimmt sich zuerst Kreditkarte A vor, weil sie den höchsten Zinssatz hat. Mit €240 extra plus Mindestrate von €120 sind das €360 im Monat, Kreditkarte A ist also nach gut 5 Monaten getilgt, ein etwas langsamerer erster Erfolg, aber die teuerste Schuld bei 24 % hört am schnellsten auf, Zinsen anzuhäufen.
Zieht man beide bis zum Schluss durch, kostet die Lawine in diesem erfundenen Fall etwa €35 weniger Zinsen, beide sind im 14. Monat schuldenfrei. Ein so kleiner Unterschied ist genau der Fall, in dem sich der schnelle Erfolg des Schneeballs lohnt.
In beiden Fällen bleibt der Autokredit bei seiner Mindestrate von €180, bis eine der Kreditkarten weg ist, dann ist er an der Reihe. Das ist ein frei erfundenes Beispiel, um die Reihenfolge zu zeigen, keine Vorhersage, was du wann tilgst.
Ein verbreiteter Mittelweg: zuerst ein oder zwei wirklich winzige Schulden per Schneeball für den schnellen Erfolg tilgen, dann für den Rest zur Lawine wechseln.
Schulden-Schneeball oder -Lawine: Welche Methode passt zu dir?
Ist der Zinsunterschied zwischen deinen Schulden klein, nur ein paar Prozentpunkte, ist auch die Ersparnis durch die Lawine klein, und in der Praxis gewinnt meist die Motivation des Schneeballs: Du tilgst etwas, merkst es, machst weiter.
Ist der Unterschied groß, etwa eine Kreditkarte bei 20 % und mehr neben einem Kredit im niedrigen einstelligen Bereich, ist die Ersparnis durch die Lawine spürbar genug, dass sich der langsamere erste Erfolg lohnt. Hier gibt es keine falsche Wahl und keinen Grund, sich für die eine oder andere schlecht zu fühlen.
Vor der Entscheidung: die Reihenfolge, die dich schützt
Eine Tilgungsmethode betrifft nur das Geld oberhalb deiner Mindestraten, nie das Weglassen einer Mindestrate, um Geld freizumachen. Diese Reihenfolge zählt mehr als die Wahl der Methode:
- Notwendige Ausgaben und jede Mindestrate, immer. Miete oder Kreditrate fürs Zuhause, Nebenkosten, Essen, Fahrt zur Arbeit und die Mindestrate jeder einzelnen Schuld kommen vor jeder zusätzlichen Zahlung an irgendjemanden.
- Erst ein kleiner Notgroschen, notfalls nur ein Monat deiner notwendigen Ausgaben, damit eine unerwartete Rechnung dich nicht genau in dem Moment zu neuen Schulden zwingt, in dem du anfängst, extra Geld in die Tilgung zu stecken.
- Erst dann die Sondertilgungen, Schneeball oder Lawine, über das hinaus, was schon gedeckt ist.
Ein Ratenkauf oder eine „Später bezahlen“-Rechnung, mit der du im Rückstand bist, gehört genauso auf diese Liste wie eine Kreditkarte, auch wenn sie sich nicht wie ein Kredit anfühlt. Auch die Verbraucherzentrale rät bei einem finanziellen Engpass, zuerst Miete, Energie und Lebensmittel zu sichern; Kreditraten haben meist keinen Vorrang davor.
Wenn nicht einmal die Mindestrate drin ist
Sprich mit deiner Bank oder deinem Gläubiger vor dem Fälligkeitstag, nicht danach: Viele passen den Zahlungsplan an, wenn du früh genug fragst. Nimm keinen neuen Kredit auf und beantrage keine neue Karte, um das Loch zu stopfen: Das schafft meist ein zweites Problem zusätzlich zum ersten. Eine kostenlose Schuldnerberatung in deiner Nähe findest du über die BAG Schuldnerberatung, weitere Infos bei der Verbraucherzentrale.
So hilft STATOK dir, dranzubleiben
Drei oder mehr Restbeträge, Zinssätze und Mindestraten im Kopf zu behalten, oder eine Tabelle von Hand zu pflegen, ist genau die Stelle, an der ein Schneeball- oder Lawinen-Plan meist im Sand verläuft. In STATOK hält der Bildschirm Vermögen diese Liste für dich.
- Eine Liste für alle Schulden. Leg jeden Kredit, Ratenkauf oder jede andere Verbindlichkeit einmal an, mit dem aktuellen Restbetrag. Sie liegen unter Schulden, direkt neben Hypothek oder Autokredit. Kreditkarten, die du in STATOK schon als Konto führst, sind damit schon erfasst, also leg sie nicht noch einmal an.
- Ein Tilgungsdatum und eine Erinnerung. Öffne eine Schuld, setz das Tilgungsdatum (voreingestellt ist heute in einem Monat, ändere es also auf den Tag, an dem du die Schuld tilgen willst), und wähl unter Vor der Rückzahlung erinnern 1, 3 oder 7 Tage, oder einen Monat, vorher. Ohne Auswahl bleibt die Erinnerung aus.
- Frag Aura, welche Schuld zuerst dran ist. Schreib im Aura-Chat „Wie tilge ich meine Schulden schneller?“ Aura antwortet anhand der Schulden, die du angelegt hast, mit ihren Restbeträgen und Tilgungsdaten. STATOK speichert keine Zinssätze, sag Aura also selbst, wie hoch sie bei jeder Schuld sind, wenn du die Reihenfolge nach der Lawinen-Methode willst. Im kostenlosen Plan hat Aura ein Tageslimit für Nachrichten, in Pro ist es unbegrenzt.
- Ein Gesundheitscheck, der Kreditkartenschulden mit einbezieht. Die finanzielle Gesundheit in Aura, auf einer Skala bis 100, ist kostenlos. Eine ihrer Zeilen, Kreditschulden, summiert, was du auf Kreditkarten und Überziehungskrediten schuldest, die du in STATOK als Konto führst, und steigt, wenn dieser Betrag sinkt. Sie steht neben Sparquote, eingehaltenen Budgets und ein paar weiteren Faktoren, sobald etwa ein Monat an Buchungen vorliegt.
Schuldenstände aktualisieren sich nicht selbst: Trag nach jeder Zahlung den neuen Restbetrag von Hand ein. Bei deinen laufenden Ausgaben ist das anders, die musst du nicht abtippen: per Stimme, per Foto vom Kassenbon, per Import eines Kontoauszugs als Excel, CSV oder PDF, oder indem die Kurzbefehle-App iPhone-Zahlungen und Bankmitteilungen (iOS 27) für dich erfasst. So siehst du, woher das zusätzliche Geld für deine Zielschuld kommen kann, und die Kartensalden (und die Zeile Kreditschulden) bleiben aktuell. Im kostenlosen Plan ist die Zahl der Konten, die du anlegen kannst, begrenzt, Pro hebt die Grenze auf.
Weiterlesen
- Notgroschen aufbauen: der kleine Puffer, der vor zusätzlichen Schuldenraten da sein sollte, nicht danach.
- Nettovermögen berechnen: genau die Schuldenliste aus diesem Artikel steht auf demselben Bildschirm.
- Die 50/30/20-Regel: woher das Geld für die zusätzliche Rate bei beiden Methoden in deinem Budget meist kommt.
Ratgeber speichern
Als Bild herunterladen Als Bild herunterladen Als Bild herunterladen