Boule de neige ou avalanche : rembourser ses dettes
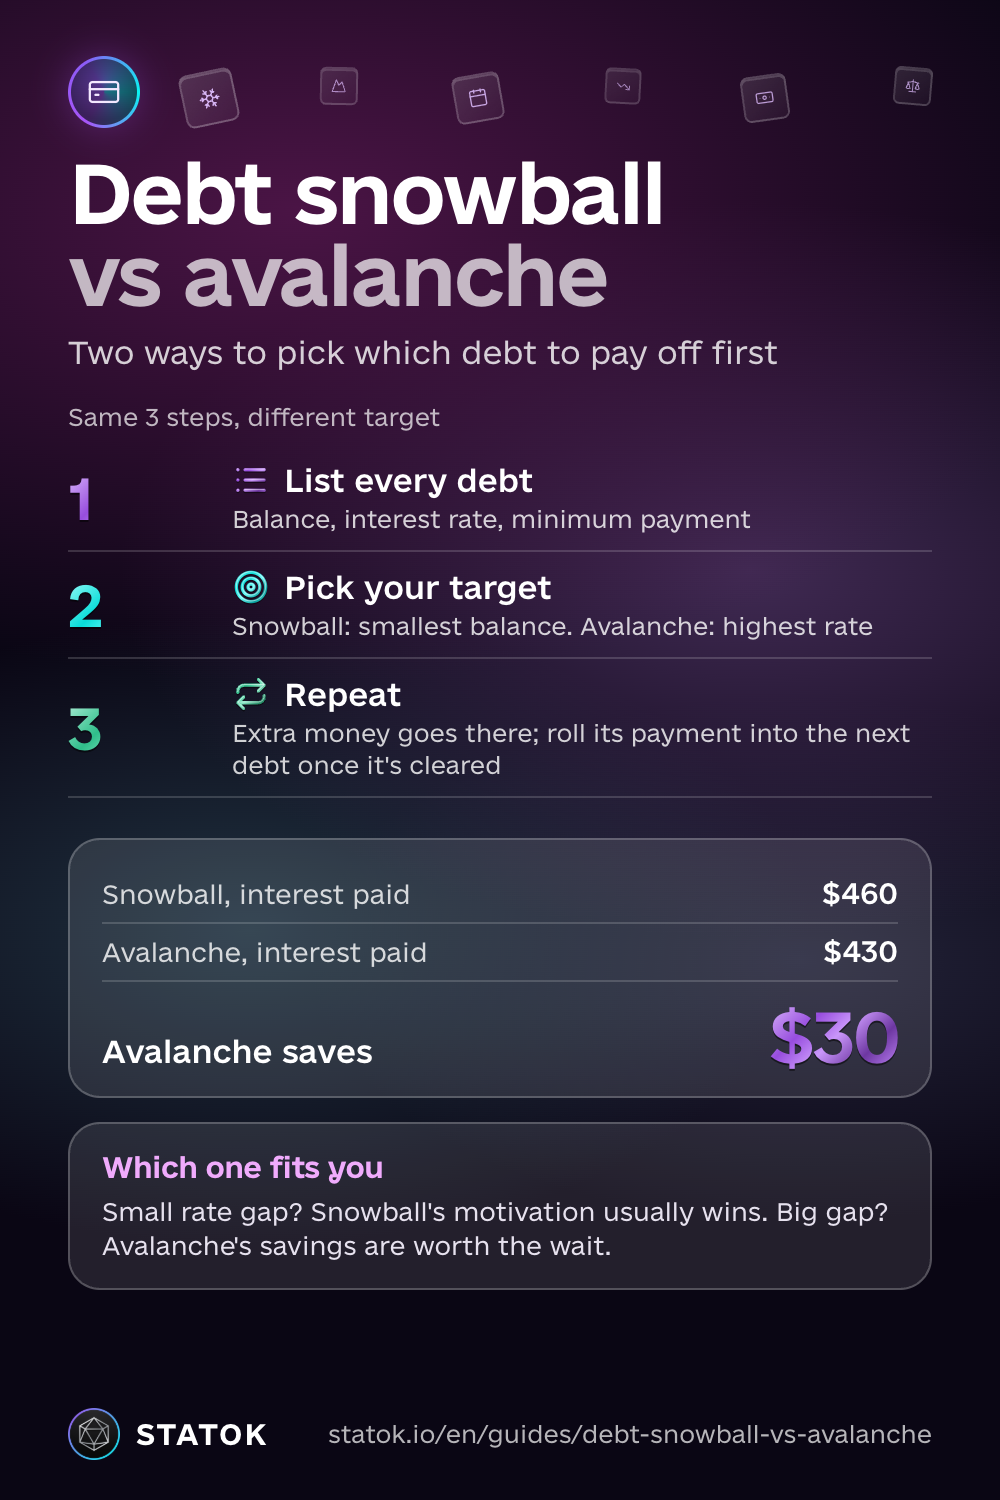
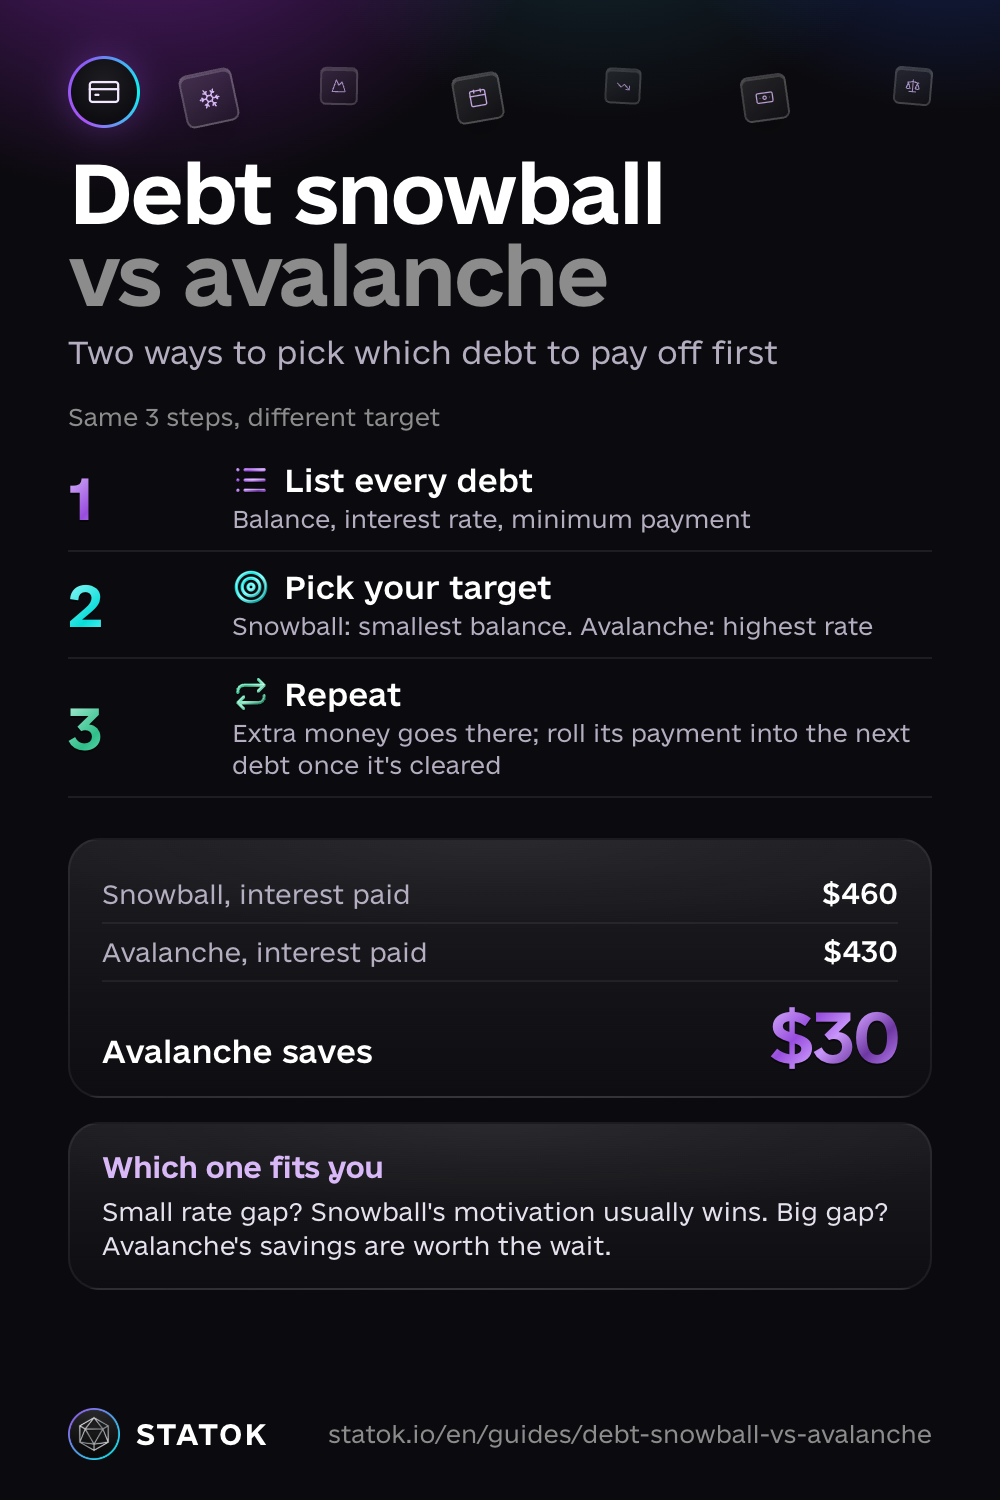
La boule de neige rembourse d’abord ta plus petite dette, quel que soit son taux, pour obtenir une victoire rapide et motivante. L’avalanche rembourse d’abord la dette au taux le plus élevé, pour payer le moins d’intérêts au total. Dans les deux cas, tu continues à payer au moins la mensualité minimale de toutes les autres dettes tout ce temps : aucune des deux méthodes ne veut dire sauter un paiement ailleurs.
Alors, boule de neige ou avalanche, laquelle choisir pour rembourser ses dettes ? Le calcul favorise l’avalanche. La motivation favorise plutôt la boule de neige. La règle est simple : la meilleure méthode, c’est celle que tu vas vraiment suivre mois après mois, pas celle qui a l’air la plus efficace sur le papier.
Comment fonctionne chaque méthode (en 3 étapes)
Les deux commencent pareil :
- Liste toutes tes dettes avec leur solde, leur taux et leur mensualité minimale.
- Choisis ta cible. La boule de neige vise le plus petit solde. L’avalanche vise le taux le plus élevé.
- Chaque euro en plus va sur cette dette-là, le reste continue de recevoir seulement son minimum. Une fois la cible à zéro, toute sa mensualité (minimum plus surplus) passe à la dette suivante sur ta liste.
Un exemple fictif, juste pour voir la mécanique. Disons que tu as trois dettes et €280 par mois de libre pour des remboursements supplémentaires :
| Dette | Solde | Taux | Mensualité minimale |
|---|---|---|---|
| Carte A | €2,100 | 21 % | €140 |
| Carte B | €1,400 | 15 % | €70 |
| Crédit auto | €5,600 | 8 % | €210 |
La boule de neige s’attaque d’abord à la carte B, car elle a le plus petit solde. Avec €280 en plus et son minimum de €70, ça fait €350 par mois, donc la carte B est remboursée en environ 4 mois. Le reste continue de recevoir son minimum pendant tout ce temps.
L’avalanche s’attaque d’abord à la carte A, car elle a le taux le plus élevé. Avec €280 en plus et son minimum de €140, ça fait €420 par mois, donc la carte A est remboursée en un peu plus de 5 mois, une première victoire un peu plus lente, mais la dette à 21 %, la plus chère, arrête plus vite de générer des intérêts.
Si tu mènes les deux jusqu’au bout, dans ce cas fictif, l’avalanche te fait économiser un peu moins de €30 d’intérêts, et les deux se terminent au 14e mois. Un écart aussi petit, c’est exactement le cas où la victoire rapide de la boule de neige vaut le coup.
Dans les deux cas, le crédit auto reste à son minimum de €210 jusqu’à ce qu’une des cartes disparaisse, puis vient son tour. C’est un exemple fictif pour montrer la logique de l’ordre, pas une prévision de ce que tu rembourseras, ni de quand.
Un compromis courant : rembourser d’abord une ou deux dettes vraiment petites avec la boule de neige pour cette première victoire, puis passer à l’avalanche pour le reste.
Boule de neige ou avalanche : quelle méthode te correspond
Si l’écart de taux entre tes dettes est petit, juste quelques points, l’économie de l’avalanche l’est aussi, et dans la pratique la motivation de la boule de neige l’emporte souvent : tu rembourses quelque chose, tu le sens, tu continues.
Si l’écart est grand, un crédit renouvelable autour de 20 % à côté d’un prêt à quelques pour cent, l’économie de l’avalanche devient assez nette pour que cette première victoire plus lente en vaille la peine. Il n’y a pas de mauvais choix ici, et aucune raison de culpabiliser quelle que soit l’option retenue.
Avant de choisir une méthode : l’ordre qui te protège
Une méthode de remboursement ne concerne que les remboursements supplémentaires au-dessus de tes mensualités minimales, jamais le fait de sauter un minimum pour « libérer » de l’argent. Cet ordre compte plus que la méthode choisie :
- L’essentiel et la mensualité minimale de chaque dette, toujours. Loyer ou crédit immobilier, charges, nourriture, transport pour le travail, et la mensualité minimale de chaque dette sans exception passent avant tout remboursement supplémentaire à qui que ce soit.
- D’abord un petit matelas de sécurité, même si c’est seulement un mois de dépenses essentielles, pour qu’une dépense imprévue ne t’oblige pas à emprunter à nouveau juste au moment où tu commences à mettre plus d’argent sur tes dettes.
- Et seulement ensuite les remboursements supplémentaires, boule de neige ou avalanche, par-dessus ce qui est déjà couvert.
Un paiement en plusieurs fois sur lequel tu as du retard se range sur cette liste exactement comme une carte, même s’il n’en a pas l’air. Les contenus de la Banque de France sur Mes questions d’argent commencent eux aussi par un budget de base et un petit matelas, avant de s’attaquer à la dette chère.
Si tu n’arrives même pas à payer le minimum
Contacte ta banque ou ton organisme de crédit avant l’échéance, pas après : beaucoup ajustent l’échéancier si tu le demandes assez tôt. Ne prends pas de nouveau crédit ni de nouvelle carte pour boucher le trou : ça ajoute en général un second problème au premier. Un Point conseil budget t’aide gratuitement et en toute confidentialité, et la procédure de surendettement de la Banque de France est gratuite elle aussi.
Comment STATOK t’aide à aller jusqu’au bout
Garder en tête trois soldes ou plus, leurs taux et leurs minimums, ou tenir un tableau à la main, c’est justement là qu’un plan boule de neige ou avalanche s’essouffle. Dans STATOK, l’écran Patrimoine tient cette liste à ta place.
- Une liste pour toutes tes dettes. Ajoute chaque crédit, paiement en plusieurs fois ou autre dette une fois, avec son solde actuel. Elles se trouvent dans le groupe Passifs, juste à côté de ton crédit immobilier ou de ton crédit auto. Les cartes que tu suis déjà comme compte dans STATOK sont déjà comptées, ne les ajoute pas une deuxième fois.
- Une date d’échéance et un rappel. Ouvre une dette, indique sa Date échéance (par défaut, elle est fixée à un mois à partir d’aujourd’hui : change-la pour le jour où tu prévois de rembourser la dette), puis choisis dans Rappel avant échéance 1, 3 ou 7 jours avant, ou un mois. Tant que tu ne choisis rien, le rappel reste désactivé.
- Demande à Aura quelle dette attaquer en premier. Dans le chat avec Aura, écris « Comment rembourser mes dettes plus vite ? » Aura répond à partir des dettes que tu as ajoutées, avec leurs soldes et leurs dates d’échéance. STATOK ne stocke pas les taux d’intérêt, donne donc à Aura le taux de chaque dette si tu veux l’ordre de l’avalanche. Sur l’offre gratuite, Aura a une limite de messages par jour ; en Pro, elle est illimitée.
- Un bilan de santé qui compte la dette de carte. Le score de santé financière d’Aura, sur 100, est gratuit. Une de ses lignes, Dette de crédit, additionne ce que tu dois sur tes cartes et découverts suivis comme comptes dans STATOK, et augmente quand ce solde baisse. Elle est à côté du taux d’épargne, du respect du budget et de quelques autres facteurs, une fois qu’il dispose d’environ un mois de transactions.
Les soldes de dettes ne se mettent pas à jour seuls : après chaque paiement, ouvre la dette et saisis le nouveau solde à la main. Pour tes dépenses du quotidien, c’est différent, pas besoin de les saisir à la main : note-les à la voix, en photographiant un ticket de caisse, en important un relevé en Excel, CSV ou PDF, ou en laissant l’app Raccourcis enregistrer les paiements iPhone et les notifications bancaires (iOS 27). Tu vois ainsi d’où peut venir l’argent en plus pour ta dette cible, et ça garde à jour les soldes de cartes (et la ligne Dette de crédit). L’offre gratuite limite le nombre de comptes que tu peux ajouter ; Pro supprime cette limite.
À lire aussi
- Constituer son épargne de précaution : le petit matelas qui devrait exister avant les remboursements supplémentaires sur les dettes, pas après.
- Comment calculer son patrimoine net : la même liste de dettes que dans ce guide se trouve sur cet écran.
- La règle 50/30/20 : d’où vient en général l’argent en plus pour l’une ou l’autre méthode.
Garde ce guide
Télécharger en image Télécharger en image Télécharger en image