Bola de nieve o avalancha: cómo pagar tus deudas
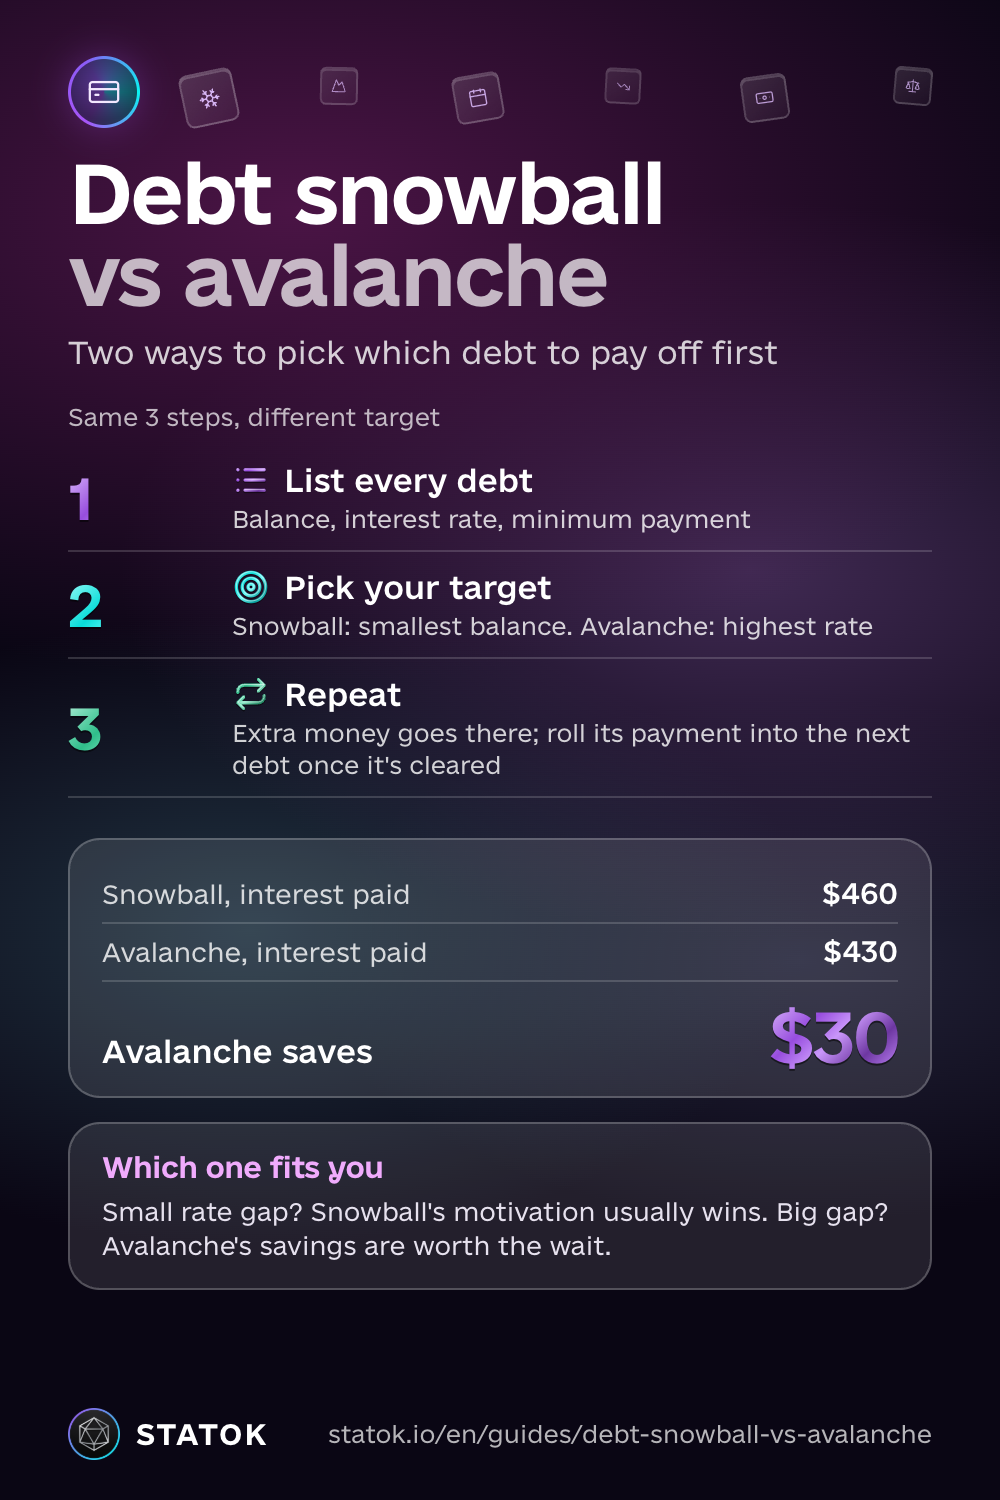
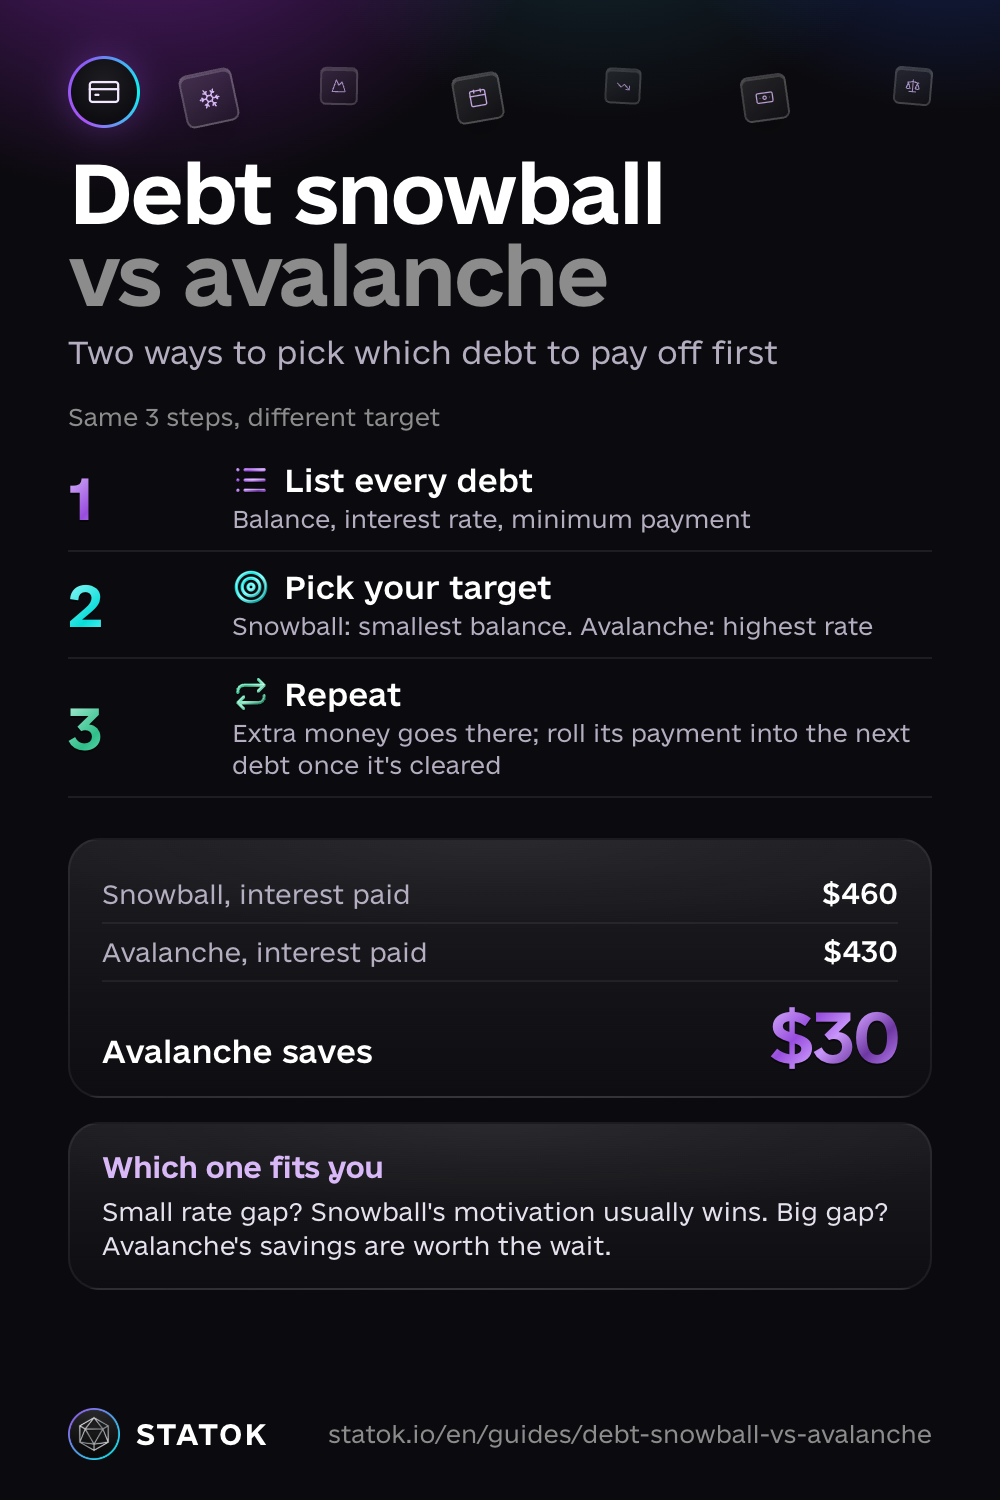
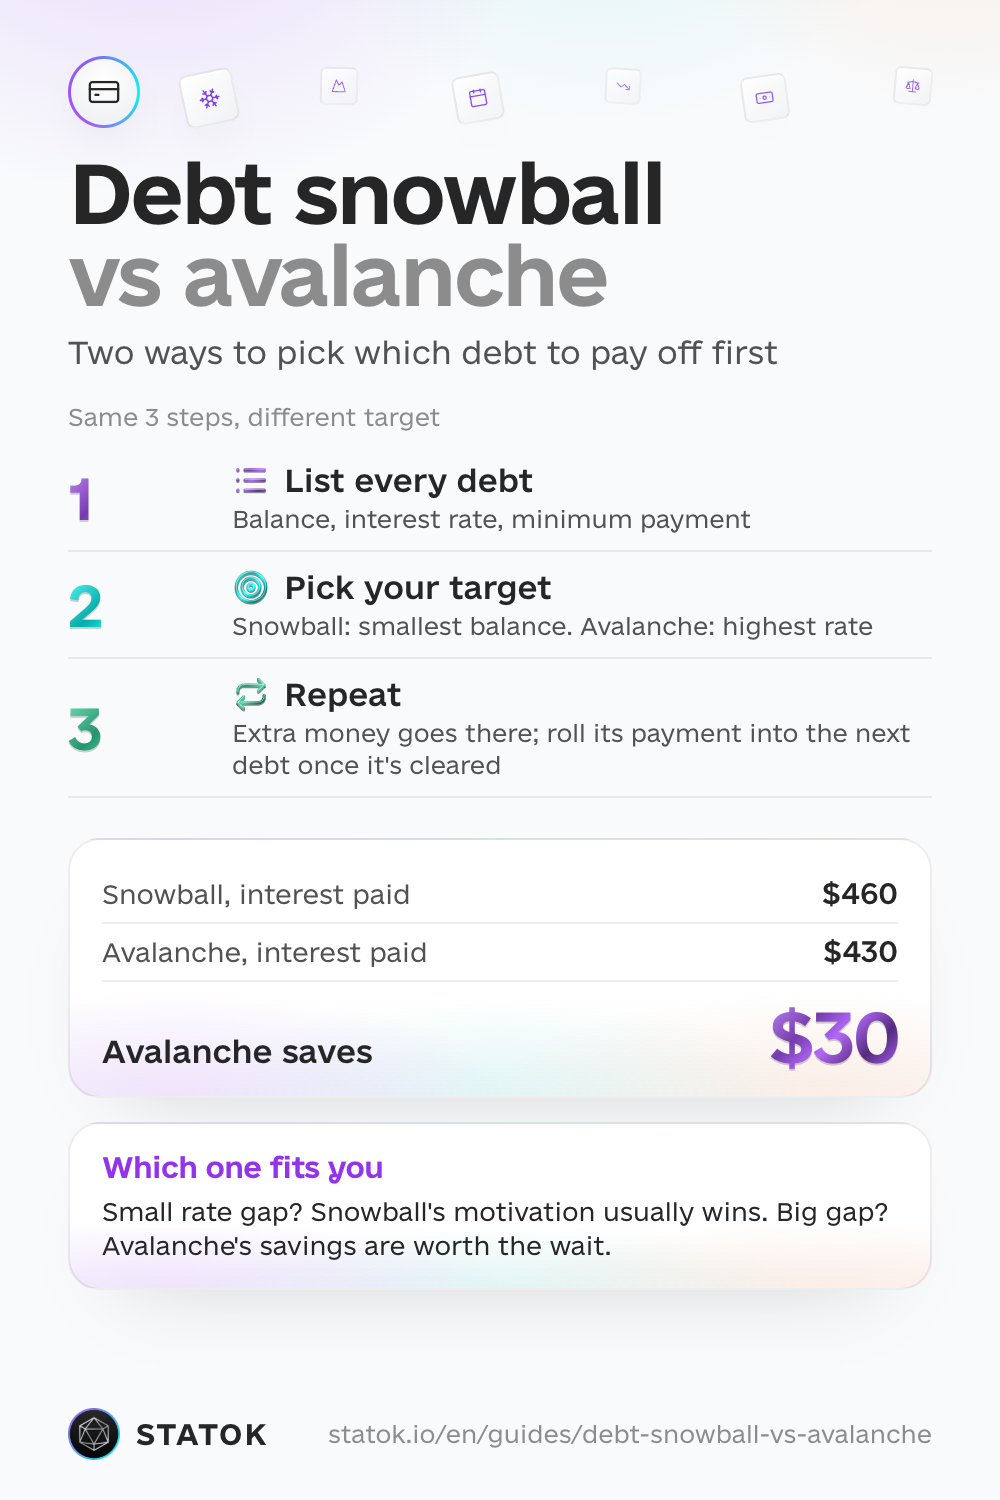
La bola de nieve paga primero tu deuda más pequeña, sin importar su interés, para conseguir una victoria rápida que te motive. La avalancha paga primero la deuda con el interés más alto, para pagar lo mínimo posible en intereses. En los dos métodos sigues pagando al menos la cuota mínima de todas las demás deudas todo el tiempo: ninguno de los dos significa dejar de pagar algo en otro sitio.
Entonces, ¿bola de nieve o avalancha, cuál es mejor para pagar tus deudas? Las matemáticas favorecen a la avalancha. La motivación suele favorecer a la bola de nieve. La regla es sencilla: el mejor método es el que de verdad vas a seguir mes tras mes, no el que mejor queda sobre el papel.
Cómo funciona cada método (3 pasos)
Los dos empiezan igual:
- Anota todas tus deudas con su saldo, su interés y su cuota mínima.
- Elige tu objetivo. La bola de nieve va a por el saldo más pequeño. La avalancha, a por el interés más alto.
- Todo el dinero extra va a esa deuda, mientras el resto sigue recibiendo solo su mínimo. Cuando esa deuda llega a cero, toda su cuota (mínimo más extra) pasa a la siguiente de la lista.
Un ejemplo hipotético, solo para ver cómo funciona la mecánica. Imagina que tienes tres deudas y €200 libres al mes para pagos extra:
| Deuda | Saldo | Interés | Cuota mínima |
|---|---|---|---|
| Tarjeta A | €1,500 | 24 % | €100 |
| Tarjeta B | €1,000 | 15 % | €50 |
| Préstamo del coche | €4,000 | 8 % | €150 |
La bola de nieve ataca primero la tarjeta B, por tener el saldo más pequeño. Con €200 extra más su mínimo de €50 son €250 al mes, así que la tarjeta B se liquida en unos 4 meses. El resto sigue recibiendo solo su mínimo todo ese tiempo.
La avalancha ataca primero la tarjeta A, por tener el interés más alto. Con €200 extra más su mínimo de €100 son €300 al mes, así que la tarjeta A se liquida en algo más de 5 meses, una primera victoria algo más lenta, pero la deuda al 24 %, la más cara, deja antes de generar intereses.
Si llevas los dos hasta el final, en este caso inventado la avalancha cuesta unos €30 menos en intereses, y los dos terminan en el mes 14. Una diferencia tan pequeña es justo el caso en el que la victoria rápida de la bola de nieve compensa.
En los dos casos, el préstamo del coche se queda en su mínimo de €150 hasta que una de las tarjetas desaparece, y entonces le llega su turno. Es un ejemplo inventado para mostrar cómo funciona el orden, no una predicción de lo que pagarás tú ni de cuándo.
Un término medio habitual: liquidar primero con la bola de nieve una o dos deudas realmente pequeñas para esa primera victoria, y pasar después a la avalancha con el resto.
Bola de nieve o avalancha: cuál encaja contigo
Si la diferencia de interés entre tus deudas es pequeña, un par de puntos, el ahorro de la avalancha también es pequeño, y en la práctica suele ganar la motivación de la bola de nieve: liquidas algo, lo notas, sigues.
Si la diferencia es grande, una tarjeta revolving al 20 % o más junto a un préstamo a pocos puntos, el ahorro de la avalancha ya se nota lo suficiente como para compensar esa primera victoria más lenta. Aquí no hay elección equivocada, y no hay ningún motivo para sentirte mal por elegir una u otra.
Antes de elegir un método: el orden que te protege
Un método de pago de deudas solo decide adónde va el dinero extra por encima de tus mínimos, nunca significa dejar de pagar un mínimo para «liberar» dinero. Este orden importa más que el método que elijas:
- Lo esencial y la cuota mínima de cada deuda, siempre. Alquiler o hipoteca, suministros, comida, transporte al trabajo y la cuota mínima de cada deuda, sin excepción, van antes que cualquier pago extra a quien sea.
- Primero un pequeño colchón para imprevistos, aunque sea solo un mes de gastos básicos, para que un gasto inesperado no te obligue a pedir otra vez justo cuando empiezas a destinar dinero extra a tus deudas.
- Y solo entonces los pagos extra, bola de nieve o avalancha, por encima de lo que ya está cubierto.
Una compra a plazos tipo «compra ahora, paga después» en la que te has retrasado va en esta lista igual que una tarjeta, aunque no lo parezca. Finanzas para Todos, el portal del Banco de España y la CNMV, también recomienda tener un colchón para imprevistos y no destinar a deudas más del 35-40 % de tus ingresos.
Si no te llega ni para el mínimo
Habla con tu banco o entidad antes de la fecha de pago, no después: muchas ajustan el calendario de pagos si lo pides a tiempo. No pidas un préstamo nuevo ni abras otra tarjeta para tapar el hueco: eso suele añadir un segundo problema al primero. Finanzas para Todos (Banco de España y CNMV) explica cómo saber si estás endeudado en exceso y qué hacer, y si tienes un problema con tu banco puedes reclamar a través del Portal del Cliente Bancario.
Cómo te ayuda STATOK a seguir el plan
Tener en la cabeza tres o más saldos, intereses y cuotas mínimas, o llevar una hoja de cálculo a mano, es justo donde un plan de bola de nieve o avalancha suele quedarse a medias. La pantalla Patrimonio de STATOK lleva esa lista por ti.
- Una lista para todas tus deudas. Añade cada préstamo, compra a plazos u otro pasivo una vez, con su saldo actual. Está en el grupo Pasivos, junto a tu hipoteca o tu préstamo del coche. Las tarjetas que ya llevas como cuenta en STATOK ya están contadas, así que no las añadas otra vez.
- Una fecha de pago y un aviso. Abre cualquier pasivo y pon su Fecha de pago (por defecto aparece la fecha de dentro de un mes, así que cámbiala al día en que esperas liquidar la deuda), y en Recordarme antes del pago elige 1, 3 o 7 días de antelación, o un mes. Se queda desactivado hasta que elijas una opción.
- Pregúntale a Aura qué deuda atacar primero. En el chat con Aura, escribe «¿Cómo puedo pagar mis deudas más rápido?». Aura responde a partir de las deudas que has añadido, con sus saldos y fechas de pago. STATOK no guarda los tipos de interés, así que díselos tú a Aura si quieres el orden de la avalancha. En el plan Free, Aura tiene un límite de mensajes al día; en Pro no hay límite.
- Una revisión de salud que incluye la deuda de tarjeta. La puntuación de salud financiera de Aura, sobre 100, es gratuita. Una de sus líneas, Deuda de crédito, suma lo que debes en tarjetas y descubiertos que llevas como cuenta en STATOK, y sube cuando ese saldo baja. Está junto a la tasa de ahorro, el cumplimiento del presupuesto y algunos factores más, en cuanto tiene alrededor de un mes de movimientos.
Los saldos de las deudas no se actualizan solos: después de cada pago, abre la deuda y escribe el nuevo saldo a mano. Con tus gastos del día a día es distinto, no necesitas teclearlos: apúntalos por voz, escaneando un tique, importando un extracto en Excel, CSV o PDF, o dejando que la app Atajos registre los pagos del iPhone y los avisos del banco (iOS 27). Así ves de dónde puede salir el dinero extra para tu deuda objetivo, y mantiene al día los saldos de las tarjetas (y la línea Deuda de crédito). El plan Free limita cuántas cuentas puedes crear; Pro quita ese límite.
Sigue leyendo
- Cómo crear un fondo de emergencia: el pequeño colchón que debería existir antes de los pagos extra de deuda, no después.
- Cómo calcular tu patrimonio neto: la misma lista de pasivos de esta guía está en esa pantalla.
- La regla 50/30/20: de dónde suele salir el dinero extra para cualquiera de los dos métodos.
Guarda esta guía
Descargar como imagen Descargar como imagen Descargar como imagen