Comment calculer son patrimoine net (méthode et exemple)
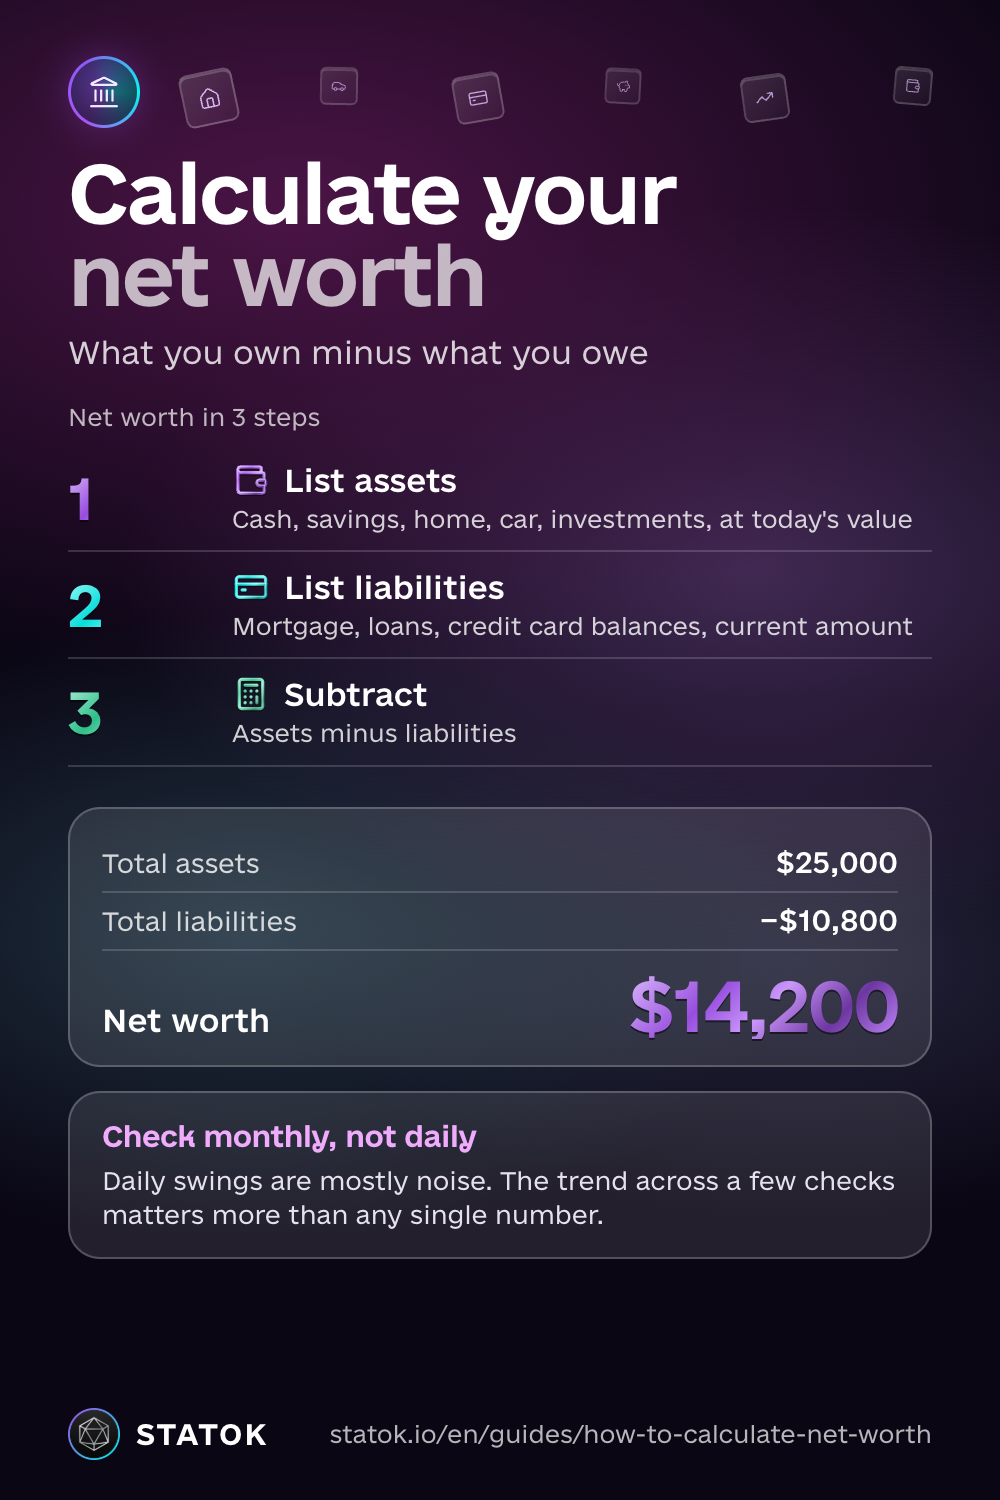
Pour calculer ton patrimoine net, additionne la valeur de tout ce que tu possèdes, puis soustrais tout ce que tu dois. Ce qui reste, c’est le chiffre qui résume toute ta situation financière, pas seulement le salaire qui arrive chaque mois ou le solde de ton compte courant en ce moment.
Le patrimoine net n’est pas un classement où on te compare aux autres. C’est un avant-après personnel : le chiffre à comparer, c’est le tien d’il y a quelques mois, pas celui de quelqu’un d’autre.
Ce qui compte comme actif, ce qui compte comme passif
L’actif, c’est tout ce que tu possèdes et qui a de la valeur :
- Les liquidités et l’épargne sur tes comptes
- Ton épargne de précaution, si tu as commencé à la constituer
- Un appartement, une maison ou un autre bien immobilier
- Ta voiture, à sa valeur réelle aujourd’hui, pas au prix d’achat
- Les placements et l’épargne retraite
Le passif, c’est tout ce que tu dois :
- Le capital restant dû d’un crédit immobilier
- Un crédit auto
- Le solde d’un crédit renouvelable (carte revolving)
- Un crédit à la consommation
- Le reste à payer d’un paiement en 3 ou 4 fois
Un paiement en plusieurs fois est une dette comme une autre et se range dans le passif, même s’il n’a pas l’air d’un crédit. Si tu n’es pas sûr de savoir où passe vraiment ton argent chaque mois, suivre ses dépenses pendant 30 jours est en général le moyen le plus rapide d’obtenir des chiffres réels pour les deux listes.
Comment calculer son patrimoine net (3 étapes)
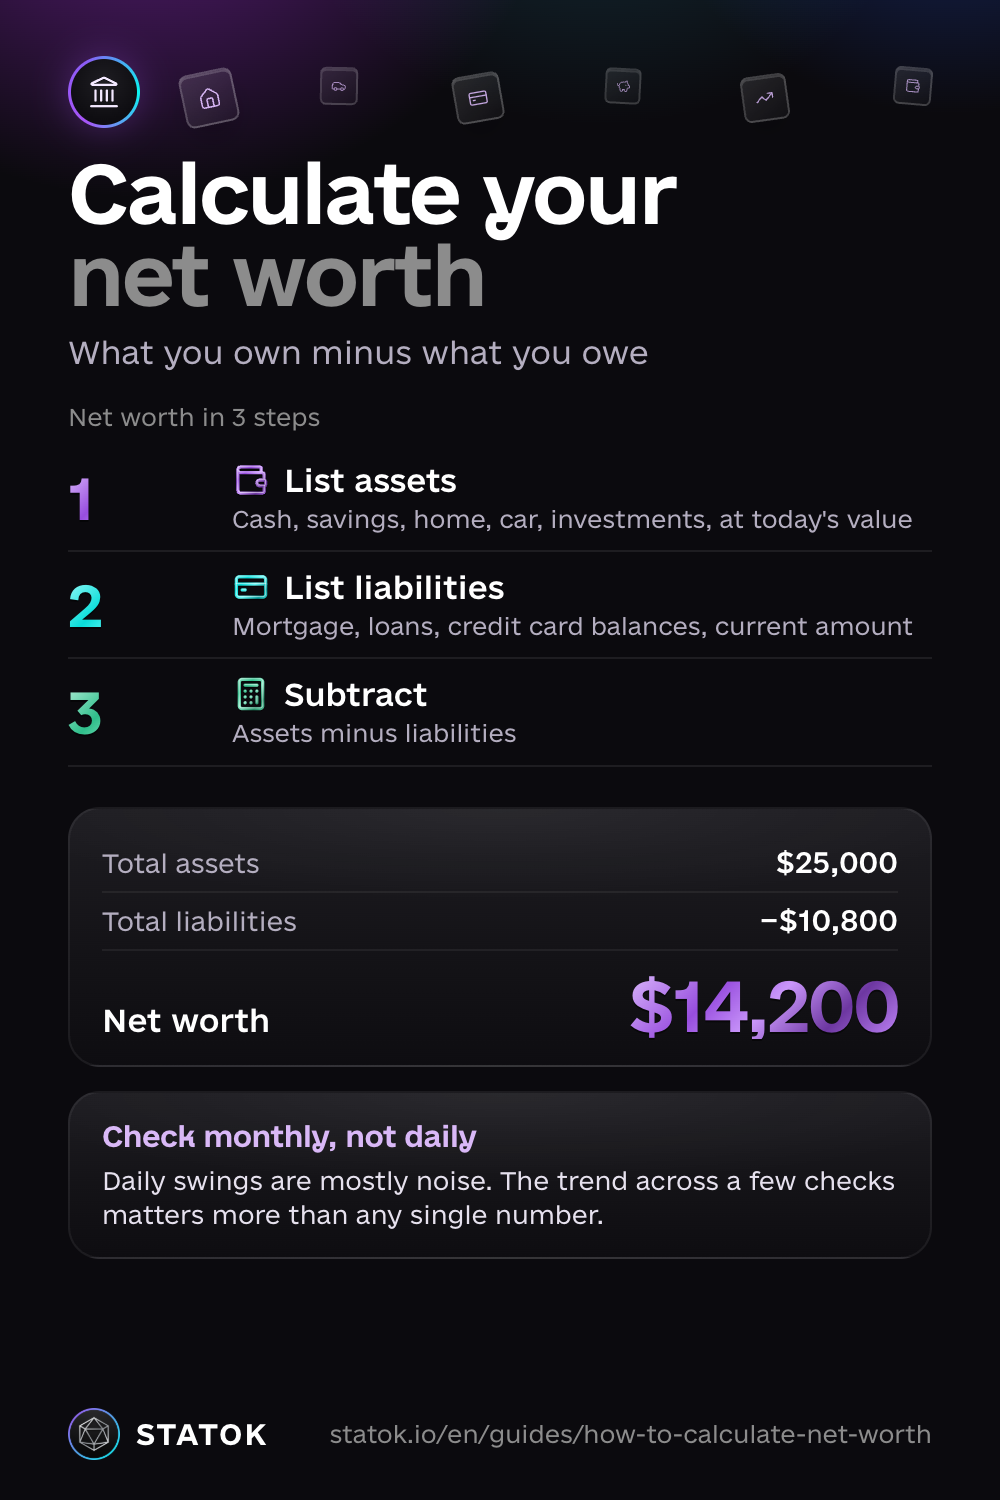
Étape 1. Liste ton actif à sa valeur d’aujourd’hui
Passe compte par compte et note le solde actuel, pas celui que tu souhaiterais avoir. Pour un logement ou une voiture, prends une valeur réaliste aujourd’hui, pas le prix d’achat. Une épargne de précaution, si tu en as une, est souvent le premier véritable actif de cette liste.
Étape 2. Liste ton passif au solde actuel
Même logique : le montant que tu devrais si tu remboursais la dette aujourd’hui, pas le montant initial du crédit ni la mensualité.
Étape 3. Soustrais
Actif moins passif. C’est ton patrimoine net.
Un exemple fictif, juste pour voir comment ça se calcule :
| Actif | Valeur |
|---|---|
| Liquidités et épargne | €7,000 |
| Voiture (valeur actuelle) | €11,000 |
| Placements | €4,000 |
| Total actif | €22,000 |
| Passif | Solde |
|---|---|
| Crédit auto | €8,000 |
| Carte de crédit | €1,500 |
| Total passif | €9,500 |
€22,000 moins €9,500 laissent €12,500 de patrimoine net. C’est un exemple fictif, pas un objectif : tes propres chiffres n’auront rien à voir, et c’est normal.
À quelle fréquence vérifier son patrimoine net
Une fois par mois ou une fois par trimestre suffit. Vérifier tous les jours montre surtout du bruit : un salaire pas encore crédité, un débit différé de carte pas encore passé, un placement qui a bougé de 2 % en une nuit. Pour reprendre les bases du budget, le portail public Mes questions d’argent est un bon point de départ.
Choisis un jour facile à retenir, comme la paie ou le premier du mois, et recalcule à ce moment-là. La tendance sur plusieurs vérifications compte bien plus qu’un chiffre isolé.
Un chiffre négatif, c’est un point de départ, pas un verdict
Beaucoup de gens commencent sous zéro : juste après les études, après une grosse réparation, après un licenciement. Un patrimoine net négatif ne dit rien de ta valeur. C’est simplement le résultat du calcul aujourd’hui.
Si ton passif comprend une dette chère (crédit renouvelable, découvert, ou paiement en plusieurs fois sur lequel tu as du retard), la rembourser devient la priorité dès que tu as une petite épargne de précaution, et avant de placer. La boule de neige ou l’avalanche est une façon structurée de décider quelle dette attaquer en premier. Rembourser une dette avec ton épargne ne change pas le chiffre du jour : les deux listes baissent du même montant. Mais les intérêts arrêtent de le grignoter, et ton patrimoine progresse plus vite ensuite. En parallèle, continue à couvrir l’essentiel et au moins les mensualités minimales du reste.
Déjà en retard, ou impossible de payer ? Contacte ta banque avant l’échéance et ne prends pas de nouveau crédit pour boucher le trou. Un Point conseil budget t’aide gratuitement et en toute confidentialité, et la procédure de surendettement de la Banque de France est gratuite elle aussi.
Comment STATOK calcule ton patrimoine net
Mettre à jour deux listes et faire la soustraction chaque mois, ça lasse vite, surtout avec plus de deux ou trois comptes. Dans STATOK, l’écran Patrimoine tient ce total à ta place.
- Comptes, cartes et biens au même endroit. Ajoute tes comptes et tes cartes, puis le reste à la main : un logement, une voiture, un crédit immobilier, un prêt. Chaque élément a un interrupteur Inclure au patrimoine : il reste dans tes données sans compter dans le total, par exemple une voiture que tu es en train de vendre.
- Rappel avant la fin du crédit. Ajoute un crédit immobilier ou un prêt au passif, indique sa date de fin dans Date échéance, puis choisis dans Rappel avant échéance combien de jours avant STATOK doit te prévenir. Tant que tu ne choisis rien, le rappel reste désactivé.
- Forger en or. Quand le total est positif, touche l’icône de pioche (VoiceOver l’annonce « Forger en or ») et STATOK convertit la somme en lingots au dernier cours de l’or, avec la date affichée dessous. Il faut un nombre positif pour que ça fonctionne : à zéro ou en dessous, il n’y a rien à forger.
- La tendance, pas seulement le chiffre du jour. Dans Détails, un graphique de tendance mensuelle montre l’évolution sur 6 mois, et l’écran d’accueil affiche la variation sur le mois.
Les comptes de ce total se mettent à jour seuls dès qu’une nouvelle transaction arrive, quelle que soit la façon dont tu la saisis : à la voix, en photographiant un ticket de caisse, en important un relevé en Excel, CSV ou PDF, ou en laissant l’app Raccourcis enregistrer les paiements iPhone et les notifications bancaires (iOS 27). Les actifs comme un logement ou une voiture, tu continues à les ajouter à la main, parce qu’aucun relevé bancaire ne connaît la valeur actuelle de ta voiture. L’offre gratuite inclut un nombre limité de comptes ; Pro supprime cette limite.
Une fois ce chiffre obtenu, la règle 50/30/20 est un moyen de t’assurer que la part épargne de ton budget continue à le faire avancer dans le bon sens, mois après mois.
À lire aussi
- Constituer son épargne de précaution : le premier matelas qui protège ton patrimoine net d’une dépense imprévue.
- Suivre ses dépenses : où part ton argent, et donc combien tu peux mettre de côté.
- La règle 50/30/20 : une répartition du salaire où l’épargne a une place fixe.
Garde ce guide
Télécharger en image Télécharger en image Télécharger en image