Combien je peux dépenser par jour ? Le calcul simple
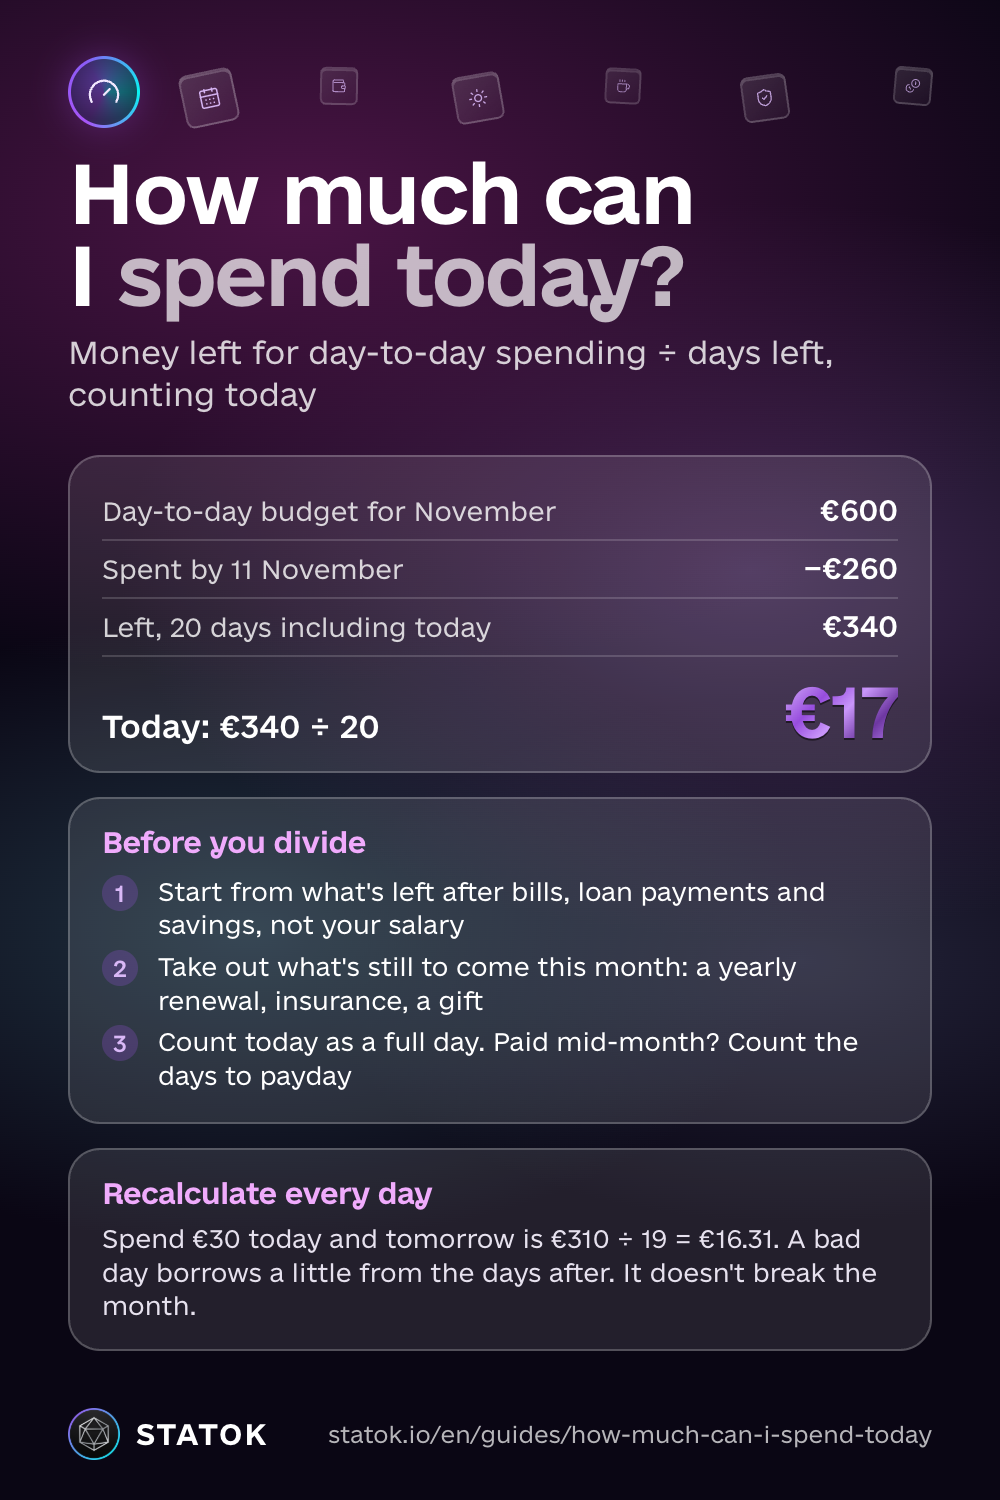
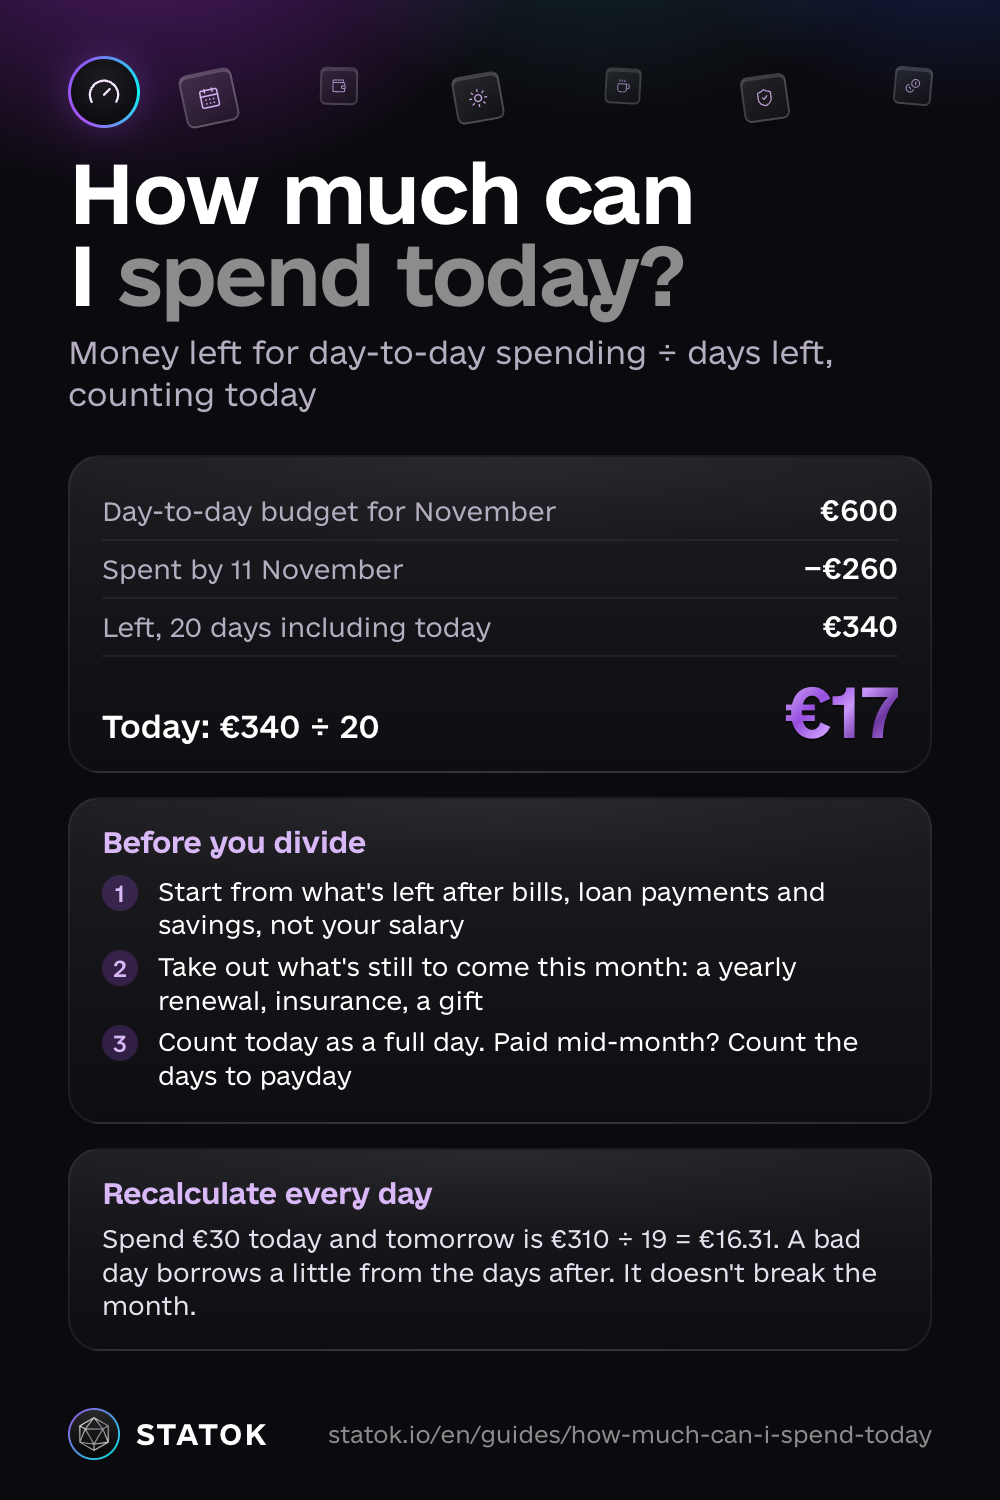
« Combien je peux dépenser par jour ? » La réponse tient en une division : l’argent qu’il te reste ce mois-ci pour les dépenses courantes, divisé par le nombre de jours restants, aujourd’hui compris. Imaginons que ton budget courant de novembre soit de €600 et qu’au 11 novembre tu aies déjà dépensé €260. Il te reste €340 et 20 jours en comptant aujourd’hui : €340 ÷ 20 = €17 pour aujourd’hui.
Ce chiffre se recalcule chaque jour à partir de ce qui reste vraiment. Dépense moins aujourd’hui, et celui de demain augmente un peu. Dépense plus, et il baisse. Si tu t’en tiens chaque jour au nouveau chiffre, le mois se termine dans le budget, c’est tout l’intérêt.
Comment calculer combien tu peux dépenser par jour
Étape 1 : pars de l’argent que tu peux vraiment dépenser
Ne pars pas de ton salaire, mais de ton reste à vivre : ce qui reste une fois payées les charges fixes (loyer, factures, transport, crédits), moins ce que tu mets de côté. Un exemple fictif : €2,000 net, €1,000 de loyer, charges, forfait mobile et mensualité de crédit, €400 d’épargne. Il reste €600 pour tout le reste : courses, cafés, transports, sorties. Si tu n’as pas encore de budget, la règle 50/30/20 t’aide à fixer cette part du quotidien.
Si €400 d’épargne, c’est trop pour l’instant, commence avec ce que tu peux, même €20, et constitue d’abord une petite épargne de précaution. Un bon premier objectif : un mois de dépenses essentielles. S’il ne reste rien une fois les charges payées, mets l’épargne en pause et lis plus bas ce qu’il faut faire quand le chiffre du jour est trop bas.
Tu as un découvert ou un crédit renouvelable ? Une fois ce premier coussin constitué, l’argent en plus sert d’abord à le rembourser, avant tes autres objectifs : les intérêts coûtent en général plus que ce que rapporte l’épargne.
Étape 2 : retire ce qui doit encore tomber ce mois-ci
Regarde jusqu’à la fin du mois. Tout ce qui n’est pas encore payé et ne fait pas déjà partie de tes charges fixes doit sortir avant la division : un abonnement annuel qui se renouvelle ce mois-ci, l’assurance auto, un cadeau d’anniversaire. Si un renouvellement annuel de €40 tombe le 25, retire-le d’abord : €300 ÷ 20 = €15 par jour, pas €17. Les abonnements sont les plus faciles à oublier, alors fais le tri dans tes abonnements oubliés une fois par an.
Étape 3 : divise par les jours restants, aujourd’hui compris
Compte aujourd’hui comme un jour entier. Le 11 novembre, il reste 20 jours dans le mois, pas 19. Si ton salaire tombe à une autre date, par exemple le 15, compte les jours jusqu’à la prochaine paie plutôt que jusqu’à la fin du mois. C’est la période que l’argent doit couvrir.
L’exemple complet
- Budget courant de novembre : €600
- Dépensé au 11 novembre : €260
- Reste : €340 pour 20 jours, aujourd’hui compris
- Aujourd’hui : €340 ÷ 20 = €17
Remarque : €600 ÷ 30 aurait donné €20 par jour. Tu as dépensé un peu plus vite que prévu, donc le chiffre du jour est plus bas. C’est exactement le rôle de la formule.
Pourquoi ce chiffre change chaque jour
Recalcule toujours à partir de ce qui reste, jamais à partir du chiffre de départ. Disons que tu dépenses €30 aujourd’hui. Demain, tu auras €310 pour 19 jours : €310 ÷ 19 = €16.31. Si tu ne dépenses que €10, demain ce sera €330 ÷ 19 = €17.36.
Une journée trop chère ne ruine pas le mois. Elle emprunte un peu à chacun des jours suivants, et la formule répartit l’écart pour toi. Pas de raison d’abandonner ton budget à cause d’un mardi raté.
Une journée économe fonctionne dans l’autre sens : le surplus se reporte et le chiffre des jours suivants grossit un peu. Décide à l’avance à quoi il servira, un resto le week-end ou directement ton épargne de précaution.
Pourquoi retirer les factures en premier ? Une étude américaine fondée sur les transactions d’une appli de finances (Science, 2014) montre que les dépenses totales augmentent d’environ 70 % le jour où le salaire arrive, surtout parce que les factures programmées partent ce jour-là. Si tu les laisses dans ton chiffre du jour, les premiers jours après la paie semblent bien plus confortables qu’ils ne le sont.
Si ton chiffre du jour ne suffit pas pour vivre
Parfois, le calcul donne un montant qui ne couvre même pas les courses et le trajet pour aller travailler, ou l’argent est déjà parti plusieurs jours avant la paie. Ce n’est pas un échec de ton budget : l’argent ne tient simplement pas jusqu’à la paie. L’ordre compte :
- D’abord l’essentiel. Sur ce qui reste, mets de côté les courses et le transport pour le travail jusqu’à la paie. Le reste ne passe qu’après.
- Réduis le superflu, pas les factures. Lève le pied sur les envies et épargne moins pendant un temps. Continue de payer le loyer, l’énergie et au moins les mensualités de tes crédits.
- N’emprunte pas pour tenir jusqu’à la paie. Un découvert, un crédit renouvelable ou un paiement en plusieurs fois pour les courses coûtent des intérêts ou des frais et réduisent encore le chiffre du mois suivant.
- Contacte ceux que tu ne peux pas payer avant l’échéance. Banque, bailleur ou fournisseur d’énergie proposent souvent un échéancier ou un report, mais en général seulement si tu demandes tôt.
- Fais-toi aider gratuitement. Les Points conseil budget, labellisés par l’État, accompagnent gratuitement les personnes en difficulté financière. Trouve le plus proche sur Mes questions d’argent, le site d’éducation financière de la Banque de France.
Les erreurs courantes
Diviser tout le salaire par 30
€2,000 ÷ 30, c’est environ €67 par jour. Dans l’exemple, le vrai chiffre est de €17. Le loyer, les factures et l’épargne prennent la plus grosse part avant même le premier café, donc ce calcul naïf est beaucoup trop optimiste.
Oublier les dépenses irrégulières et annuelles
Assurances, dentiste, cadeaux, abonnement annuel. Elles ne reviennent pas chaque mois, alors elles manquent dans un budget fait de tête. Garde une courte liste et relis-la à l’étape 2.
Compter jusqu’à la fin du mois alors que tu es payé un autre jour
Si ton salaire arrive le 15, l’argent sur ton compte doit tenir jusqu’au 15, pas jusqu’au 30. Compte les jours jusqu’à la paie.
Mélanger un gros achat prévu avec le chiffre du jour
Un nouvel ordinateur ou des vacances ne font pas partie du quotidien. Donne-leur un budget ou un objectif d’épargne à part, sinon ils écrasent ton chiffre du jour pendant des semaines.
Limite par jour, par semaine ou par mois ?
Un montant par jour convient aux dépenses régulières : nourriture, cafés, transports. Si tes dépenses arrivent par à-coups, par exemple les grosses courses du samedi, une limite par semaine marche mieux. La formule ne change pas : argent restant pour la semaine ÷ jours restants dans la semaine. Beaucoup combinent les deux, une limite hebdo pour les courses et un repère quotidien pour le reste.
Comment STATOK s’en charge
STATOK fait l’étape 3 pour toi, chaque jour : il montre ce que tu peux dépenser aujourd’hui. Crée un budget mensuel, hebdomadaire ou quotidien, soit un seul pour toutes tes dépenses, soit un par catégorie, comme les courses, les restos et les transports. L’écran d’accueil affiche alors Possible aujourd’hui avec le montant disponible aujourd’hui. Le calcul est celui de ce guide : pour chaque budget, ce qui restait en début de journée divisé par les jours restants de sa période, aujourd’hui compris, moins ce que tu as déjà dépensé aujourd’hui. La barre sous le montant se remplit au fil de tes dépenses. Si tu dépasses, la carte affiche Au-dessus du plan aujourd’hui.
Ce qu’il faut savoir :
- Le montant vient uniquement de tes budgets. STATOK ne regarde pas le solde de ton compte et ne retire pas les factures à venir. Fais les étapes 1 et 2 en fixant tes limites. Un budget unique pour toutes les dépenses compte chaque dépense, loyer compris, donc fixe sa limite en conséquence. Des budgets sur les catégories du quotidien laissent le loyer de côté.
- Les périodes suivent le calendrier. Un budget mensuel va du 1er au dernier jour du mois, un budget hebdomadaire du lundi au dimanche. Si tu es payé en milieu de mois, un budget hebdomadaire colle mieux.
- Ce montant s’affiche en premier sur l’accueil dès que tu as un budget. Si tu l’as changé, le bouton ⇄ ouvre En premier, où Aujourd’hui le remet en tête.
- Le détail est dans Contrôle. Touche la carte pour ouvrir l’onglet Contrôle. Chaque budget y affiche son propre montant Tu peux dépenser, et le résumé montre ton rythme, par exemple « €17 par jour ».
- Les factures ont leur propre place. Contrôle → Factures montre ce qui tombe dans les 7 prochains jours, et le Calendrier chaque date de prélèvement. Pratique pour l’étape 2. Ces prélèvements comptent dans tes budgets une fois payés.
Le montant n’est juste que si tes dépenses sont notées. Avec STATOK, tu peux suivre tes dépenses sans tout taper : à la voix, en scannant un ticket ou en important un relevé en Excel, CSV ou PDF. Les paiements Apple Pay et les notifications bancaires (iOS 27) peuvent aussi arriver via l’app Raccourcis. Les budgets et le montant du jour sont inclus dans l’offre Free ; Free limite les saisies vocales, les scans et les imports, Pro est illimité.
À lire ensuite
- La règle 50/30/20 : comment répartir ton salaire avant de calculer un montant par jour.
- Suivre ses dépenses : l’habitude sans laquelle le chiffre du jour ne tient pas.
- Retrouver ses abonnements oubliés : les prélèvements qui se glissent dans l’étape 2.
Garde ce guide
Télécharger en image Télécharger en image Télécharger en image