Wie viel darf ich pro Tag ausgeben? So rechnest du
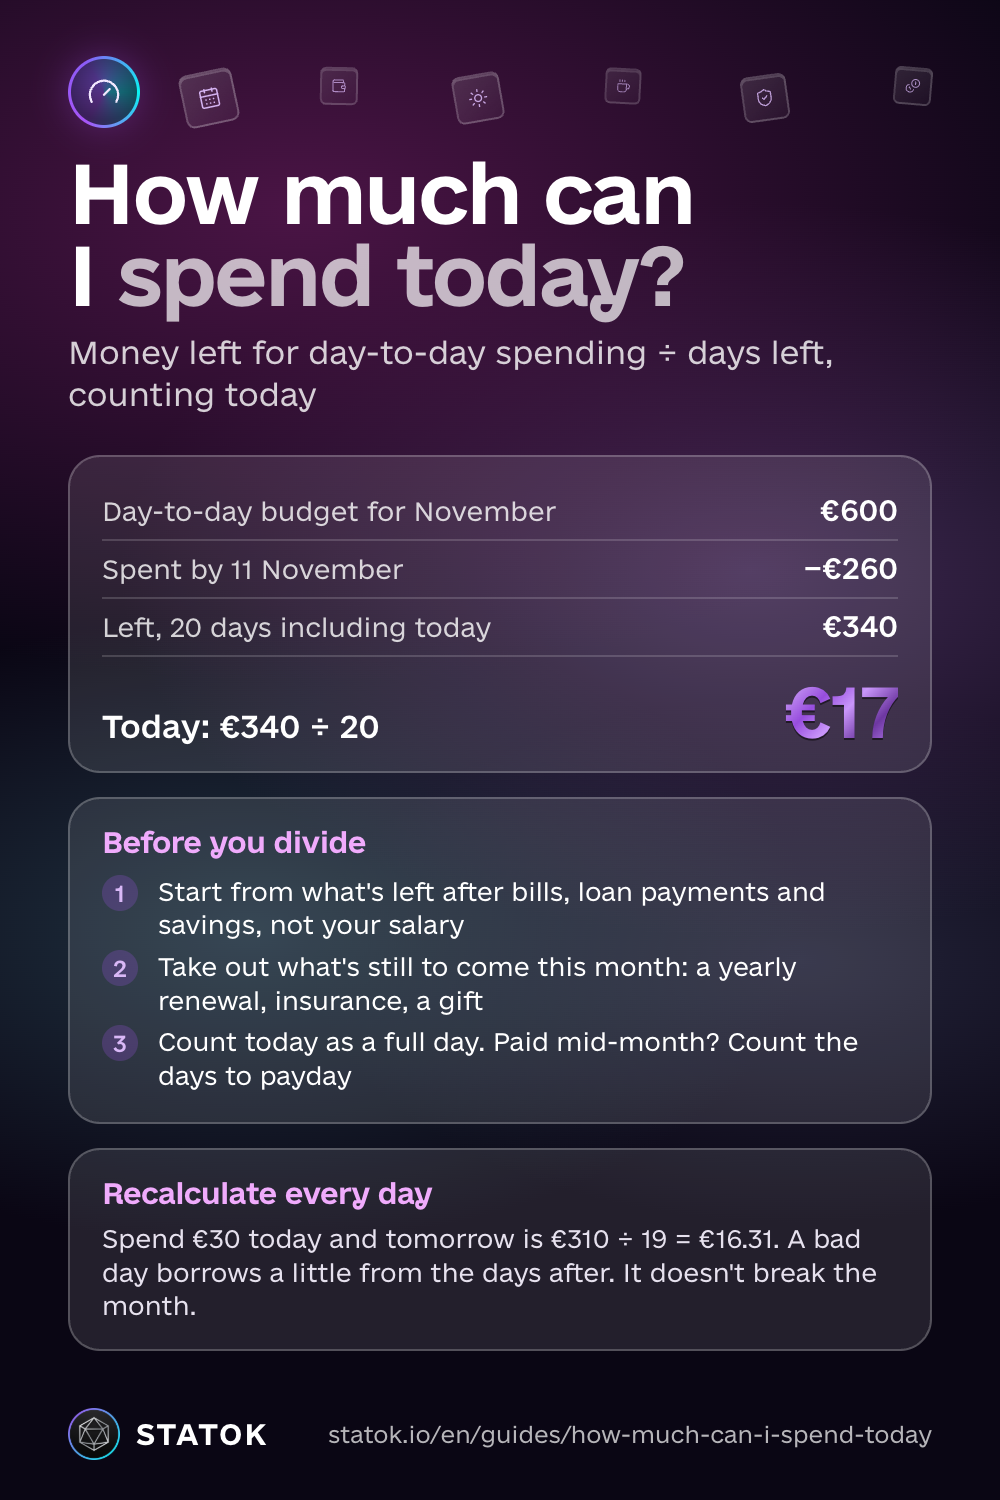
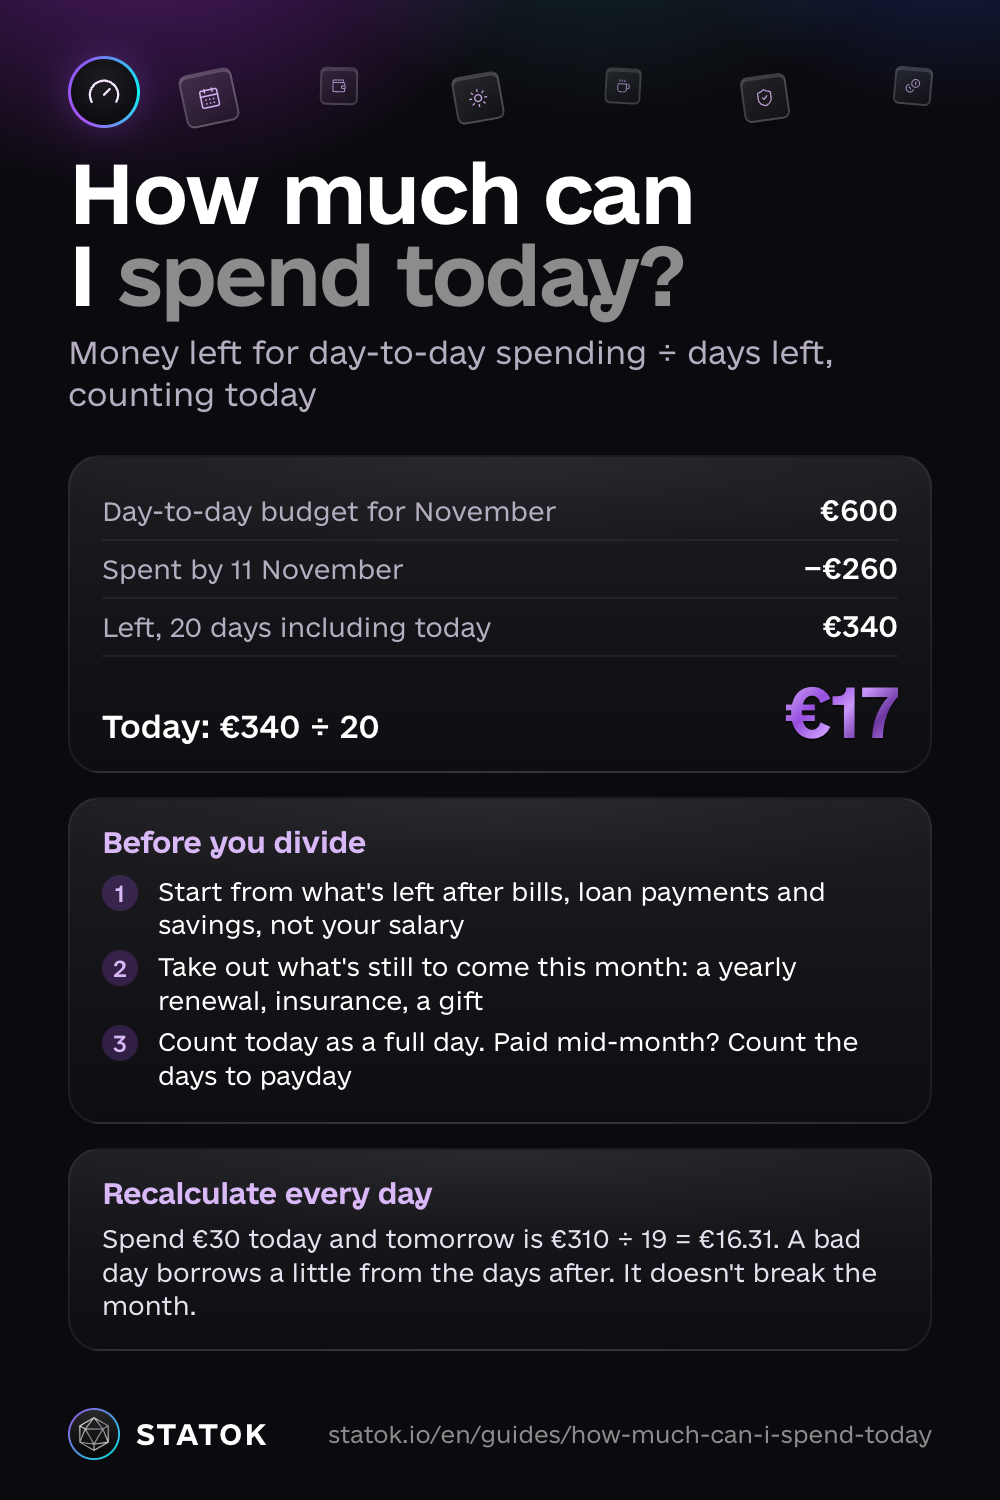
„Wie viel darf ich pro Tag ausgeben?“ Die Antwort ist eine einfache Rechnung. Nimm das Geld, das dir diesen Monat noch für den Alltag bleibt, und teile es durch die restlichen Tage, den heutigen mitgezählt. Angenommen, dein Alltagsbudget für November liegt bei €600 und bis zum 11. November hast du €260 ausgegeben. Bleiben €340 und 20 Tage inklusive heute: €340 ÷ 20 = €17 für heute.
Die Zahl wird jeden Tag neu berechnet, aus dem, was wirklich übrig ist. Gibst du heute weniger aus, steigt der Betrag für morgen ein wenig. Gibst du mehr aus, sinkt er. Hältst du dich jeden Tag an den neuen Betrag, endet der Monat trotzdem im Budget, und genau darum geht es.
So berechnest du, wie viel du pro Tag ausgeben darfst
Schritt 1: Starte mit dem Geld, das du wirklich ausgeben kannst
Fang nicht beim Gehalt an, sondern bei dem, was nach Fixkosten, Kreditrate und Sparen übrig bleibt. Ein ausgedachtes Beispiel: €2,000 netto, €1,000 für Miete, Nebenkosten, Handyvertrag und eine Kreditrate, €400 aufs Sparkonto. Bleiben €600 für alles andere: Lebensmittel, Kaffee, Fahrkarten, Ausgehen. Hast du noch kein Budget, hilft dir die 50-30-20-Regel, diesen Alltagsteil festzulegen.
Sind €400 im Monat gerade nicht drin, fang mit dem an, was geht, auch €20 zählen, und bau zuerst einen kleinen Notgroschen auf. Ein gutes erstes Ziel: die nötigsten Ausgaben für einen Monat. Bleibt nach den Fixkosten nichts übrig, lass das Sparen vorerst und lies weiter unten, was du tun kannst, wenn der Tagesbetrag zu klein ist.
Hast du Schulden auf der Kreditkarte oder im Dispo? Steht der erste Notgroschen, geht übriges Geld zuerst in die Tilgung und erst dann in andere Sparziele: Die Zinsen kosten meist mehr, als Sparen bringt.
Schritt 2: Zieh ab, was diesen Monat noch kommt
Schau bis zum Monatsende. Was noch nicht bezahlt ist und nicht schon in deinen Fixkosten steckt, kommt vor dem Teilen weg: ein Jahresabo, das sich diesen Monat verlängert, die Kfz-Versicherung, ein Geburtstagsgeschenk. Wird am 25. eine Jahresgebühr von €40 fällig, zieh sie zuerst ab: €300 ÷ 20 = €15 pro Tag statt €17. Am leichtesten übersieht man Abos, also such einmal im Jahr nach vergessenen Abos.
Schritt 3: Teile durch die restlichen Tage, heute mitgezählt
Zähl heute als vollen Tag. Am 11. November sind es noch 20 Tage bis Monatsende, nicht 19. Kommt dein Gehalt an einem anderen Tag, etwa am 15., zählst du die Tage bis zum nächsten Zahltag. So lange muss das Geld reichen.
Das Rechenbeispiel
- Alltagsbudget für November: €600
- Ausgegeben bis 11. November: €260
- Übrig: €340 für 20 Tage inklusive heute
- Heute: €340 ÷ 20 = €17
Übrigens: €600 ÷ 30 wären €20 pro Tag gewesen. Du liegst etwas über Plan, deshalb ist der Betrag für heute kleiner. Genau dafür ist die Formel da.
Warum sich die Zahl jeden Tag ändert
Rechne immer vom Rest aus, nie vom ursprünglichen Tagesbetrag. Sagen wir, du gibst heute €30 aus. Morgen hast du €310 für 19 Tage: €310 ÷ 19 = €16.31. Gibst du nur €10 aus, sind es morgen €330 ÷ 19 = €17.36.
Ein teurer Tag ruiniert nicht den Monat. Er leiht sich ein bisschen von jedem folgenden Tag, und die Formel verteilt das für dich. Wegen eines schlechten Dienstags musst du das Budget nicht aufgeben.
Ein sparsamer Tag funktioniert andersherum: Der Rest wandert weiter, und der Betrag für die nächsten Tage wird etwas größer. Leg vorher fest, wofür er gedacht ist: fürs Essen am Wochenende oder direkt für deinen Notgroschen.
Warum die Fixkosten zuerst rausmüssen: Eine US-Studie mit Transaktionsdaten aus einer Finanz-App (Science, 2014) zeigt, dass die Gesamtausgaben am Tag des Gehaltseingangs um etwa 70 % steigen, vor allem weil dann geplante Rechnungen abgehen. Lässt du sie im Tagesbetrag, wirken die ersten Tage nach dem Zahltag viel üppiger, als sie sind.
Wenn der Tagesbetrag zum Leben nicht reicht
Manchmal reicht das Ergebnis nicht einmal für Essen und den Weg zur Arbeit, oder das Geld ist schon Tage vor dem Zahltag weg. Das heißt nicht, dass du beim Budget versagt hast. Das Geld reicht nur nicht bis zum nächsten Eingang, und dann kommt es auf die Reihenfolge an:
- Zuerst das Nötigste. Leg vom Rest Geld für Lebensmittel und den Weg zur Arbeit bis zum Zahltag zurück. Erst was danach übrig bleibt, ist für alles andere.
- Kürz das Verzichtbare, nicht die Rechnungen. Gib weniger für Extras aus und spar eine Zeit lang weniger. Miete, Strom und mindestens die fälligen Raten und Mindestbeträge zahlst du weiter.
- Leih dir kein Geld, um bis zum Zahltag zu kommen. Dispo, Ratenkauf oder „Jetzt kaufen, später bezahlen“ für den Einkauf kosten Zinsen oder Gebühren und machen den Betrag im nächsten Monat noch kleiner.
- Melde dich vor der Fälligkeit bei allen, die du nicht bezahlen kannst. Bank, Vermieter oder Stromanbieter bieten oft eine Ratenzahlung oder Stundung an, meist aber nur, wenn du früh fragst.
- Hol dir kostenlose Hilfe. Anerkannte Schuldnerberatungsstellen, etwa bei Verbraucherzentralen, Caritas oder Diakonie, beraten meist kostenlos. Eine Stelle in deiner Nähe findest du über die Beratungsstellensuche der BAG Schuldnerberatung (Filter „kostenfrei“).
Typische Fehler
Das ganze Gehalt durch 30 teilen
€2,000 ÷ 30 sind rund €67 pro Tag. Im Beispiel oben sind es tatsächlich €17. Miete, Rechnungen und Sparen nehmen den Großteil weg, bevor du den ersten Kaffee kaufst. Der naive Tagesbetrag ist deshalb viel zu optimistisch.
Unregelmäßige und jährliche Kosten vergessen
Versicherungen, Zahnarzt, Geschenke, ein Jahresabo. Sie kommen nicht jeden Monat und fehlen deshalb in einem Budget aus dem Kopf. Führ eine kurze Liste und geh sie bei Schritt 2 durch.
Bis Monatsende rechnen, obwohl das Gehalt an einem anderen Tag kommt
Kommt dein Gehalt am 15., muss das Geld auf dem Konto bis zum 15. reichen, nicht bis zum 30. Zähl die Tage bis zum Zahltag.
Einen großen geplanten Kauf in den Tagesbetrag mischen
Ein neuer Laptop oder der Urlaub gehört nicht zu den Alltagsausgaben. Gib ihm ein eigenes Budget oder Sparziel, sonst drückt er deinen Tagesbetrag wochenlang.
Tages-, Wochen- oder Monatslimit?
Ein Tagesbetrag passt zu gleichmäßigen Ausgaben: Essen, Kaffee, Fahrten. Kaufst du eher in großen Schüben ein, etwa einmal die Woche den Großeinkauf am Samstag, passt ein Wochenlimit besser. Die Formel bleibt gleich: Geld für die Woche ÷ restliche Tage der Woche. Viele kombinieren beides, ein Wochenlimit für Lebensmittel und den Tagesbetrag für den Rest.
So macht es STATOK
STATOK erledigt Schritt 3 jeden Tag für dich: Es zeigt, was du heute ausgeben kannst, und warnt dich, bevor du ein Limit erreichst. Leg ein Monats-, Wochen- oder Tagesbudget an, entweder eins für alle Ausgaben oder einzelne für Kategorien wie Lebensmittel, Essen gehen und Mobilität. Auf dem Startbildschirm steht dann Heute möglich mit dem Betrag, der heute verfügbar ist. Gerechnet wird wie in diesem Ratgeber: Für jedes Budget wird der Rest zu Tagesbeginn durch die verbleibenden Tage seines Zeitraums inklusive heute geteilt, minus das, was du heute schon ausgegeben hast. Der Balken unter dem Betrag füllt sich, wenn du Geld ausgibst. Liegst du drüber, zeigt die Karte Heute über dem Plan.
Das solltest du wissen:
- Der Betrag kommt nur aus deinen Budgets. STATOK schaut nicht auf deinen Kontostand und zieht keine anstehenden Rechnungen ab. Mach Schritt 1 und 2, wenn du die Limits festlegst. Ein Budget für alle Ausgaben zählt jede Ausgabe mit, auch die Miete, also wähl das Limit entsprechend. Budgets für Alltagskategorien lassen die Miete außen vor.
- Die Zeiträume folgen dem Kalender. Ein Monatsbudget läuft vom 1. bis zum Monatsletzten, ein Wochenbudget von Montag bis Sonntag. Kommt dein Gehalt mitten im Monat, passt ein Wochenbudget besser.
- Auf dem Startbildschirm steht der Betrag standardmäßig vorn, sobald du ein Budget hast. Hast du umgestellt, öffnet die Taste ⇄ Zuerst zeigen, wo du mit Für heute zurückkommst.
- Details in Kontrolle. Ein Tipp auf die Karte öffnet den Tab Kontrolle. Dort zeigt jedes Budget seinen eigenen Betrag unter Möglich, und die Übersicht zeigt dein Tempo, etwa „€17 pro Tag“.
- Rechnungen haben ihren eigenen Platz. Kontrolle → Kosten zeigt, was in den nächsten 7 Tagen fällig wird, und der Kalender jeden Abbuchungstermin. Das hilft bei Schritt 2. In deine Budgets fließen diese Abbuchungen erst ein, wenn sie bezahlt sind.
Der Betrag ist nur so genau wie deine Einträge. Mit STATOK kannst du dein Haushaltsbuch führen, ohne alles abzutippen: per Stimme, per Foto vom Kassenbon oder per Import des Kontoauszugs als Excel, CSV oder PDF. Apple-Pay-Zahlungen und Bankbenachrichtigungen (iOS 27) können auch über die Kurzbefehle-App reinkommen. Budgets und der Tagesbetrag sind im Free-Plan enthalten; Free hat Limits bei Spracheingaben, Scans und Importen, Pro ist unbegrenzt.
Weiterlesen
- Die 50-30-20-Regel: wie du dein Gehalt aufteilst, bevor du einen Tagesbetrag ausrechnest.
- Haushaltsbuch führen: die Gewohnheit, ohne die der Betrag für heute nicht stimmt.
- Vergessene Abos finden und kündigen: die Abbuchungen, die sich bei Schritt 2 einschleichen.
Ratgeber speichern
Als Bild herunterladen Als Bild herunterladen Als Bild herunterladen