Nettovermögen berechnen: Formel und Beispiel
Um dein Nettovermögen zu berechnen, zählst du den Wert von allem zusammen, was du besitzt, und ziehst alles ab, was du schuldest. Was übrig bleibt, ist die Zahl, die zeigt, wo du finanziell insgesamt stehst, nicht nur das Einkommen, das jeden Monat kommt, oder den Kontostand gerade jetzt.
Dein Nettovermögen ist keine Rangliste, auf der du mit anderen verglichen wirst. Es ist ein persönliches Vorher-Nachher: Die Zahl vergleichst du mit deiner eigenen von vor ein paar Monaten, nicht mit der von irgendjemand anderem.
Was zählt als Vermögenswert, was als Schuld
Vermögenswerte sind alles, was du besitzt und was einen Wert hat:
- Bargeld und Guthaben auf Giro- und Sparkonten
- Dein Notgroschen, falls du schon einen aufbaust
- Eine Wohnung, ein Haus oder andere Immobilien
- Dein Auto, zum realistischen Wert heute, nicht zum Kaufpreis
- Geldanlagen und Altersvorsorge
Schulden sind alles, was du noch zurückzahlen musst:
- Der Restbetrag einer Hypothek oder eines Immobilienkredits
- Ein Autokredit
- Kreditkartenschulden, die du nicht jeden Monat komplett ausgleichst
- Ein Konsumentenkredit
- Ein noch offener Restbetrag aus einem „Jetzt kaufen, später bezahlen“-Kauf
Ein solcher Ratenkauf ist eine Schuld wie jede andere und gehört auf die Schuldenliste, auch wenn er sich nicht wie ein Kredit anfühlt. Wenn du nicht genau weißt, wo dein Geld tatsächlich hingeht, ist 30 Tage lang Haushaltsbuch führen meist der schnellste Weg, an echte Zahlen für beide Listen zu kommen.
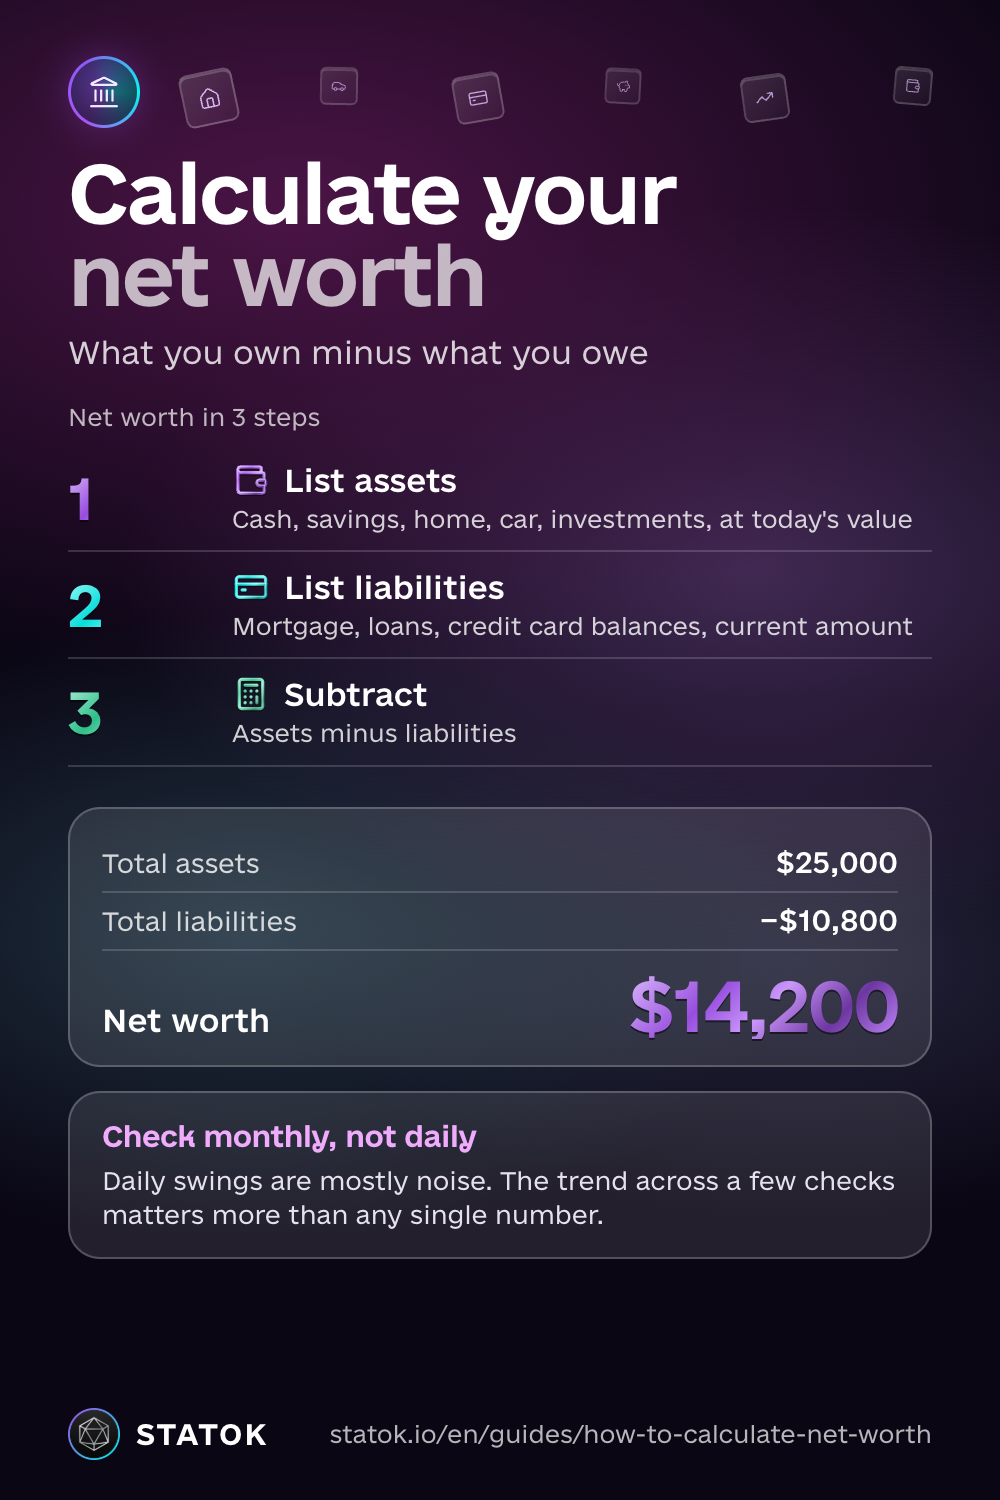
Nettovermögen berechnen: in 3 Schritten
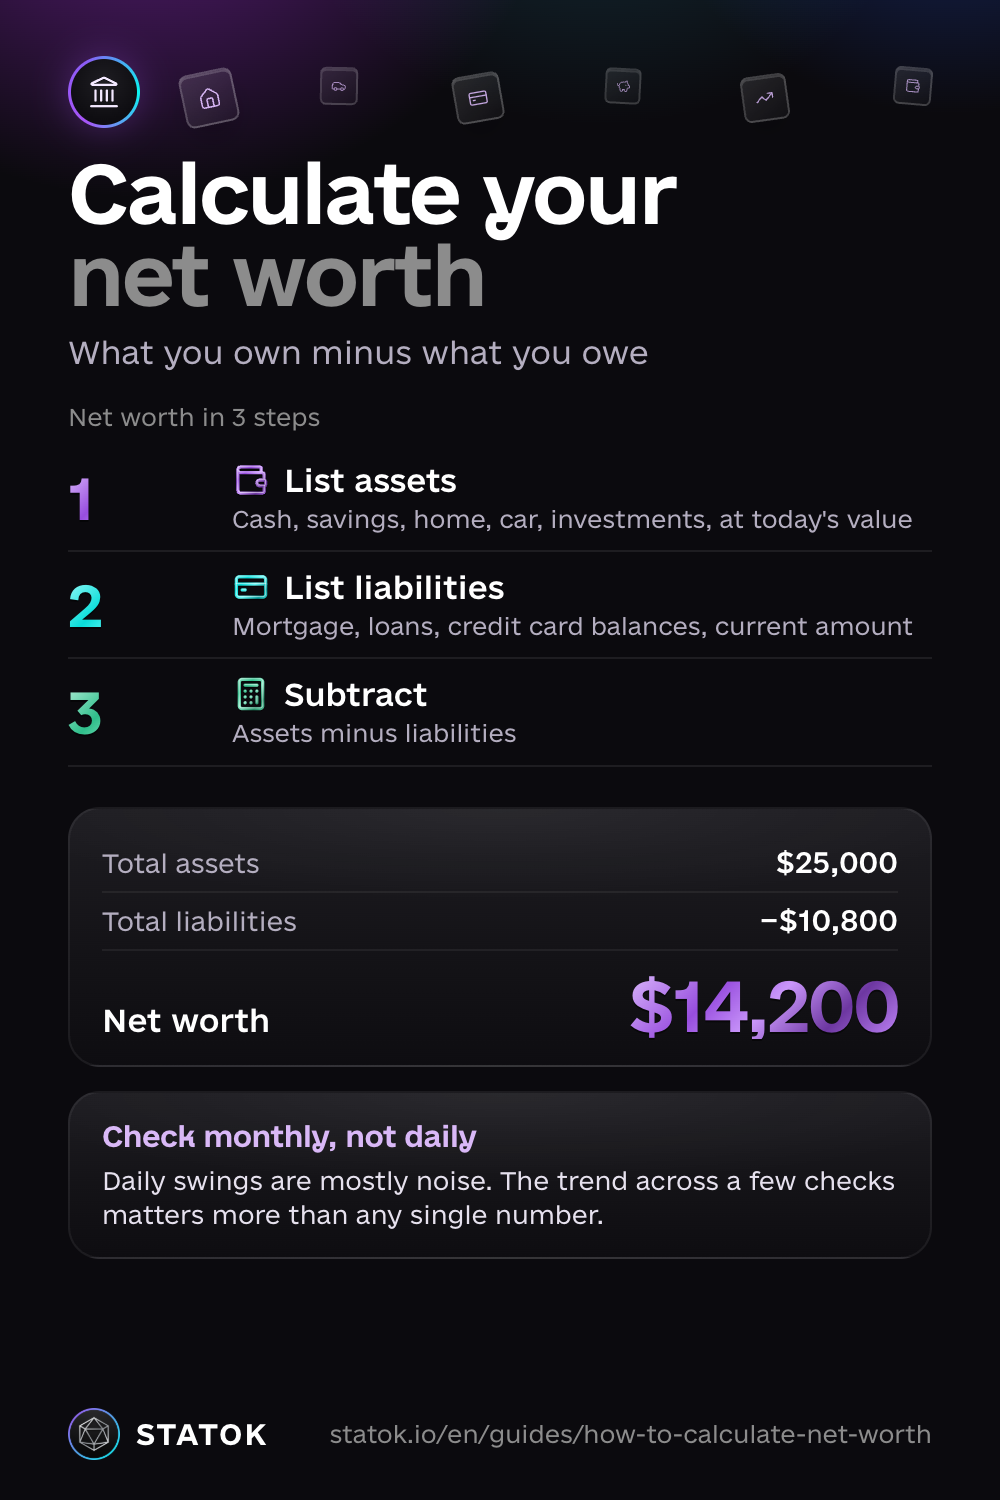
Schritt 1. Vermögenswerte zum heutigen Wert auflisten
Geh Konto für Konto durch und schreib den aktuellen Stand auf, nicht die Zahl, die du dir wünschst. Bei Wohnung oder Auto nimm den realistischen Wert heute, nicht den Kaufpreis. Ein Notgroschen, falls vorhanden, ist oft der erste echte Vermögenswert auf dieser Liste.
Schritt 2. Schulden zum aktuellen Stand auflisten
Gleiches Prinzip: der Betrag, den du zahlen müsstest, würdest du die Schuld heute begleichen, nicht die ursprüngliche Kreditsumme und nicht die Monatsrate.
Schritt 3. Abziehen
Vermögen minus Schulden. Das ist dein Nettovermögen.
Ein Rechenbeispiel, nur damit du siehst, wie sich das zusammensetzt:
| Vermögen | Wert |
|---|---|
| Giro- und Sparguthaben | €8,000 |
| Auto (aktueller Wert) | €12,000 |
| Geldanlagen | €5,000 |
| Vermögen gesamt | €25,000 |
| Schulden | Stand |
|---|---|
| Autokredit | €9,000 |
| Kreditkarte | €1,800 |
| Schulden gesamt | €10,800 |
€25,000 minus €10,800 bleiben €14,200 Nettovermögen. Das ist ein frei erfundenes Beispiel, kein Ziel: Deine eigenen Zahlen sehen ganz anders aus, und das ist in Ordnung.
Wie oft du dein Nettovermögen prüfen solltest
Einmal im Monat oder einmal im Quartal reicht völlig. Tägliches Nachsehen zeigt dir meist nur Rauschen: ein Gehalt, das noch nicht gebucht ist, eine Kreditkartenabrechnung, die noch offen ist, ein Depot, das über Nacht um 2 % schwankt. Die Verbraucherzentrale rät beim Haushaltsbuch, einmal im Monat Bilanz zu ziehen. Derselbe Rhythmus passt gut fürs Nettovermögen.
Such dir einen Tag, den du dir merkst, zum Beispiel den Zahltag oder den Monatsersten, und rechne dann neu. Der Trend über mehrere Stichtage zählt viel mehr als jede einzelne Zahl.
Eine negative Zahl ist ein Startpunkt, kein Urteil
Viele starten im Minus: direkt nach dem Studium, nach einer teuren Reparatur, nach einer Kündigung. Ein negatives Nettovermögen sagt nichts über deinen Charakter aus. So steht die Rechnung heute, das ist alles.
Stecken in deinen Schulden teure Posten (Kreditkarte, Dispo oder ein Ratenkauf, mit dem du im Rückstand bist), hat deren Tilgung Vorrang, sobald du einen kleinen Notgroschen hast, und noch vor dem Anlegen. Schulden-Schneeball oder -Lawine ist eine Methode, um zu entscheiden, welche Schuld du zuerst angehst. Tilgst du aus Erspartem, ändert sich die Zahl am selben Tag nicht, denn beide Listen schrumpfen um denselben Betrag. Aber die Zinsen fressen nichts mehr weg, und ab da wächst die Zahl schneller. Zahl dabei weiter deine notwendigen Ausgaben und mindestens die Mindestrate auf alles andere.
Schon im Rückstand oder kannst du nicht mehr zahlen? Sprich vor dem Fälligkeitstag mit deiner Bank und nimm keinen neuen Kredit, um das Loch zu stopfen. Eine kostenlose Schuldnerberatung in deiner Nähe findest du über die BAG Schuldnerberatung, weitere Infos bei der Verbraucherzentrale.
So berechnet STATOK dein Nettovermögen
Zwei Listen zu pflegen und jeden Monat selbst zu subtrahieren, nervt schnell, besonders mit mehr als ein, zwei Konten. In STATOK übernimmt das der Bildschirm Vermögen.
- Konten, Karten und Vermögenswerte an einem Ort. Leg deine Konten und Karten an, den Rest trägst du von Hand ein: Wohnung, Auto, Hypothek, Kredit. Jeder Posten hat einen Schalter In Vermögen einbeziehen: Damit bleibt er in deinen Aufzeichnungen, zählt aber nicht zur Summe, zum Beispiel ein Auto, das du gerade verkaufst.
- Erinnerung vor der Tilgung. Trag eine Hypothek oder einen Kredit als Schuld ein, setz das Tilgungsdatum und wähle unter Vor der Rückzahlung erinnern, wie viele Tage vorher STATOK dich benachrichtigt. Ohne Auswahl bleibt die Erinnerung aus.
- Zu Gold schmieden. Ist dein Saldo positiv, tipp auf das Spitzhacken-Symbol (VoiceOver nennt es „Zu Gold schmieden“), und STATOK rechnet die Summe zum letzten Goldpreis in Goldbarren um; das Datum des Preises steht darunter. Dafür braucht es ein Plus: Bei null oder darunter gibt es nichts zu schmieden.
- Der Verlauf, nicht nur die Zahl von heute. Unter Details siehst du den Monatlichen Trend der letzten 6 Monate, und auf dem Startbildschirm steht, wie sich die Summe im Monat verändert hat.
Die Konten in dieser Summe aktualisieren sich selbst, sobald neue Buchungen eintreffen, egal wie du sie erfasst: per Stimme, per Foto vom Kassenbon, per Import eines Kontoauszugs als Excel, CSV oder PDF, oder indem die Kurzbefehle-App iPhone-Zahlungen und Bankmitteilungen (iOS 27) für dich erfasst. Vermögenswerte wie Wohnung oder Auto trägst du weiterhin von Hand ein, denn kein Kontoauszug kennt den heutigen Wert deines Autos. Im kostenlosen Plan ist die Zahl der Konten begrenzt, Pro hebt die Grenze auf.
Sobald du eine Zahl hast, hilft dir die 50/30/20-Regel dabei, dass der Sparanteil deines Budgets sie Monat für Monat weiter in die richtige Richtung bewegt.
Weiterlesen
- Notgroschen aufbauen: das erste Polster, das dein Nettovermögen vor einer unerwarteten Rechnung schützt.
- Haushaltsbuch führen: wohin dein Geld geht und wie viel du davon zurücklegen kannst.
- Die 50/30/20-Regel: eine Aufteilung deines Nettos, in der das Sparen einen festen Platz hat.
Ratgeber speichern
Als Bild herunterladen Als Bild herunterladen Als Bild herunterladen