Cum calculezi averea netă: formulă și exemplu
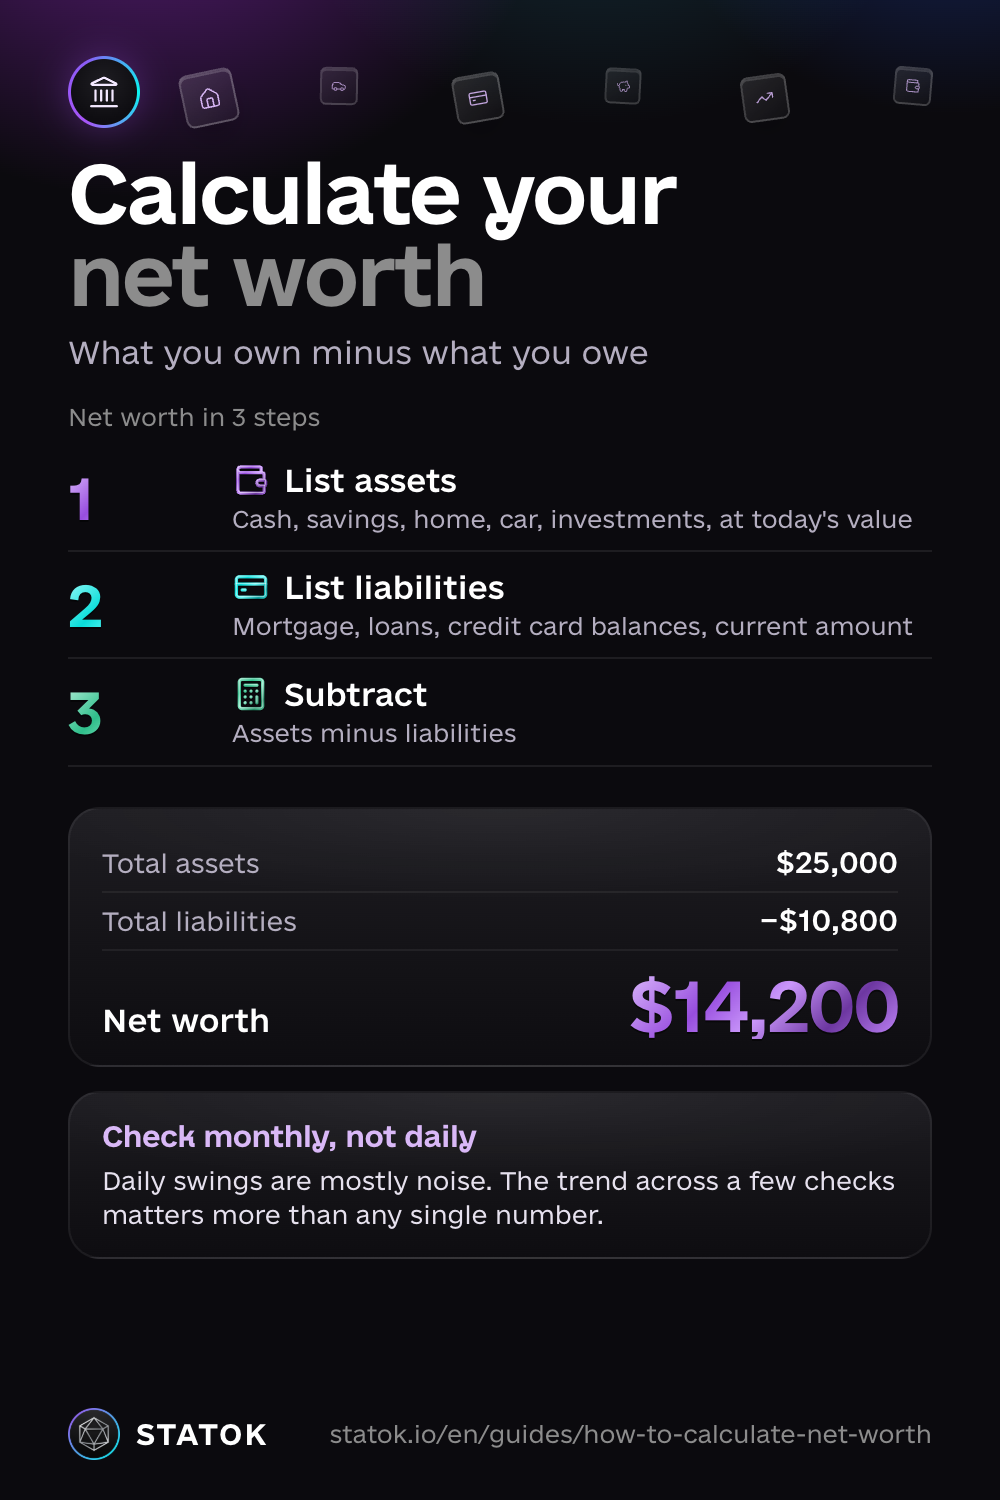
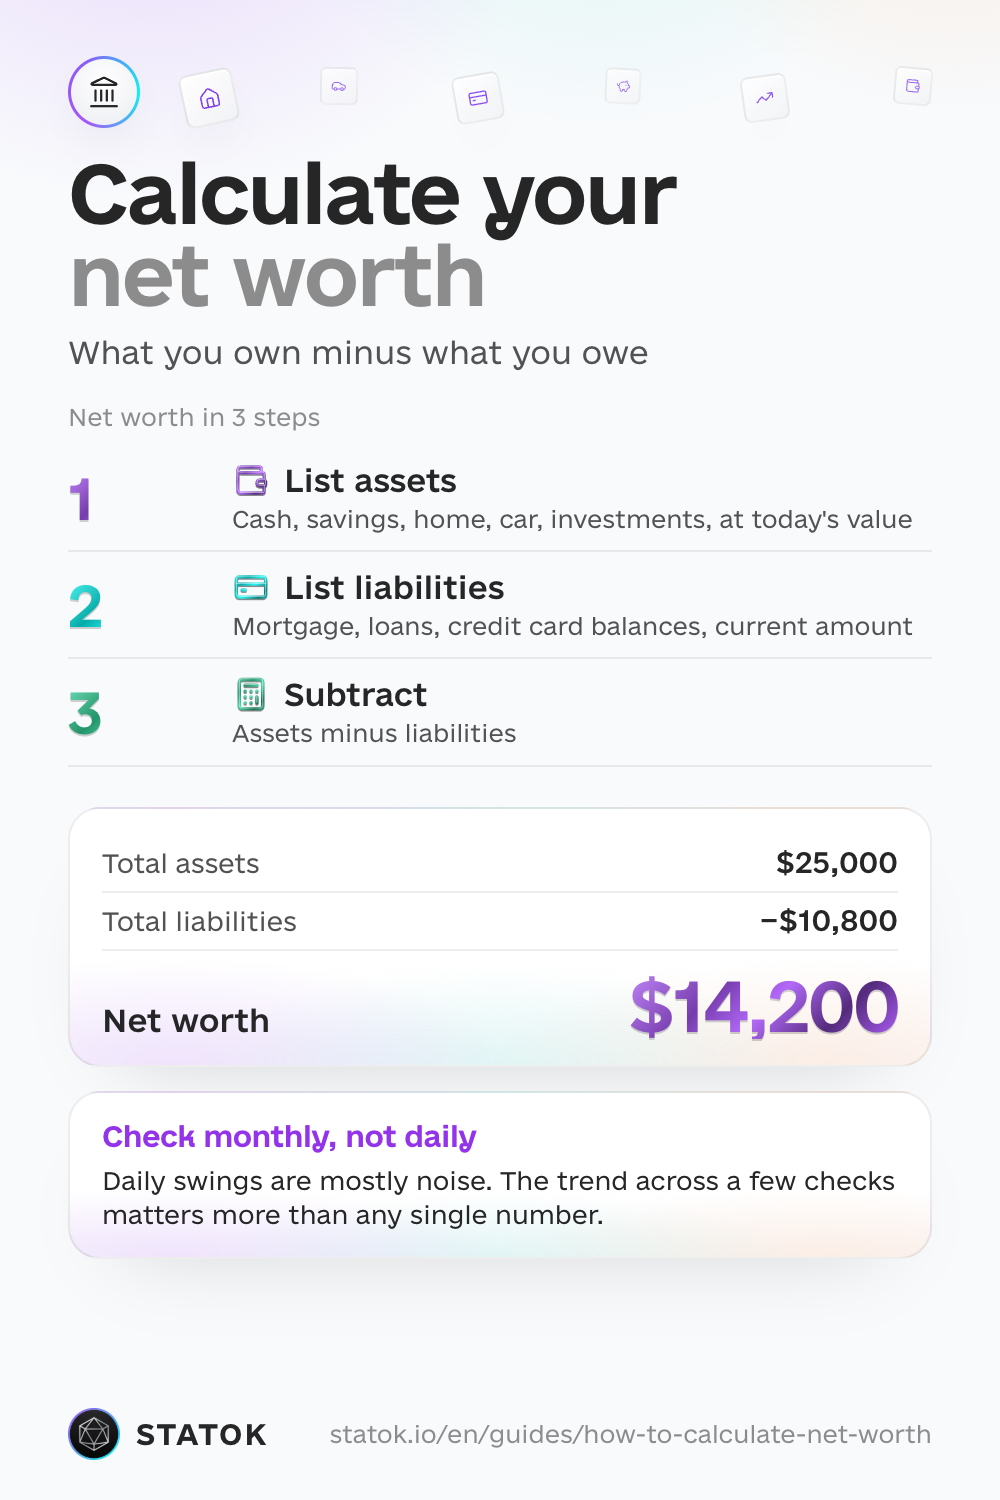
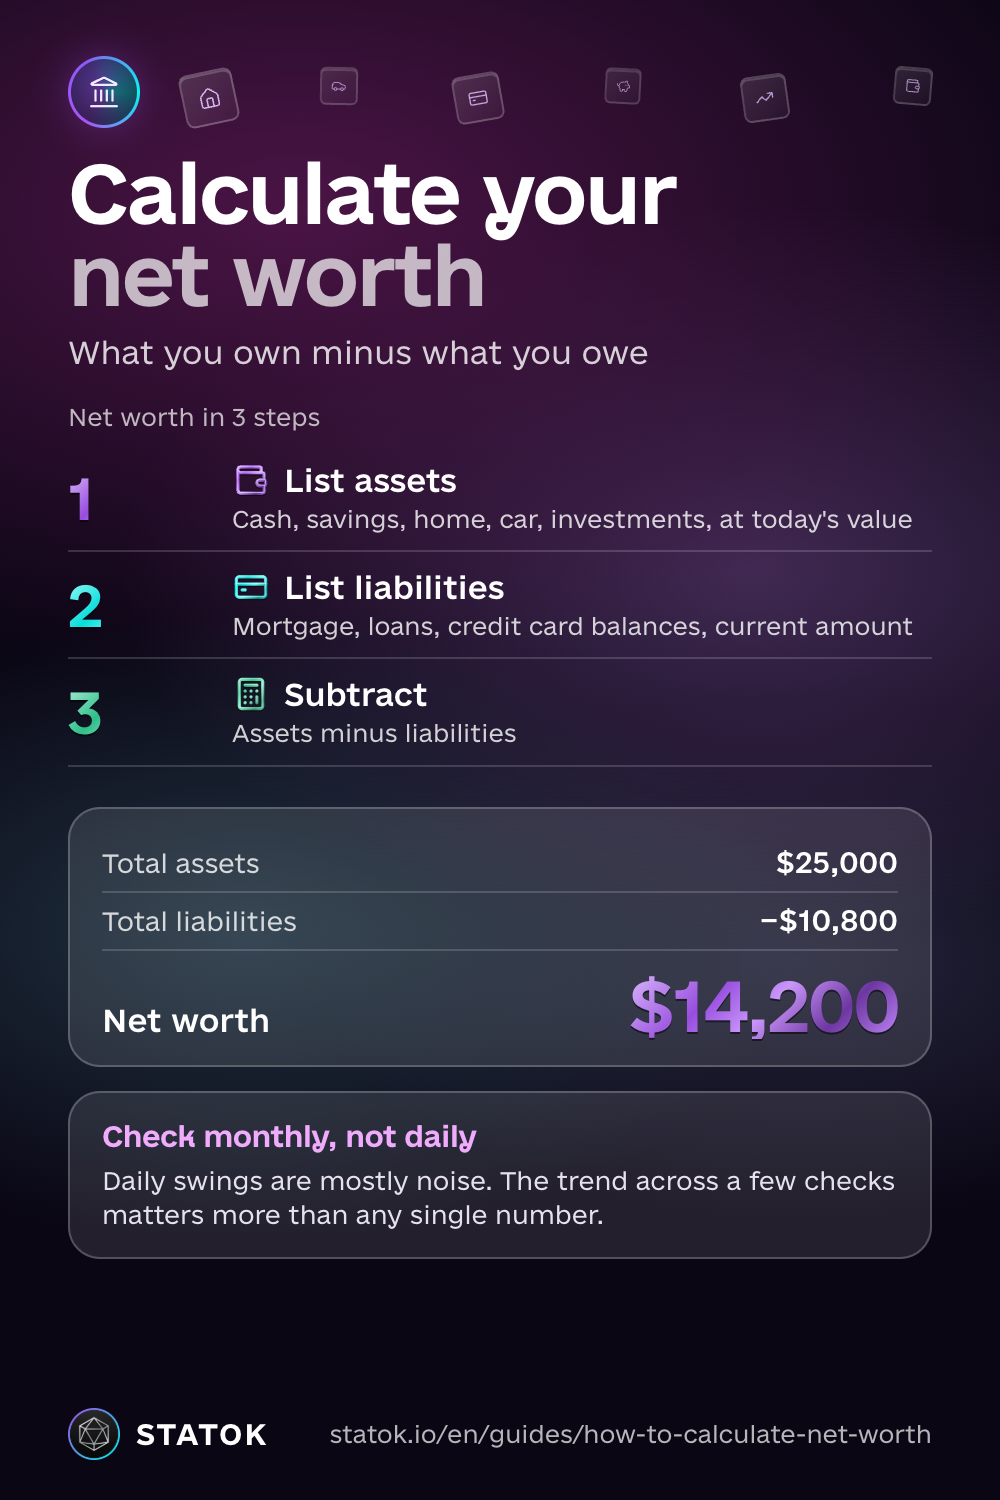
Pentru a-ți calcula averea netă, adună valoarea a tot ce ai și scade tot ce datorezi. Ce rămâne este cifra care arată întreaga ta situație financiară, nu doar venitul care vine lunar sau soldul din cont chiar acum.
Averea netă nu e un clasament în care ești comparat cu alții. E un înainte și un după personal: cifra cu care te compari e a ta de acum câteva luni, nu a altcuiva.
Ce înseamnă activ și ce înseamnă datorie
Activele sunt tot ce ai și are valoare:
- Bani lichizi și economii în conturi
- Fondul de urgență, dacă ai început deja să-l strângi
- O locuință sau alt imobil pe care îl deții
- Mașina, la valoarea reală de azi, nu la prețul cu care ai cumpărat-o
- Investiții și economii pentru pensie
Datoriile sunt tot ce trebuie să plătești înapoi:
- Soldul rămas al unui credit ipotecar
- Un credit auto
- Soldul cardului de credit pe care îl duci din lună în lună
- Un credit de consum
- Soldul neplătit al unei cumpărături în rate de tip „cumperi acum, plătești mai târziu”
O cumpărătură în rate de acest tip e o datorie ca oricare alta și intră pe lista datoriilor, chiar dacă nu pare un credit. Dacă nu ești sigur unde se duc banii cu adevărat în fiecare lună, evidența cheltuielilor timp de 30 de zile e de obicei cel mai rapid mod de a avea cifre reale pentru ambele liste.
Cum calculezi averea netă (3 pași)
Pasul 1. Listează activele la valoarea de azi
Ia la rând fiecare cont și notează soldul actual, nu cifra pe care ți-ai dori-o. Pentru o locuință sau o mașină, folosește o valoare realistă de azi, nu prețul de achiziție. Un fond de urgență, dacă îl ai deja, este de obicei primul activ real din această listă.
Pasul 2. Listează datoriile la soldul actual
Aceeași logică: suma pe care ai plăti-o dacă ai lichida datoria azi, nu suma inițială a creditului și nu rata lunară.
Pasul 3. Scade
Active minus datorii. Asta e averea ta netă.
Un exemplu ipotetic, doar pentru a vedea cum se calculează:
| Active | Valoare |
|---|---|
| Bani lichizi și economii | lei8,000 |
| Mașină (valoare actuală) | lei35,000 |
| Investiții | lei5,000 |
| Total active | lei48,000 |
| Datorii | Sold |
|---|---|
| Credit auto | lei15,000 |
| Card de credit | lei2,000 |
| Total datorii | lei17,000 |
lei48,000 minus lei17,000 lasă lei31,000 avere netă. E un exemplu inventat, nu un obiectiv: cifrele tale vor fi complet diferite, și e în regulă.
Cât de des să verifici averea netă
O dată pe lună sau o dată pe trimestru e suficient. Verificarea zilnică arată mai ales zgomot: un salariu care încă nu a intrat, o tranzacție cu cardul care încă nu s-a decontat, o investiție care s-a mișcat cu 2% peste noapte. Dacă vrei să pui întâi bugetul în ordine, resursele educaționale ale BNR sunt un bun punct de pornire.
Alege o zi pe care o ții minte, cum ar fi ziua de salariu sau întâi ale lunii, și recalculează atunci. Tendința pe mai multe verificări contează mult mai mult decât o singură cifră.
Un număr negativ e un punct de start, nu o sentință
Mulți oameni pornesc sub zero: imediat după facultate, după o reparație scumpă, după o concediere. O avere netă negativă nu spune nimic despre caracterul tău. Pur și simplu asta iese azi, atât.
Dacă printre datorii ai una scumpă (card de credit, descoperit de cont sau o cumpărătură în rate la care ai rămas în urmă), achitarea ei devine prioritatea imediat ce ai un mic fond pentru neprevăzute, și înainte de a investi. Metoda bulgărelui de zăpadă sau avalanșă e un mod structurat de a alege ce datorie ataci prima. Dacă plătești datoria din economii, cifra de azi nu se schimbă, pentru că ambele liste scad cu aceeași sumă. În schimb nu mai pierzi bani pe dobânzi, iar de acolo averea crește mai repede. Între timp, continuă să plătești cheltuielile esențiale și cel puțin rata minimă la celelalte datorii.
Ai deja restanțe sau nu mai poți plăti? Vorbește cu banca înainte de scadență și nu lua alt credit ca să acoperi gaura. Pentru o problemă cu banca sau cu un IFN poți depune gratuit o cerere de soluționare amiabilă pe platforma SAL a ANPC, iar materiale de educație financiară găsești la BNR.
Cum calculează STATOK averea ta netă
Să actualizezi două liste și să le scazi în fiecare lună devine obositor rapid, mai ales cu mai mult de două-trei conturi. În STATOK, ecranul Avere ține acest total pentru tine.
- Conturi, carduri și bunuri într-un singur loc. Adaugă-ți conturile și cardurile, apoi restul manual: o locuință, o mașină, un credit ipotecar, un împrumut. Fiecare element are un comutator Include în avere, ca să-l păstrezi în evidențe fără să intre în total, de exemplu o mașină pe care tocmai o vinzi.
- Memento înainte de scadență. Adaugă un credit ipotecar sau un împrumut ca datorie, setează Data scadenței (ziua în care termini de plătit creditul) și alege la Amintește-mi înainte de scadență cu câte zile înainte să te anunțe STATOK. Până nu alegi, mementoul e oprit.
- Făurește în aur. Când totalul e pozitiv, atinge pictograma cu târnăcop (VoiceOver o citește „Făurește în aur”), iar STATOK transformă suma în lingouri la cel mai recent preț al aurului, cu data afișată dedesubt. Are nevoie de un număr pozitiv ca să funcționeze: la zero sau sub zero nu e nimic de făurit.
- Tendința, nu doar cifra de azi. La Detalii vezi Tendința lunară pe ultimele 6 luni, iar ecranul principal arată cu cât s-a schimbat totalul în lună.
Conturile din acel total se actualizează singure de fiecare dată când apare o tranzacție nouă, indiferent cum o înregistrezi: cu vocea, fotografiind bonul, importând un extras în Excel, CSV sau PDF, sau lăsând aplicația Scurtături să înregistreze plățile cu iPhone-ul și notificările băncii (iOS 27). Activele precum o locuință sau o mașină le adaugi tot manual, pentru că niciun extras bancar nu știe cât valorează azi mașina ta. Planul Free include un număr limitat de conturi; Pro elimină această limită.
Odată ce ai cifra, regula 50/30/20 te ajută să te asiguri că partea de economii din buget o împinge în direcția bună, lună de lună.
Ce să citești mai departe
- Cum îți faci un fond de urgență: prima rezervă care îți protejează averea netă de o cheltuială neprevăzută.
- Evidența cheltuielilor: unde se duc banii tăi și, deci, cât poți pune deoparte.
- Regula 50/30/20: o împărțire a salariului în care economisirea are un loc fix.
Salvează ghidul