Як розрахувати власний капітал: формула і приклад
Щоб розрахувати власний капітал (його ще називають чистим капіталом), додай вартість усього, що маєш, відніми все, що винен, і отримаєш одне число. Це єдина цифра, яка показує всю фінансову картину, а не лише дохід за місяць чи залишок на картці саме зараз.
Власний капітал не турнірна таблиця, де тебе порівнюють з іншими. Це особисте «до і після»: число порівнюєш не з чужим капіталом, а зі своїм власним кілька місяців тому.
Що вважати активом, а що зобов’язанням
Активи: усе, що маєш і що має вартість:
- Готівка та заощадження на рахунках
- Фінансова подушка безпеки, якщо вже почав її збирати
- Квартира, будинок чи інша нерухомість
- Авто за реальною вартістю зараз, а не за ціною покупки
- Інвестиції та накопичення
Зобов’язання: усе, що винен:
- Залишок за іпотекою
- Автокредит
- Залишок на кредитці, який переносиш з місяця в місяць
- Споживчий кредит
- Непогашений залишок за покупкою частинами
Розстрочка теж борг, тож вона йде у список зобов’язань, навіть якщо зовсім не схожа на кредит. Якщо не впевнений, куди йдуть гроші щомісяця, облік витрат за 30 днів найшвидше дасть реальні цифри для обох списків.
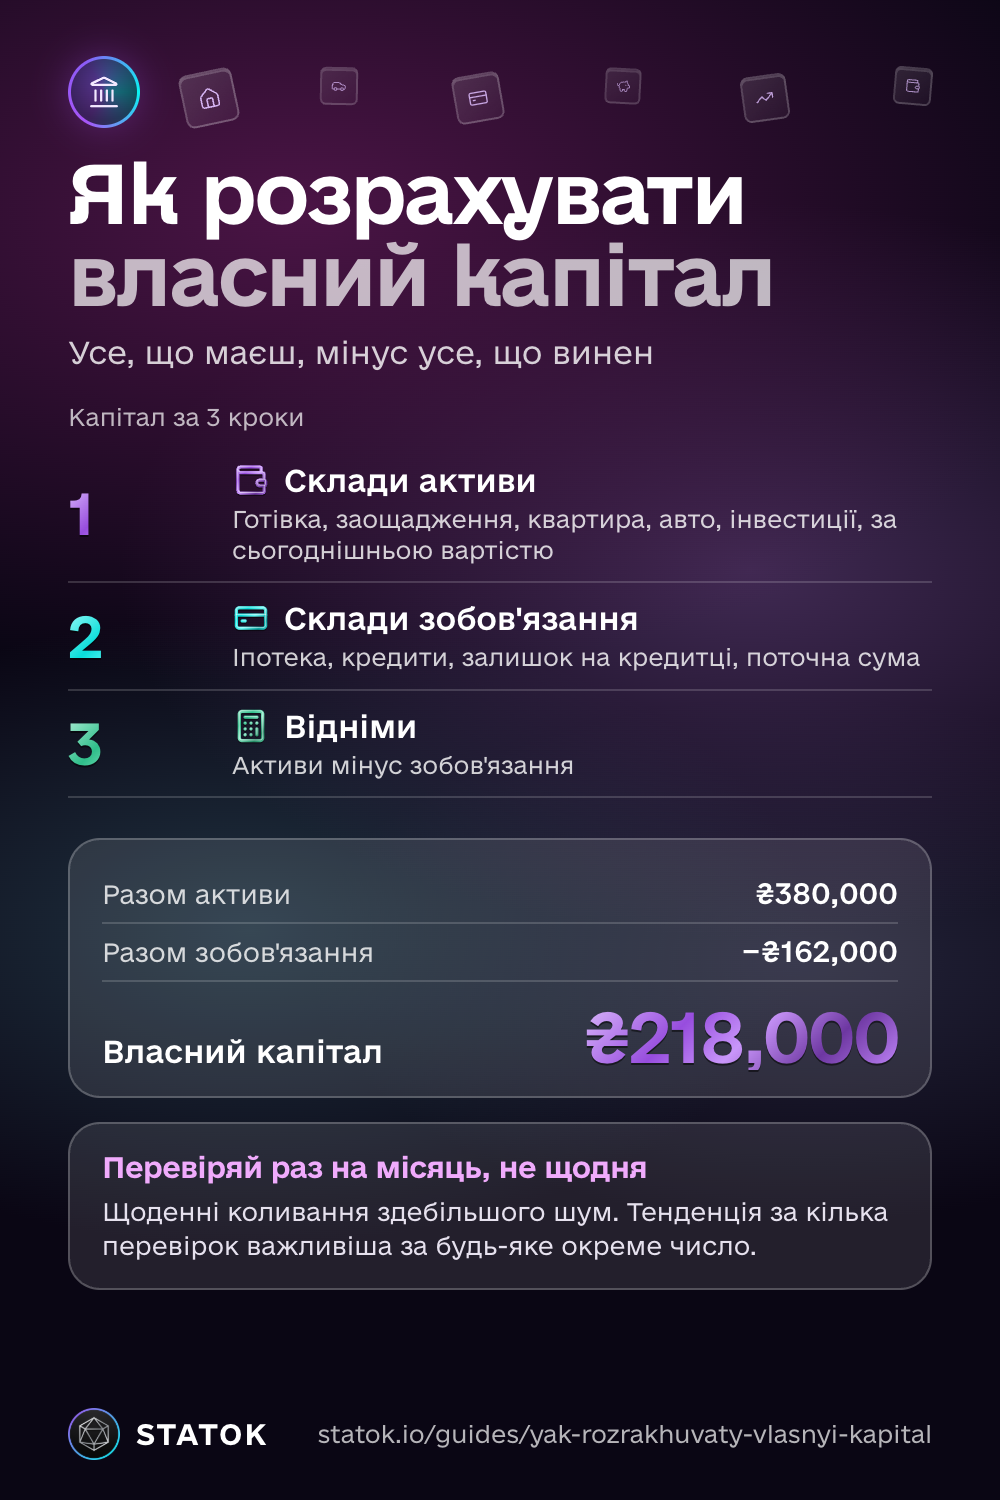
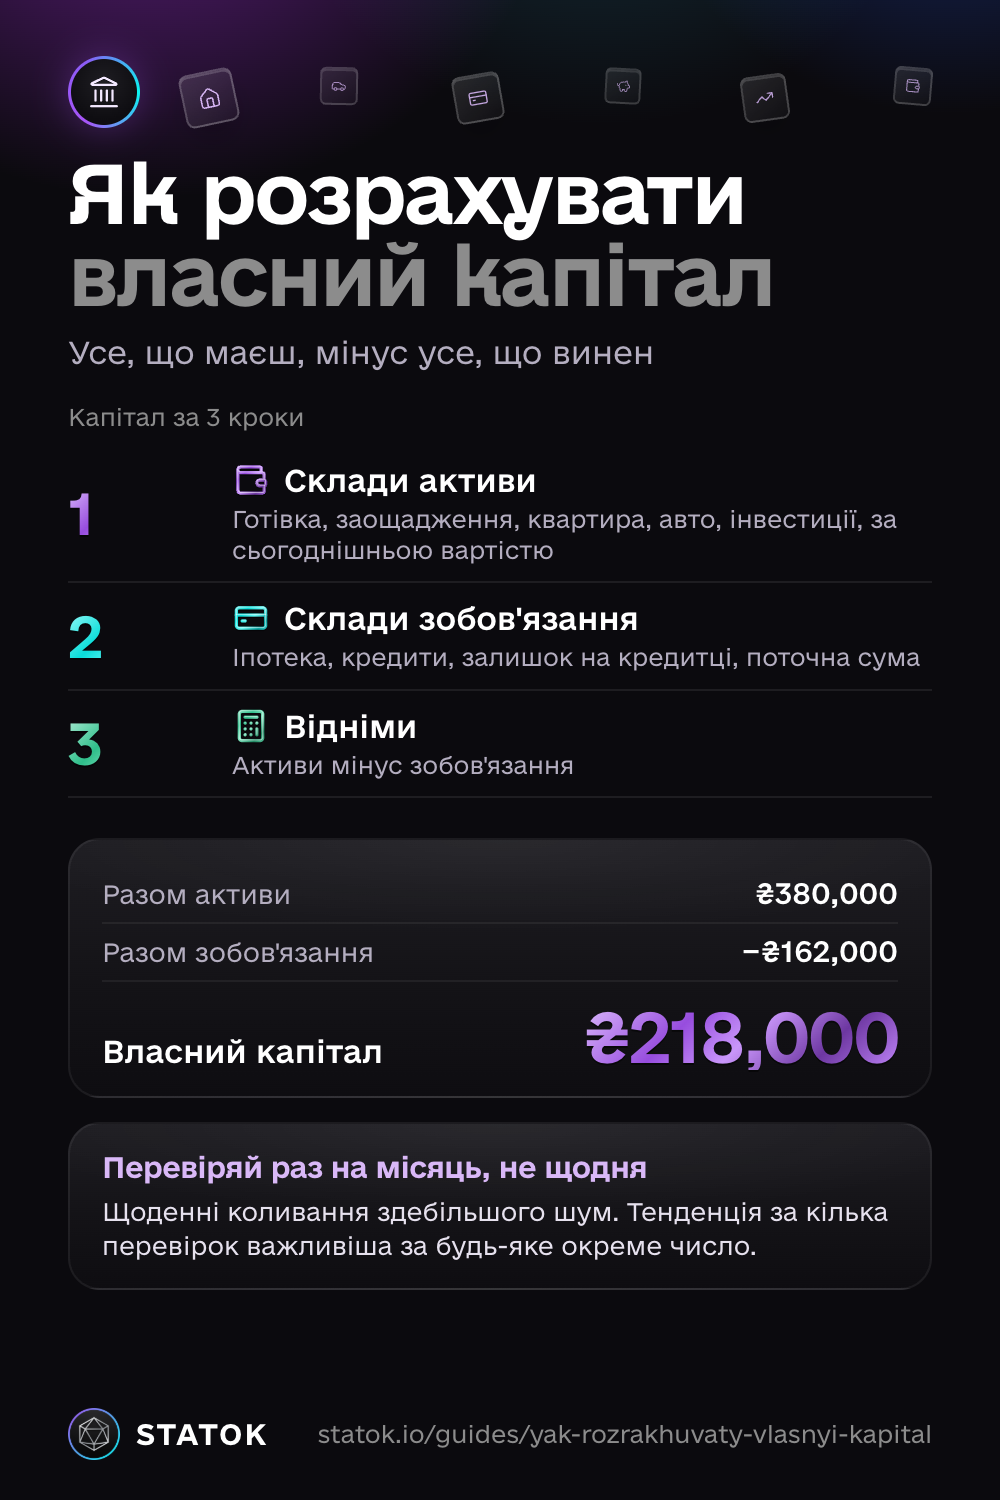
Як розрахувати власний капітал (3 кроки)
Крок 1. Склади список активів за сьогоднішньою вартістю
Пройдися рахунок за рахунком і запиши поточний баланс, а не той, який хотілося б бачити. Для квартири чи авто бери реальну вартість зараз, а не ціну купівлі. Фінансова подушка безпеки, якщо вона вже є, часто стає першим реальним активом у цьому списку.
Крок 2. Склади список зобов’язань за поточним залишком
Той самий підхід: залишок боргу зараз, а не початкова сума кредиту і не щомісячний платіж.
Крок 3. Відніми
Активи мінус зобов’язання. Це і є власний капітал.
Умовний приклад, просто щоб побачити, як це рахується:
| Актив | Вартість |
|---|---|
| Заощадження | ₴40,000 |
| Авто (поточна вартість) | ₴320,000 |
| Інвестиції | ₴20,000 |
| Разом активи | ₴380,000 |
| Зобов’язання | Залишок |
|---|---|
| Автокредит | ₴150,000 |
| Кредитка | ₴12,000 |
| Разом зобов’язання | ₴162,000 |
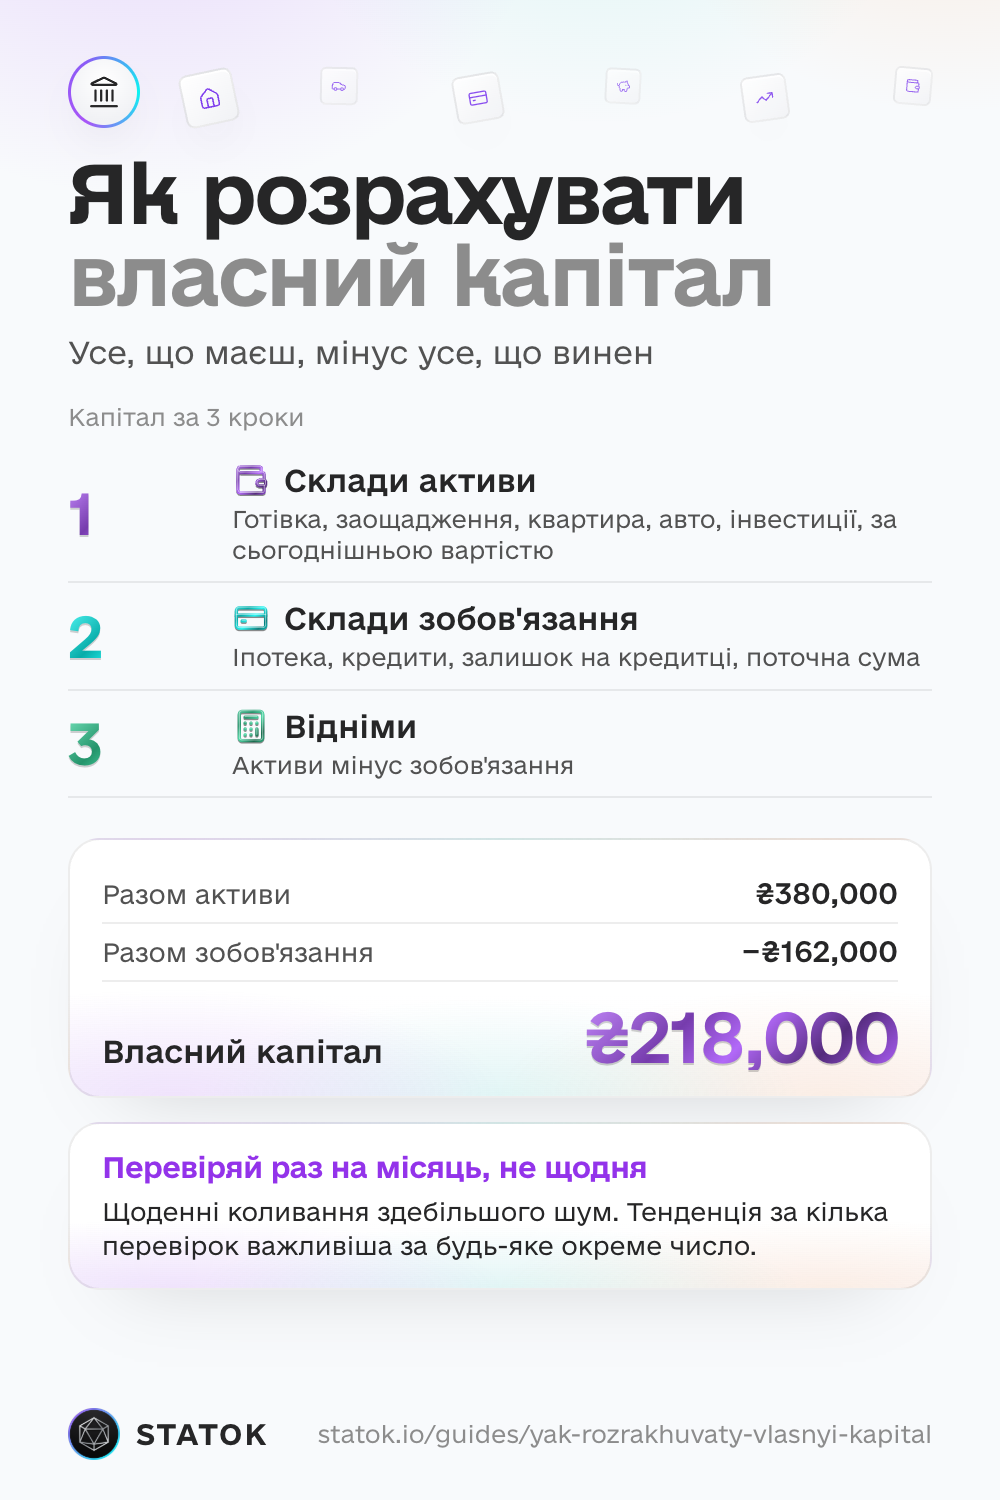
₴380,000 мінус ₴162,000 лишає ₴218,000 власного капіталу. Це вигаданий приклад, а не ціль: твої цифри будуть зовсім іншими, і це нормально.
Як часто перевіряти власний капітал
Раз на місяць або раз на квартал цілком достатньо. Щоденна перевірка здебільшого показує шум: зарплата, яка ще не надійшла, виписка за кредиткою, яка ще не сформувалася, курс, який хитнувся за ніч. Якщо хочеш спершу навести лад у бюджеті, почни з розділу про фінансове планування на освітній платформі НБУ «Гаразд».
Обери день, який легко запам’ятати (перше число місяця чи день зарплати), і рахуй капітал тоді. Важливіша тенденція за кілька перевірок, ніж будь-яке окреме число.
Мінус на старті ще не вирок
Багато хто починає з мінуса: одразу після навчання, після дорогого лікування чи ремонту, після втрати роботи. Від’ємний капітал нічого не каже про тебе як про людину. Просто такі зараз цифри.
Якщо серед зобов’язань є дорогий борг (кредитка, овердрафт або розстрочка, за якою вже є прострочка), спершу збери невелику подушку на непередбачене, а тоді гаси цей борг, ще до інвестицій. Метод снігової кулі чи лавини допоможе визначити, за який борг братися першим. Погасити борг із заощаджень сьогоднішнє число не змінить: обидва списки зменшаться на ту саму суму. Зате відсотки перестануть з’їдати капітал, і далі він ростиме швидше. Паралельно плати за необхідне і хоча б мінімальні платежі за рештою боргів.
Вже є прострочка або нема чим платити? Зв’яжися з банком до дати платежу і не бери нову позику, щоб перекрити стару. Безоплатну консультацію дає система безоплатної правничої допомоги за номером 0 800 213 103, а скаргу на банк чи фінкомпанію можна подати до Національного банку.
Як STATOK рахує капітал за тебе
Оновлювати два списки й щомісяця віднімати одне від іншого швидко набридає, особливо коли рахунків більше двох-трьох. В STATOK екран «Капітал» веде цей підсумок за тебе.
- Рахунки, картки й активи в одному місці. Додай свої рахунки й картки (monobank підключаєш один раз, далі операції підтягуються самі), а решту внеси вручну: квартиру, авто, іпотеку, кредит. У формі кожного пункту є перемикач «Враховувати у капіталі»: вимкни його, і запис залишиться, але в загальну суму не піде. Наприклад, авто, яке збираєшся продати.
- Нагадування про погашення. Додай іпотеку чи кредит як зобов’язання, вкажи «Дату погашення» і в «Нагадати перед погашенням» обери, за скільки днів повідомити. Поки не обереш, нагадування вимкнене.
- Перетоп у золото. Якщо капітал у плюсі, натисни значок кирки (VoiceOver називає його «Перетопити в золото»), і STATOK покаже суму в золотих злитках за останньою ціною золота, дата ціни під нею. Маленька нагорода за те, що зазирнув у свої фінанси. Із нуля чи мінуса кувати нема з чого.
- Динаміка, а не одне число. У «Деталях» видно «Динаміку капіталу» за 6 місяців, а на головному екрані під сумою показано зміну за місяць.
Рахунки у цьому підсумку оновлюються самі, щойно приходять нові транзакції, незалежно від того, як ти їх вносиш: голосом, фото чека, імпортом виписки у форматі Excel, CSV чи PDF, або через застосунок «Команди», який записує оплати з iPhone і банківські сповіщення (iOS 27). На безкоштовному плані кількість рахунків обмежена, у Pro без обмежень. Рахунки monobank у цей ліміт не входять і синхронізуються на будь-якому плані. А активи на кшталт квартири чи авто додаєш вручну, бо жодна банківська виписка не знає, скільки сьогодні варте твоє авто.
Коли число вже є, правило 50/30/20 допоможе стежити, щоб частка заощаджень у бюджеті й далі рухала капітал у правильний бік щомісяця.
Що почитати далі
- Як зібрати фінансову подушку безпеки: перший запас, який захищає власний капітал від несподіваної витрати.
- Як вести облік особистих витрат: куди йдуть гроші, а отже, скільки з них можна відкладати.
- Правило 50/30/20: розподіл зарплати, у якому заощадження мають своє постійне місце.
Збережи гайд
Завантажити як зображення Завантажити як зображення Завантажити як зображення