Cómo calcular tu patrimonio neto (paso a paso)
Para calcular tu patrimonio neto, suma el valor de todo lo que tienes y resta todo lo que debes. Lo que queda es el número que recoge toda tu situación financiera, no solo el sueldo que entra cada mes o el saldo de la cuenta corriente en este momento.
El patrimonio neto no es un ranking en el que te comparan con otros. Es un antes y un después personal: el número que importa es el tuyo de hace unos meses, no el de nadie más.
Qué es un activo y qué es un pasivo
Los activos son todo lo que tienes y tiene valor:
- Efectivo y ahorros en cuentas
- Tu fondo de emergencia, si ya has empezado a reunirlo
- Una vivienda u otra propiedad
- Tu coche, a su valor real de hoy, no al precio que pagaste
- Inversiones y planes de pensiones
Los pasivos son todo lo que debes:
- El saldo pendiente de una hipoteca
- Un préstamo para el coche
- El saldo de la tarjeta de crédito que arrastras de un mes a otro
- Un préstamo personal
- Cualquier saldo pendiente de una compra a plazos tipo «compra ahora, paga después»
Una compra de este tipo es una deuda como cualquier otra y va en la lista de pasivos, aunque no parezca un préstamo. Si no tienes claro adónde va realmente tu dinero cada mes, llevar el control de tus gastos durante 30 días suele ser la forma más rápida de conseguir cifras reales para las dos listas.
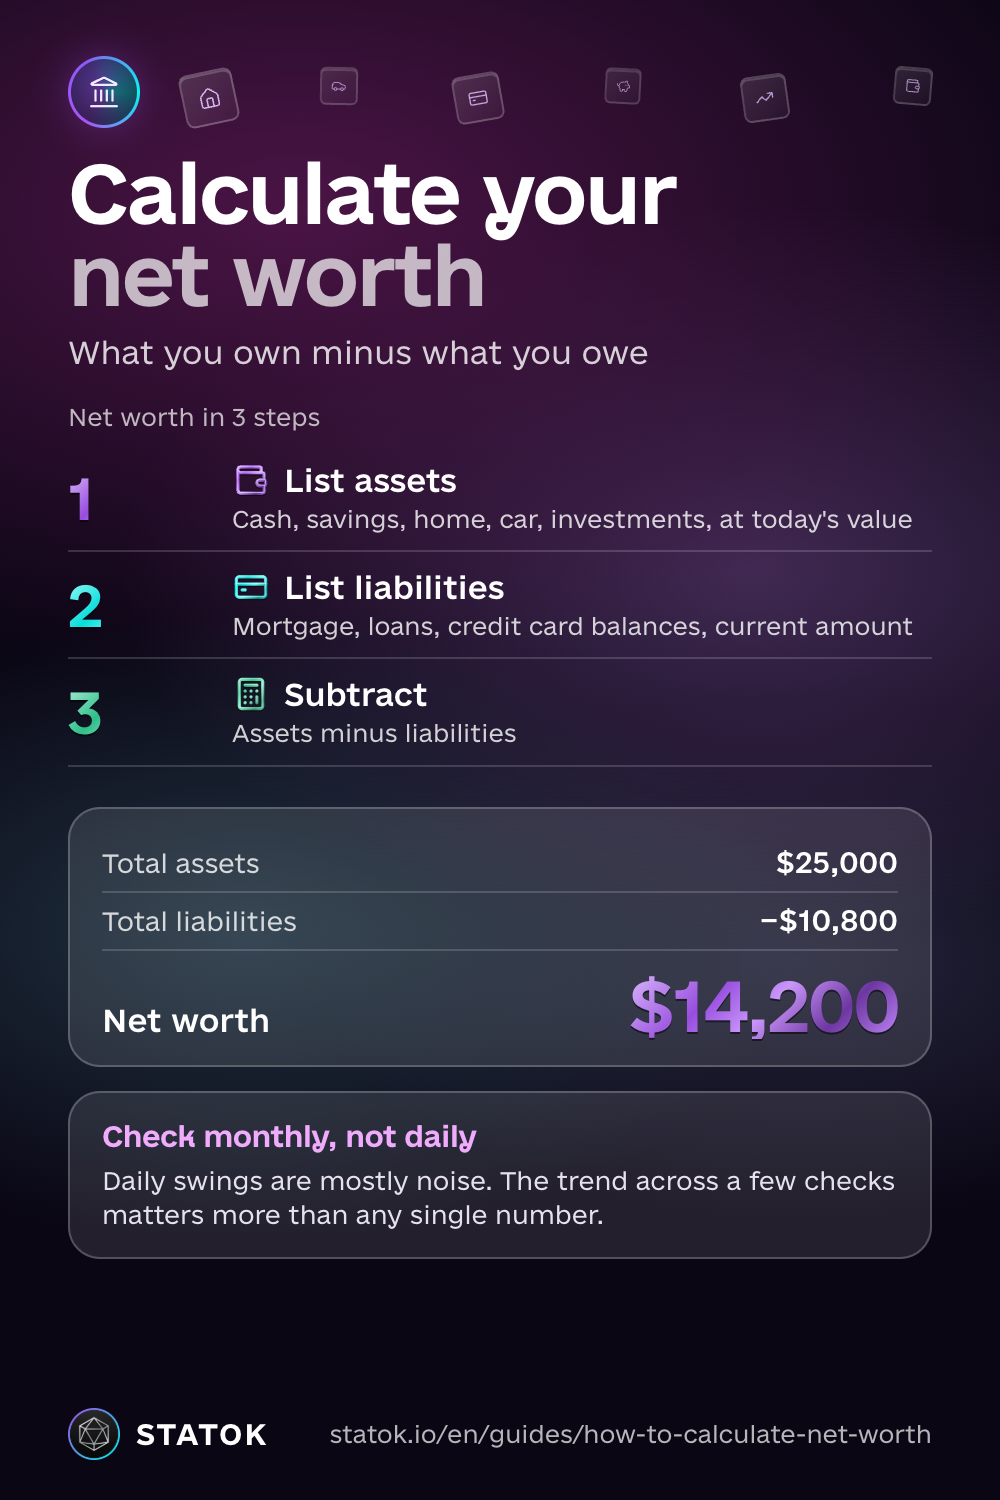
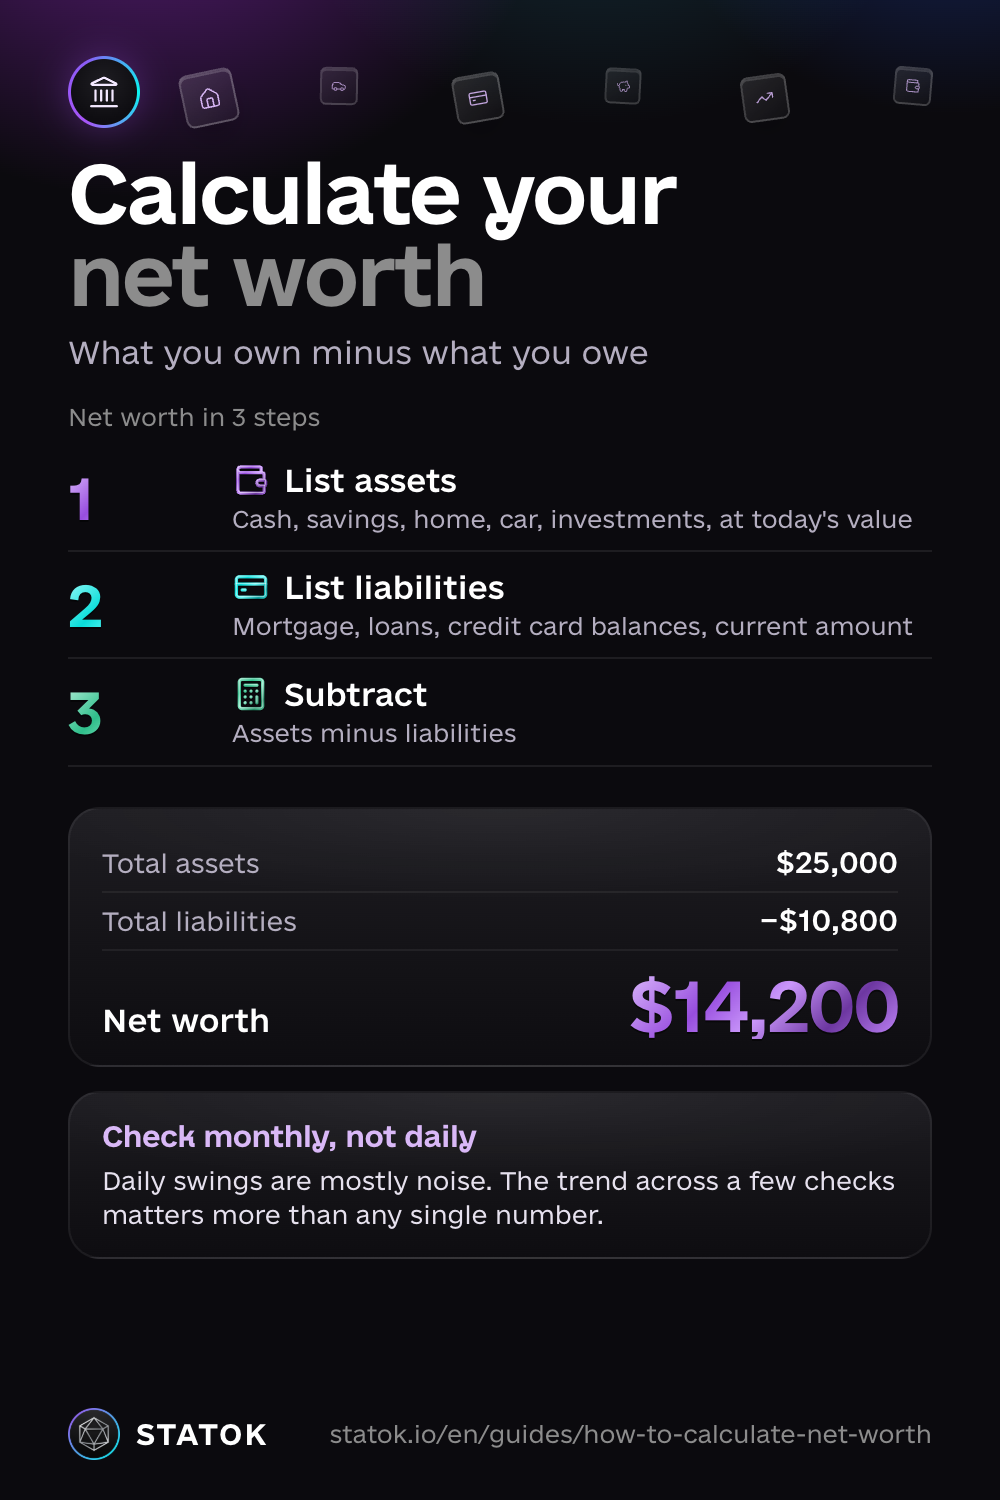
Cómo calcular tu patrimonio neto (3 pasos)
Paso 1. Anota tus activos a su valor de hoy
Revisa cuenta por cuenta y anota el saldo actual, no el que te gustaría tener. Para una vivienda o un coche, usa un valor realista de hoy, no el precio de compra. Un fondo de emergencia, si ya lo tienes, suele ser el primer activo real de esta lista.
Paso 2. Anota tus pasivos al saldo actual
El mismo criterio: el importe que pagarías si liquidaras la deuda hoy, no el importe original del préstamo ni la cuota mensual.
Paso 3. Resta
Activos menos pasivos. Ese es tu patrimonio neto.
Un ejemplo hipotético, solo para ver cómo se calcula:
| Activos | Valor |
|---|---|
| Efectivo y ahorros | €8,000 |
| Coche (valor actual) | €12,000 |
| Inversiones | €5,000 |
| Total activos | €25,000 |
| Pasivos | Saldo |
|---|---|
| Préstamo para el coche | €9,000 |
| Tarjeta de crédito | €1,800 |
| Total pasivos | €10,800 |
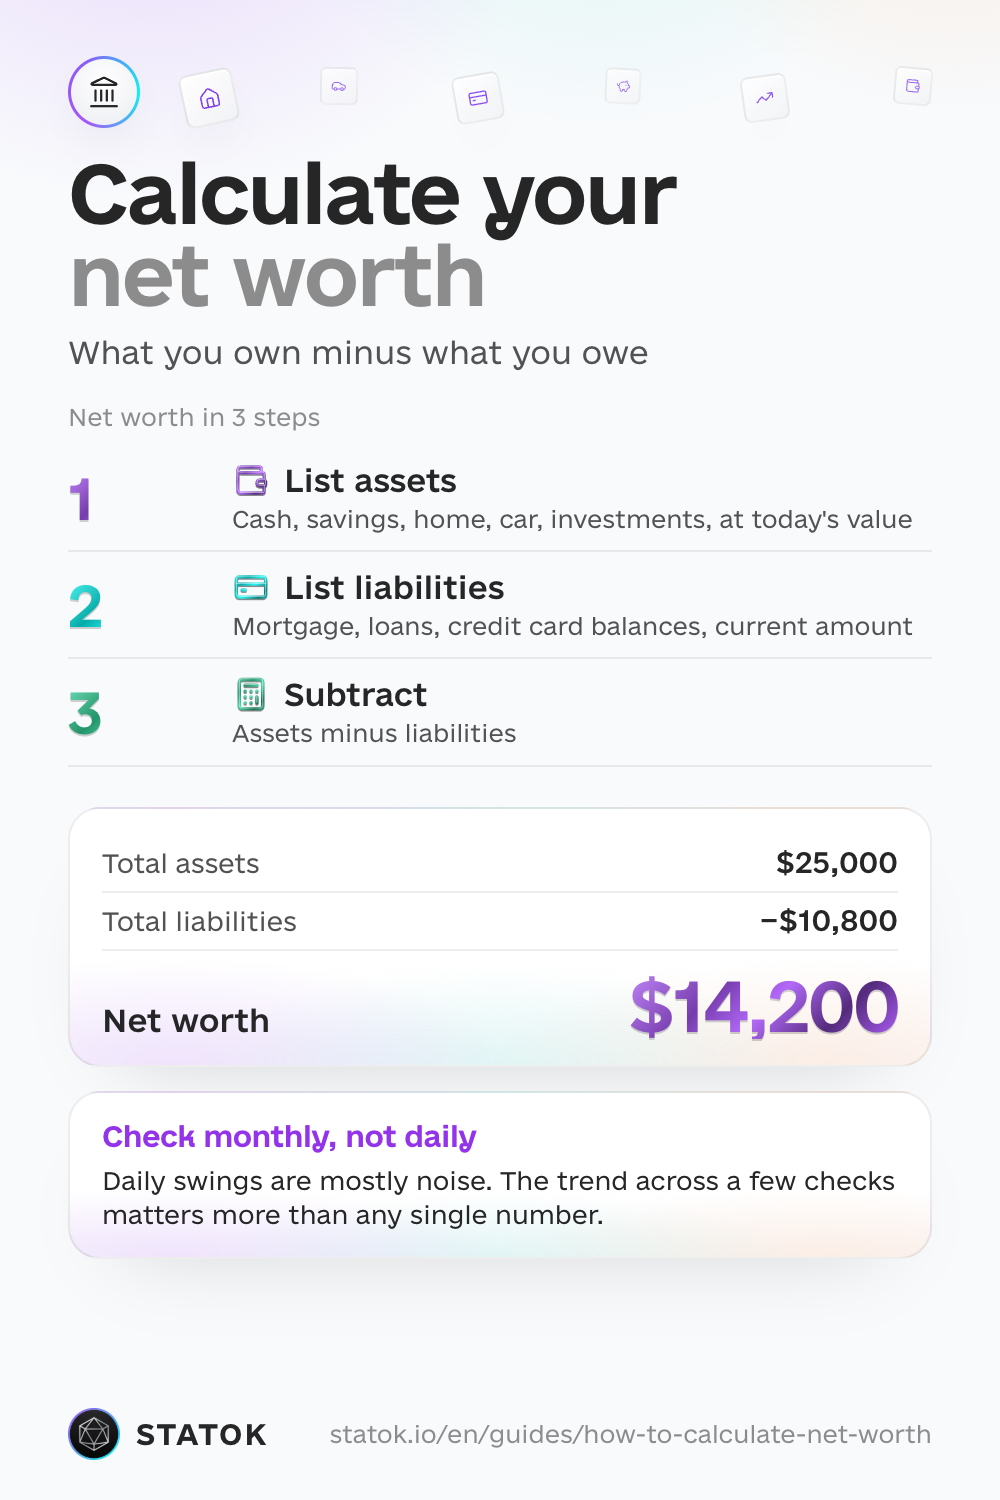
€25,000 menos €10,800 dejan €14,200 de patrimonio neto. Es un ejemplo inventado, no un objetivo: tus cifras se verán muy distintas, y eso está bien.
Cada cuánto revisar tu patrimonio neto
Una vez al mes o una vez al trimestre es suficiente. Revisarlo cada día sobre todo te muestra ruido: una nómina que aún no se ha ingresado, un cargo de la tarjeta que aún no se ha liquidado, una inversión que se movió un 2% de la noche a la mañana. Si quieres repasar antes lo básico del presupuesto, Finanzas para Todos, el plan de educación financiera del Banco de España y la CNMV, es un buen punto de partida.
Elige un día que recuerdes, como el día de cobro o el primero de mes, y recalcula entonces. La tendencia a lo largo de varias revisiones importa mucho más que cualquier cifra suelta.
Un número negativo es un punto de partida, no una sentencia
Mucha gente empieza por debajo de cero: justo después de estudiar, tras una avería cara, tras perder el trabajo. Un patrimonio neto negativo no dice nada sobre tu carácter. Es simplemente el resultado de hoy.
Si entre tus pasivos hay deuda cara (una tarjeta de crédito, un descubierto o una compra a plazos con la que te has retrasado), pagarla pasa a ser la prioridad en cuanto tengas un pequeño colchón para imprevistos, y antes de invertir. La bola de nieve o la avalancha es una forma estructurada de decidir qué deuda atacar primero. Pagar una deuda con tus ahorros no cambia la cifra de hoy, porque las dos listas bajan lo mismo. Pero dejas de perder dinero en intereses, y a partir de ahí el patrimonio crece más rápido. Mientras tanto, sigue cubriendo lo esencial y al menos el pago mínimo del resto.
¿Ya vas con retraso o no puedes pagar? Habla con tu banco antes de la fecha de pago y no pidas otro préstamo para tapar el hueco. Finanzas para todos (Banco de España y CNMV) explica cómo saber si estás endeudado en exceso y qué hacer, y si tienes un problema con tu banco puedes reclamar a través del Portal del Cliente Bancario.
Cómo calcula STATOK tu patrimonio neto
Actualizar dos listas y restar cada mes se hace pesado enseguida, sobre todo con más de un par de cuentas. En STATOK, la pantalla Patrimonio lleva ese cálculo por ti.
- Cuentas, tarjetas y bienes en un solo sitio. Añade tus cuentas y tarjetas, y el resto a mano: una vivienda, un coche, una hipoteca, un préstamo. Cada elemento tiene un interruptor Incluir en el patrimonio, así puedes mantenerlo en tus registros sin que cuente en el total, por ejemplo un coche que vas a vender.
- Aviso antes de terminar de pagar. Añade una hipoteca o un préstamo como pasivo, pon la fecha en que terminas de pagarlo (Fecha de pago en la app) y en Recordarme antes del pago elige con cuántos días de antelación quieres el aviso. Si no eliges, el aviso queda desactivado.
- Forjar en oro. Cuando el total es positivo, toca el icono del pico (VoiceOver lo llama «Forjar en oro») y STATOK convierte la cifra en lingotes al último precio del oro, con la fecha debajo. Necesita un número positivo para funcionar: con un patrimonio en cero o por debajo no hay nada que forjar.
- La tendencia, no solo la cifra de hoy. En Detalles ves la Tendencia mensual de los últimos 6 meses, y la pantalla de inicio muestra cuánto ha cambiado el total en el mes.
Las cuentas de ese total se actualizan solas en cuanto llegan movimientos nuevos, da igual cómo los registres: por voz, con una foto del tique, importando un extracto en Excel, CSV o PDF, o dejando que la app Atajos registre los pagos del iPhone y los avisos del banco (iOS 27). Los activos como una vivienda o un coche los sigues añadiendo a mano, porque ningún extracto bancario sabe cuánto vale tu coche hoy. El plan Free incluye un número limitado de cuentas; Pro quita ese límite.
Una vez que tienes el número, la regla 50/30/20 es una forma de asegurarte de que la parte de ahorro de tu presupuesto siga moviéndolo en la dirección correcta, mes tras mes.
Sigue leyendo
- Cómo crear un fondo de emergencia: el primer colchón que protege tu patrimonio neto de un gasto imprevisto.
- Cómo llevar el control de gastos: adónde va tu dinero y, por tanto, cuánto puedes apartar.
- La regla 50/30/20: un reparto del sueldo en el que el ahorro tiene un sitio fijo.
Guarda esta guía
Descargar como imagen Descargar como imagen Descargar como imagen